






























































































































소득과 지출을 아는 만큼 입력하세요. 항목마다 월액/연액을 고를 수 있습니다. 빈 항목은 0원으로 다루므로 모두 채우지 않아도 계산할 수 있습니다.
이 페이지에서 할 수 있는 것
- 월급 등 소득과 주거비·식비·통신비 등 지출을 월액이나 연액으로 넣기만 하면 연간·월간 세전 소득, 실수령 소득, 총지출, 수지(흑자인지 적자인지)를 그 자리에서 알 수 있습니다
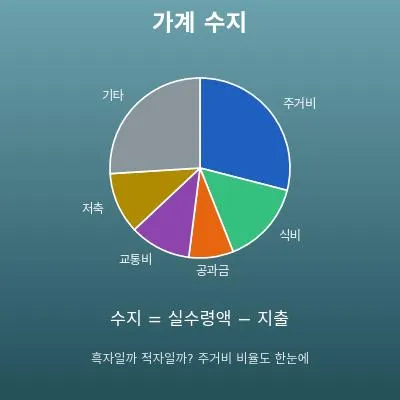
- 지출은 항목별(주거비·수도·광열·통신·식비 등 9가지)로 집계되어, 원그래프와 내역표로 ‘어디에 얼마를 쓰는지’를 한눈에 알 수 있습니다
- 주거비 비율(주거비 ÷ 세전 소득)과 대출 상환까지 포함한 주거·상환 부담률도 %로 보여 줍니다
- 실수령 소득은 ‘세금·4대 보험료의 대략적인 비율(%)’ 하나로 어림하는 방식이라서 자세한 세액을 몰라도 쓸 수 있습니다
- 공식의 쉬운 해설과 Excel·Google 스프레드시트·Python에 복사해 쓸 수 있는 수식도 이 페이지에 정리되어 있습니다
이 계산은 어디에 쓰일까요?
‘월세는 실수령액의 25~30% 이내가 기준’이라는 말을 흔히 합니다. 실수령액이 월 250만 원이라면 62만 5천~75만 원이 기준이라는 뜻입니다.
이 기준은 절대적인 규칙이 아니고, 서울 등 대도시에서는 주거비가 높아지기 쉬워 그만큼 다른 지출을 줄이는 사람도 많습니다. 전세라면 월세 대신 전세대출 이자와 관리비를 주거비로 넣으면 됩니다. 중요한 것은 집을 정하기 전에 수지 공식으로 ‘그 월세로도 흑자를 유지할 수 있는지’를 확인하는 것입니다. 월세는 한 번 계약하면 쉽게 바꿀 수 없는 고정비이기 때문입니다.
이 페이지의 주거·상환 부담률과 같은 생각은 한국의 대출 심사에서 DSR(총부채원리금상환비율)로 실제로 쓰입니다. 모든 대출의 연간 원리금 상환액을 연 소득으로 나눈 비율로, 은행권은 40%, 제2금융권은 50%를 넘지 않도록 규제하고 있으며 자동차 할부나 신용대출의 상환도 합산됩니다(대출 규모 등 적용 조건이 있고, 금리 상승을 가정한 스트레스 DSR도 적용됩니다).
다만 ‘심사를 통과하는 상한’과 ‘무리 없이 갚을 수 있는 금액’은 다릅니다. 상한까지 빌리면 교육비나 노후 대비를 압박하기 쉬우므로, 수지와 함께 여유를 확인하는 것이 중요합니다.
‘남으면 저축한다’는 방식은 남지 않는 경우가 많은 것이 현실입니다. 먼저 저축할 몫을 지출로 잡고(예: 실수령 월 400만 원의 10% = 40만 원), 그래도 수지가 흑자가 되는지를 이 페이지의 공식으로 확인하는 것이 선저축 계획을 세우는 방법입니다.
수지가 마이너스가 된다면 저축액이 아니라 다른 지출의 어디를 줄일지를 내역표에서 찾습니다.
채용 공고의 ‘연봉’은 세전입니다. 직장인이라면 실수령액은 대략 세전의 80~90%(연봉 5,000만 원이라면 약 4,250만 원, 월 약 354만 원)로 어림할 수 있습니다.
실수령의 공식을 알면 ‘연봉이 500만 원 오른다 = 쓸 수 있는 돈이 500만 원 늘어난다’가 아니라는 것을 알 수 있어, 이직이나 연봉 협상의 조건을 실제 생활의 변화로 바꾸어 비교할 수 있습니다(정확한 세액은 소득과 공제에 따라 달라지므로 어디까지나 어림값입니다).
수지 공식 \(B = T - E\)에서 알 수 있듯이, 지출을 한 달에 10만 원 줄이는 것은 실수령액을 한 달에 10만 원 늘리는 것과 같은 효과가 있습니다. 그리고 소득을 늘리는 것보다 지출을 줄이는 편이 자기 뜻대로 확실히 할 수 있는 경우가 많습니다.
손보는 정석은 내역의 비율이 큰 항목과, 월세·통신비·보험처럼 고정비부터 손대는 것입니다. 고정비는 한 번 손보면 효과가 매달 이어지지만, 식비 같은 변동비는 매달 노력해야 하기 때문입니다.
공식과 그림
용어·기호 해설
기호
| \(M\) | 엠 | 월액입니다. 매달 내는(받는) 금액입니다(예: 월세 700,000원/월). |
| \(A\) | 에이 | 연액입니다. 1년 분량으로 바꾼 금액으로, \(A = M \times 12\)로 월액에서 환산할 수 있습니다. |
| \(G\) | 지 | 세전 소득(연액)입니다. 세금과 4대 보험료를 빼기 전의 소득 합계입니다. 영어 Gross(총액)의 머리글자입니다. |
| \(r\) | 알(소문자) | 세금·4대 보험료의 대략적인 비율(%)입니다. 세전 소득 가운데 세금과 4대 보험료로 빠지는 대략적인 비율입니다. |
| \(T\) | 티 | 실수령 소득(연액)입니다. 세전에서 세금·4대 보험료를 뺀, 실제로 쓸 수 있는 소득입니다. |
| \(E\) | 이 | 총지출(연액)입니다. 모든 지출 항목의 합계로, 이 페이지에서는 저축·투자로 돌리는 돈도 포함합니다. 영어 Expenses(지출)의 머리글자입니다. |
| \(B\) | 비 | 수지(연액)입니다. 실수령 소득에서 총지출을 뺀 나머지로, 플러스면 흑자, 마이너스면 적자입니다. 영어 Balance(잔액·수지)의 머리글자입니다. |
| \(H\) | 에이치 | 주거비(연액)입니다. 월세·주택담보대출 상환·관리비·재산세·주택화재보험의 합계입니다. 영어 Housing(주거)의 머리글자입니다. |
| \(R\) | 알(대문자) | 주거비 비율(%)입니다. 세전 소득에 대한 주거비의 비율입니다. 영어 Ratio(비율)의 머리글자입니다. |
용어
| 세전 소득 | 세금과 4대 보험료를 빼기 전의 소득입니다. 채용 공고의 ‘월급 300만 원’이나 흔히 말하는 ‘연봉’은 보통 이것을 가리킵니다. |
| 실수령 소득 | 세전 소득에서 소득세·지방소득세와 4대 보험료를 뺀, 실제로 통장에 들어와 쓸 수 있는 소득입니다(실수령액). 경제 용어로는 ‘처분가능소득’이라고도 합니다. |
| 4대 보험료 | 국민연금·건강보험(장기요양보험 포함)·고용보험·산재보험의 보험료입니다. 직장인은 산재보험을 뺀 근로자 부담분이 월급에서 원천공제됩니다. 세전과 실수령의 차이에서 큰 부분을 차지합니다. |
| 선저축 | 소득이 들어오면 먼저 저축할 몫을 떼어 두고 남은 돈으로 생활하는 방법입니다(‘선저축 후지출’). ‘남으면 저축한다’보다 확실히 모인다고 하며, 이 페이지에서도 저축·투자를 지출 쪽에 넣는 이 생각을 따릅니다. |
| 고정비 | 월세·보험료·통신비처럼 매달 거의 같은 금액이 나가는 지출입니다. 한 번 줄이면 절약 효과가 계속 이어지므로, 가계를 손볼 때는 고정비부터 손대는 것이 정석입니다. |
| 변동비 | 식비·여가비처럼 달마다 달라지는 지출입니다. 고정비와 달리 매달 절약하려는 노력이 필요하고 효과도 달마다 달라집니다. |
| 상환 부담률 | 세전 연 소득에 대한 연간 상환액의 비율입니다. 한국의 대출 심사에서는 모든 대출의 연간 원리금 상환액을 연 소득으로 나눈 DSR로 보며, 주택담보대출뿐 아니라 자동차 할부·신용대출의 상환도 합산합니다. |
| DSR | 총부채원리금상환비율(Debt Service Ratio)입니다. 모든 대출의 연간 원리금 상환액을 연 소득으로 나눈 비율로, 금융위원회의 차주 단위 규제에서 은행권은 40%, 제2금융권은 50%를 넘지 않도록 하고 있습니다(대출 규모 등 적용 조건이 있음). |
먼저 알아 두면 좋은 내용
이 페이지의 계산을 ‘뜻을 이해하고’ 쓸 수 있도록 먼저 알아 두면 좋은 내용을 정리했습니다.
| 비율·백분율(초등학교 6학년, 11~12세) |
|
| 큰 수와 어림수(초등학교 4학년, 9~10세) |
|
| 월과 연의 환산 |
|
| 정수와 유리수(양수·음수, 중학교 1학년, 12~13세) |
|
Excel로 계산하는 방법
| 월액(원) | 700000 |
| 1년의 개월 수 | 12 |
| 연액(원) | =B1*B2 |
| 세전 소득(원/년) | 59100000 |
| 세금·4대 보험료의 대략적인 비율(%) | 15 |
| 실수령 소득(원/년) | =B1*(100-B2)/100 |
| 실수령 소득(원/년) | 50235000 |
| 총지출(원/년) | 49420000 |
| 수지(원/년) | =B1-B2 |
| 주거비(원/년) | 12400000 |
| 세전 소득(원/년) | 59100000 |
| 주거비 비율(%) | =B1/B2*100 |
첫 번째 표는 B3에 8,400,000(월 70만 원인 월세의 연액), 두 번째는 B3에 50,235,000(세전 5,910만 원·비율 15%의 실수령)이 표시됩니다.
세 번째 표는 수지로, B3이 815,000처럼 플러스가 되면 흑자, 마이너스가 되면 적자입니다. 네 번째 표는 주거비 비율로, B3에 약 20.98(%)가 표시됩니다.
B1과 B2를 자신의 숫자로 바꾸기만 하면 쓸 수 있습니다.
Google 스프레드시트로 계산하는 방법
| 월액(원) | 700000 |
| 1년의 개월 수 | 12 |
| 연액(원) | =B1*B2 |
| 세전 소득(원/년) | 59100000 |
| 세금·4대 보험료의 대략적인 비율(%) | 15 |
| 실수령 소득(원/년) | =B1*(100-B2)/100 |
| 실수령 소득(원/년) | 50235000 |
| 총지출(원/년) | 49420000 |
| 수지(원/년) | =B1-B2 |
| 주거비(원/년) | 12400000 |
| 세전 소득(원/년) | 59100000 |
| 주거비 비율(%) | =B1/B2*100 |
Python으로 계산하는 방법
tax_rate = 15  # 세금·4대 보험료의 대략적인 비율(%)

# 소득·지출: (금액, "m"=월액 또는 "y"=연액)
incomes = {
    "근로소득": (4800000, "m"),
    "투자 소득": (300000, "y"),
    "기타 소득": (1200000, "y"),
}
expenses = {
    "주거비(월세·대출·관리비)": (1000000, "m"),
    "재산세·주택화재보험": (400000, "y"),
    "수도·광열·통신": (285000, "m"),
    "식비": (750000, "m"),
    "교통·자동차": (430000, "m"),
    "자동차보험·자동차세": (900000, "y"),
    "보험·의료": (280000, "m"),
    "교육·육아": (300000, "m"),
    "대출 상환": (100000, "m"),
    "저축·투자": (400000, "m"),
    "기타": (340000, "m"),
    "여행·명절": (1500000, "y"),
}

def annual(amount, unit):
    # 월액이면 12배 해서 연액으로 맞춤
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"세전 소득: {gross_income:,.0f}원/년")
print(f"실수령 소득: {net_income:,.0f}원/년")
print(f"총지출: {total_expenses:,.0f}원/년")
print(f"수지: {balance:+,.0f}원/년")
LaTeX 등 수식 언어로 쓰는 법(복사 가능)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
ChatGPT 에게 물어서 계산하는 방법
당신은 가계 계산 도우미입니다. 다음 계산을 반드시 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답해 주세요(암산이나 추측으로 답하지 마세요).

우리 집 가계는 다음과 같습니다.
- 소득(세전): 근로소득 월 4,800,000원, 투자 소득 연 300,000원, 기타 소득 연 1,200,000원
- 세금·4대 보험료의 대략적인 비율: 15%
- 지출: 주거비 월 1,000,000원, 재산세·주택화재보험 연 400,000원, 수도·광열·통신 월 285,000원, 식비 월 750,000원, 교통·자동차 월 430,000원, 자동차보험·자동차세 연 900,000원, 보험·의료 월 280,000원, 교육·육아 월 300,000원, 대출 상환 월 100,000원, 저축·투자 월 400,000원, 기타 월 340,000원, 여행·명절 연 1,500,000원

월액 항목은 12배 해서 연액으로 맞춘 뒤 다음 값을 각각 구해 주세요.
1. 세전 소득(연액)과 실수령 소득(연액)
2. 총지출(연액)
3. 수지(실수령 − 총지출. 흑자인지 적자인지도)
4. 주거비 비율(주거비의 연액 ÷ 세전 소득 × 100. 주거비는 월 1,000,000원과 연 400,000원의 합계)

계산에 사용한 공식과 실행 결과의 숫자를 보여 주세요.
사용법
-
1숫자 입력계산하고 싶은 숫자를 입력란에 입력합니다
-
2계산‘계산’ 버튼을 누릅니다
-
3결과 확인계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
DataChef의 특징

전문 지식 없이도 직관적이고 간단하게 사용

개인정보를 등록하지 않고도 이용할 수 있습니다

"다운로드"를 누르면 파일이 자동으로 삭제됩니다


출처 표기 불필요

상업적 이용 허가 연락도 필요 없습니다
관련 기능
급여 환산 계산기(시급·일급·주급·월급·연봉)
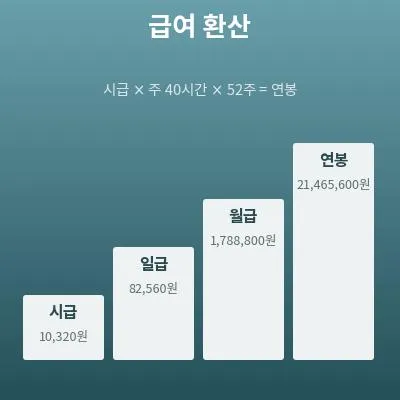
시급·월급·연봉 등 급여의 형태를 서로 환산합니다. 소득 칸에 넣을 월액·연액을 만들 때 편리합니다
가전 전기요금 계산기(소비전력으로 사용량·요금 계산)
가전제품의 소비전력과 사용 시간으로 전기요금을 계산합니다. 공과금의 내역을 자세히 어림하고 싶을 때 쓰세요