






























































































































계산 모드를 고르고 미래의 돈의 금액·기간 수·이율을 입력해 주세요. ‘미래의 돈이 지금 얼마와 같은 가치인지’(현재가치)를 계산합니다.
목차
이 페이지에서 할 수 있는 것
- ‘\(N\)기 뒤에 받는 돈’의 금액·기간 수·이율만 넣으면 그 미래의 돈이 지금 얼마와 같은 가치인지(현재가치 \(PV\))와 할인된 금액(\(FV - PV\))을 알 수 있습니다
- 모드를 바꾸면 ‘매기 같은 금액을 계속 받는(연금)’ 경우의 현재가치(연금의 현재가치)도 계산할 수 있습니다. 기초·기말 수령을 지원하며, 참고로 미래가치·원금 합계·이자 합계, 기간 수가 20 이내의 정수라면 기간별 추이표도 나옵니다
- ‘미래의 돈을 지금의 가치로 되감는’ 할인의 모습을 그래프로 확인할 수 있습니다(PNG·SVG로 저장 가능)
- 이 페이지의 금액은 모두 플러스로 입력하기만 하면 됩니다. 재무용 계산기의 부호 규칙(나가는 돈은 마이너스)을 쓰지 않으므로 처음이라도 헷갈리지 않습니다
- 공식의 쉬운 해설과 Excel(PV 함수)·Google 스프레드시트·Python에 복사해 쓸 수 있는 수식도 이 페이지에 정리되어 있습니다
이 계산은 어디에 쓰일까요?
답은 ‘지금의 1,000만 원’입니다. 연 2%로 운용할 수 있다고 하면 10년 뒤의 1,000만 원의 현재가치는 \(10000000 \div 1.02^{10} \fallingdotseq 8203483\)원으로, 지금의 1,000만 원보다 약 180만 원 적은 가치입니다.
‘같은 금액이면 일찍 받는 쪽이 이득’이라는 감각을, 운용 수익률을 가정해서 숫자로 바꾸는 것이 현재가치입니다. 기다리는 동안 얻을 수 있었을 운용 수익을 기회비용이라고 합니다.
한국의 연금복권720+ 1등은 당첨금을 한꺼번에 받지 않고 매월 700만 원씩 20년 동안(240회, 세전 총 16억 8,000만 원) 나누어 받습니다. 이 돈이 지금 얼마의 가치인지는 바로 현재가치 계산으로 알 수 있습니다. 연 3%(월 0.25%)로 할인하면 기간 수 N = 240, 이율 0.25%, 매기 수령액 700만 원으로 현재가치는 약 12억 6,218만 원입니다.
결론은 ‘얼마로 운용할 수 있다고 보는지’(가정하는 할인율)에 따라 달라집니다. 실제로는 여러 할인율로 계산해 보는 것이 좋습니다(세금은 넣지 않았습니다).
퇴직금이나 퇴직연금은 ‘일시금으로 한꺼번에 받을지’, ‘연금으로 나누어 받을지’를 고를 수 있습니다. 예를 들어 ‘매년 1,200만 원씩 20년 동안(총 2억 4,000만 원)’을 연 2%로 할인하면 현재가치는 약 1억 9,622만 원입니다. 일시금으로 받을 수 있는 금액과 이 현재가치를 나란히 놓는 것이 비교의 출발점입니다.
실제 판단에서는 세금(연금으로 받으면 퇴직소득세가 줄어드는 제도가 있습니다), 예상 수명, 운용 방법 등이 크게 영향을 주므로, 이 계산은 시간가치 부분만 떼어 낸 것입니다. 결론으로 삼지 말고 금융회사나 전문가에게 확인하세요.
할인채(무이표채)는 중간에 이자를 주지 않고 만기에 한 번만 돈을 줍니다. 15년 뒤에 1,000만 원을 주는 채권을 연 4%로 할인하면 현재가치는 약 555만 2,645원으로, 비슷한 투자가 연 4%를 벌 수 있을 때 이 채권의 대략적인 지금 가격입니다.
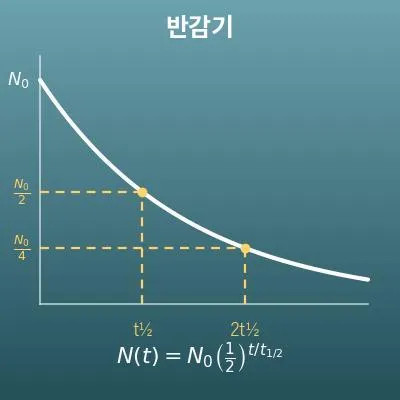
금리가 오르면 채권 가격이 떨어지는 이유도 같은 원리입니다. 할인율이 높아지면 같은 미래의 돈도 지금 가치가 작아집니다. 채권·예금 등 미래에 정해진 돈을 받는 상품을 비교할 때 도움이 됩니다.
기업이 설비 투자나 신규 사업을 결정할 때 쓰는 대표적인 방법인 ‘NPV(순현재가치)법’은 미래의 매출·비용 등의 현금흐름을 하나씩 이 페이지의 공식으로 현재가치로 바꿔 합계하는 것입니다. 합계가 플러스면 그 투자는 할인율 이상으로 돈을 불릴 것으로 봅니다.
회계·재무관리·공공사업의 비용 편익 분석에서도 같은 계산이 쓰이므로, 할인은 돈과 관련된 일에서 공통으로 쓰는 언어입니다.
공식과 그래프
용어·기호 해설
기호
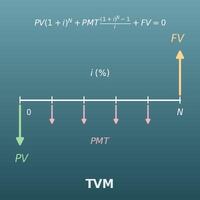
| \(PV\) | 피브이(현재가치) | 현재가치(Present Value)입니다. 미래의 돈을 ‘지금 돈으로 바꾸면 얼마인지’로 나타낸 금액으로, 이 페이지에서 구하려는 값입니다. |
| \(FV\) | 에프브이(미래가치) | 미래가치(Future Value)입니다. 미래의 어느 시점에 받는 돈의 금액으로, ‘미래의 일시금’ 모드에서 입력하고 ‘연금’ 모드에서는 참고로 표시합니다. |
| \(PMT\) | 페이먼트 | 매기 수령액(Payment)입니다. 매기 반복해서 받는(또는 적립하는) 돈의 금액입니다. |
| \(N\) | 엔 | 기간 수입니다. 이자가 붙는 기간의 수로, 연 1회 수령이면 햇수와 같아서 10년이면 \(N = 10\)입니다. |
| \(I/Y\) | 아이 와이 | 1기당 이율을 %로 나타낸 것(Interest per Year)입니다. 재무용 계산기의 키 이름을 그대로 쓴 것으로, 연 1회 수령이면 연이율 그 자체입니다. |
| \(r\) | 알 | 1기당 이율을 소수로 나타낸 것입니다. 6%라면 \(r = 0.06\)입니다(\(I/Y \div 100\)). |
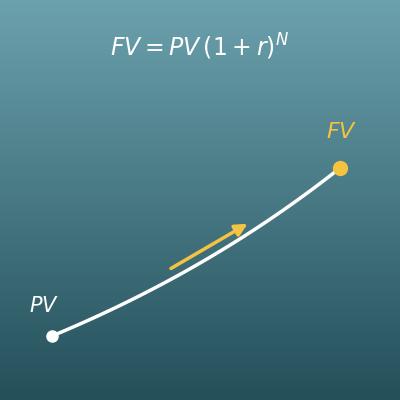
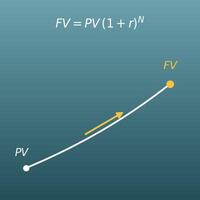
| \((1+r)^N\) | 일 더하기 알의 엔제곱 | 돈이 \(N\)기 동안 불어나는 배율입니다. 연이율 6%·10년이라면 \(1.06^{10} \fallingdotseq 1.79\)배입니다. 현재가치는 이 배율로 나누어 미래의 돈을 지금으로 되감습니다. |
| \((1+r)^{-N}\) | 일 더하기 알의 마이너스 엔제곱 | 마이너스 지수는 ‘\((1+r)^N\)으로 나눈다’는 뜻입니다. \(1.06^{-10} = 1 \div 1.06^{10}\)처럼 할인을 곱셈의 형태로 쓸 수 있습니다. |
용어
| 현재가치 | 미래의 돈을 ‘지금 돈으로 바꾸면 얼마인지’로 나타낸 금액입니다. 예를 들어 연 2%로 운용할 수 있다면 1년 뒤의 102만 원은 지금의 100만 원과 같은 가치입니다. |
| 미래가치 | 지금의 돈이나 매기의 적립이 이자를 포함해 미래에 얼마가 되는지를 나타낸 금액입니다. 현재가치와 딱 짝을 이루는 말입니다. |
| 할인 | 미래의 돈을 현재가치로 바꾸는 계산을 말합니다. 미래의 금액을 \((1+r)^N\)으로 나누므로 ‘할인한다’고 합니다. 이자를 붙여 불리는 계산(복리)과 정반대 방향입니다. |
| 할인율 | 할인에 쓰는 이율을 말하며, 이 페이지의 이율 I/Y가 이에 해당합니다. ‘그 돈을 운용하면 몇 %로 불릴 수 있는지’의 예상으로, 높을수록 미래의 돈의 지금 가치는 작아집니다. |
| 연금 | 수학·재무관리에서는 ‘매기 같은 금액을 계속 받는 돈의 흐름’을 말합니다(영어 annuity). 국민연금 같은 공적연금뿐 아니라 할부로 받는 돈이나 적립도 같은 형태입니다. |
| 연금의 현재가치계수 | 매기 1원씩 받을 권리가 지금 돈으로 얼마인지를 나타내는 배율(\(\dfrac{1-(1+r)^{-N}}{r}\))입니다(연금 현가계수, PVIFA). 재무관리·재무설계에서 배우는 ‘6가지 계수’의 하나로, 매기 수령액에 곱해서 씁니다. |
| NPV(순현재가치) | 들어오고 나가는 돈(받는 돈과 내는 돈) 각각의 현재가치를, 받는 돈은 플러스·내는 돈은 마이너스로 해서 모두 더한 값(Net Present Value)입니다. 설비 투자나 사업의 채산 판단에 쓰이며, 이 페이지의 ‘하나의 금액의 현재가치’가 그 부품이 됩니다. |
| 기회비용 | ‘그 돈을 다른 곳(운용 등)에 썼다면 얻을 수 있었을 이익’을 말합니다. 미래의 돈이 지금의 돈보다 가치가 낮은 것은 기다리는 동안 운용할 기회를 잃기(기회비용이 들기) 때문입니다. |
| 기말 지급 | 매기 수령을 각 기간의 끝에 하는 방식입니다. 일반적인 연금·적립은 이쪽입니다. |
| 기초 지급 | 매기 수령을 각 기간의 처음에 하는 방식입니다. 기말 지급보다 1기 일찍 받는 만큼 현재가치가 (1 + r)배 커집니다. |
| 복리 | 붙은 이자에도 다음 이자가 붙는 원리입니다. 현재가치의 계산은 이 복리로 돈이 불어나는 배율 \((1+r)^N\)을 ‘나누는’ 쪽에 쓴 것입니다. |
먼저 알아 두면 좋은 내용
이 페이지의 계산을 ‘의미를 이해하고’ 쓸 수 있도록, 먼저 알아 두면 좋은 내용을 정리했습니다.
| 비율과 백분율(초등학교 6학년, 11~12세) |
|
| 거듭제곱(중학교 1학년, 12~13세) |
|
| 복리의 기본(이 사이트의 ‘복리 계산기’ 페이지) |
|
| 음의 지수(고등학교 수학Ⅰ, 심화) |
|
Excel로 계산하는 방법
| 1기당 이율(6%라면 0.06) | 0.06 |
| 기간 수 N | 10 |
| 미래가치 FV | 1000 |
| 현재가치 PV | =-PV(B1,B2,0,B3) |
| 1기당 이율(6%라면 0.06) | 0.06 |
| 기간 수 N | 10 |
| 매기 수령액 PMT | 100 |
| 현재가치 PV | =-PV(B1,B2,B3,0,0) |
| 1기당 이율(5%라면 0.05) | 0.05 |
| 기간 수 N | 5 |
| 매기 수령액 PMT | 200 |
| 현재가치 PV | =-PV(B1,B2,B3,0,1) |
PV 함수는 재무용 계산기와 같은 부호 규칙(받는 돈을 넣으면 답이 마이너스)을 따르므로, 앞에 ‘-’를 붙여 ‘=-PV(…)’로 하면 이 페이지와 같은 플러스 금액이 됩니다.
첫 번째 표는 B4에 558.39, 두 번째는 736.01, 세 번째는 909.19가 됩니다. 마지막 인수는 수령 시점으로, 0(생략) = 기말, 1 = 기초입니다.
Google 스프레드시트로 계산하는 방법
| 1기당 이율(6%라면 0.06) | 0.06 |
| 기간 수 N | 10 |
| 미래가치 FV | 1000 |
| 현재가치 PV | =-PV(B1,B2,0,B3) |
| 1기당 이율(6%라면 0.06) | 0.06 |
| 기간 수 N | 10 |
| 매기 수령액 PMT | 100 |
| 현재가치 PV | =-PV(B1,B2,B3,0,0) |
| 1기당 이율(5%라면 0.05) | 0.05 |
| 기간 수 N | 5 |
| 매기 수령액 PMT | 200 |
| 현재가치 PV | =-PV(B1,B2,B3,0,1) |
Python으로 계산하는 방법
future_value = 1000       # 미래가치 FV(일시금에 사용)
payment = 100             # 매기 수령액 PMT(연금에 사용)
periods = 10              # 기간 수 N
rate_percent = 6          # 1기당 이율 I/Y(%)
is_beginning = False      # True=기초 수령, False=기말 수령(연금에 사용)

r = rate_percent / 100

# 미래의 일시금의 현재가치: PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"일시금의 현재가치 = {pv_lump:,.2f}")
print(f"할인된 금액 = {future_value - pv_lump:,.2f}")

# 매기 수령의 현재가치(연금). 이율 0%면 할인이 없으므로 PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"매기 수령의 현재가치 = {pv_annuity:,.2f}")
LaTeX 등 수식 언어로 쓰는 법(복사 가능)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
ChatGPT 에게 물어서 계산하는 방법
당신은 현재가치(Present Value) 계산 도우미입니다. 다음 계산을 반드시 Python 코드를 실제로 실행해서 하고, 실행 결과의 숫자만을 근거로 답해 주세요(암산이나 추측으로 답하지 마세요).

이율은 1기당 6%로 일정합니다(r = 0.06).
다음 값을 각각 구해 주세요.
1. 10년 뒤에 받는 1,000원의 현재가치: PV = FV / (1+r)^N
2. 할인된 금액(FV − PV)
3. 매년 100원씩 10년 동안 각 해의 끝에 받는 경우의 현재가치: PV = PMT × (1 − (1+r)^(−N)) / r

계산에 쓴 식과 실행 결과의 숫자를 보여 주세요.
사용법
-
1숫자 입력계산하고 싶은 숫자를 입력란에 입력합니다
-
2계산‘계산’ 버튼을 누릅니다
-
3결과 확인계산 결과가 바로 표시됩니다. 계산의 원리와 공식 해설도 같은 페이지에서 확인할 수 있습니다
DataChef의 특징

전문 지식 없이도 직관적이고 간단하게 사용

개인정보를 등록하지 않고도 이용할 수 있습니다

"다운로드"를 누르면 파일이 자동으로 삭제됩니다


출처 표기 불필요

상업적 이용 허가 연락도 필요 없습니다
관련 기능
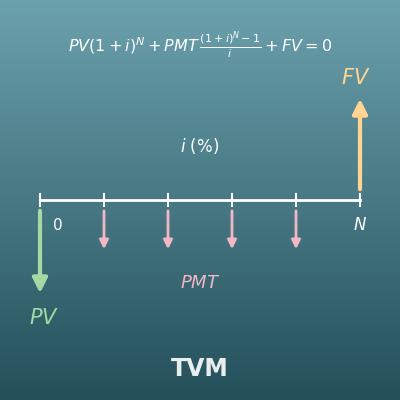
재무용 계산기(화폐의 시간가치·TVM)
N·연이율 I/Y·PV·PMT·FV의 5개 중 어느 것이든 역산할 수 있는 만능판입니다. 재무용 계산기와 같은 부호 규칙을 씁니다
복리 계산기(원리합계·단리 비교·이율 환산)
할인과 정반대 방향인, ‘지금의 돈이 미래에 얼마로 불어나는지’의 복리 원리는 이쪽입니다
이자 계산기(원금 + 적립 복리 시뮬레이션)
매월·매년 적립과 복리를 합친 잔액을 계산합니다. 이자 과세와 인플레이션 조정도 지원합니다