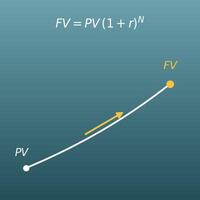
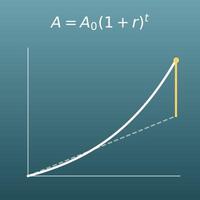Kies een stand en vul het toekomstige bedrag, het aantal periodes en de rente in. De rekenmachine bepaalt wat het toekomstige geld nu waard is (de contante waarde).
Inhoudsopgave
-
Wat je op deze pagina kunt doen
-
Waarvoor is deze berekening handig?
-
Zo werkt het
-
Formules en grafieken
-
Symbolen en begrippen
-
Handig om vooraf te weten
-
Berekenen met Excel
-
Berekenen met Google Spreadsheets
-
Berekenen met Python
-
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
-
Zo laat je ChatGPT de berekening doen
-
Kenmerken van DataChef
-
Gerelateerde functies
-
Alle rekenmachines van NumberChef
Wat je op deze pagina kunt doen
- Vul het bedrag in dat je na \(N\) periodes ontvangt, het aantal periodes en de rente, en je ziet wat dat toekomstige geld nu waard is (de contante waarde \(PV\)) en hoeveel de korting is (\(FV - PV\))
- Schakel de stand om om de contante waarde van een annuïteit te berekenen, waarbij je elke periode hetzelfde bedrag ontvangt. Betalingen aan het begin of aan het einde van elke periode worden ondersteund. Ter vergelijking zie je ook de eindwaarde, het totaal van de betalingen en de totale rente, en een tabel per periode als het aantal periodes een geheel getal tot en met 20 is
- Een grafiek laat zien hoe disconteren toekomstig geld terugrekent naar de waarde van nu (opslaan als PNG of SVG)
- Alle bedragen op deze pagina vul je in als positieve getallen. Er is geen tekenafspraak zoals op een financiële rekenmachine (geld dat je uitgeeft is negatief), dus het is ook de eerste keer makkelijk
- Een heldere uitleg van de formules en formules om te kopiëren voor Excel (de functie HW), Google Spreadsheets en Python staan ook op deze pagina
Waarvoor is deze berekening handig?
Het antwoord is “€ 10.000 nu”. Kan geld 2% per jaar opleveren, dan is de contante waarde van € 10.000 over 10 jaar \(10000 \div 1{,}02^{10} \approx 8203{,}48\) euro, ongeveer € 1.797 minder dan € 10.000 nu.
Contante waarde zet het gevoel dat “hetzelfde bedrag eerder krijgen beter is” om in een getal, op basis van een aangenomen rendement. Het rendement dat je misloopt door te wachten heet opportuniteitskosten.
Soms mag je kiezen tussen een bedrag ineens (een lager bedrag) en een annuïteit in termijnen over meerdere jaren (een hoger totaal), bijvoorbeeld bij een schadevergoeding of een uitkering, en contante waarde is precies hoe je die vergelijkt. Elk jaar € 20.000 gedurende 20 jaar (€ 400.000 in totaal), gedisconteerd tegen 3%, heeft bijvoorbeeld een contante waarde van ongeveer € 297.549. Wordt je een bedrag ineens van € 300.000 aangeboden, dan is dat onder deze aanname iets meer waard.
De conclusie hangt af van de rente die je denkt te kunnen verdienen (de aangenomen disconteringsvoet). In de praktijk reken je met meerdere disconteringsvoeten en zoek je het punt waar het antwoord omslaat (belastingen zijn hier niet meegerekend).
Een aankoop kun je soms contant betalen of in termijnen. Neem € 1.200 contant of 12 maandtermijnen van € 105 aan het einde van elke maand (€ 1.260 in totaal). Reken je met een rente van 3% per jaar (0,25% per maand), dan zijn die 12 termijnen gedisconteerd samen ongeveer € 1.239,76 waard.
Dat is meer dan € 1.200, dus onder deze aanname is contant betalen goedkoper. Zo zie je wat het uitstel je werkelijk kost. In de praktijk spelen kosten, de werkelijke rente en je eigen mogelijkheid om te sparen of te lenen een grote rol, dus gebruik dit als richtlijn.
Een nulcouponobligatie keert op de einddatum één bedrag uit en daarvoor niets. Een obligatie die over 15 jaar € 10.000 uitkeert, gedisconteerd tegen 4% per jaar, heeft een contante waarde van ongeveer € 5.552,65. Dat is ongeveer de prijs waarvoor zo’n obligatie nu zou worden verhandeld als vergelijkbare beleggingen 4% opleveren.
Hetzelfde idee laat zien waarom obligatiekoersen dalen als de rente stijgt: een hogere disconteringsvoet maakt dezelfde toekomstige betaling nu minder waard. Dat helpt als je obligaties, deposito’s en andere vaste betalingen in de toekomst vergelijkt.
Netto contante waarde (NCW), de gangbare methode waarmee bedrijven beslissen over nieuwe apparatuur of projecten, rekent elke toekomstige kasstroom, zoals omzet of kosten, met de formule op deze pagina om naar de contante waarde en telt ze allemaal op. Is het totaal positief, dan groeit de investering naar verwachting sneller dan de disconteringsvoet.
Dezelfde berekening wordt gebruikt in de boekhouding, bij bedrijfsfinanciering en bij de kosten-batenanalyse van publieke projecten, dus disconteren is een gemeenschappelijke taal in alles wat met geld te maken heeft.
Formules en grafieken
Symbolen en begrippen
Symbolen
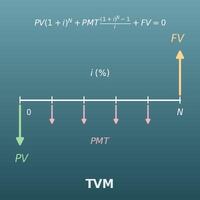
| \(PV\) | P V | Contante waarde. Wat toekomstig geld waard is in geld van nu. Dit is de waarde die deze pagina berekent. |
| \(FV\) | F V | Eindwaarde. Het bedrag dat je op een toekomstig moment ontvangt. Je vult het in bij “Toekomstig bedrag ineens”; bij de stand annuïteit staat het ter vergelijking. |
| \(PMT\) | P M T | De betaling per periode. Het bedrag dat je elke periode ontvangt (of spaart). |
| \(N\) | N | Het aantal periodes waarover rente wordt berekend. Bij jaarlijkse betalingen is het gelijk aan het aantal jaren: 10 jaar is \(N = 10\). |
| \(I/Y\) | I per Y | De rente per periode in % (de naam komt van de toets “interest per year” op een financiële rekenmachine). Bij jaarlijkse betalingen is het de jaarrente zelf. |
| \(r\) | r | De rente per periode als decimaal getal. Bij 6% is \(r = 0{,}06\) (\(I/Y \div 100\)). |
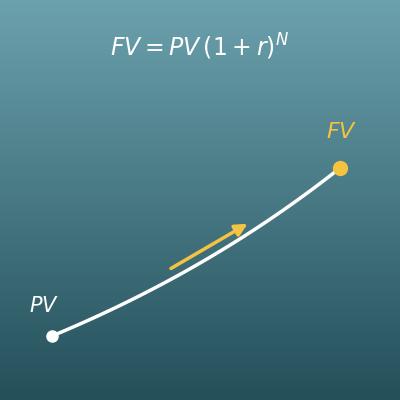
| \((1+r)^N\) | één plus r tot de macht N | Hoeveel keer het geld in \(N\) periodes groeit. Bij 6% per jaar gedurende 10 jaar is het \(1{,}06^{10} \approx 1{,}79\) keer. De contante waarde deelt door deze factor om toekomstig geld terug te rekenen naar nu. |
| \((1+r)^{-N}\) | één plus r tot de macht min N | Een negatieve exponent zegt “deel door \((1+r)^N\)”. Zoals in \(1{,}06^{-10} = 1 \div 1{,}06^{10}\) kun je disconteren zo als vermenigvuldiging opschrijven. |
Begrippen
| contante waarde | Wat toekomstig geld waard is in geld van nu. Kan geld bijvoorbeeld 2% per jaar opleveren, dan is € 10.200 over een jaar evenveel waard als € 10.000 nu. |
| eindwaarde | Hoeveel geld dat je nu hebt, of regelmatig gespaard geld, in de toekomst waard is, inclusief rente. Het is het precieze tegenovergestelde van contante waarde. |
| disconteren | Toekomstig geld omrekenen naar zijn contante waarde. Je deelt het toekomstige bedrag door \((1+r)^N\), dus de waarde wordt lager. Het is precies het omgekeerde van geld laten groeien met rente (samengestelde rente). |
| disconteringsvoet | De rente die je gebruikt om te disconteren; op deze pagina de rente I/Y. Het is de rente waartegen je denkt dat het geld zou kunnen groeien, en hoe hoger die is, hoe lager de waarde nu van toekomstig geld. |
| annuïteit | In wiskunde en financiën een reeks gelijke betalingen, elke periode één. Niet alleen pensioenen en lijfrentes, maar ook betalingen in termijnen en regelmatig sparen hebben deze vorm. |
| contante-waardefactor van een annuïteit | De factor \(\dfrac{1-(1+r)^{-N}}{r}\): wat het recht om € 1 per periode te ontvangen nu waard is. Je vermenigvuldigt hem met de betaling per periode. |
| netto contante waarde (NCW) | De som van de contante waarden van al het geld dat binnenkomt en uitgaat, waarbij ontvangen geld als plus en betaald geld als min telt. Het wordt gebruikt om bedrijfsprojecten en investeringen te beoordelen, en de contante waarde van één bedrag op deze pagina is de bouwsteen ervan. |
| opportuniteitskosten | Wat je zou hebben verdiend als je het geld voor iets anders had gebruikt, bijvoorbeeld door het te beleggen. Toekomstig geld is minder waard dan geld nu, omdat je terwijl je wacht de kans verliest om het te beleggen (je betaalt opportuniteitskosten). |
| postnumerando | Betalingen die je aan het einde van elke periode ontvangt. De meeste annuïteiten en spaarplannen werken zo. |
| prenumerando | Betalingen die je aan het begin van elke periode ontvangt. Elke betaling komt één periode eerder dan bij postnumerando, dus de contante waarde is \((1+r)\) keer zo groot. |
| samengestelde rente | Rente die zelf ook rente oplevert. De berekening van de contante waarde gebruikt de groeifactor \((1+r)^N\) van samengestelde rente aan de deelkant. |
Handig om vooraf te weten
Dit helpt je om de berekening op deze pagina echt te begrijpen, en niet alleen op de knop te drukken.
| Percentages (groep 7-8, 10-12 jaar) |
|
| Machten (klas 2, 13-14 jaar) |
|
| De basis van samengestelde rente (“Samengestelde rente berekenen” op deze site) |
|
| Negatieve exponenten (havo 5 en vwo 5-6, 16-18 jaar, voor gevorderden) |
|
Berekenen met Excel
| Rente per periode (6% = 0,06) | 0,06 |
| Aantal periodes N | 10 |
| Eindwaarde FV | 1000 |
| Contante waarde PV | =-HW(B1;B2;0;B3) |
| Rente per periode (6% = 0,06) | 0,06 |
| Aantal periodes N | 10 |
| Betaling per periode PMT | 100 |
| Contante waarde PV | =-HW(B1;B2;B3;0;0) |
| Rente per periode (5% = 0,05) | 0,05 |
| Aantal periodes N | 5 |
| Betaling per periode PMT | 200 |
| Contante waarde PV | =-HW(B1;B2;B3;0;1) |
De functie HW volgt de tekenafspraak van de financiële rekenmachine (vul je geld in dat je ontvangt, dan is het antwoord negatief), dus zet er een minteken voor, “=-HW(...)”, om hetzelfde positieve bedrag als op deze pagina te krijgen.
De eerste tabel geeft in B4 558,39, de tweede 736,01 en de derde 909,19. Het laatste argument is het betaalmoment: 0 of weggelaten = einde van de periode, 1 = begin van de periode. In Nederlandse Excel schrijf je decimalen met een komma (0,06) en scheid je de argumenten met een puntkomma.
Berekenen met Google Spreadsheets
| Rente per periode (6% = 0,06) | 0,06 |
| Aantal periodes N | 10 |
| Eindwaarde FV | 1000 |
| Contante waarde PV | =-HW(B1;B2;0;B3) |
| Rente per periode (6% = 0,06) | 0,06 |
| Aantal periodes N | 10 |
| Betaling per periode PMT | 100 |
| Contante waarde PV | =-HW(B1;B2;B3;0;0) |
| Rente per periode (5% = 0,05) | 0,05 |
| Aantal periodes N | 5 |
| Betaling per periode PMT | 200 |
| Contante waarde PV | =-HW(B1;B2;B3;0;1) |
Berekenen met Python
future_value = 1000       # eindwaarde FV (voor het bedrag ineens)
payment = 100             # betaling per periode PMT (voor de annuïteit)
periods = 10              # aantal periodes N
rate_percent = 6          # rente per periode I/Y (%)
is_beginning = False      # True = begin van de periode, False = einde van de periode (voor de annuïteit)

r = rate_percent / 100

# Contante waarde van een toekomstig bedrag ineens: PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"Contante waarde van het bedrag ineens = {pv_lump:,.2f}")
print(f"Korting = {future_value - pv_lump:,.2f}")

# Contante waarde van betalingen per periode (annuïteit). Bij 0% rente is er geen korting = PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"Contante waarde van de betalingen = {pv_annuity:,.2f}")
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
Zo laat je ChatGPT de berekening doen
Je bent een assistent voor het berekenen van de contante waarde (present value). Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

De rente is constant 6% per periode (r = 0,06).
Bereken het volgende:
1. De contante waarde van € 1.000 die je over 10 jaar ontvangt: PV = FV / (1+r)^N
2. De korting (FV − PV)
3. De contante waarde van het ontvangen van € 100 per jaar gedurende 10 jaar, aan het einde van elk jaar: PV = PMT × (1 − (1+r)^(−N)) / r

Laat de formules zien die je hebt gebruikt en de getallen uit het resultaat van de uitvoering.
Zo werkt het
-
1Vul je getallen inTyp de getallen waarmee je wilt rekenen in de invoervelden
-
2BerekenKlik op de knop “Berekenen”
-
3Bekijk het resultaatHet resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
Kenmerken van DataChef

Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Zonder persoonlijke gegevens op te geven

Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt


Geen bronvermelding vereist

Geen toestemming vooraf nodig
Gerelateerde functies
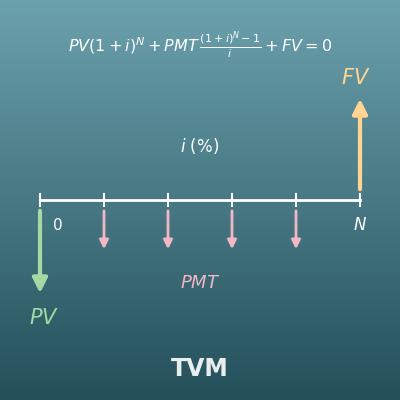
TVM-rekenmachine (tijdwaarde van geld en financiële rekenmachine)
De alles-in-één versie waarmee je N, I/Y, PV, PMT of FV berekent. Met dezelfde tekenafspraak als een financiële rekenmachine
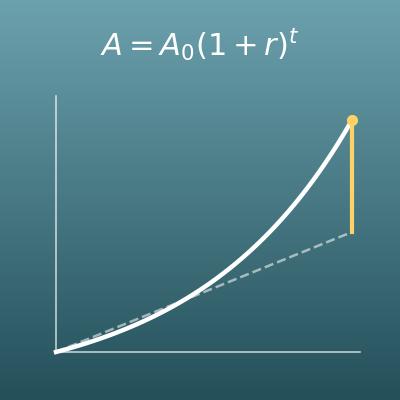
Samengestelde rente berekenen (eindkapitaal en rente omrekenen)
Het precieze omgekeerde van disconteren. Zo laat samengestelde rente geld van nu groeien tot geld later
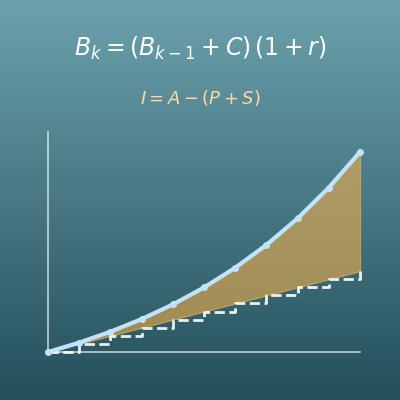
Rente berekenen (sparen met maandelijkse of jaarlijkse inleg)
Berekent je saldo met samengestelde rente plus maandelijkse of jaarlijkse inleg. Ook met belasting over de rente en inflatie