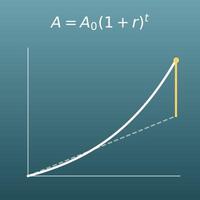Wählen Sie einen Modus und geben Sie den zukünftigen Betrag, die Anzahl der Perioden und den Zinssatz ein. Der Rechner berechnet, was das zukünftige Geld heute wert ist (seinen Barwert).
Inhaltsverzeichnis
-
Was Sie auf dieser Seite tun können
-
Wofür ist diese Berechnung nützlich?
-
Anleitung
-
Formeln und Diagramme
-
Symbole und Begriffe
-
Was Sie vorab wissen sollten
-
Mit Excel berechnen
-
Mit Google Tabellen berechnen
-
Mit Python berechnen
-
Die Formel in LaTeX und anderen mathematischen Schreibweisen (zum Kopieren)
-
Die Berechnung von ChatGPT ausführen lassen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle NumberChef-Rechner
Was Sie auf dieser Seite tun können
- Geben Sie den Betrag, den Sie nach \(N\) Perioden erhalten, die Anzahl der Perioden und den Zinssatz ein, und Sie sehen, was dieses zukünftige Geld heute wert ist (den Barwert \(PV\)) und wie hoch der Abschlag ist (\(FV - PV\))
- Wechseln Sie den Modus, um den Barwert einer Rente zu berechnen, bei der Sie in jeder Periode denselben Betrag erhalten. Zahlungen am Anfang oder am Ende jeder Periode sind möglich. Zum Vergleich erhalten Sie außerdem den Endwert, die Summe der Zahlungen und die Zinsen insgesamt, dazu eine Tabelle pro Periode, wenn die Anzahl der Perioden eine ganze Zahl bis 20 ist
- Ein Diagramm zeigt, wie die Abzinsung zukünftiges Geld auf seinen heutigen Wert zurückrechnet (speicherbar als PNG oder SVG)
- Alle Beträge auf dieser Seite geben Sie als positive Zahlen ein. Es gibt keine Vorzeichenkonvention wie bei einem Finanzrechner (Geld hinaus ist negativ), deshalb kommen auch Einsteiger gut zurecht
- Eine leicht verständliche Erklärung der Formeln und Formeln zum Kopieren für Excel (die Funktion BW), Google Tabellen und Python finden Sie ebenfalls auf dieser Seite
Wofür ist diese Berechnung nützlich?
Die Antwort lautet „10.000 € heute“. Kann Geld 2 % pro Jahr bringen, beträgt der Barwert von 10.000 € in 10 Jahren \(10000 \div 1{,}02^{10} \approx 8203{,}48\) Euro, also etwa 1.797 € weniger als 10.000 € heute.
Der Barwert macht das Gefühl, dass „derselbe Betrag früher besser ist“, mit einer angenommenen Rendite zu einer Zahl. Die Rendite, auf die Sie beim Warten verzichten, heißt Opportunitätskosten.
Manchmal können Sie zwischen einer einmaligen Kapitalabfindung (einem kleineren Betrag) und einer über viele Jahre gezahlten Rente (einer größeren Gesamtsumme) wählen, etwa beim Schadensersatz für dauerhafte Einbußen (§ 843 BGB kennt eine Geldrente und unter Umständen eine Abfindung in Kapital) oder beim Kapitalwahlrecht einer Lebens- oder Rentenversicherung. Der Barwert ist genau das Mittel, sie zu vergleichen. Zum Beispiel hat eine Rente von 50.000 € pro Jahr über 20 Jahre (1.000.000 € insgesamt), bei 3 % abgezinst, einen Barwert von etwa 743.874 €. Läge die angebotene Kapitalabfindung bei 750.000 €, wäre sie unter dieser Annahme etwas mehr wert.
Das Ergebnis hängt vom Zinssatz ab, den Sie glauben, erzielen zu können (dem angenommenen Kalkulationszinssatz). In der Praxis rechnet man mit mehreren Kalkulationszinssätzen und sucht den Punkt, an dem sich die Antwort umkehrt (Steuern und rechtliche Einzelheiten sind hier nicht berücksichtigt).
Bei manchen Zusagen der betrieblichen Altersvorsorge können Sie statt einer laufenden Rente eine einmalige Kapitalzahlung wählen. Erwarten Sie zum Beispiel 20 Jahre lang 30.000 € pro Jahr (600.000 € insgesamt), ergibt die Abzinsung bei 4 % einen Barwert von etwa 407.710 €. Der Vergleich mit dem Angebot einer Einmalzahlung beginnt bei diesem Barwert.
Bei einer echten Entscheidung spielen Steuern und Sozialabgaben, Ihre erwartete Lebensdauer und die Garantien der Zusage eine große Rolle. Diese Rechnung betrachtet nur den Zeitwert. Verstehen Sie sie nicht als endgültige Antwort, sondern klären Sie die Regeln in Ihren Unterlagen oder mit einer fachkundigen Beratung.
Eine Nullkuponanleihe zahlt bei Fälligkeit einen Betrag und vorher nichts. Eine Anleihe, die in 15 Jahren 10.000 € zahlt, hat bei einer Abzinsung mit 4 % pro Jahr einen Barwert von etwa 5.552,65 €. Das ist ungefähr der Preis, zu dem eine solche Anleihe heute verkauft würde, wenn vergleichbare Anlagen 4 % bringen.
Dieselbe Idee zeigt, warum Anleihekurse fallen, wenn die Zinsen steigen: Ein höherer Kalkulationszinssatz macht dieselbe zukünftige Zahlung heute weniger wert. Das hilft beim Vergleich von Anleihen, Festgeld und anderen festen Zahlungen in der Zukunft.
Der Kapitalwert (NPV), das Standardverfahren, mit dem Unternehmen über neue Anlagen oder Projekte entscheiden, rechnet jede zukünftige Zahlung, etwa Einnahmen oder Kosten, mit der Formel dieser Seite in ihren Barwert um und addiert alles. Ist die Summe positiv, wird von der Investition erwartet, dass sie schneller wächst als der Kalkulationszinssatz.
Dieselbe Rechnung wird im Rechnungswesen, in der Unternehmensfinanzierung und in der Kosten-Nutzen-Analyse öffentlicher Projekte verwendet, die Abzinsung ist also eine gemeinsame Sprache in allen Geldfragen.
Formeln und Diagramme
Symbole und Begriffe
Symbole
| \(PV\) | P V | Der Barwert (englisch „present value“). Was zukünftiges Geld in heutigem Geld wert ist. Das ist der Wert, den diese Seite berechnet. |
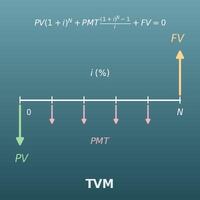
| \(FV\) | F V | Der Endwert (englisch „future value“). Der Geldbetrag, den Sie zu einem zukünftigen Zeitpunkt erhalten. Im Modus „Zukünftige Einmalzahlung“ geben Sie ihn ein, im Modus „Rente“ wird er zum Vergleich angezeigt. |
| \(PMT\) | Zahlung | Die Zahlung pro Periode (englisch „payment“). Der Betrag, den Sie in jeder Periode erhalten (oder sparen). |
| \(N\) | N | Die Anzahl der Perioden, in denen Zinsen anfallen. Bei jährlichen Zahlungen ist sie gleich der Zahl der Jahre: 10 Jahre sind \(N = 10\). |
| \(I/Y\) | I durch Y | Der Zinssatz pro Periode in % (der Name stammt von der Taste „interest per year“ eines Finanzrechners). Bei jährlichen Zahlungen ist er der Jahreszinssatz selbst. |
| \(r\) | r | Der Zinssatz pro Periode als Dezimalzahl. Bei 6 % ist \(r = 0{,}06\) (\(I/Y \div 100\)). |
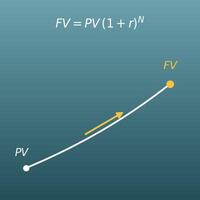
| \((1+r)^N\) | eins plus r hoch N | Das Wievielfache, auf das Geld in \(N\) Perioden wächst. Bei 6 % pro Jahr über 10 Jahre ist es \(1{,}06^{10} \approx 1{,}79\) mal so viel. Beim Barwert teilt man durch diesen Faktor, um zukünftiges Geld auf heute zurückzurechnen. |
| \((1+r)^{-N}\) | eins plus r hoch minus N | Ein negativer Exponent bedeutet „durch \((1+r)^N\) teilen“. Wie in \(1{,}06^{-10} = 1 \div 1{,}06^{10}\) lässt sich die Abzinsung so als Multiplikation schreiben. |
Begriffe
| Barwert | Der Wert von zukünftigem Geld in heutigem Geld. Kann Geld zum Beispiel 2 % pro Jahr bringen, sind 10.200 € in einem Jahr so viel wert wie 10.000 € heute (auch Gegenwartswert genannt). |
| Endwert | Der Betrag, auf den Geld von heute oder regelmäßige Sparraten samt Zinsen in der Zukunft anwachsen. Er ist das genaue Gegenstück zum Barwert. |
| Abzinsung | Das Umrechnen von zukünftigem Geld in seinen Barwert (auch Diskontierung genannt). Man teilt den zukünftigen Betrag durch \((1+r)^N\), der Wert wird also kleiner. Es ist genau die Umkehrung des Wachstums durch Zinsen (des Aufzinsens). |
| Kalkulationszinssatz | Der Zinssatz, der für die Abzinsung verwendet wird (auch Abzinsungssatz oder Diskontierungszinssatz); auf dieser Seite der Zinssatz I/Y. Es ist der Zinssatz, mit dem das Geld Ihrer Meinung nach wachsen könnte. Je höher er ist, desto geringer ist der heutige Wert von zukünftigem Geld. |
| Rente | In der Finanzmathematik ein Strom gleich hoher Zahlungen, die in jeder Periode erfolgen (englisch „annuity“). Nicht nur gesetzliche Renten und Rentenversicherungen, sondern auch Ratenzahlungen und regelmäßiges Sparen haben diese Form. |
| Rentenbarwertfaktor | Der Faktor \(\dfrac{1-(1+r)^{-N}}{r}\): was das Recht, in jeder Periode 1 € zu erhalten, heute wert ist. In der Finanzmathematik ist er einer der sechs Standardfaktoren. Man multipliziert ihn mit der Zahlung pro Periode. |
| Kapitalwert (NPV) | Die Summe der Barwerte aller Ein- und Auszahlungen, wobei erhaltenes Geld als Plus und gezahltes Geld als Minus zählt (englisch „net present value“). Man benutzt ihn zur Beurteilung von Projekten und Investitionen von Unternehmen, und der Barwert eines einzelnen Betrags auf dieser Seite ist sein Baustein. |
| Opportunitätskosten | Der Gewinn, den Sie gehabt hätten, wenn Sie das Geld anders verwendet hätten, zum Beispiel angelegt. Zukünftiges Geld ist weniger wert als Geld heute, weil Ihnen beim Warten die Chance entgeht, es anzulegen (Sie zahlen Opportunitätskosten). |
| nachschüssige Rente | Zahlungen, die am Ende jeder Periode erfolgen. Die meisten Renten und Sparpläne funktionieren so. |
| vorschüssige Rente | Zahlungen, die am Anfang jeder Periode erfolgen. Jede Zahlung kommt eine Periode früher als bei einer nachschüssigen Rente, deshalb ist der Barwert \((1+r)\)-mal so groß. |
| Zinseszins | Die Regel, dass auch Zinsen wieder Zinsen bringen. Die Berechnung des Barwerts verwendet den Wachstumsfaktor \((1+r)^N\) des Zinseszinses auf der Seite des Teilens. |
Was Sie vorab wissen sollten
Hier steht, was Ihnen hilft, die Berechnung dieser Seite wirklich zu verstehen und nicht nur den Knopf zu drücken.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–8, 12–14 Jahre) |
|
| Grundlagen des Zinseszinses (Klasse 9–10, 14–16 Jahre) |
|
| Negative Exponenten (Oberstufe, Vertiefung) |
|
Mit Excel berechnen
| Zinssatz pro Periode (6 % sind 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Endwert FV | 1000 |
| Barwert PV | =-BW(B1;B2;0;B3) |
| Zinssatz pro Periode (6 % sind 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Zahlung pro Periode PMT | 100 |
| Barwert PV | =-BW(B1;B2;B3;0;0) |
| Zinssatz pro Periode (5 % sind 0,05) | 0,05 |
| Anzahl der Perioden N | 5 |
| Zahlung pro Periode PMT | 200 |
| Barwert PV | =-BW(B1;B2;B3;0;1) |
Die Funktion BW folgt der Vorzeichenkonvention von Finanzrechnern (geben Sie Geld ein, das Sie erhalten, ist das Ergebnis negativ). Setzen Sie deshalb ein Minuszeichen davor, „=-BW(...)“, um denselben positiven Betrag wie auf dieser Seite zu erhalten.
Die erste Tabelle zeigt in B4 558,39, die zweite 736,01 und die dritte 909,19. Das letzte Argument ist der Zahlungszeitpunkt: 0 oder weggelassen = Periodenende, 1 = Periodenanfang.
Mit Google Tabellen berechnen
| Zinssatz pro Periode (6 % sind 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Endwert FV | 1000 |
| Barwert PV | =-BW(B1;B2;0;B3) |
| Zinssatz pro Periode (6 % sind 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Zahlung pro Periode PMT | 100 |
| Barwert PV | =-BW(B1;B2;B3;0;0) |
| Zinssatz pro Periode (5 % sind 0,05) | 0,05 |
| Anzahl der Perioden N | 5 |
| Zahlung pro Periode PMT | 200 |
| Barwert PV | =-BW(B1;B2;B3;0;1) |
Mit Python berechnen
future_value = 1000       # Endwert FV (für die Einmalzahlung)
payment = 100             # Zahlung pro Periode PMT (für die Rente)
periods = 10              # Anzahl der Perioden N
rate_percent = 6          # Zinssatz pro Periode I/Y (%)
is_beginning = False      # True = Periodenanfang, False = Periodenende (für die Rente)
r = rate_percent / 100
# Barwert einer zukünftigen Einmalzahlung: PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"Barwert der Einmalzahlung = {pv_lump:.2f}")
print(f"Abschlag = {future_value - pv_lump:.2f}")
# Barwert von Zahlungen pro Periode (Rente). Bei einem Zinssatz von 0 % gibt es keinen Abschlag = PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"Barwert der Zahlungen = {pv_annuity:.2f}")
Die Formel in LaTeX und anderen mathematischen Schreibweisen (zum Kopieren)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
Die Berechnung von ChatGPT ausführen lassen
Sie sind ein Assistent für die Barwertberechnung. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort ausschließlich auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf oder durch Raten rechnen).
Der Zinssatz beträgt konstant 6 % pro Periode (r = 0,06).
Berechnen Sie Folgendes:
1. Den Barwert von 1.000 €, die Sie in 10 Jahren erhalten: PV = FV / (1+r)^N
2. Den Abschlag (FV − PV)
3. Den Barwert davon, 10 Jahre lang jedes Jahr 100 € am Ende des Jahres zu erhalten: PV = PMT × (1 − (1+r)^(−N)) / r
Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Zahlen eingebenGeben Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ablesenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
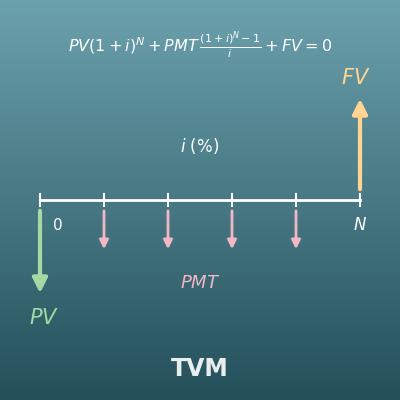
Finanzrechner (Zeitwert des Geldes, TVM)
Die Alles-in-einem-Version, die jede der Größen N, I/Y, PV, PMT und FV berechnet. Sie verwendet dieselbe Vorzeichenkonvention wie ein Finanzrechner
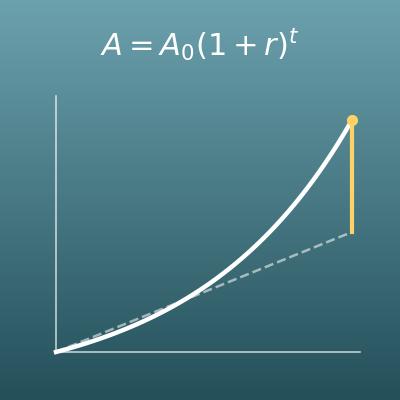
Zinseszinsrechner (Endkapital berechnen und Zinssatz umrechnen)
Genau die Umkehrung der Abzinsung. Wie Zinseszins Geld von heute zu Geld von morgen wachsen lässt
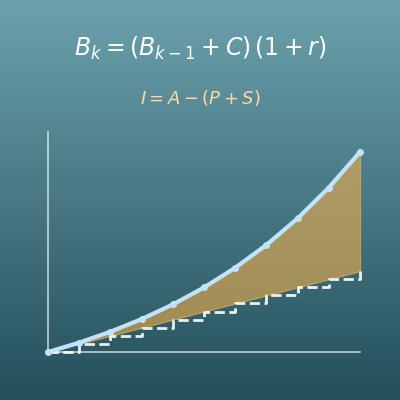
Sparplanrechner (Zinseszins mit regelmäßigen Sparraten)
Berechnet das Guthaben aus monatlichen oder jährlichen Sparraten und Zinseszins. Auch Steuer auf die Zinsen und Inflation sind möglich
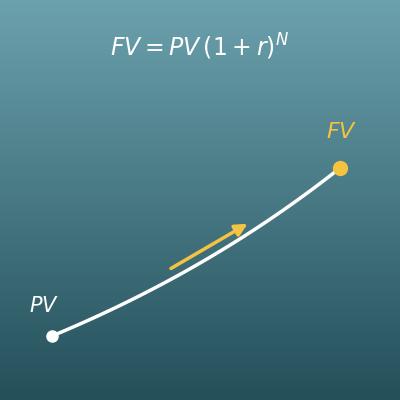
Endwertrechner (Zinseszins mit regelmäßigen Einzahlungen)
Das Spiegelbild dieser Seite. Berechnet, auf wie viel Geld von heute und regelmäßige Einzahlungen in der Zukunft anwachsen