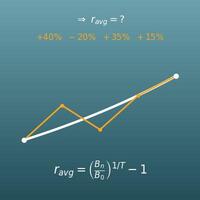Wählen Sie die Berechnung. „Endkapital berechnen“ ermittelt Endkapital und Zinsen aus Kapital, Zinssatz pro Jahr und Laufzeit. „Zinssatz umrechnen“ drückt denselben Zinssatz für eine andere Zinsgutschrift aus.
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Graphen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Geben Sie Kapital, Zinssatz pro Jahr und Laufzeit ein – sofort sehen Sie das Endkapital mit Zinseszins, \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\), und die Zinsen insgesamt (Zinsgutschrift jährlich, halbjährlich, vierteljährlich, monatlich, täglich oder stetig)
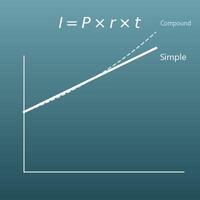
- Zusätzlich erscheinen das Endkapital bei einfacher Verzinsung und der Unterschied zum Zinseszins. Ein Graph zeigt, wie die Lücke mit den Jahren wächst
- Im Modus „Zinssatz umrechnen“ rechnen Sie einen Zinssatz auf eine andere Zinsgutschrift um, etwa einen Nominalzins mit monatlicher Verzinsung in den Effektivzins pro Jahr (5 Nachkommastellen)
- Die 72er-Regel, mit der Sie im Kopf abschätzen, nach wie vielen Jahren sich ein Kapital verdoppelt, wird bei den Formeln leicht verständlich erklärt
- Außerdem auf dieser Seite: eine leicht verständliche Erklärung der Formeln sowie Formeln zum Kopieren für Excel, Google Tabellen und Python
Wofür braucht man diese Berechnung?
Legen Sie zum Beispiel 10.000 € als Festgeld zu 2,5 % pro Jahr für 10 Jahre an, wachsen sie auf \(10000 \times 1{,}025^{10} \approx 12801\) Euro, also rund 2.801 € Zinsen. Bei 0,5 % pro Jahr sind es nach 10 Jahren nur rund 10.511 €. Durch den Zinseszins wird der Unterschied zwischen zwei Zinssätzen mit der Zeit immer größer.
In Deutschland unterliegen Zinsen der Abgeltungsteuer (25 % plus Solidaritätszuschlag, ggf. Kirchensteuer), allerdings erst über dem Sparer-Pauschbetrag von 1.000 € pro Jahr (bei Zusammenveranlagung 2.000 €). Im Beispiel sind es im Schnitt rund 280 € Zinsen pro Jahr – mit Freistellungsauftrag also steuerfrei. Zinssätze ändern sich; nehmen Sie die Rechnung als Schätzung „vor Steuern, bei festem Zinssatz“.
Beim Leihen arbeitet der Zinseszins gegen Sie. Bleibt eine Schuld von 5.000 € zu 12 % pro Jahr 5 Jahre lang unbezahlt (der Einfachheit halber mit jährlicher Verzinsung), wächst sie auf \(5000 \times 1{,}12^{5} \approx 8812\) Euro. Bei Dispokredit oder Teilzahlung mit der Kreditkarte werden die Zinsen meist monatlich oder vierteljährlich berechnet – dann wächst die Schuld noch schneller (bei monatlicher Verzinsung rund 9.083 €).
Wer vorher weiß, wie schnell Schulden wachsen, kann sich besser davor schützen, sich zu überschulden.
Bei vielen Krediten (Ratenkredit, Baufinanzierung, Dispo) werden die Zinsen mit einem Monatszins von „vereinbarter Zinssatz pro Jahr : 12“ berechnet. Diese Zinsen jeden Monat anzurechnen, ist genau die monatliche Verzinsung. Ein Sollzins von 12 % entspricht deshalb bei jährlicher Verzinsung \((1 + 0{,}01)^{12} - 1 \approx 12{,}68\,\%\). Genau diese Rechnung macht der Modus „Zinssatz umrechnen“ auf dieser Seite.
Der effektive Jahreszins, den Banken bei Verbraucherkrediten nach der Preisangabenverordnung angeben müssen, enthält zusätzlich bestimmte Kosten des Kredits – es geht also nicht nur um den Zinseszins. Die Monatsrate eines Kredits, den Sie monatlich tilgen, ergibt sich aus einer anderen Formel (Annuität), die Zinseszins und Zahlungen verbindet – ihre Grundlage ist aber der Zinseszins.
Steigen die Preise jedes Jahr um 2 % (das mittelfristige Inflationsziel der Europäischen Zentralbank), folgt der Anstieg derselben Mathematik wie der Zinseszins: Nach etwa \(72 \div 2 = 36\) Jahren haben sich die Preise verdoppelt. Doppelte Preise heißen, dass man für dasselbe Geld nur noch halb so viel bekommt – der reale Wert des Bargelds hat sich halbiert.
Die langfristige Wirkung einer kleinen Zahl wie „2 % pro Jahr“ mit Zahlen statt nach Gefühl zu erfassen, ist einer der großen Vorteile der Zinseszinsrechnung.
Alles, was jedes Jahr (oder jede Stunde) um denselben Prozentsatz wächst, folgt der Formel \(A = A_0(1 + r)^t\) – auch wenn es nicht um Geld geht. Wächst eine Bevölkerung zum Beispiel dauerhaft um 1 % pro Jahr, verdoppelt sie sich in etwa 70 Jahren (genau: \(\ln 2 \div \ln 1{,}01 \approx 69{,}7\) Jahre).
Derselbe Gedanke hilft bei allem, wo Wachstum auf Wachstum aufbaut, etwa bei Bakterienkulturen, der Ausbreitung eines Virus oder Followern in sozialen Medien (in der Wirklichkeit gilt die Formel nicht mehr, sobald die Wachstumsrate nicht konstant bleibt).
Formeln und Graphen
Symbole und Begriffe
Symbole
| \(A_0\) | A null | Das Anfangskapital, also der Betrag, den Sie zu Beginn anlegen (oder leihen). (Beispiel: 10.000 €) |
| \(A\) | A | Das Endkapital, also Kapital plus Zinsen. |
| \(r\) | r | Der Zinssatz pro Jahr als Dezimalzahl. (Beispiel: bei 3 % ist \(r = 0{,}03\)) |
| \(t\) | t | Die Laufzeit in Jahren, also wie lange das Geld angelegt oder geliehen wird. |
| \(n\) | n | Die Zahl der Zinsgutschriften pro Jahr (unterjährige Verzinsung). (Beispiel: bei monatlicher Verzinsung \(n = 12\)) |
| \(m\) | m | In der Umrechnungsformel die Zahl der Zinsgutschriften pro Jahr beim Ausgangszinssatz. (Beispiel: bei monatlicher Verzinsung \(m = 12\)) |
| \(r_{\mathrm{in}}\) | r in | In der Umrechnungsformel der Zinssatz, von dem Sie ausgehen (vor der Umrechnung). |
| \(r_{\mathrm{out}}\) | r out | In der Umrechnungsformel der gesuchte Zinssatz (nach der Umrechnung). |
| \(Y\) | Y | Die Verdopplungszeit, also ungefähr so viele Jahre dauert es, bis sich das Kapital verdoppelt. Sie wird mit der 72er-Regel geschätzt. |
| \(F\) | F | Der Wachstumsfaktor pro Jahr, also wievielmal so viel Geld nach einem Jahr da ist. (Beispiel: bei 6 % mit monatlicher Verzinsung \(F \approx 1{,}0617\)) |
| \(e\) | e (Eulersche Zahl) | Die Eulersche Zahl, Basis des natürlichen Logarithmus, etwa 2,71828. Sie erscheint als Grenzwert, wenn immer häufiger verzinst wird (stetige Verzinsung), und wurde zuerst von Jakob Bernoulli bei der Untersuchung des Zinseszinses entdeckt. |
| \(\ln\) | Logarithmus naturalis (l n) | Der natürliche Logarithmus, der Logarithmus zur Basis \(e\). Er kommt in der genauen Verdopplungszeit \(\ln 2 \div \ln(1+r)\) vor. |
Begriffe
| Zinseszins | Die Zinsen werden dem Kapital gutgeschrieben, und die nächsten Zinsen werden auf die Summe gezahlt. Weil Zinsen wieder Zinsen bringen, wächst das Geld über lange Zeit viel stärker als bei einfacher Verzinsung. |
| einfache Verzinsung | Zinsen gibt es immer nur auf das Anfangskapital. Die Zinsen sind jedes Jahr gleich hoch, das Guthaben wächst also auf einer Geraden. |
| Kapital | Das Geld, das Sie zu Beginn anlegen oder leihen (Anfangskapital). Aus ihm werden die Zinsen berechnet. |
| Endkapital | Kapital plus Zinsen am Ende der Laufzeit (auch Endwert oder Endguthaben). Diese Größe berechnet der Modus „Endkapital berechnen“. |
| Zinsen | Das Geld, das man als Gegenleistung für angelegtes oder verliehenes Geld bekommt. Es ist das Endkapital minus das Kapital. |
| unterjährige Verzinsung | Zinsgutschrift mehrmals im Jahr (halbjährlich, vierteljährlich, monatlich usw.) statt einmal jährlich. Bei gleichem Zinssatz pro Jahr wächst das Geld umso etwas stärker, je häufiger die Zinsen gutgeschrieben werden. |
| stetige Verzinsung | Der theoretische Grenzfall unendlich häufiger Zinsgutschrift. Das Endkapital ist dann \(A = A_0 e^{rt}\). Sie wird oft in der Finanzmathematik und Finanztheorie verwendet. |
| Nominalzins | Der vereinbarte Zinssatz pro Jahr ohne den Zinseszinseffekt der unterjährigen Verzinsung (bei Krediten auch Sollzins). Bei monatlicher Verzinsung ergibt sich der Monatszins als Nominalzins geteilt durch 12. |
| Effektivzins | Der Zinssatz pro Jahr einschließlich des Zinseszinseffekts. Bei gleichem Nominalzins ist er umso höher, je häufiger verzinst wird. Bei Geldanlagen wird er auch Rendite genannt. |
| effektiver Jahreszins | Ein Zinssatz mit halbjährlicher, monatlicher usw. Verzinsung, umgerechnet auf jährliche Verzinsung. So lassen sich Angebote mit unterschiedlicher Verzinsung fair vergleichen. Bei Verbraucherkrediten muss er nach der Preisangabenverordnung angegeben werden und enthält dort auch bestimmte Kosten des Kredits. |
| 72er-Regel | Eine Faustregel fürs Kopfrechnen: Die Jahre, bis sich ein Kapital verdoppelt, sind etwa „72 : Zinssatz (%)“. Bei 6 % pro Jahr sind es rund 12 Jahre. |
Das sollten Sie vorher wissen
Damit Sie die Rechnung auf dieser Seite nicht nur per Knopfdruck, sondern mit echtem Verständnis nutzen, hilft Folgendes.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–9, 12–15 Jahre) |
|
| Geometrische Folgen (Oberstufe, 16–18 Jahre, zur Vertiefung) |
|
| Exponentialfunktionen, Logarithmus und die Eulersche Zahl (Klasse 10–12, 15–18 Jahre, zur Vertiefung) |
|
So berechnen Sie es in Excel
| Kapital | 10000 |
| Zinssatz pro Jahr (Dezimalzahl; 3 % ist 0,03) | 0,03 |
| Laufzeit (Jahre) | 10 |
| Endkapital (Zinseszins) | =B1*(1+B2)^B3 |
| Kapital | 10000 |
| Zinssatz pro Jahr (Dezimalzahl; 3 % ist 0,03) | 0,03 |
| Gutschriften pro Jahr (monatlich: 12) | 12 |
| Laufzeit (Jahre) | 10 |
| Endkapital (Zinseszins) | =B1*(1+B2/B3)^(B3*B4) |
| Umzurechnender Zinssatz (Dezimalzahl; 6 % ist 0,06) | 0,06 |
| Gutschriften pro Jahr, Ausgangszins (monatlich: 12) | 12 |
| Gutschriften pro Jahr, Ziel (jährlich: 1) | 1 |
| Wachstumsfaktor pro Jahr F | =(1+B1/B2)^B2 |
| Umgerechneter Zinssatz (Dezimalzahl) | =B3*(B4^(1/B3)-1) |
| Zinssatz pro Jahr (Prozentzahl, wie sie ist) | 6 |
| Ungefähre Jahre bis zur Verdopplung | =72/B1 |
„^“ bedeutet „hoch“ (so oft multiplizieren), „*“ ist Mal und „/“ ist Geteilt.
Die erste Tabelle zeigt rund 13.439,16 (Euro), die zweite rund 13.493,54 (Euro), die dritte rund 0,0617 (= 6,16778 %) und die vierte 12 (Jahre). Achtung: Zinssätze werden als Dezimalzahl eingetragen, also der Prozentsatz geteilt durch 100 (3 % ist 0,03), nicht als Prozentzahl.
So berechnen Sie es in Google Tabellen
| Kapital | 10000 |
| Zinssatz pro Jahr (Dezimalzahl; 3 % ist 0,03) | 0,03 |
| Laufzeit (Jahre) | 10 |
| Endkapital (Zinseszins) | =B1*(1+B2)^B3 |
| Kapital | 10000 |
| Zinssatz pro Jahr (Dezimalzahl; 3 % ist 0,03) | 0,03 |
| Gutschriften pro Jahr (monatlich: 12) | 12 |
| Laufzeit (Jahre) | 10 |
| Endkapital (Zinseszins) | =B1*(1+B2/B3)^(B3*B4) |
| Umzurechnender Zinssatz (Dezimalzahl; 6 % ist 0,06) | 0,06 |
| Gutschriften pro Jahr, Ausgangszins (monatlich: 12) | 12 |
| Gutschriften pro Jahr, Ziel (jährlich: 1) | 1 |
| Wachstumsfaktor pro Jahr F | =(1+B1/B2)^B2 |
| Umgerechneter Zinssatz (Dezimalzahl) | =B3*(B4^(1/B3)-1) |
| Zinssatz pro Jahr (Prozentzahl, wie sie ist) | 6 |
| Ungefähre Jahre bis zur Verdopplung | =72/B1 |
So berechnen Sie es in Python
principal = 10000        # Kapital (Euro)
annual_rate = 0.03       # Zinssatz pro Jahr (0.03 für 3 %)
years = 10               # Laufzeit (Jahre)
times_per_year = 1       # Zinsgutschriften pro Jahr (jährlich=1, halbjährlich=2, monatlich=12, täglich=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"Endkapital (Zinseszins): {compound_amount:,.2f} €")
print(f"Endkapital (einfache Verzinsung): {simple_amount:,.2f} €")
print(f"Zinseszins minus einfache Verzinsung: {compound_amount - simple_amount:,.2f} €")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>F</mi>
<mo>=</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
<mi>m</mi>
</msup>
<mo>,</mo>
<msub><mi>r</mi><mtext>out</mtext></msub>
<mo>=</mo>
<mi>n</mi>
<mrow>
<mo>(</mo>
<msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
<mo>−</mo>
<mn>1</mn>
<mo>)</mo>
</mrow>
</mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m, r_out = n(F^(1/n) - 1)
Y ≈ 72 ÷ r
Y \approx \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>Y</mi>
<mo>≈</mo>
<mfrac><mn>72</mn><mi>r</mi></mfrac>
</mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für Zinsrechnung. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort ausschließlich auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen oder schätzen).

1. Berechnen Sie Endkapital und Zinsen insgesamt, wenn 10.000 € zu 3 % pro Jahr mit jährlicher Verzinsung für 10 Jahre angelegt werden.
2. Berechnen Sie außerdem das Endkapital bei einfacher Verzinsung unter denselben Bedingungen und den Unterschied zum Zinseszins.
3. Welchem Effektivzins (jährliche Verzinsung) entsprechen 6 % pro Jahr mit monatlicher Verzinsung? Geben Sie ihn auf 5 Nachkommastellen an.

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
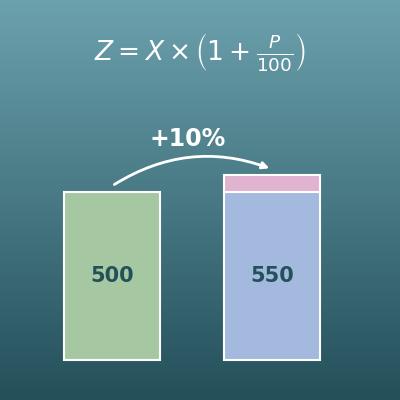
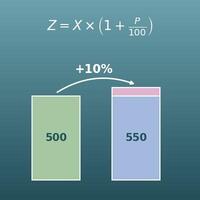
Prozentuale Veränderung berechnen – Zunahme und Abnahme
„3 % mehr“ heißt „× 1,03“ – diese prozentuale Veränderung ist ein einzelner Schritt des Zinseszinses
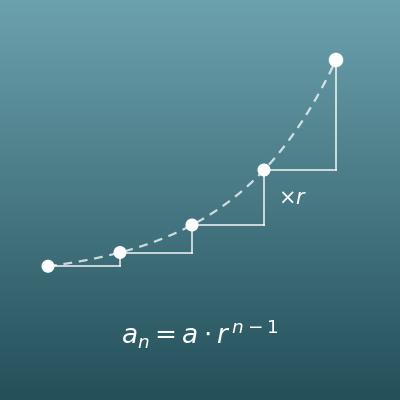
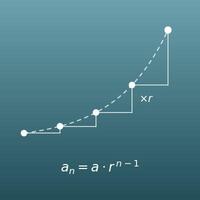
Geometrische Folge berechnen – n-tes Glied, Summe und unendliche geometrische Reihe
Ein Guthaben mit Zinseszins bildet genau eine geometrische Folge mit dem Quotienten 1 + r
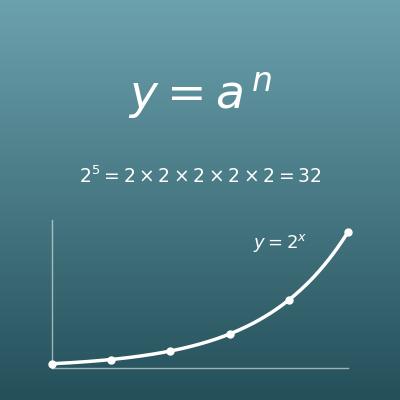
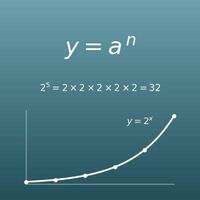
Potenzrechner – Potenzen berechnen (a hoch n)
Rechnet den Kern des Zinseszinses für sich allein – dieselbe Zahl immer wieder mit sich selbst multiplizieren
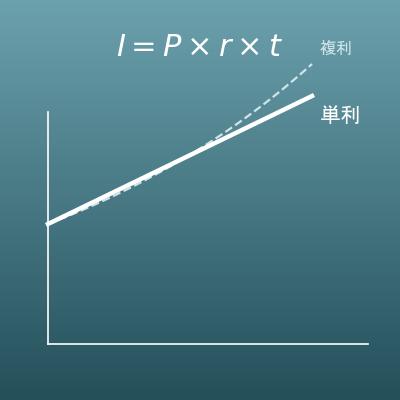
Zinsrechner – Zinsen, Kapital, Zinssatz und Laufzeit berechnen (einfache Verzinsung)
Einfache Verzinsung, bei der nur das Anfangskapital Zinsen bringt. Auch Kapital, Zinssatz oder Laufzeit lassen sich berechnen
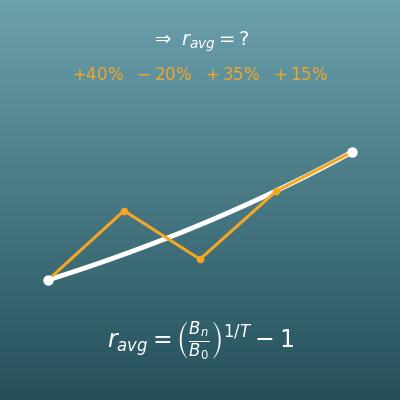
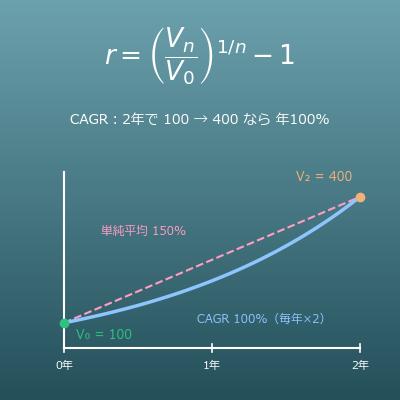
Durchschnittliche Rendite berechnen – Rendite p. a. (geometrisches Mittel) und Gesamtrendite
Schwanken die Renditen von Jahr zu Jahr, ergibt sich daraus der gleichbleibende Zinssatz pro Jahr mit demselben Endergebnis