Break-even-Point berechnen – Gewinnschwelle als Umsatz und Menge, Sicherheitsabstand und Umsatz für einen Zielgewinn
Geben Sie Fixkosten, Verkaufspreis und variable Stückkosten ein und klicken Sie auf „Berechnen“ – Sie erhalten Deckungsbeitragsquote, Break-even-Umsatz und Break-even-Menge. Für ein Geschäft ohne festen Stückpreis (etwa Auftragsarbeit oder Dienstleistungen) wählen Sie „Variable Kostenquote (%)“. Ist-Umsatz und Zielgewinn dürfen leer bleiben.
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Abbildungen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Aus Fixkosten, Verkaufspreis und variablen Stückkosten (oder der variablen Kostenquote) berechnet der Rechner Deckungsbeitragsquote, Break-even-Umsatz und Break-even-Menge (aufgerundet)
- Er beantwortet Planungsfragen wie „Meine Fixkosten liegen bei 12.000 € im Monat, ein Cappuccino kostet 4,00 € und hat 1,20 € variable Kosten. Wie viele Tassen muss ich im Monat verkaufen, um keinen Verlust zu machen?“
- Mit dem tatsächlichen Umsatz erhalten Sie den Sicherheitskoeffizienten (um wie viel Prozent der Umsatz sinken darf, bevor Verlust entsteht), die Break-even-Quote und Ihren Gewinn
- Mit einem Zielgewinn rechnet der Rechner zurück, welchen Umsatz und welche Menge Sie dafür brauchen
- Ein Break-even-Diagramm zeigt auf einen Blick, wo sich Umsatzgerade und Gesamtkostengerade (Fixkosten + variable Kosten) schneiden: den Break-even-Point. Dazu eine Erklärung der Formeln und Formeln zum Kopieren für Excel, Google Tabellen und Python
Wofür braucht man diese Berechnung?
Angenommen, Ihre Fixkosten für Miete, Personal und Grundgebühren liegen bei 12.000 € im Monat, und ein Cappuccino kostet 4,00 € bei 1,20 € variablen Kosten (Kaffee, Milch, Becher usw.). Der Stückdeckungsbeitrag beträgt 2,80 €, die Break-even-Menge also \(12{.}000 \div 2{,}8 \approx 4285{,}7\), aufgerundet 4.286 Tassen. Bei 30 Öffnungstagen im Monat sind das rund 143 Tassen am Tag, und der Break-even-Umsatz liegt bei \(12{.}000 \div 0{,}7 \approx 17{.}143\) Euro.
Der größte Nutzen dieser Rechnung: Sie prüfen vor der Eröffnung mit Zahlen, ob 143 Tassen am Tag realistisch sind. Passt das nicht zu Sitzplätzen und Öffnungszeiten, können Sie vorher gegensteuern – günstigere Miete suchen, den Preis anheben oder variable Kosten senken –, statt es erst nach der Eröffnung zu merken.
Angenommen, Sie arbeiten freiberuflich mit Fixkosten von 1.500 € im Monat (Software, Telefon und Internet, Anteil an der Wohnungsmiete fürs Arbeitszimmer) und variablen Kosten von 20 % des Umsatzes (Fremdleistungen, Zahlungsgebühren usw.). Die Deckungsbeitragsquote beträgt 80 %, der Break-even-Umsatz also \(1{.}500 \div 0{,}8 = 1{.}875\) Euro.
Sollen zusätzlich 4.000 € im Monat zum Leben übrig bleiben (vor Steuern und Sozialabgaben), beträgt der Umsatz für diesen Zielgewinn \((1{.}500 + 4{.}000) \div 0{,}8 = 6{.}875\) Euro. Auch wenn jeder Auftrag einen anderen Preis hat: Wer seine variable Kostenquote kennt, sieht den nötigen Monatsumsatz – die Grundlage für Ziele bei Stundensatz und Auftragszahl.
Hat ein Unternehmen mit 5 Mio. € Jahresumsatz einen Break-even-Umsatz von 4 Mio. €, beträgt sein Sicherheitskoeffizient \((5 - 4) \div 5 \times 100 = 20\) % und seine Break-even-Quote 80 %. Sänke der Umsatz um 20 %, läge der Gewinn also bei null.
Wie lange hält das Unternehmen durch, wenn eine Flaute oder der Verlust eines Kunden den Umsatz drückt? Sollte es seinen Break-even-Point durch niedrigere Fixkosten (Miete, Personal) senken? Der Sicherheitskoeffizient ist ein Maßstab für solche Entscheidungen; auch Banken und Unternehmensberater nutzen ihn, um die Stabilität eines Unternehmens einzuschätzen.
Ein Produkt zu 1.000 € mit 400 € variablen Stückkosten und 600.000 € Fixkosten hat eine Break-even-Menge von 1.000 Stück. Senken Sie den Preis um 10 % auf 900 €, um Kunden zu gewinnen, sinkt der Stückdeckungsbeitrag von 600 € auf 500 €, und die Break-even-Menge steigt auf \(600{.}000 \div 500 = 1200\) Stück.
„10 % Preissenkung erfordern 20 % mehr Absatz, nur um keinen Verlust zu machen“ – je kleiner der Deckungsbeitrag eines Produkts, desto stärker wirkt eine Preissenkung. Prüfen Sie vor jeder Preissenkung, ob Sie wirklich so viel mehr verkaufen können.
Angenommen, ein Produkt kostet 800 € bei 500 € variablen Stückkosten, und ein Kunde bietet einen Zusatzauftrag zum niedrigeren Preis von 650 €. Liegen die Vollkosten pro Stück einschließlich Fixkosten bei 700 €, scheint „650 € bringen Verlust“ auf den ersten Blick klar. Haben Sie aber freie Maschinen und Mitarbeiter und verursacht der Auftrag keine zusätzlichen Fixkosten, bringt jedes Stück trotzdem einen positiven Deckungsbeitrag von \(650 - 500 = 150\) Euro – jedes angenommene Stück hilft, die Fixkosten zu decken, und erhöht den Gewinn.
Diese Überlegung gilt nur, wenn die Fixkosten ohnehin anfallen (freie Kapazitäten vorhanden sind und der Auftrag Ihre bestehenden Preise nicht unter Druck setzt). Sie ist das Lehrbuchbeispiel einer Entscheidung auf Basis des Deckungsbeitrags (Annahme eines Zusatzauftrags).
Formeln und Abbildungen
Symbole und Begriffe
Symbole
| \(F\) | Ef | Die Fixkosten: die Summe der Kosten, die auch ohne Umsatz anfallen, F wie „fix“ (z. B. bei Miete, Gehältern usw. von zusammen 600.000 € im Jahr \(F = 600{.}000\)). |
| \(P\) | Pe | Der Verkaufspreis eines Stücks (einer Tasse, eines Auftrags), P wie „Preis“. |
| \(V\) | Vau | Die variablen Stückkosten: die Kosten, die jedes verkaufte Stück verursacht, V wie „variabel“. |
| \(m\) | Em | Der Stückdeckungsbeitrag, \(m = P - V\), m wie englisch „margin“. Er wird klein geschrieben, um ihn von der Deckungsbeitragsquote \(R\) zu unterscheiden. |
| \(R\) | Er | Die Deckungsbeitragsquote (%): der Anteil des Umsatzes, der zur Deckung der Fixkosten und zum Gewinn bleibt, \(R = m \div P \times 100\) oder \(100 -\) variable Kostenquote, R wie englisch „ratio“ (Verhältnis). |
| \(S\) | Es | Der Ist-Umsatz: Ihr aktueller oder erwarteter Umsatz, S wie englisch „sales“. |
| \(S_{\mathrm{BE}}\) | S Index BE | Der Break-even-Umsatz. Der Index BE steht für „Break-even“, \(S_{\mathrm{BE}} = F \div (R \div 100)\). |
| \(Q_{\mathrm{BE}}\) | Q Index BE | Die Break-even-Menge, Q wie englisch „quantity“ (Menge): \(Q_{\mathrm{BE}} = F \div m\), auf eine ganze Zahl aufgerundet. |
| \(M_{\mathrm{S}}\) | M Index S | Der Sicherheitskoeffizient (%), nach dem englischen „margin of safety“, \(M_{\mathrm{S}} = (S - S_{\mathrm{BE}}) \div S \times 100\). |
| \(T\) | Te | Der Zielgewinn: der Gewinn, der nach Abzug der Fixkosten bleiben soll, T wie englisch „target“ (Ziel). |
| \(S_{\mathrm{T}}\) | S Index T | Der Umsatz für den Zielgewinn \(T\), \(S_{\mathrm{T}} = (F + T) \div (R \div 100)\). |
Begriffe
| Break-even-Point (Gewinnschwelle) | Der Punkt, an dem der Umsatz genau den Gesamtkosten (Fixkosten + variable Kosten) entspricht und der Gewinn null ist. Wer mehr verkauft, macht Gewinn, wer weniger verkauft, Verlust. In Euro ausgedrückt ist es der Break-even-Umsatz, in Stück die Break-even-Menge. |
| Fixkosten | Kosten, die gleich bleiben, ob Umsatz (Produktions- oder Absatzmenge) steigt oder sinkt, etwa Miete, Gehälter fester Mitarbeiter, Abschreibungen, Versicherungen und Leasingraten. Sie fallen auch in einem Monat ohne Umsatz an und sind im Break-even-Diagramm deshalb eine waagerechte Linie. |
| variable Kosten | Kosten, die mit dem Umsatz (Produktions- oder Absatzmenge) steigen, etwa Material, Wareneinsatz, Verpackung, Verkaufsprovisionen und Fremdleistungen. Der Betrag pro verkauftem Stück sind die „variablen Stückkosten“, der Anteil am Umsatz die „variable Kostenquote“. |
| Deckungsbeitrag (DB) | Umsatz minus variable Kosten. Er zeigt, wie viel jeder Verkauf zur Deckung der Fixkosten beiträgt – daher der Name. (In der mehrstufigen Deckungsbeitragsrechnung unterscheidet man weitere Stufen, bei denen auch produktbezogene Fixkosten abgezogen werden.) Der Break-even-Point liegt dort, wo die Summe der Deckungsbeiträge den Fixkosten entspricht. |
| Deckungsbeitragsquote (DB-Quote) | Der Deckungsbeitrag in Prozent des Umsatzes. Sie zeigt, wie viel von jedem Euro Umsatz zur Deckung der Fixkosten und zum Gewinn bleibt, und ergibt mit der variablen Kostenquote zusammen 100 %. Sie ist die Schlüsselgröße dieser Rechnung, in der Form Break-even-Umsatz = Fixkosten ÷ Deckungsbeitragsquote. |
| variable Kostenquote | Variable Kosten in Prozent des Umsatzes, variable Kosten ÷ Umsatz × 100. Auch in einem Geschäft ohne festen Preis ist sie leicht bekannt, etwa „40 % des Umsatzes gehen in Wareneinsatz und Fremdleistungen“ – deshalb hat diese Seite einen Modus dafür. |
| Break-even-Umsatz | Der Umsatz, bei dem der Gewinn genau null ist, Fixkosten ÷ Deckungsbeitragsquote (als Dezimalzahl). Er ist die Linie „mindestens so viel verkaufen, sonst Verlust“ im Businessplan und bei der Entscheidung für eine Gründung. |
| Break-even-Menge | Die Absatzmenge, bei der der Gewinn genau null ist, Fixkosten ÷ Stückdeckungsbeitrag, aufgerundet, wenn die Division nicht aufgeht (ohne Aufrunden fehlt knapp etwas zu den Fixkosten, und es bleibt ein Verlust). |
| Sicherheitskoeffizient | Um wie viel Prozent der Ist-Umsatz über dem Break-even-Umsatz liegt, (Ist-Umsatz − Break-even-Umsatz) ÷ Ist-Umsatz × 100 (auch relativer Sicherheitsabstand). Eine Kennzahl für die Sicherheit eines Unternehmens: Sie zeigt, um wie viel Prozent der Umsatz sinken darf, bevor Verlust entsteht. |
| Break-even-Quote | Der Break-even-Umsatz in Prozent des Ist-Umsatzes, Break-even-Umsatz ÷ Ist-Umsatz × 100. Zusammen mit dem Sicherheitskoeffizienten ergibt sie 100 %. Je niedriger sie ist, desto besser verkraftet das Unternehmen einen Umsatzrückgang. |
| Umsatz für einen Zielgewinn | Der Umsatz, der nötig ist, um den angestrebten Gewinn zu erzielen, (Fixkosten + Zielgewinn) ÷ Deckungsbeitragsquote (als Dezimalzahl) – die Formel für den Break-even-Umsatz, bei der der Zielgewinn zu den Fixkosten addiert wird. |
| Gesamtkosten | Fixkosten plus variable Kosten. Im Break-even-Diagramm eine Gerade (die Gesamtkostengerade), die auf Höhe der Fixkosten beginnt und mit der Absatzmenge steigt. Wo sie die Umsatzgerade schneidet, liegt der Break-even-Point. |
| Rohertrag | Umsatz minus Wareneinsatz (Einkaufs- oder Herstellkosten). Er ähnelt dem Deckungsbeitrag, beim Rohertrag wird aber nur der Wareneinsatz abgezogen, beim Deckungsbeitrag dagegen alle mit dem Umsatz steigenden Kosten (auch Verkaufsprovisionen). In der Produktion, wo die Herstellkosten auch Fixkosten wie Abschreibungen der Fabrik enthalten, sind Rohertrag und Deckungsbeitrag nicht dasselbe. |
| Break-even-Analyse (Gewinnschwellenanalyse) | Ein Verfahren der Kostenrechnung, das den Zusammenhang von Kosten, Umsatz bzw. Absatzmenge und Gewinn untersucht (englisch CVP-Analyse). Jede Rechnung auf dieser Seite ist eine Grundformel davon. Sie gehört zum Standardstoff in BWL-Studium und IHK-Prüfungen (z. B. Betriebswirt/-in IHK). |
| Kostenauflösung | Die tatsächlichen Kosten in Fixkosten und variable Kosten aufteilen – der vorbereitende Schritt vor der Berechnung eines Break-even-Points. In der Praxis geht man meist jedes Kostenkonto durch und fragt, ob es mit dem Umsatz steigt (buchhalterische Kostenauflösung). |
Das sollten Sie vorher wissen
Damit Sie die Berechnung auf dieser Seite mit Verständnis nutzen und nicht nur auf den Knopf drücken, hilft Ihnen Folgendes.
| Prozente (Klasse 6, 11–12 Jahre) |
|
| Die drei Grundaufgaben der Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Werte „pro Stück“ (Klasse 5–6, 10–12 Jahre) |
|
| Division und Aufrunden (Klasse 4–5, 9–11 Jahre) |
|
| Terme und Umstellen von Gleichungen (Klasse 7–8, 12–14 Jahre) |
|
| Lineare Funktionen und ihr Schnittpunkt (Klasse 8, 13–14 Jahre) |
|
So berechnen Sie es in Excel
| Verkaufspreis P (€) | 1000 |
| Variable Stückkosten V (€) | 400 |
| Stückdeckungsbeitrag m (€) | =B1-B2 |
| Stückdeckungsbeitrag m (€) | 600 |
| Verkaufspreis P (€) | 1000 |
| Deckungsbeitragsquote R (%) | =B1/B2*100 |
| Fixkosten F (€) | 600000 |
| Deckungsbeitragsquote R (%) | 60 |
| Break-even-Umsatz S_BE (€) | =B1/(B2/100) |
| Fixkosten F (€) | 600000 |
| Stückdeckungsbeitrag m (€) | 600 |
| Break-even-Menge Q_BE (aufgerundet) | =AUFRUNDEN(B1/B2;0) |
| Ist-Umsatz S (€) | 1250000 |
| Break-even-Umsatz S_BE (€) | 1000000 |
| Sicherheitskoeffizient M_S (%) | =(B1-B2)/B1*100 |
| Fixkosten F (€) | 600000 |
| Zielgewinn T (€) | 300000 |
| Deckungsbeitragsquote R (%) | 60 |
| Umsatz für den Zielgewinn S_T (€) | =(B1+B2)/(B3/100) |
So zeigt die erste Tabelle in B3 600 (Stückdeckungsbeitrag 600 €), die zweite in B3 60 (Deckungsbeitragsquote 60 %), die dritte in B3 1000000 (Break-even-Umsatz 1.000.000 €), die vierte in B3 1000 (1.000 Stück), die fünfte in B3 20 (Sicherheitskoeffizient 20 %) und die sechste in B4 1500000 (1.500.000 €).
Die Funktion AUFRUNDEN in der vierten Tabelle rundet auf (Mengen sind ganze Zahlen, und schon ein fehlendes Stück bedeutet Verlust). Ersetzen Sie einfach die Eingaben durch Ihre eigenen Zahlen.
So berechnen Sie es in Google Tabellen
| Verkaufspreis P (€) | 1000 |
| Variable Stückkosten V (€) | 400 |
| Stückdeckungsbeitrag m (€) | =B1-B2 |
| Stückdeckungsbeitrag m (€) | 600 |
| Verkaufspreis P (€) | 1000 |
| Deckungsbeitragsquote R (%) | =B1/B2*100 |
| Fixkosten F (€) | 600000 |
| Deckungsbeitragsquote R (%) | 60 |
| Break-even-Umsatz S_BE (€) | =B1/(B2/100) |
| Fixkosten F (€) | 600000 |
| Stückdeckungsbeitrag m (€) | 600 |
| Break-even-Menge Q_BE (aufgerundet) | =AUFRUNDEN(B1/B2;0) |
| Ist-Umsatz S (€) | 1250000 |
| Break-even-Umsatz S_BE (€) | 1000000 |
| Sicherheitskoeffizient M_S (%) | =(B1-B2)/B1*100 |
| Fixkosten F (€) | 600000 |
| Zielgewinn T (€) | 300000 |
| Deckungsbeitragsquote R (%) | 60 |
| Umsatz für den Zielgewinn S_T (€) | =(B1+B2)/(B3/100) |
So berechnen Sie es in Python
import math

fixed_cost = 600000     # Fixkosten (€)
price = 1000            # Verkaufspreis (€ pro Stück)
variable_cost = 400     # variable Stückkosten (€ pro Stück)
actual_sales = 1250000  # Ist-Umsatz (€)
target_profit = 300000  # Zielgewinn (€)

unit_contribution = price - variable_cost                    # Stückdeckungsbeitrag
cm_ratio = unit_contribution / price * 100                    # Deckungsbeitragsquote (%)
bep_sales = fixed_cost / (cm_ratio / 100)                     # Break-even-Umsatz
bep_units = math.ceil(fixed_cost / unit_contribution)         # Break-even-Menge (aufgerundet)

safety_margin_rate = (actual_sales - bep_sales) / actual_sales * 100   # Sicherheitskoeffizient (%)
bep_ratio = bep_sales / actual_sales * 100                              # Break-even-Quote (%)
profit = actual_sales * (cm_ratio / 100) - fixed_cost                   # Gewinn

target_sales = (fixed_cost + target_profit) / (cm_ratio / 100)          # Umsatz für den Zielgewinn
target_units = math.ceil((fixed_cost + target_profit) / unit_contribution)

print(f"Stückdeckungsbeitrag: {unit_contribution} €")
print(f"Deckungsbeitragsquote: {cm_ratio} %")
print(f"Break-even-Umsatz: {bep_sales} €")
print(f"Break-even-Menge: {bep_units}")
print(f"Sicherheitskoeffizient: {safety_margin_rate} % (Break-even-Quote {bep_ratio} %)")
print(f"Gewinn: {profit} €")
print(f"Umsatz für einen Zielgewinn von {target_profit} €: {target_sales} € ({target_units} Stück)")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
m = P − V
m = P - V
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>m</mi>
<mo>=</mo>
<mi>P</mi>
<mo>−</mo>
<mi>V</mi>
</mrow>
</math>
m = P - V
p - v
m := P - V;
m = P - V;
m = P - V
R = m ÷ P × 100
R = \dfrac{m}{P} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>m</mi><mi>P</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = m/P xx 100
m/p*100
R := m/P*100;
R = m/P*100;
R = m/P × 100
S_BE = F ÷ (R ÷ 100)
S_{\mathrm{BE}} = \dfrac{F}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mi>F</mi>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_(BE) = F/(R/100)
f/(r/100)
S_BE := F/(R/100);
S_BE = F/(R/100);
S_BE = F/(R/100)
Q_BE = F ÷ m
Q_{\mathrm{BE}} = \dfrac{F}{m}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>Q</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac><mi>F</mi><mi>m</mi></mfrac>
  </mrow>
</math>
Q_(BE) = F/m
Ceiling[f/m]
Q_BE := ceil(F/m);
Q_BE = ceil(F/m);
Q_BE = F/m
M_S = (S − S_BE) ÷ S × 100
M_{\mathrm{S}} = \dfrac{S - S_{\mathrm{BE}}}{S} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>M</mi><mi mathvariant="normal">S</mi></msub>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub></mrow>
<mi>S</mi>
</mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
M_S = (S - S_(BE))/S xx 100
(s - sBE)/s*100
M_S := (S - S_BE)/S*100;
M_S = (S - S_BE)/S*100;
M_S = (S - S_BE)/S × 100
S_T = (F + T) ÷ (R ÷ 100)
S_{\mathrm{T}} = \dfrac{F + T}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">T</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>F</mi><mo>+</mo><mi>T</mi></mrow>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_T = (F + T)/(R/100)
(f + t)/(r/100)
S_T := (F + T)/(R/100);
S_T = (F + T)/(R/100);
S_T = (F + T)/(R/100)
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für Kostenrechnung (Break-even-Analyse). Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort ausschließlich auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen und nicht schätzen).

Die Fixkosten betragen 600.000 € im Jahr, der Verkaufspreis des Produkts 1.000 € und die variablen Stückkosten 400 €.
Ermitteln Sie Folgendes:
1. Den Stückdeckungsbeitrag (Preis − variable Stückkosten) und die Deckungsbeitragsquote (Stückdeckungsbeitrag ÷ Preis × 100, in %)
2. Den Break-even-Umsatz (Fixkosten ÷ Deckungsbeitragsquote als Dezimalzahl)
3. Die Break-even-Menge (Fixkosten ÷ Stückdeckungsbeitrag, auf eine ganze Zahl aufgerundet)
4. Bei einem Ist-Umsatz von 1.250.000 € den Sicherheitskoeffizienten ((Ist-Umsatz − Break-even-Umsatz) ÷ Ist-Umsatz × 100, in %) und den Gewinn
5. Den Umsatz für einen Gewinn von 300.000 € im Jahr ((Fixkosten + Zielgewinn) ÷ Deckungsbeitragsquote als Dezimalzahl) und die nötige Menge (aufgerundet)

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
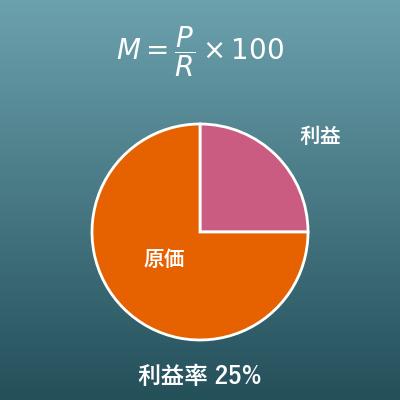
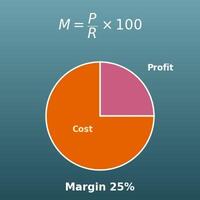
Marge berechnen – Gewinnmarge, Handelsspanne und Aufschlag aus Kosten und Verkaufspreis
Berechnet aus zwei der Werte Kosten, Verkaufspreis, Marge und Gewinn den Rest – für Preis und Kosten eines Artikels; ob sich das Geschäft samt Fixkosten trägt, zeigt diese Seite
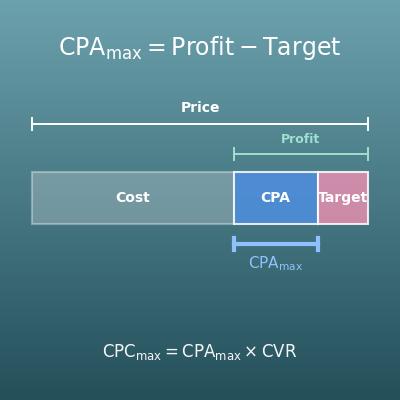
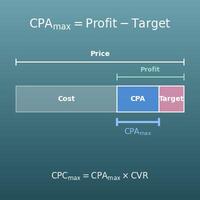
Break-even-CPA berechnen – maximaler CPA, Ziel-CPA und maximaler CPC aus Warenkorbwert und Marge
Ermittelt aus Warenkorbwert und Marge, wie viel Werbung pro Conversion höchstens kosten darf (Break-even-CPA) – die Gewinnschwelle für Werbekosten
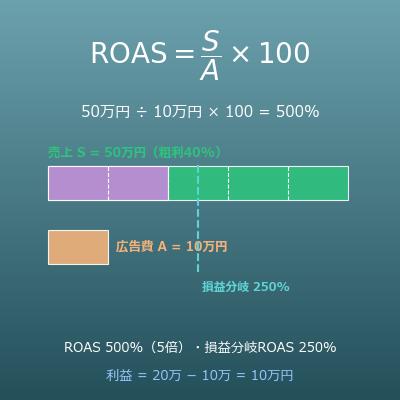
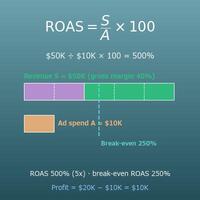
ROAS berechnen – Return on Ad Spend, Break-even-ROAS, nötiger Umsatz und maximale Werbekosten
Berechnet den ROAS aus Umsatz und Werbekosten und aus der Marge den Break-even-ROAS – das Umsatzvielfache, ab dem Werbung keinen Verlust mehr macht
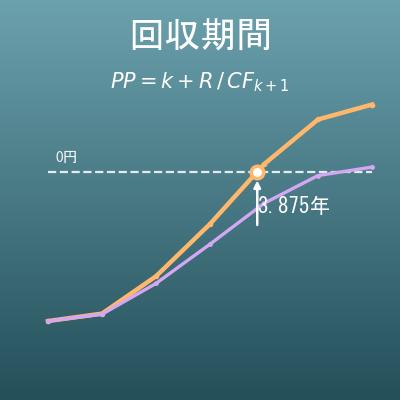
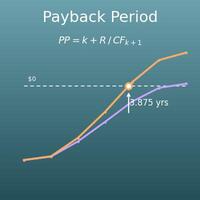
Amortisationszeit berechnen – statische und dynamische Amortisationsrechnung
Berechnet, nach wie vielen Jahren sich eine Investition über die jährlichen Cashflows amortisiert – die Gewinnschwelle in der Zeit statt in Euro