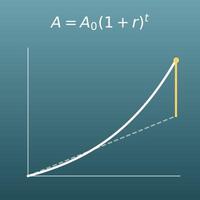Lassen Sie von den fünf Feldern (Anzahl der Perioden N, Zinssatz pro Jahr I/Y, Barwert PV, Rate PMT, Endwert FV) nur das gesuchte leer und füllen Sie die anderen vier aus. Das leere Feld wird berechnet.
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Graphen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Geben Sie vier der fünf Größen ein – Anzahl der Perioden \(N\), Zinssatz pro Jahr \(I/Y\), Barwert \(PV\), Rate \(PMT\) und Endwert \(FV\) –, dann wird die fünfte berechnet (dasselbe Fünf-Tasten-TVM wie bei Finanztaschenrechnern wie BA II Plus oder HP 12C)
- Auch die Vorzeichenkonvention ist dieselbe wie beim Finanztaschenrechner: Geld, das Sie abgeben (anlegen, sparen, zurückzahlen), ist negativ, Geld, das Sie bekommen (Kredit, Auszahlung), ist positiv. Beispiel: Sparen Sie 2.000 € pro Jahr, ist PMT = -2000
- Einstellbar sind der Zeitpunkt der Zahlungen (nachschüssig wie bei den meisten Krediten und Sparplänen oder vorschüssig), P/Y (Zahlungen pro Jahr) und C/Y (Zinsperioden pro Jahr)
- Neben dem gesuchten Wert sehen Sie die Summe aller Raten und die Zinsen insgesamt. Ist die Anzahl der Perioden eine ganze Zahl bis 20, erscheint auch eine Tabelle mit Zinsen und Saldo für jede Periode
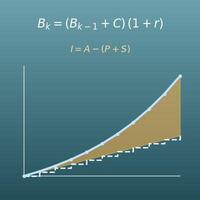
- Mit Graph des Saldos. Außerdem auf dieser Seite: eine leicht verständliche Erklärung der Formeln sowie Formeln zum Kopieren für Excel (Funktionen ZW, BW, RMZ, ZINS und ZZR), Google Tabellen und Python
Wofür braucht man diese Berechnung?
Die sechs Faktoren, die man in der Investitionsrechnung im BWL-Studium oder in der Bankausbildung lernt – Aufzinsungsfaktor, Abzinsungsfaktor, Rentenendwertfaktor, Restwertverteilungsfaktor, Rentenbarwertfaktor und Annuitätenfaktor –, sind alle Umformungen dieser einen TVM-Gleichung. Der Aufzinsungsfaktor ist zum Beispiel einfach \((1+i)^N\), der Rentenendwertfaktor \(\dfrac{(1+i)^N-1}{i}\).
Prüfen Sie sie hier mit verschiedenen Zahlen, verstehen Sie die sechs als „eine Gleichung, verschieden gelesen“ statt als sechs Dinge zum Auswendiglernen – das hilft auch bei schwierigeren Aufgaben.
„300.000 € als Annuitätendarlehen zu 3,5 % Sollzins, in 30 Jahren vollständig getilgt“ ist PV = +300.000, N = 360 (30 Jahre × 12), monatliche Zahlung (P/Y = C/Y = 12) und FV = 0; gesucht ist PMT. Die Rate beträgt rund 1.347,13 € im Monat. Insgesamt zahlen Sie rund 484.968 €, die Zinsen machen also rund 184.968 € aus.
Wer den Aufbau kennt, sieht selbst, wie stark Kreditbetrag, Zinssatz und Laufzeit jeweils wirken. In Deutschland ist der Zins meist nur 10 bis 15 Jahre festgeschrieben (Zinsbindung); danach bleibt eine Restschuld, die neu finanziert wird – die bekommen Sie hier, indem Sie N auf die Monate der Zinsbindung setzen und FV berechnen. Den genauen Betrag nennt Ihnen die Bank.
„Ich möchte 25 Jahre lang jedes Jahr 24.000 € entnehmen. Wenn mein Kapital 4 % pro Jahr bringt, wie viel brauche ich zu Beginn?“ ist PMT = +24.000, N = 25 und FV = 0; gesucht ist PV. Das Ergebnis ist rund 374.930 € (PV = −374.929,92, das Geld, das Sie zu Beginn einbringen).
Ausgezahlt werden insgesamt 600.000 €, die Differenz von rund 225.070 € erwirtschaften die Zinsen. Zu sehen, wie stark das nötige Kapital vom Zinssatz abhängt, hilft sehr bei der Planung des Ruhestands (bei echten Geldanlagen ist die Rendite nicht fest, und Verluste sind möglich).
„Wenn ich jeden Monat 200 € zu 3 % (monatliche Verzinsung) spare – wann habe ich 20.000 €?“ ist PMT = −200, FV = +20.000 und P/Y = C/Y = 12; gesucht ist N. Das Ergebnis sind rund 89,4 Monate (etwa 7,4 Jahre).
Bei 0 % wären es 100 Monate – dank der Zinsen erreichen Sie das Ziel also rund 10 Monate früher. In Zahlen zu sehen, wie viel die Zinsen helfen, macht das Berechnen von N spannend.
Für einen Ratenkredit über 20.000 € zu 5 % in 60 Monatsraten setzen Sie PV = +20.000, N = 60, P/Y = C/Y = 12 und FV = 0 und berechnen PMT. Die Rate beträgt rund 377,42 € im Monat, insgesamt rund 22.645,48 € – davon rund 2.645,48 € Zinsen.
Umgekehrt: Kennen Sie nur die Monatsrate und die Gesamtsumme, verrät Ihnen das Berechnen von I/Y den tatsächlichen Zinssatz. Das hilft beim Vergleich von Ratenkrediten, Leasing, Ratenkauf im Handel oder „0-%-Finanzierungen“ beim Handy.
Formeln und Graphen
Symbole und Begriffe
Symbole
| \(PV\) | P V | Barwert (englisch present value). Das Geld, das jetzt fließt. Positiv, wenn Sie es leihen oder bekommen, negativ, wenn Sie es anlegen oder investieren. |
| \(FV\) | F V | Endwert (englisch future value). Das Geld, das am Ende der Laufzeit fließt. Positiv, wenn Sie es am Ende bekommen, negativ, wenn Sie es zahlen. |
| \(PMT\) | Payment (Rate) | Die Rate pro Periode (englisch payment). Das Geld, das in jeder Periode fließt. Geld, das Sie abgeben, etwa Sparraten oder Kreditraten, ist negativ; Geld, das reinkommt, etwa Mieteinnahmen, ist positiv. |
| \(N\) | N | Die Anzahl der Perioden (Anzahl der Zahlungen). Bei jährlichen Zahlungen gleich der Zahl der Jahre, bei monatlichen Zahlungen (P/Y = 12) zählen Sie Monate (10 Jahre sind \(N = 120\)). |
| \(I/Y\) | I durch Y | Zinssatz pro Jahr (englisch interest per year) in %. Der Name stammt direkt von der Taste des Finanztaschenrechners. |
| \(P/Y\) | P durch Y | Zahlungen pro Jahr (englisch payments per year). Wie viele Raten \(PMT\) es in einem Jahr gibt: 1 bei jährlichen, 12 bei monatlichen Zahlungen. |
| \(C/Y\) | C durch Y | Zinsperioden pro Jahr (englisch compounding per year). Wie oft pro Jahr die Zinsen dem Saldo gutgeschrieben werden. Meist derselbe Wert wie \(P/Y\); weicht er ab, wird die Zinsperiode auf die Zahlungsperiode umgerechnet. |
| \(i\) | kleines i | Der Zinssatz pro Periode als Dezimalzahl. Bei jährlichen Zahlungen der Zinssatz pro Jahr selbst (bei 6 % ist \(i = 0{,}06\)), bei monatlichen Zahlungen der Zinssatz pro Monat. |
| \(g\) | g | Ein Schalter für den Zahlungszeitpunkt: \(g = 1\) für vorschüssig, \(g = 0\) für nachschüssig. Bei vorschüssiger Zahlung wird der \(PMT\)-Term einmal mehr mit \((1+i)\) multipliziert. |
| \(\ln\) | Logarithmus naturalis (l n) | Der natürliche Logarithmus. Ein Werkzeug, das bestimmt, wie oft man multiplizieren muss, um einen Faktor zu erreichen. Damit wird die Anzahl der Perioden \(N\) berechnet. |
Begriffe
| Zeitwert des Geldes (TVM) | Der Gedanke, dass 10.000 € heute mehr wert sind als 10.000 € in der Zukunft, weil Geld, das man jetzt hat, Zinsen bringen kann (englisch time value of money). Er ist die Grundlage der Finanzmathematik, und die Gleichung auf dieser Seite fasst ihn in eine einzige Formel. |
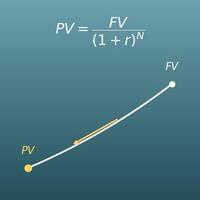
| Barwert | Was künftiges Geld in heutigem Geld wert ist. Bei 2 % pro Jahr sind zum Beispiel 10.200 € in einem Jahr genauso viel wert wie 10.000 € heute. |
| Endwert | Was aus Geld von heute oder aus regelmäßigen Sparraten einschließlich Zinsen in der Zukunft wird. |
| Abzinsung | Das Umrechnen von künftigem Geld in seinen Barwert (auch Diskontierung). Der künftige Betrag wird durch \((1+i)^N\) geteilt, der Wert wird also kleiner. Es ist genau die Umkehrung der Aufzinsung (Zinseszins). |
| Rentenendwertfaktor | Der Faktor \(\dfrac{(1+i)^N - 1}{i}\): was aus einer Zahlung von 1 € pro Periode mit Zinsen wird. Er gehört zu den sechs finanzmathematischen Faktoren der Investitionsrechnung und wird mit der Rate pro Periode multipliziert. |
| Rentenbarwertfaktor | Der Faktor \(\dfrac{1-(1+i)^{-N}}{i}\): was das Recht, pro Periode 1 € zu bekommen, heute wert ist. Er ist die Barwert-Version des Rentenendwertfaktors und wird für Renten und Kredite gebraucht (Zusammenhang zwischen Kreditbetrag und Rate). Sein Kehrwert ist der Annuitätenfaktor. |
| Zahlungsstrom | Der Fluss von Geld hinein und hinaus (englisch cash flow). Beim TVM zählt nur, wann, wie viel und in welche Richtung Geld fließt; die Richtung zeigt das Vorzeichen (Plus oder Minus). |
| Vorzeichenkonvention | Die Regel, dass Geld, das Sie abgeben (anlegen, sparen, zurückzahlen), negativ ist und Geld, das Sie bekommen (Kredit, Auszahlung), positiv. Finanztaschenrechner und die Finanzfunktionen von Excel nutzen dieselbe Regel – so passen Kredite, Sparpläne und Renten in dieselbe Gleichung. |
| nachschüssig | Zahlungen (PMT) jeweils am Ende der Periode (englisch ordinary annuity, Taste END). So funktionieren die meisten Kreditraten und Sparpläne, und es ist die Voreinstellung auf dieser Seite. |
| vorschüssig | Zahlungen (PMT) jeweils am Anfang der Periode (englisch annuity due, Taste BGN). Dieselbe Zahlung wird eine Periode früher verzinst, deshalb wird der \(PMT\)-Term einmal mehr mit \((1+i)\) multipliziert. Miete, die im Voraus gezahlt wird, und Leasingraten funktionieren so. |
| Finanztaschenrechner | Ein Taschenrechner mit eigenen TVM-Tasten (N, I/Y, PV, PMT, FV). Bekannt sind der BA II Plus von Texas Instruments und der HP 12C; sie werden etwa in der CFA-Prüfung und in der Praxis eingesetzt. Diese Seite ist eine Web-Version mit denselben fünf Tasten. |
| Bisektionsverfahren | Ein numerisches Verfahren (Intervallhalbierung), das eine Näherungslösung findet, indem es das Intervall mit der Lösung immer wieder halbiert – für Fälle, in denen sich die Lösung nicht durch Umformen isolieren lässt. Nach dem Zinssatz I/Y aufzulösen heißt, eine Gleichung N-ten Grades zu lösen, für die es keine allgemeine Formel gibt; deshalb rechnet diese Seite mit Bisektion. |
Das sollten Sie vorher wissen
Damit Sie die Rechnung auf dieser Seite nicht nur per Knopfdruck, sondern mit echtem Verständnis nutzen, hilft Folgendes.
| Positive und negative Zahlen (Klasse 6–7, 11–13 Jahre) |
|
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–9, 12–15 Jahre) |
|
| Grundlagen des Zinseszinses (Zinseszinsrechner auf dieser Website) |
|
| Logarithmus (Klasse 10–11, 15–17 Jahre, zur Vertiefung) |
|
So berechnen Sie es in Excel
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Rate PMT | -2000 |
| Barwert PV | 20000 |
| Endwert FV | =ZW(B1;B2;B3;B4;0) |
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Barwert PV | 20000 |
| Endwert FV | 0 |
| Rate PMT | =RMZ(B1;B2;B3;B4;0) |
| Anzahl der Perioden N | 5 |
| Rate PMT | 0 |
| Barwert PV | -1000 |
| Endwert FV | 1500 |
| Zinssatz pro Periode | =ZINS(B1;B2;B3;B4) |
| Zinssatz pro Periode (8 % = 0,08) | 0,08 |
| Rate PMT | 0 |
| Barwert PV | -1000 |
| Endwert FV | 2000 |
| Anzahl der Perioden N | =ZZR(B1;B2;B3;B4) |
| Zinssatz pro Periode (5 % = 0,05) | 0,05 |
| Anzahl der Perioden N | 20 |
| Rate PMT | -100 |
| Endwert FV | 0 |
| Barwert PV | =BW(B1;B2;B3;B4;1) |
Die erste Tabelle zeigt in B5 -9.455,36, die zweite -2.717,36, die dritte rund 0,0845 (ein Zinssatz von 8,447 % pro Jahr; als Prozent formatiert ist er leichter zu lesen), die vierte rund 9,006 und die fünfte 1.308,53.
Das letzte Argument von ZW, RMZ und BW ist der Zahlungszeitpunkt: 0 oder weggelassen = nachschüssig, 1 = vorschüssig. Bei monatlichen Zahlungen geben Sie den Zinssatz pro Monat (Zinssatz pro Jahr ÷ 12) und N in Monaten ein.
So berechnen Sie es in Google Tabellen
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Rate PMT | -2000 |
| Barwert PV | 20000 |
| Endwert FV | =ZW(B1;B2;B3;B4;0) |
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Barwert PV | 20000 |
| Endwert FV | 0 |
| Rate PMT | =RMZ(B1;B2;B3;B4;0) |
| Anzahl der Perioden N | 5 |
| Rate PMT | 0 |
| Barwert PV | -1000 |
| Endwert FV | 1500 |
| Zinssatz pro Periode | =ZINS(B1;B2;B3;B4) |
| Zinssatz pro Periode (8 % = 0,08) | 0,08 |
| Rate PMT | 0 |
| Barwert PV | -1000 |
| Endwert FV | 2000 |
| Anzahl der Perioden N | =ZZR(B1;B2;B3;B4) |
| Zinssatz pro Periode (5 % = 0,05) | 0,05 |
| Anzahl der Perioden N | 20 |
| Rate PMT | -100 |
| Endwert FV | 0 |
| Barwert PV | =BW(B1;B2;B3;B4;1) |
So berechnen Sie es in Python
import math

# Den gesuchten Wert auf None setzen (dieses Beispiel berechnet fv)
n = 10            # Anzahl der Perioden N (Anzahl der Zahlungen)
annual_rate = 6   # Zinssatz pro Jahr I/Y (%)
pv = 20000        # Barwert PV (Geld rein = positiv, Geld raus = negativ)
pmt = -2000       # Rate PMT
fv = None         # Endwert FV
is_beginning = False  # True = vorschüssig, False = nachschüssig

g = 1 if is_beginning else 0
# Zinssatz pro Periode (jährliche Zahlungen; bei monatlichen durch 12 teilen und n in Monaten zählen). Beim Berechnen des Zinssatzes None lassen
i = annual_rate / 100 if annual_rate is not None else None

def tvm_left_side(i_, n_, pv_, pmt_, fv_):
    """Linke Seite der TVM-Gleichung (die Lösung macht sie zu 0)"""
    if abs(i_) < 1e-12:
        return pv_ + pmt_ * n_ + fv_
    growth = (1 + i_) ** n_
    return pv_ * growth + pmt_ * (1 + i_ * g) * (growth - 1) / i_ + fv_

if fv is None:
    fv = -(pv + pmt * n) if abs(i) < 1e-12 else -(pv * (1 + i) ** n + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Endwert FV = {fv:,.2f}")
elif pv is None:
    pv = -(fv + pmt * n) if abs(i) < 1e-12 else -(fv + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i) / (1 + i) ** n
    print(f"Barwert PV = {pv:,.2f}")
elif pmt is None:
    pmt = -(pv + fv) / n if abs(i) < 1e-12 else -(pv * (1 + i) ** n + fv) / ((1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Rate PMT = {pmt:,.2f}")
elif n is None:
    if abs(i) < 1e-12:
        n = -(pv + fv) / pmt
    else:
        k = pmt * (1 + i * g) / i
        n = math.log((k - fv) / (pv + k)) / math.log(1 + i)
    print(f"Anzahl der Perioden N = {n:.3f}")
else:
    # Der Zinssatz lässt sich nicht durch Umformen isolieren, daher Suche per Bisektion (manche Eingaben haben keine Lösung)
    low, high = -0.9999, 10.0
    if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(high, n, pv, pmt, fv) > 0:
        raise SystemExit("Keine Lösung in diesem Bereich. Prüfen Sie die Richtung (das Vorzeichen) der Zahlungen")
    for _ in range(200):
        mid = (low + high) / 2
        if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(mid, n, pv, pmt, fv) <= 0:
            high = mid
        else:
            low = mid
    i = (low + high) / 2
    print(f"Zinssatz pro Jahr I/Y = {i * 100:.3f} %")

total_interest = abs(pv + pmt * n + fv)
print(f"Zinsen insgesamt = {total_interest:,.2f}")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i + FV = 0
PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>i</mi>
</mfrac>
<mo>+</mo>
<mi>FV</mi>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
pv (1 + i)^n + pmt ((1 + i)^n - 1)/i + fv == 0
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv = 0;
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv == 0
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
FV = −(PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i)
FV = -\left( PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} \right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mo>−</mo>
<mrow>
<mo>(</mo>
<mi>PV</mi>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>i</mi>
</mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
fv = -(pv (1 + i)^n + pmt ((1 + i)^n - 1)/i)
fv := -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
fv = -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
N = ln(−FV/PV) / ln(1 + i)
N = \dfrac{\ln\left(-\dfrac{FV}{PV}\right)}{\ln(1+i)}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>N</mi>
<mo>=</mo>
<mfrac>
<mrow>
<mi>ln</mi>
<mrow>
<mo>(</mo>
<mo>−</mo>
<mfrac><mi>FV</mi><mi>PV</mi></mfrac>
<mo>)</mo>
</mrow>
</mrow>
<mrow>
<mi>ln</mi>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
</mrow>
</mfrac>
</mrow>
</math>
N = ln(-FV/PV) / ln(1+i)
n = Log[-fv/pv]/Log[1 + i]
n := ln(-fv/pv)/ln(1 + i);
n = log(-fv/pv)/log(1 + i);
N = ln(-FV/PV)/ln(1+i)
PV + PMT × N + FV = 0
PV + PMT \cdot N + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mi>N</mi>
<mo>+</mo>
<mi>FV</mi>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
PV + PMT * N + FV = 0
pv + pmt n + fv == 0
pv + pmt*n + fv = 0;
pv + pmt*n + fv == 0
PV + PMT N + FV = 0
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für Finanzmathematik (Zeitwert des Geldes, TVM). Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort ausschließlich auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen oder schätzen).

Verwenden Sie die übliche TVM-Gleichung PV(1+i)^N + PMT(1+i*g)*((1+i)^N - 1)/i + FV = 0 (g=1 für vorschüssige, g=0 für nachschüssige Zahlungen).
Die Vorzeichenkonvention ist dieselbe wie beim Finanztaschenrechner: Geld, das man abgibt, ist negativ, Geld, das man bekommt, ist positiv.

Sie leihen 20.000 € zu 6 % pro Jahr (PV = +20000) und tilgen den Kredit mit gleich hohen Raten am Ende jedes Jahres über 10 Jahre vollständig (FV = 0).
Berechnen Sie:
1. Die jährliche Rate PMT
2. Die Summe aller Raten (PMT × 10)
3. Die Zinsen insgesamt (|PV + PMT×N + FV|)

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
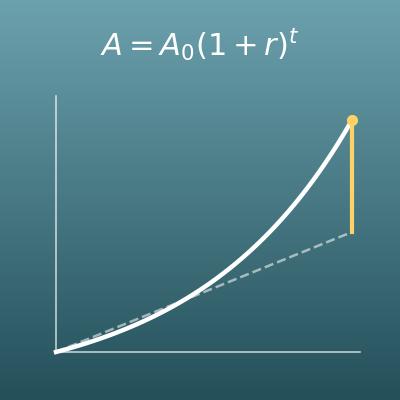
Zinseszinsrechner – Zinseszins berechnen und Zinssätze umrechnen (Nominalzins, Effektivzins)
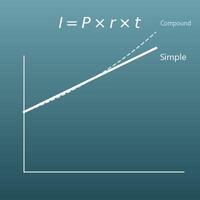
Erklärt den Zinseszins, die Grundlage des TVM. Mit Vergleich zur einfachen Verzinsung
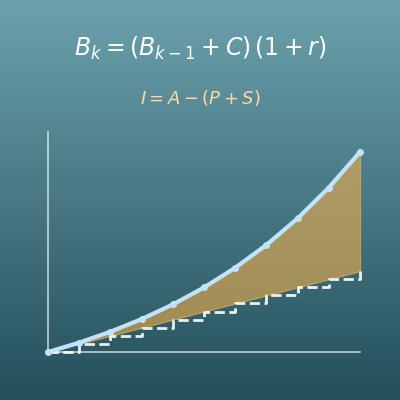
Sparrechner – Sparplan mit Zinseszins, Steuer und Inflation berechnen
Berechnet das Guthaben aus Zinseszins und monatlicher oder jährlicher Sparrate – auf Wunsch mit Steuer und Inflation
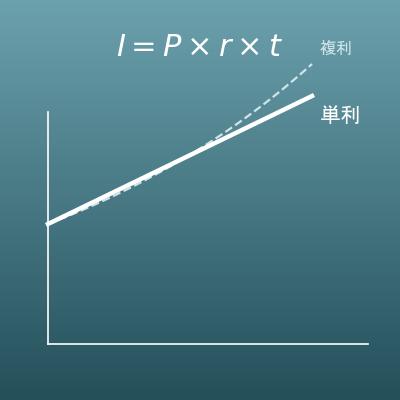
Zinsrechner – Zinsen, Kapital, Zinssatz und Laufzeit berechnen (einfache Verzinsung)
Einfache Verzinsung, bei der nur das Anfangskapital Zinsen bringt. Auch Kapital, Zinssatz oder Laufzeit lassen sich berechnen
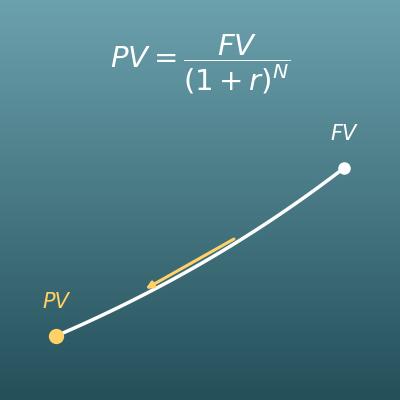
Barwert berechnen – Barwertrechner für Einmalzahlung und Rente (Abzinsung)
Speziell für die Frage „Was ist künftiges Geld heute wert?“ – ganz ohne Vorzeichenkonvention
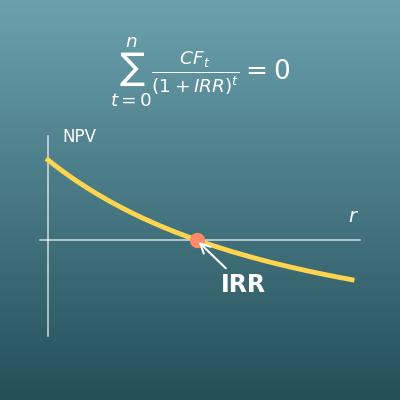
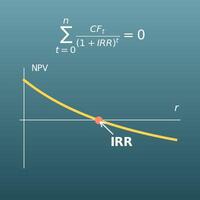
Internen Zinsfuß berechnen (IRR) – Rendite aus Cashflows
Für die Rendite einer Investition mit unterschiedlichen Rückflüssen pro Jahr – der Zinssatz, bei dem der Kapitalwert 0 ist