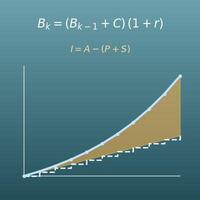
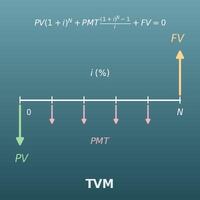
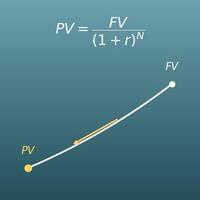
Geben Sie Startkapital, Sparrate, Anzahl der Perioden und Zinssatz ein. Der Rechner ermittelt, auf wie viel heutiges Geld plus regelmäßige Sparraten mit Zinseszins anwachsen (den Endwert). Nur mit Startkapital rechnen Sie, indem Sie als Sparrate 0 eingeben; nur mit Sparraten, indem Sie als Startkapital 0 eingeben.
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Graphen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Geben Sie Startkapital, Sparrate, Anzahl der Perioden und Zinssatz ein – und Sie sehen, auf wie viel Ihr Geld mit Zinseszins anwächst (den Endwert \(FV\))
- Der Endwert wird aufgeteilt in Startkapital, Summe der Sparraten und Summe der Zinsen, jeweils mit ihrem Anteil in %. Sparraten am Ende oder am Anfang jeder Periode und negative Zinssätze (Geld, das jede Periode weniger wird, etwa durch Gebühren) sind möglich. Bei einer ganzen Zahl von höchstens 20 Perioden erscheint außerdem eine Tabelle Periode für Periode
- Ein Graph zeigt, wie Ihr Geld mit der Zeit wächst. Der Abstand zwischen dem Kontostand und der Linie „Startkapital + Sparraten“ sind die Zinsen (als PNG oder SVG speicherbar)
- Alle Beträge geben Sie einfach als positive Zahlen ein. Die Vorzeichenregel der Finanztaschenrechner (ausgezahltes Geld negativ) gibt es hier nicht – so kommen Sie auch beim ersten Mal ohne Umwege ans Ziel
- Außerdem auf dieser Seite: eine verständliche Erklärung der Formeln und Formeln zum Kopieren für Excel (Funktion ZW), Google Tabellen und Python
Wofür braucht man diese Berechnung?
Angenommen, Sie sparen 30 Jahre lang (360 Monate) jeden Monat 200 € und erzielen 0,25 % pro Monat (etwa 3 % pro Jahr). Der Endwert liegt dann bei etwa 116.547 €. Eingezahlt haben Sie 72.000 €, rund 44.547 € sind also Zinsen und Erträge.
„Wie viel im Monat, wie viele Jahre, zu welchem Zins – und was kommt heraus?“ in Zahlen zu sehen, ist der Ausgangspunkt für die private Altersvorsorge, etwa mit einem ETF-Sparplan. Echte Geldanlagen bringen keinen festen Zins, können Verluste machen und kosten Gebühren und Steuern – sehen Sie die Zahl als Orientierung unter der Annahme eines gleichbleibenden Zinssatzes.
Angenommen, Sie sparen ab der Geburt Ihres Kindes 18 Jahre lang (216 Monate) jeden Monat 50 €. Bei 0 % haben Sie genau das Eingezahlte, also 10.800 €; bei etwa 1 % pro Jahr (rund 0,083 % pro Monat) sind es etwa 11.828 €.
Probieren Sie verschiedene Beträge, Laufzeiten und Zinssätze aus und sehen Sie, wie viel bis zum 18. Geburtstag – etwa für Ausbildung, Studium oder den Führerschein – zusammenkommt. Viele Familien richten dafür einen Dauerauftrag auf ein Sparkonto oder einen Sparplan ein; ein paar Rechenbeispiele machen die Planung leichter.
Eine bekannte Faustregel besagt: Die Zahl der Jahre, bis sich Geld mit Zinseszins verdoppelt, ist etwa 72 : Zinssatz (%). Bei 6 % pro Jahr sind das 72 : 6 = rund 12 Jahre. Prüfen Sie es hier nur mit Startkapital (Sparrate 0 €), 6 % Zinsen und 12 Perioden: Der Wachstumsfaktor ist \(1{,}06^{12} \approx 2{,}01\) – das Geld hat sich also tatsächlich fast verdoppelt.
Die Formel für den Endwert \(FV = PV(1+r)^N\) steckt hinter dieser Regel. Ändern Sie den Zinssatz und sehen Sie nach, wie viele Jahre die Verdopplung dauert – so bekommen Sie ein Gefühl für die Kraft des Zinseszinses.
Dieselbe Formel funktioniert auch für Geld, das schrumpft, nicht nur für Geld, das wächst. Nehmen Gebühren oder Kursverluste zum Beispiel jedes Jahr 3 % weg, werden aus 2.000 € nach 8 Jahren etwa 1.567 € (Zinsen gesamt etwa −433 €) – ein Kapitalverlust.
Mit demselben negativen Zinssatz können Sie auch grob abschätzen, wie viel Kaufkraft Bargeld verliert, wenn die Preise jedes Jahr steigen (Inflation). Der negative Zinssatz ist hier nur eine Annahme; echte Gebühren und Inflationsraten sind je nach Produkt und Jahr verschieden.
Angenommen, Sie legen 10.000 € für 5 Jahre als Festgeld zu 2,5 % pro Jahr an und die Zinsen werden jährlich mitverzinst. Mit 5 Perioden zu 2,5 % ergibt sich am Ende der Laufzeit etwa 11.314,08 €, also rund 1.314,08 € Zinsen vor Steuern.
Aus einem beworbenen Zinssatz schnell auszurechnen, „wie viel habe ich am Ende wirklich?“, ist ein praktischer Nutzen dieser Rechnung. Zinsen über dem Sparer-Pauschbetrag unterliegen der Abgeltungsteuer, und manche Angebote zahlen die Zinsen jährlich aus statt sie mitzuverzinsen – prüfen Sie die genauen Bedingungen bei Ihrer Bank.
Formeln und Graphen
Symbole und Begriffe
Symbole
| \(FV\) | F V | Endwert (engl. Future Value). Der Betrag, den heutiges Geld plus Sparraten nach \(N\) Perioden einschließlich Zinsen erreichen. Diesen Wert berechnet diese Seite. |
| \(PV\) | P V | Barwert (engl. Present Value). Auf dieser Seite geben Sie ihn als Startkapital ein, also das Geld, mit dem Sie beginnen. |
| \(PMT\) | Payment | Die Sparrate pro Periode (engl. Payment). Der Betrag, den Sie jede Periode einzahlen. |
| \(N\) | N | Die Anzahl der Perioden, in denen Zinsen gutgeschrieben werden. Bei Zinsen einmal im Jahr ist das die Zahl der Jahre: 10 Jahre sind \(N = 10\). |
| \(I/Y\) | I durch Y | Der Zinssatz pro Periode in % (engl. Interest per Year; der Name stammt von der Taste auf dem Finanztaschenrechner). Bei Zinsen einmal im Jahr ist es der Jahreszins. |
| \(r\) | r | Der Zinssatz pro Periode als Dezimalzahl. Für 6 % ist \(r = 0{,}06\) (\(I/Y : 100\)). |
| \((1+r)^N\) | eins plus r hoch N | Der Faktor, um den sich das Geld in \(N\) Perioden vervielfacht. Bei 6 % pro Jahr und 10 Jahren ist er \(1{,}06^{10} \approx 1{,}79\). Für den Endwert wird das Startkapital mit diesem Faktor multipliziert. |
Begriffe
| Endwert | Der Betrag, den heutiges Geld oder regelmäßiges Sparen in der Zukunft einschließlich Zinsen erreicht (auch Endkapital oder Zukunftswert). Bei 2 % pro Jahr haben 10.000 € heute zum Beispiel in einem Jahr einen Endwert von 10.200 €. |
| Barwert | Was künftiges Geld in heutigem Geld wert ist. Er ist das genaue Gegenstück zum Endwert; Sie berechnen ihn auf der Schwesterseite „Barwert berechnen“. |
| Zinseszins | Zinsen, die selbst wieder verzinst werden. Das \((1+r)^N\) in der Formel für den Endwert ist dieser Zinseszinsfaktor; je länger die Laufzeit, desto stärker wächst er – wie ein Schneeball. |
| Kapital | Das Geld, das Zinsen bringt. Auf dieser Seite ist das eingezahlte Kapital das Startkapital plus die Summe aller Sparraten. |
| Zinsen | Der Zuwachs, den Sie durch Sparen oder Anlegen erhalten. Auf dieser Seite sind die Zinsen gesamt = Endwert − Startkapital − Summe der Sparraten. |
| Rente | In der Finanzmathematik eine Folge gleich hoher Zahlungen, die jede Periode eingezahlt (oder ausgezahlt) werden. Nicht nur die Altersrente, auch ein monatlicher Sparplan hat diese Form. |
| Rentenendwertfaktor | Der Faktor \(\dfrac{(1+r)^{N}-1}{r}\): worauf 1 € anwächst, den Sie jede Periode sparen. Er ist einer der Standardfaktoren der Finanzmathematik (neben Aufzinsungs-, Abzinsungs- und Rentenbarwertfaktor). Sie multiplizieren ihn mit der Sparrate – die Sparraten bilden finanzmathematisch eine Rente. |
| nachschüssig | Die Sparrate wird am Ende jeder Periode eingezahlt. So funktionieren die meisten Sparpläne. |
| vorschüssig | Die Sparrate wird am Anfang jeder Periode eingezahlt. Jede Rate liegt eine Periode länger auf dem Konto als bei nachschüssiger Zahlung, deshalb ist der Endwert um den Faktor \((1+r)\) größer. |
| 72er-Regel | Eine Faustregel: Die Zahl der Jahre, bis sich Geld mit Zinseszins verdoppelt, ist etwa 72 : Zinssatz (%). Bei 6 % pro Jahr sind das rund 12 Jahre (tatsächlich ist \(1{,}06^{12} \approx 2{,}01\)). |
| Kapitalverlust | Wenn Gebühren oder Kursverluste dazu führen, dass Sie am Ende weniger Geld haben, als Sie an Kapital eingezahlt haben. Geben Sie auf dieser Seite einen negativen Zinssatz ein, sehen Sie, wie das Geld unter die eingezahlte Summe sinkt. |
Das sollten Sie vorher wissen
Damit Sie die Rechnung auf dieser Seite nicht nur per Knopfdruck, sondern mit echtem Verständnis nutzen, hilft Ihnen Folgendes.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–9, 12–15 Jahre) |
|
| Grundlagen des Zinseszinses (Seite „Zinseszinsrechner“ auf dieser Website) |
|
| Summe einer geometrischen Folge (geometrische Reihe; Oberstufe, Klasse 11–12, 16–18 Jahre, vertiefend) |
|
So berechnen Sie es in Excel
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Sparrate PMT | 100 |
| Startkapital PV | 1000 |
| Endwert FV | =-ZW(B1;B2;B3;B4;0) |
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 1 |
| Startkapital PV | 10 |
| Endwert FV | =-ZW(B1;B2;0;B3) |
| Zinssatz pro Periode (5 % = 0,05) | 0,05 |
| Anzahl der Perioden N | 5 |
| Sparrate PMT | 200 |
| Endwert FV | =-ZW(B1;B2;B3;0;1) |
ZW folgt der Vorzeichenregel der Finanztaschenrechner (geben Sie eingezahltes Geld positiv ein, ist das Ergebnis negativ). Setzen Sie deshalb ein Minus davor, „=-ZW(…)“, um denselben positiven Betrag wie auf dieser Seite zu erhalten.
Die erste Tabelle zeigt in B5 3.108,93, die zweite in B4 10,60 und die dritte in B4 1.160,38. Das letzte Argument ist der Zeitpunkt der Sparrate: 0 oder weggelassen = nachschüssig (Periodenende), 1 = vorschüssig (Periodenanfang).
So berechnen Sie es in Google Tabellen
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 10 |
| Sparrate PMT | 100 |
| Startkapital PV | 1000 |
| Endwert FV | =-ZW(B1;B2;B3;B4;0) |
| Zinssatz pro Periode (6 % = 0,06) | 0,06 |
| Anzahl der Perioden N | 1 |
| Startkapital PV | 10 |
| Endwert FV | =-ZW(B1;B2;0;B3) |
| Zinssatz pro Periode (5 % = 0,05) | 0,05 |
| Anzahl der Perioden N | 5 |
| Sparrate PMT | 200 |
| Endwert FV | =-ZW(B1;B2;B3;0;1) |
So berechnen Sie es in Python
starting_amount = 1000    # Startkapital PV (€)
payment = 100             # Sparrate pro Periode PMT (€)
periods = 10              # Anzahl der Perioden N
rate_percent = 6          # Zinssatz pro Periode I/Y (%)
is_beginning = False      # True = vorschüssig (Periodenanfang), False = nachschüssig (Periodenende)

r = rate_percent / 100

# Endwert FV = PV(1+r)^N + PMT[(1+r)^N - 1]/r (vorschüssig: Sparraten x (1+r))
# Bei 0 % Zinsen gibt es keine Zinsen = PV + PMT x N
if r == 0:
    future_value = starting_amount + payment * periods
else:
    growth = (1 + r) ** periods
    annuity = payment * (growth - 1) / r
    if is_beginning:
        annuity *= (1 + r)
    future_value = starting_amount * growth + annuity

total_deposits = payment * periods
total_interest = future_value - starting_amount - total_deposits
print(f"Endwert = {future_value:,.2f}")
print(f"Davon Startkapital = {starting_amount:,.2f}")
print(f"Davon Sparraten gesamt = {total_deposits:,.2f}")
print(f"Davon Zinsen gesamt = {total_interest:,.2f}")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
FV = PV × (1 + r)ᴺ
FV = PV \cdot (1+r)^{N}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>⋅</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
</mrow>
</math>
FV = PV (1+r)^N
fv = pv (1 + r)^n
fv := pv*(1 + r)^n;
fv = pv*(1 + r)^n;
FV = PV(1+r)^N
FV = PMT × ((1 + r)ᴺ − 1) / r
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r
fv = pmt ((1 + r)^n - 1)/r
fv := pmt*((1 + r)^n - 1)/r;
fv = pmt*((1 + r)^n - 1)/r;
FV = PMT((1+r)^N-1)/r
FV = PMT × ((1 + r)ᴺ − 1) / r × (1 + r)
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r * (1+r)
fv = pmt ((1 + r)^n - 1)/r (1 + r)
fv := pmt*((1 + r)^n - 1)/r*(1 + r);
fv = pmt*((1 + r)^n - 1)/r*(1 + r);
FV = PMT((1+r)^N-1)/r (1+r)
FV = PV + PMT × N
FV = PV + PMT \cdot N
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mi>N</mi>
</mrow>
</math>
FV = PV + PMT N
fv = pv + pmt n
fv := pv + pmt*n;
fv = pv + pmt*n;
FV = PV + PMT N
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für die Berechnung des Endwerts (Future Value). Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort nur auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen oder schätzen).

Der Zinssatz beträgt konstant 6 % pro Periode (r = 0,06), die Sparraten werden jeweils am Ende jeder Periode eingezahlt (nachschüssig).
Berechnen Sie:
1. Den Endwert von 1.000 € Startkapital, das 10 Jahre angelegt wird, plus 100 € Sparrate jedes Jahr: FV = PV(1+r)^N + PMT × ((1+r)^N − 1) / r
2. Die Aufteilung (Startkapital, Sparraten gesamt PMT×N, Zinsen gesamt FV − PV − PMT×N)
3. Den Endwert der 1.000 € Startkapital allein, 10 Jahre angelegt ohne Sparrate: FV = PV(1+r)^N

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
Barwert berechnen – Barwertrechner für Einmalzahlung und Rente (Abzinsung)
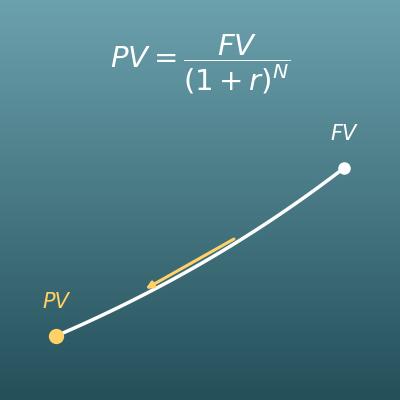
Das Spiegelbild dieser Seite. Berechnet durch Abzinsen, wie viel künftiges Geld heute wert ist
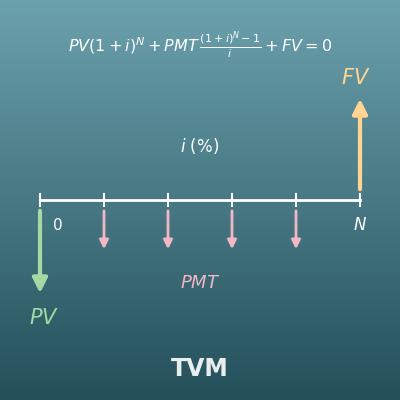
Finanzrechner (TVM) – Barwert, Endwert, Rate, Laufzeit und Zins berechnen
Die Allround-Version, die jede der Größen N, I/Y, PV, PMT und FV berechnet. Sie verwendet dieselbe Vorzeichenregel wie ein Finanztaschenrechner
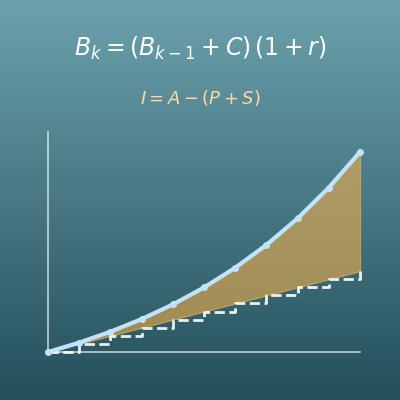
Sparrechner – Sparplan mit Zinseszins, Steuer und Inflation berechnen
Dieselbe Rechnung „Startkapital + Sparrate“, zusätzlich mit Zinsperioden, Steuer auf Zinsen und Inflation