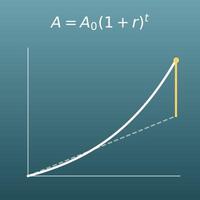Geben Sie für jeden Zeitraum die Rendite (%) und die Haltedauer (Jahre und Monate) ein, beginnend mit dem ältesten. Nötig sind mindestens 2 Zeiträume (höchstens 20). Sie erhalten die Gesamtrendite der ganzen Geldanlage und die durchschnittliche Rendite pro Jahr (annualisiertes geometrisches Mittel).
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Graphen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Aus der Rendite (%) und der Haltedauer (Jahre und Monate) jedes Zeitraums – etwa „+10 % im ersten Jahr, dann −2 % in den nächsten 5 Monaten …“ – berechnen Sie die Gesamtrendite der ganzen Geldanlage und die durchschnittliche Rendite pro Jahr
- Die durchschnittliche Rendite glättet schwankende Renditen zu „demselben Prozentsatz jedes Jahr, der zum selben Ergebnis führt“ (annualisiertes geometrisches Mittel). So lassen sich Geldanlagen mit unterschiedlicher Haltedauer fair vergleichen
- Die Formelkarten erklären auch den Unterschied zum arithmetischen Mittel, das „im Schnitt +25 %“ zeigen kann, obwohl Sie nichts gewonnen haben (der wichtigste Punkt dieser Seite)
- Dazu eine Tabelle des Kontostands am Ende jedes Zeitraums (Start bei 100.000 €) und ein Graph, der den tatsächlichen Kontostand neben die Kurve des gleichmäßigen Wachstums mit der durchschnittlichen Rendite legt
Wofür braucht man diese Berechnung?
Bei schwankenden Ergebnissen wie „+10 % im 1. Jahr, −5 % im 2. Jahr, +20 % im 3. Jahr“ wird die Wertentwicklung pro Jahr in Fonds-Factsheets mit demselben geometrischen Mittel berechnet wie auf dieser Seite (in Deutschland meist nach der BVI-Methode).
Wenn Sie Ihre eigenen Ergebnisse in eine Rendite pro Jahr umrechnen können, vergleichen Sie Fonds untereinander oder mit einem Ziel (etwa 5 % pro Jahr) auf derselben Basis. Haben Sie zwischendurch Geld eingezahlt oder entnommen, zeigt eine geldgewichtete Rendite (IRR) das genauere Bild.
Das arithmetische Mittel von −50 % und +100 % ist +25 %, tatsächlich wird aber aus 100.000 € erst 50.000 € und dann wieder 100.000 € – null Gewinn. Je stärker die Schwankungen, desto besser sieht das arithmetische Mittel im Vergleich zur Wirklichkeit aus.
Lesen Sie in einer Werbung oder einem Artikel „durchschnittliche Rendite von X %“, fragen Sie: arithmetisch oder geometrisch (annualisiert)? Dieses eine Wissen schützt Sie gut vor geschönten Zahlen.
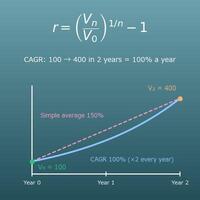
„Der Umsatz ist in 3 Jahren auf das 1,5-Fache gestiegen“ ergibt pro Jahr \(1{,}5^{1/3} - 1 \approx 14{,}5\,\%\). Dieser Wert heißt CAGR (durchschnittliche jährliche Wachstumsrate) und ist in Businessplänen, Geschäftsberichten und Investorenpräsentationen Standard.
Damit lässt sich das Wachstum von Geschäftsbereichen oder Unternehmen über unterschiedlich lange Zeiträume pro Jahr vergleichen – er kommt deshalb oft in Unterlagen und Unternehmensanalysen vor.
Kennen Sie die durchschnittliche Rendite pro Jahr aus der Vergangenheit, können Sie mit dem Zinseszins abschätzen, wie viel Sie in 20 Jahren haben könnten, wenn es so weitergeht – etwa bei der privaten Altersvorsorge mit einem ETF-Sparplan (bei 5 % pro Jahr wächst Geld in 20 Jahren auf etwa das 2,65-Fache).
Vergangene Durchschnittsrenditen sind keine Garantie für die Zukunft. Ein solider Plan rechnet auch mit einer etwas niedrigeren Rendite pro Jahr und berücksichtigt eine Spanne möglicher Ergebnisse.
Was war besser: A mit +30 % in 2 Jahren oder B mit +50 % in 3,5 Jahren? An der Gesamtrendite sehen Sie es nicht, pro Jahr aber bringt A etwa 14,0 % und B etwa 12,3 % – A war besser.
Auch wenn eine Haltedauer zusätzliche Monate enthält, rechnet diese Seite sie direkt auf ein Jahr um.
Formeln und Graphen
Symbole und Begriffe
Symbole
| \(r_i\) | r i | Die Rendite im Zeitraum \(i\): um wie viel Prozent das Geld in diesem Zeitraum gewachsen (oder geschrumpft) ist. In der Rechnung steht der Prozentsatz als Dezimalzahl (0,1 bei +10 %, −0,05 bei −5 %). |
| \(y\), \(m\) | y, m | Die eingegebene Haltedauer. \(y\) sind die Jahre, \(m\) die Monate. (Beispiel – bei 1 Jahr und 2 Monaten ist \(y=1\) und \(m=2\).) |
| \(h_i\) | h i | Die Haltedauer des Zeitraums \(i\) in Jahren, berechnet als \(h = y + m : 12\). (Beispiel – 1 Jahr und 2 Monate → etwa 1,17 Jahre) |
| \(B_0\), \(B_i\), \(B_n\) | B null, B i, B n | Der Stand (engl. Balance). \(B_0\) ist der Startbetrag, \(B_i\) der Stand am Ende von Zeitraum \(i\) und \(B_n\) der Stand am Ende des letzten Zeitraums. Die Tabelle auf dieser Seite rechnet mit \(B_0 = 100.000\) €. |
| \(T\) | T | Die gesamte Haltedauer in Jahren, die Summe aller \(h_i\). (Beispiel – 1 Jahr + 1 Jahr + 6 Monate → \(T = 2{,}5\) Jahre) |
| \(R\) | großes R | Die Gesamtrendite, um wie viel Prozent das Geld über die ganze Zeit gewachsen (oder geschrumpft) ist. |
| \(r_{avg}\) | r avg | Die durchschnittliche Rendite pro Jahr. Sie macht aus den schwankenden Renditen der einzelnen Zeiträume „denselben Prozentsatz jedes Jahr“ und ist das Hauptergebnis dieser Seite. „avg“ steht für engl. average (Durchschnitt). |
| \(x^{1/T}\) | x hoch 1 durch T | Die \(T\)-te Wurzel aus \(x\), also die Zahl, die hoch \(T\) genommen \(x\) ergibt. (Beispiel – \(1{,}21^{1/2} = \sqrt{1{,}21} = 1{,}1\)) Sie berechnen sie mit „^(1/T)“ im Taschenrechner oder in Excel. |
Begriffe
| Rendite | Um wie viel Prozent das angelegte Geld in einem Zeitraum gewachsen (oder geschrumpft) ist (bei Fonds auch Wertentwicklung). Ein Zeitraum mit Verlust hat eine negative Rendite. |
| Gesamtrendite | Der gesamte Gewinn (oder Verlust) über die ganze Zeit in Prozent (auch kumulierte Rendite). Sie berücksichtigt nicht, wie viele Jahre es gedauert hat, und eignet sich deshalb nicht zum Vergleich von Geldanlagen mit unterschiedlicher Haltedauer. |
| durchschnittliche Rendite | Die Gesamtrendite, umgerechnet in „denselben Prozentsatz jedes Jahr, der zum selben Ergebnis führt“ (auch Rendite p. a. oder annualisierte Rendite). Weil sie alles auf ein Jahr bezieht, ist sie die Standardangabe für den Erfolg einer Geldanlage. |
| geometrisches Mittel | Der Mittelwert von Größen, die durch Multiplikation verkettet sind: Alle \(n\) Werte multiplizieren und die \(n\)-te Wurzel ziehen. Für Größen, die sich als Wachstumsfaktoren aufbauen, etwa Renditen, ist das geometrische Mittel der richtige Durchschnitt, nicht das arithmetische Mittel. |
| arithmetisches Mittel | Der übliche Durchschnitt – alles addieren und durch die Anzahl teilen. Für Renditen verwendet, sieht es besser aus als die Wirklichkeit, und zwar umso mehr, je stärker sie schwanken (das arithmetische Mittel von −50 % und +100 % ist +25 %, der tatsächliche Gewinn aber null). |
| Zinseszinseffekt | Der Zuwachs wird dem Kapital zugeschlagen, sodass im nächsten Zeitraum der ganze Betrag wächst. Die Rechnung auf dieser Seite setzt diesen Effekt voraus – der Stand am Ende eines Zeitraums ist das Kapital des nächsten. |
| annualisiert | Umgerechnet auf „Prozent pro Jahr“ (p. a.). Ergebnisse über unterschiedlich lange Zeiträume, etwa +3 % in 6 Monaten und +10 % in 2 Jahren, lassen sich annualisiert fair vergleichen. |
| CAGR (durchschnittliche jährliche Wachstumsrate) | Kurz für engl. Compound Annual Growth Rate. Es ist genau dieselbe Rechnung wie die durchschnittliche Rendite auf dieser Seite; der Name wird vor allem für das jährliche Wachstum von Umsatz, Nutzerzahlen usw. eines Unternehmens verwendet. |
| geldgewichtete Rendite | Eine Rendite, die Ein- und Auszahlungen zwischendurch berücksichtigt und zeigt, wie viel Ihr eigenes Geld tatsächlich erwirtschaftet hat (dieselbe Rechnung wie der interne Zinsfuß, IRR). Bei Geldanlagen mit Ein- oder Auszahlungen, etwa einem Sparplan, passt sie besser als die Rechnung auf dieser Seite. Die Rendite dieser Seite, die solche Zahlungen außer Acht lässt, heißt auch zeitgewichtete Rendite (bei Fonds in Deutschland meist nach der BVI-Methode). |
Das sollten Sie vorher wissen
Damit Sie die Rechnung auf dieser Seite nicht nur per Knopfdruck, sondern mit echtem Verständnis nutzen, hilft Ihnen Folgendes.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Brüche und Dezimalzahlen (Klasse 5–6, 10–12 Jahre) |
|
| Negative Zahlen (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–9, 12–15 Jahre) |
|
| Wurzeln und Potenzen mit rationalen Exponenten (Klasse 9–10, 14–16 Jahre) |
|
| Zinseszins (Oberstufe, 15–18 Jahre, Mathematik und Wirtschaft) |
|
So berechnen Sie es in Excel
| Haltedauer – Jahre | 1 |
| Haltedauer – Monate | 2 |
| Haltedauer in Jahren | =B1+B2/12 |
| Endstand des vorigen Zeitraums (€) | 100000 |
| Rendite in diesem Zeitraum (%) | 10 |
| Haltedauer in Jahren | 2 |
| Stand am Ende (€) | =B1*(1+B2/100)^B3 |
| Startbetrag (€) | 100000 |
| Endstand (€) | 132000 |
| Gesamtrendite (%) | =(B2/B1-1)*100 |
| Startbetrag (€) | 100000 |
| Endstand (€) | 132000 |
| Gesamte Haltedauer (Jahre) | 2 |
| Durchschnittliche Rendite (% p. a.) | =((B2/B1)^(1/B3)-1)*100 |
Die erste Tabelle ergibt 1 + 2 : 12, also etwa 1,17 Jahre, die zweite 100.000 × 1,1 × 1,1 = 121.000 €.
Die dritte Tabelle zeigt 32 %, die vierte etwa 14,89 %. Ersetzen Sie einfach die Zahlen in Spalte B durch Ihre eigenen.
So berechnen Sie es in Google Tabellen
| Haltedauer – Jahre | 1 |
| Haltedauer – Monate | 2 |
| Haltedauer in Jahren | =B1+B2/12 |
| Endstand des vorigen Zeitraums (€) | 100000 |
| Rendite in diesem Zeitraum (%) | 10 |
| Haltedauer in Jahren | 2 |
| Stand am Ende (€) | =B1*(1+B2/100)^B3 |
| Startbetrag (€) | 100000 |
| Endstand (€) | 132000 |
| Gesamtrendite (%) | =(B2/B1-1)*100 |
| Startbetrag (€) | 100000 |
| Endstand (€) | 132000 |
| Gesamte Haltedauer (Jahre) | 2 |
| Durchschnittliche Rendite (% p. a.) | =((B2/B1)^(1/B3)-1)*100 |
So berechnen Sie es in Python
# (Rendite in %, Jahre, Monate), vom ältesten zum neuesten Zeitraum
periods = [(10, 1, 2), (-2, 0, 5), (15, 2, 3)]
start_balance = 100000         # Startbetrag (€)

balance = start_balance
total_years = 0
for return_percent, years, months in periods:
    holding_years = years + months / 12                       # Haltedauer in Jahren
    total_years += holding_years
    balance *= (1 + return_percent / 100) ** holding_years    # Zinseszinskette
    print(f"Rendite {return_percent} % für {holding_years:.4f} Jahre -> Stand {balance:,.0f} €")

cumulative_return = (balance / start_balance - 1) * 100
average_return = ((balance / start_balance) ** (1 / total_years) - 1) * 100
print(f"Gesamtrendite: {cumulative_return:.2f} %")
print(f"Durchschnittliche Rendite (p. a.): {average_return:.2f} %")
print(f"Gesamte Haltedauer: {total_years:.4f} Jahre")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
h = y + m ÷ 12
h = y + \dfrac{m}{12}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>h</mi>
    <mo>=</mo>
    <mi>y</mi>
    <mo>+</mo>
    <mfrac>
      <mi>m</mi>
      <mn>12</mn>
    </mfrac>
  </mrow>
</math>
h = y + m / 12
y + m/12
h := y + m/12;
h = y + m/12;
h = y + m/12
B_i = B_{i-1} \times (1 + r_i)^{h_i}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>i</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>i</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><msub><mi>r</mi><mi>i</mi></msub><mo>)</mo></mrow>
<msub><mi>h</mi><mi>i</mi></msub>
</msup>
</mrow>
</math>
B_i = B_(i-1) (1 + r_i)^(h_i)
bprev (1 + r)^h
B := Bprev*(1 + r)^h;
B = Bprev*(1 + r)^h;
B_i = B_(i−1) (1 + r_i)^(h_i)
R = Bₙ ÷ B₀ − 1
R = \dfrac{B_n}{B_0} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
R = (B_n) / (B_0) - 1
bn/b0 - 1
R := Bn/B0 - 1;
R = Bn/B0 - 1;
R = B_n/B_0 − 1
r_{avg} = \left(\dfrac{B_n}{B_0}\right)^{1/T} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>r</mi><mi>avg</mi></msub>
<mo>=</mo>
<msup>
<mrow>
<mo>(</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>)</mo>
</mrow>
<mrow><mn>1</mn><mo>/</mo><mi>T</mi></mrow>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
r_(avg) = ((B_n) / (B_0))^(1/T) - 1
(bn/b0)^(1/T) - 1
r_avg := (Bn/B0)^(1/T) - 1;
r_avg = (Bn/B0)^(1/T) - 1;
r_avg = (B_n/B_0)^(1/T) − 1
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für Investitionsrechnungen. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort nur auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen oder schätzen).

Eine Geldanlage hatte diese Ergebnisse, vom ältesten zum neuesten Zeitraum:
- Eine Rendite von +10 % über 1 Jahr und 2 Monate
- Eine Rendite von −2 % über 5 Monate
- Eine Rendite von +15 % über 2 Jahre und 3 Monate
Rechnen Sie jede Haltedauer als „Jahre + Monate ÷ 12“ in Jahre um und verketten Sie die Stände mit Zinseszins (der Stand am Ende eines Zeitraums ist das Kapital des nächsten).
Berechnen Sie:
1. Die Gesamtrendite (%, 2 Nachkommastellen) = Wachstumsfaktor über die ganze Zeit − 1
2. Die durchschnittliche Rendite (% pro Jahr, 2 Nachkommastellen) = Wachstumsfaktor über die ganze Zeit hoch (1 / gesamte Haltedauer) − 1 (geometrisches Mittel)
3. Die gesamte Haltedauer (Jahre)
4. Den Stand am Ende jedes Zeitraums bei einem Start mit 100.000 € (€)

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
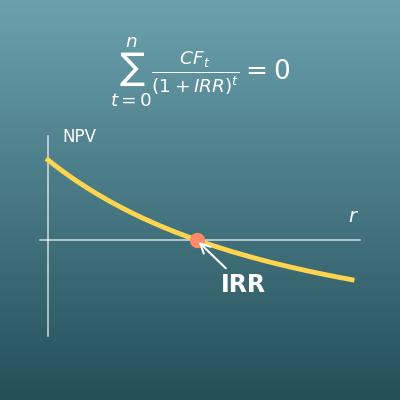
Internen Zinsfuß berechnen (IRR) – Rendite aus Cashflows
Berechnet die Rendite aus Anfangsinvestition und jährlichen Cashflows. Besser geeignet für Geldanlagen mit Ein- und Auszahlungen zwischendurch
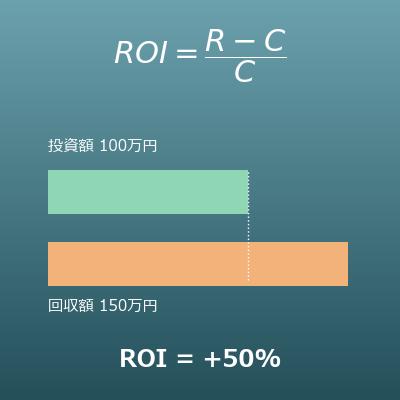
ROI berechnen – Return on Investment (Kapitalrendite) und ROI pro Jahr
Berechnet ROI und annualisierten ROI aus investiertem und zurückerhaltenem Betrag. Einfacher, wenn Sie nur wissen, wie viel hinein- und wie viel zurückgeflossen ist
Zinseszinsrechner – Zinseszins berechnen und Zinssätze umrechnen (Nominalzins, Effektivzins)
Der Zinseszins ist die Grundlage der durchschnittlichen Rendite. Berechnet, worauf ein Kapital bei festem Zinssatz anwächst
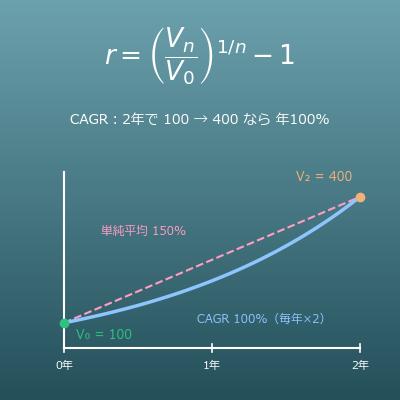
CAGR berechnen (durchschnittliche jährliche Wachstumsrate, jeden Wert berechnen)
Für die jährliche Wachstumsrate (CAGR) von Umsatz, Nutzerzahlen usw., wenn nur Anfangs- und Endwert bekannt sind. Berechnet auch die Jahre bis zu einem Ziel