Lesezeichen    
Kombinatorik    
Zufallszahl    
Mittelwert    
Lagemaße    
Standardabw.    
Häufigkeiten    
z-Wert    
Prozentfehler    
Rabattrechner    
MwSt-Rechner    
Margenrechner    
Molarität    
Molare Masse    
Farbcode    
Spannungsfall    
Schuhgrößen    
kgV Rechner    
ggT Rechner    
Primfaktoren    
Bruchrechner    
Runden    
Potenzen    
Logarithmus    
Stellenzahl    
Halbwertszeit    
Polarform    
de Moivre    
Steigung    
Zuordnungen    
Punktabstand    
3D-Abstand    
Teilungspunkt    
Entfernung    
Scheitelpunkt    
Kegelschnitte    
Arithm. Folge    
Vektorrechner    
Kreuzprodukt    
Determinante    
Sin Cos Tan    
Pythagoras    
Ähnlichkeit    
Kreisrechner    
Kreissektor    
Quadervolumen    
Kugelvolumen    
Kugelsegment    
Kugelkappe    
Kegelvolumen    
Kegelstumpf    
Rohrvolumen    
Kapselvolumen    
Altersrechner    
Tagerechner    
Datumsrechner    
Wochentag    
Zeit addieren    
Arbeitszeit    
Zeitdifferenz    
Stundenzettel    
Zinseszins    
Zinsrechner    
Finanzrechner    
ROI-Rechner    
IRR-Rechner    
BIP-Rechner    
CTR-Rechner    
ROAS-Rechner    
CLV-Rechner    
CAC-Rechner    
Churn Rate    
SEO-Traffic    
CAGR-Rechner    
BMI-Rechner    
Schlafzyklen    
Grundumsatz    
TDEE-Rechner    
Idealgewicht    
Körperfett    
Magermasse    
Proteinbedarf    
Kohlenhydrate    
Fettbedarf    
Golf-Handicap    
Pace-Rechner    
1RM-Rechner    
Trainingspuls    
Hitzeindex    
Windchill    
Taupunkt    
Zahlensysteme    
Downloadzeit    
kWh in Euro    
Heizkosten    
LED-Ersparnis    
Haushaltsbuch    
Spritkosten    
Ladekosten    
Reifenrechner    
PV-Ertrag    
Modulanzahl    
Betonrechner    
Wandfläche    
Tapetenbedarf    
Farbbedarf    
Kiesrechner    
Holzzuschnitt    
GRZ und GFZ    
Rollrasen    
Rampenlänge    
Vorbohren    
Luftwechsel    
Sockelleisten    
Rollo-Maße    
Rohrgefälle    
Zaunrechner    
Holzschwinden    
Wärmeverlust    
Umzugskartons    
Durchbiegung    
   Hinzufügen
Wahrscheinlichkeit und Zufallszahlen: Rechner
Zwei Ereignisse
Zwei Ereignisse
Fehlende Werte
Fehlende Werte
Wiederholungen
Wiederholungen
Satz von Bayes
Satz von Bayes
Erwartungswert
Erwartungswert
Binomialverteilung
Binomialverteilung
Kombinatorik
Kombinatorik
Kreispermutation
Kreispermutation
Mit Wiederholung
Mit Wiederholung
Zufallszahl
Zufallszahl
Mittelwerte und Statistik: Rechner
Mittelwert
Mittelwert
Lagemaße
Lagemaße
Standardabw.
Standardabw.
Quartile & IQR
Quartile & IQR
Häufigkeiten
Häufigkeiten
Korrelation (r)
Korrelation (r)
Normalverteilung
Normalverteilung
z-Wert
z-Wert
Konfidenzintervall
Konfidenzintervall
Stichprobenumfang
Stichprobenumfang
Fang-Wiederfang
Fang-Wiederfang
p-Wert-Rechner
p-Wert-Rechner
Prozent und Verhältnis: Rechner
Prozentrechner
Prozentrechner
Prozentänderung
Prozentänderung
Prozent-Differenz
Prozent-Differenz
Prozentfehler
Prozentfehler
Verhältnisrechner
Verhältnisrechner
Rabattrechner
Rabattrechner
MwSt-Rechner
MwSt-Rechner
Margenrechner
Margenrechner
Geschwindigkeit: Rechner
Geschwindigkeit
Geschwindigkeit
Dichte und Konzentration: Rechner
Dichte berechnen
Dichte berechnen
Molarität
Molarität
Molare Masse
Molare Masse
Physik und Elektrizität: Rechner
Ohmsches Gesetz
Ohmsches Gesetz
Watt in Ampere
Watt in Ampere
Farbcode
Farbcode
Spannungsfall
Spannungsfall
Einheitenumrechnung: Rechner
Gewicht umrechnen
Gewicht umrechnen
Schuhgrößen
Schuhgrößen
Ganze Zahlen und Vorzeichen: Rechner
Schriftl. Division
Schriftl. Division
kgV Rechner
kgV Rechner
ggT Rechner
ggT Rechner
Negative Zahlen
Negative Zahlen
Primfaktoren
Primfaktoren
Diophant-Rechner
Diophant-Rechner
Modulo-Rechner
Modulo-Rechner
Teiler berechnen
Teiler berechnen
Römische Zahlen
Römische Zahlen
Brüche, Dezimalzahlen und Runden: Rechner
Bruchrechner
Bruchrechner
Gemischte Zahlen
Gemischte Zahlen
Brüche kürzen
Brüche kürzen
Bruch zu Dezimal
Bruch zu Dezimal
Dezimal zu Bruch
Dezimal zu Bruch
Runden
Runden
Gleichungen und Ungleichungen: Rechner
Lineare Gleichung
Lineare Gleichung
Gleichungssystem
Gleichungssystem
Mitternachtsformel
Mitternachtsformel
Betragsgleichung
Betragsgleichung
Quadr. Ungleichung
Quadr. Ungleichung
Polynome: Rechner
Binomischer Lehrsatz
Quadratwurzeln und n-te Wurzeln: Rechner
Wurzeln vereinfachen
Wurzel berechnen
Wurzel berechnen
Potenzen und Logarithmen: Rechner
Potenzen
Potenzen
Logarithmus
Logarithmus
Stellenzahl
Stellenzahl
Zehnerpotenzen
Zehnerpotenzen
Zehnerpotenz-Rechner
Halbwertszeit
Halbwertszeit
Komplexe Zahlen: Rechner
Komplexe Zahlen
Komplexe Zahlen
Polarform
Polarform
de Moivre
de Moivre
Funktionen und Graphen: Rechner
Steigung
Steigung
Lineare Funktion
Lineare Funktion
Zuordnungen
Zuordnungen
y = ax² Rechner
y = ax² Rechner
Punktabstand
Punktabstand
3D-Abstand
3D-Abstand
Teilungspunkt
Teilungspunkt
Punkt–Gerade
Punkt–Gerade
Entfernung
Entfernung
Scheitelpunkt
Scheitelpunkt
Kreisgleichung
Kreisgleichung
Kegelschnitte
Kegelschnitte
Polarkoordinaten
Polarkoordinaten
Folgen: Rechner
Arithm. Folge
Arithm. Folge
Geometr. Folge
Geometr. Folge
Fibonacci-Folge
Fibonacci-Folge
Rekursive Folge
Rekursive Folge
Vektoren: Rechner
Vektorrechner
Vektorrechner
Kreuzprodukt
Kreuzprodukt
Matrizen: Rechner
Matrizenrechner
Matrizenrechner
Determinante
Determinante
Inverse Matrix
Inverse Matrix
Ebene Geometrie: Rechner
Sin Cos Tan
Sin Cos Tan
Grad ⇔ Bogenmaß
Grad ⇔ Bogenmaß
a sin θ + b cos θ
a sin θ + b cos θ
Dreiecksrechner
Dreiecksrechner
Dreiecksfläche
Dreiecksfläche
Rechtw. Dreieck
Rechtw. Dreieck
Pythagoras
Pythagoras
Vieleck-Winkel
Vieleck-Winkel
Ähnlichkeit
Ähnlichkeit
Parallelen-Winkel
Parallelen-Winkel
Rechteckfläche
Rechteckfläche
Parallelogramm
Parallelogramm
Trapez-Fläche
Trapez-Fläche
Kreisrechner
Kreisrechner
Kreissektor
Kreissektor
Peripheriewinkel
Peripheriewinkel
Ellipsenfläche
Ellipsenfläche
Raumgeometrie: Rechner
Würfelvolumen
Würfelvolumen
Würfeloberfläche
Würfeloberfläche
Quadervolumen
Quadervolumen
Quaderoberfläche
Quaderoberfläche
Zylindervolumen
Zylindervolumen
Zylinderoberfläche
Zylinderoberfläche
Kugelvolumen
Kugelvolumen
Kugeloberfläche
Kugeloberfläche
Kugelsegment
Kugelsegment
Kugelkappe
Kugelkappe
Ellipsoid Volumen
Ellipsoid Volumen
Ellipsoidfläche
Ellipsoidfläche
Pyramidenvolumen
Pyramidenvolumen
Pyramidenfläche
Pyramidenfläche
Kegelvolumen
Kegelvolumen
Kegeloberfläche
Kegeloberfläche
Kegelstumpf
Kegelstumpf
Kegelstumpf-Fläche
Kegelstumpf-Fläche
Rohrvolumen
Rohrvolumen
Kapselvolumen
Kapselvolumen
Kapsel-Oberfläche
Kapsel-Oberfläche
Datum und Uhrzeit: Rechner
Altersrechner
Altersrechner
Tagerechner
Tagerechner
Datumsrechner
Datumsrechner
Stunden später
Stunden später
Wochentag
Wochentag
Zeit addieren
Zeit addieren
Zeitzonenrechner
Zeitzonenrechner
Arbeitszeit
Arbeitszeit
Zeitdifferenz
Zeitdifferenz
Stundenzettel
Stundenzettel
Finanzen und Wirtschaft: Rechner
Zinseszins
Zinseszins
Zinsrechner
Zinsrechner
Sparplanrechner
Sparplanrechner
Finanzrechner
Finanzrechner
Barwertrechner
Barwertrechner
Endwertrechner
Endwertrechner
ROI-Rechner
ROI-Rechner
IRR-Rechner
IRR-Rechner
Amortisationsdauer
Amortisationsdauer
Rendite p. a.
Rendite p. a.
BIP-Rechner
BIP-Rechner
Online-Marketing und Werbekennzahlen: Rechner
CTR-Rechner
CTR-Rechner
Conversion-Rate
Conversion-Rate
CPC, CPM & CPA
CPC, CPM & CPA
ROAS-Rechner
ROAS-Rechner
Break-even-CPA
Break-even-CPA
CLV-Rechner
CLV-Rechner
CAC-Rechner
CAC-Rechner
Churn Rate
Churn Rate
A/B-Test Rechner
A/B-Test Rechner
A/B Stichprobe
A/B Stichprobe
SEO-Traffic
SEO-Traffic
Break-even-Punkt
Break-even-Punkt
Marge/Aufschlag
Marge/Aufschlag
CAGR-Rechner
CAGR-Rechner
Gesundheit und Fitness: Rechner
BMI-Rechner
BMI-Rechner
Schlafzyklen
Schlafzyklen
Kalorienbedarf
Kalorienbedarf
Grundumsatz
Grundumsatz
TDEE-Rechner
TDEE-Rechner
Idealgewicht
Idealgewicht
Körperfett
Körperfett
Magermasse
Magermasse
Kalorienverbrauch
Kalorienverbrauch
Proteinbedarf
Proteinbedarf
Makros berechnen
Makros berechnen
Kohlenhydrate
Kohlenhydrate
Fettbedarf
Fettbedarf
Zielgröße Kind
Zielgröße Kind
Sport: Rechner
Golf-Handicap
Golf-Handicap
Pace-Rechner
Pace-Rechner
1RM-Rechner
1RM-Rechner
Trainingspuls
Trainingspuls
Wetter: Rechner
Hitzeindex
Hitzeindex
Windchill
Windchill
Taupunkt
Taupunkt
Informatik: Rechner
Zahlensysteme
Zahlensysteme
Subnetzrechner
Subnetzrechner
Downloadzeit
Downloadzeit
Haushaltsenergie und Budget: Rechner
Stromkosten Gerät
Stromkosten Gerät
kWh in Euro
kWh in Euro
kWh/Jahr in Euro
kWh/Jahr in Euro
Klimaanlage kW
Klimaanlage kW
Klima-Stromkosten
Klima-Stromkosten
Heizkosten
Heizkosten
Gas oder Strom
Gas oder Strom
LED-Ersparnis
LED-Ersparnis
Gehalt umrechnen
Gehalt umrechnen
Haushaltsbuch
Haushaltsbuch
Auto: Rechner
Spritkosten
Spritkosten
Ladekosten
Ladekosten
E-Auto vs Benziner
E-Auto vs Benziner
Spritverbrauch
Spritverbrauch
Reifenrechner
Reifenrechner
Solarstrom und Batteriespeicher: Rechner
PV-Ertrag
PV-Ertrag
Modulanzahl
Modulanzahl
PV-Amortisation
PV-Amortisation
Speichergröße
Speichergröße
Haus und Heimwerken: Rechner
Fliesenrechner
Fliesenrechner
Treppenrechner
Treppenrechner
Betonrechner
Betonrechner
Wandfläche
Wandfläche
Tapetenbedarf
Tapetenbedarf
Farbbedarf
Farbbedarf
Laminatrechner
Laminatrechner
Fassadenfläche
Fassadenfläche
Kiesrechner
Kiesrechner
Mörtel & Beton
Mörtel & Beton
Gefälle berechnen
Gefälle berechnen
Holzzuschnitt
Holzzuschnitt
GRZ und GFZ
GRZ und GFZ
PVC-Belag Meterware
PVC-Belag Meterware
Dämmstoff-Menge
Dämmstoff-Menge
Vorhang-Größe
Vorhang-Größe
Fernseher-Abstand
Fernseher-Abstand
Erde berechnen
Erde berechnen
Rollrasen
Rollrasen
Mauerstein-Rechner
Mauerstein-Rechner
Ziegel-Rechner
Ziegel-Rechner
Terrassendielen
Terrassendielen
Rampenlänge
Rampenlänge
Vorbohren
Vorbohren
Luftwechsel
Luftwechsel
Farbe verdünnen
Farbe verdünnen
Sockelleisten
Sockelleisten
Rollo-Maße
Rollo-Maße
Bilder aufhängen
Bilder aufhängen
Rohrgefälle
Rohrgefälle
Schraubenmenge
Schraubenmenge
Holzvolumen (m³)
Holzvolumen (m³)
Zaunrechner
Zaunrechner
Holzschwinden
Holzschwinden
Silikonrechner
Silikonrechner
Wärmeverlust
Wärmeverlust
Möbel durch Tür
Möbel durch Tür
Umzugskartons
Umzugskartons
Stauraum berechnen
Stauraum berechnen
Plattenzuschnitt
Plattenzuschnitt
Durchbiegung
Durchbiegung

Haushaltsbuch-Rechner (Einnahmen, Ausgaben und Wohnkostenquote)

Geben Sie Ihre Einnahmen und Ausgaben so weit ein, wie Sie sie kennen. Für jeden Posten können Sie Monat oder Jahr wählen. Leere Posten zählen als 0 €, Sie müssen also nicht alles ausfüllen.

Geben Sie Beträge als Zahlen in Euro ein. Beim Satz für „Steuern und Sozialabgaben“ zahlen Arbeitnehmer allein an Sozialabgaben 2026 etwa 21 % des Bruttos (Renten-, Kranken-, Pflege- und Arbeitslosenversicherung), dazu kommen Lohnsteuer, gegebenenfalls Solidaritätszuschlag und Kirchensteuer. Zusammen sind es oft 25 bis 40 % (je nach Einkommen, Steuerklasse und Familie). Ihre Gehaltsabrechnung zeigt Ihren eigenen Satz.
Ergebnis und Diagramm
Geben Sie links Ihre Einnahmen und Ausgaben so weit ein, wie Sie sie kennen, und klicken Sie auf „Berechnen“. Hier erscheinen Ihr Saldo und die Aufteilung Ihrer Ausgaben (Kreisdiagramm und Tabelle).

Was Sie auf dieser Seite tun können

  • Geben Sie Ihre Einnahmen, etwa Gehalt, und Ihre Ausgaben, etwa Wohnen, Essen und Handy, als Monats- oder Jahresbeträge ein, und Sie sehen sofort Ihr Bruttoeinkommen, Ihr Nettoeinkommen, Ihre Gesamtausgaben und Ihren Saldo (Überschuss oder Fehlbetrag) pro Jahr und Monat
  • Die Ausgaben werden in 9 Kategorien zusammengefasst (Wohnen, Nebenkosten, Essen und mehr), und ein Kreisdiagramm und eine Tabelle zeigen auf einen Blick, wohin Ihr Geld geht
  • Außerdem zeigt der Rechner Ihre Wohnkostenquote (Wohnkosten ÷ Bruttoeinkommen) und die Wohn- und Kreditbelastung, die die Kreditraten einbezieht, in Prozent
  • Das Nettoeinkommen wird mit einem einzigen Satz für „Steuern und Sozialabgaben (%)“ geschätzt, Sie können den Rechner also nutzen, ohne Ihre genauen Steuern zu kennen
  • Eine leicht verständliche Erklärung der Formeln, gängige Faustregeln in Deutschland wie die 50/30/20-Regel und Formeln zum Kopieren für Excel, Google Tabellen und Python finden Sie ebenfalls auf dieser Seite
Steuern und Sozialabgaben werden nur mit einem groben Satz geschätzt; das ist keine genaue Steuerberechnung. Auch die passenden Anteile für einen Haushalt hängen stark von Familiengröße, Wohnort und Zielen ab. Die Richtwerte auf dieser Seite sind verbreitete Ausgangspunkte, keine Garantie für die richtige Antwort.

Wofür ist diese Berechnung nützlich?

Entscheiden, wie viel Miete Sie sich leisten können

Eine in Deutschland verbreitete Faustregel besagt, dass die Warmmiete höchstens etwa 30 % des Nettoeinkommens betragen sollte. Verdienen Sie netto 3.200 € im Monat, sind das etwa \(3.200 \times 0{,}3 = 960\) Euro. Viele Vermieter verlangen außerdem, dass Ihr Nettoeinkommen etwa das Dreifache der Kaltmiete beträgt.
Diese Faustregel ist keine feste Regel (und keine amtliche Grenze). In teuren Städten kosten die Wohnkosten oft mehr, und viele gleichen das aus, indem sie anderswo weniger ausgeben. Entscheidend ist, vor der Unterschrift mit der Saldo-Formel zu prüfen, dass Sie bei dieser Miete im Überschuss bleiben. Die Miete ist eine Fixkost, die Sie nach dem Abschluss eines Mietvertrags nicht leicht ändern können.

Überlegen, wie viel Kredit Sie für eine Immobilie aufnehmen können (Kreditbelastung)

Die Wohn- und Kreditbelastung auf dieser Seite folgt dem Gedanken, den Banken bei der Kreditprüfung mit der Haushaltsrechnung nutzen (Kapitaldienstfähigkeit). Als Faustregel darf die monatliche Rate einer Baufinanzierung höchstens 35 bis 40 % des Haushaltsnettoeinkommens betragen (die Verbraucherzentrale rät zu höchstens 40 %). Bei einem Haushaltsnetto von 4.500 € im Monat sind das \(4.500 \times 0{,}35 = 1.575\) bis \(4.500 \times 0{,}4 = 1.800\) Euro im Monat. Auch Autokredite, Ratenkredite und Studienkredite gehören zu den Belastungen. Eine gesetzliche Grenze gibt es nicht.
„Was eine Bank höchstens bewilligt“ und „was Sie bequem zurückzahlen können“ sind aber verschiedene Dinge. Wer bis an die Grenze geht, kann die Rücklagen für Reparaturen, Kinder und Altersvorsorge einengen; prüfen Sie Ihren Spielraum deshalb auch mit Ihrem Saldo.

Sparen zuerst planen (wie viel Sie jeden Monat zurücklegen können)

„Sparen, was am Monatsende übrig ist“ bedeutet oft, dass nichts übrig bleibt. Zählen Sie das Sparen stattdessen zuerst als Ausgabe (zum Beispiel 20 % eines Nettoeinkommens von 5.000 € im Monat, \(5.000 \times 0{,}2 = 1.000\) Euro, wie in der 50/30/20-Regel) und prüfen Sie mit dieser Seite, dass Ihr Saldo im Überschuss bleibt. So planen Sie Zuerst sparen.
Rutscht der Saldo ins Minus, suchen Sie in der Tabelle nach anderen Ausgaben, die Sie kürzen können, statt das Sparen zu kürzen.

Das Netto nach einer Gehaltserhöhung oder einem neuen Job abschätzen

Das Gehalt in einem Stellenangebot ist das Bruttoeinkommen. Bei vielen Angestellten liegt das Nettoeinkommen grob zwischen 60 und 80 % des Bruttos, je nach Steuerklasse, Familie und Krankenkasse. Eine Erhöhung wird mit dem Grenzsteuersatz besteuert und belastet zusätzlich die Sozialabgaben, sodass von einer Erhöhung oft nur gut die Hälfte netto ankommt. Rechnet man in einem Beispiel mit einer Grenzbelastung von 45 % (ein Beispielwert), bedeuten 5.000 € mehr Brutto etwa \(5.000 \times (1 - 0{,}45) = 2.750\) Euro mehr zum Ausgeben.
Mit der Netto-Formel sehen Sie, dass „5.000 € mehr Gehalt“ nicht „5.000 € mehr zum Ausgeben“ sind, und können Angebote und Erhöhungen danach vergleichen, wie sie Ihr Leben wirklich verändern. (Die genauen Steuern hängen von Einkommen und Steuerklasse ab, dies ist nur eine Schätzung.)

Mit Zahlen entscheiden, wo Sie bei einer Durchsicht Ihres Haushaltsbuchs zuerst kürzen

Wie die Saldo-Formel \(B = T - E\) zeigt, hat es dieselbe Wirkung, 100 € im Monat weniger auszugeben, wie 100 € im Monat mehr Netto zu haben: 1.200 € im Jahr. Und Ausgaben zu senken haben Sie meist eher in der Hand, als das Einkommen zu erhöhen.
Üblicherweise beginnt man bei den Kategorien mit dem größten Anteil in der Tabelle und bei Fixkosten wie Miete, Handyverträgen, Abos und Versicherungen. Eine Fixkost einmal zu senken spart jeden Monat Geld.

Formeln und Abbildungen

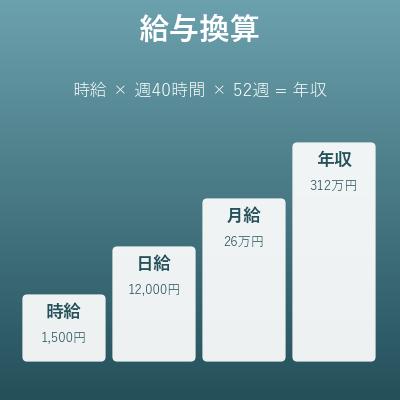
Einen Monatsbetrag in einen Jahresbetrag umrechnen
Abbildung
Mathematische Schreibweise (die übliche Schreibweise)
\(A\) \(=\) \(M\) \(\times\) \(12\)
In Worten (die Symbole durch Wörter ersetzt)
③ \(A\): Jahresbetrag \(=\) ① \(M\): Monatsbetrag \(\times\) ② \(12\): Monate im Jahr
Die Formel in Worten
① Nehmen Sie den \(M\): Monatsbetrag
② multiplizieren Sie ihn mit \(12\): Monate im Jahr
③ und Sie erhalten den \(A\): Jahresbetrag
Einfaches Beispiel
Eine Miete von 1.200 € im Monat ergibt als Jahresbetrag
\(A\): Jahresmiete \(=\) Monatsmiete (1.200 €) \(\times\) Monate im Jahr (12)
\(1.200 \times 12 = 14.400\)
Der Kerngedanke
In einem Haushaltsbuch stehen Posten, die Sie jeden Monat zahlen (Miete, Lebensmittel), neben Posten, die nur einmal oder wenige Male im Jahr anfallen (Grundsteuer, Versicherungsbeiträge, Reisen). Man kann sie nicht einfach zusammenzählen; dieser Rechner rechnet deshalb zuerst jeden Posten auf ein Jahr um und addiert dann. Um vom Jahr auf den Monat zu kommen, teilen Sie durch 12. Jahresbeiträge fallen in einem Monatsbudget nicht auf und werden leicht vergessen; die Umrechnung auf Jahresbeträge rückt sie in das Gesamtbild Ihres Jahres.
Nettoeinkommen (Bruttoeinkommen minus Steuern und Abzüge)
Abbildung
Mathematische Schreibweise (die übliche Schreibweise)
\(T\) \(=\) \(G\) \(\times\) \(\left(1-\dfrac{r}{100}\right)\)
In Worten (die Symbole durch Wörter ersetzt)
③ \(T\): Nettoeinkommen \(=\) ① \(G\): Bruttoeinkommen \(\times\) ② verbleibender Anteil
Die Formel in Worten
① Nehmen Sie das \(G\): Bruttoeinkommen
② multiplizieren Sie es mit dem verbleibenden Anteil \(\left(1-\dfrac{r}{100}\right)\) (das Ganze, \(1\), minus dem groben Satz für Steuern und Abzüge \(r\) (%), durch 100 in eine Dezimalzahl verwandelt)
③ und Sie erhalten das \(T\): Nettoeinkommen
Einfaches Beispiel
Bei einem Bruttoeinkommen von 80.000 € im Jahr und einem groben Satz von 22 % für Steuern und Abzüge (ein runder Beispielwert) beträgt das Nettoeinkommen
\(T\): Nettoeinkommen \(=\) Bruttoeinkommen (80.000 €) \(\times\) verbleibender Anteil (0,78)
\(1 - \dfrac{22}{100} = 0{,}78\)
\(80.000 \times 0{,}78 = 62.400\)
Der Kerngedanke
Bei Arbeitnehmern in Deutschland machen die Sozialabgaben (Arbeitnehmeranteil 2026: Rentenversicherung 9,3 %, Krankenversicherung 7,3 % plus die Hälfte des durchschnittlichen Zusatzbeitrags, Pflegeversicherung 1,8 %, Arbeitslosenversicherung 1,3 %) zusammen etwa 21 % des Bruttos aus. Dazu kommen Lohnsteuer, gegebenenfalls Solidaritätszuschlag und Kirchensteuer, sodass der Unterschied zwischen Brutto und Netto oft 25 bis 40 % beträgt. Der 22-%-Satz im Beispiel ist also ein runder Beispielwert; wie viel bei Ihnen abgezogen wird, hängt von Einkommen, Steuerklasse, Familienstand und Krankenkasse ab. Am zuverlässigsten finden Sie Ihren eigenen Satz auf Ihrer Gehaltsabrechnung (Gesamtbrutto und Auszahlungsbetrag) oder im letzten Steuerbescheid.
Ihr Saldo (Überschuss oder Fehlbetrag)
Abbildung
Mathematische Schreibweise (die übliche Schreibweise)
\(B\) \(=\) \(T\) \(-\) \(E\)
In Worten (die Symbole durch Wörter ersetzt)
③ \(B\): Saldo \(=\) ① \(T\): Nettoeinkommen \(-\) ② \(E\): Gesamtausgaben
Die Formel in Worten
① Nehmen Sie das \(T\): Nettoeinkommen
② ziehen Sie die \(E\): Gesamtausgaben ab
③ und Sie erhalten den \(B\): Saldo (positiv heißt Überschuss, negativ heißt Fehlbetrag)
Einfaches Beispiel
Für einen Haushalt mit einem Nettoeinkommen von 62.400 € im Jahr und Gesamtausgaben von 61.300 € im Jahr beträgt der Saldo
\(B\): Saldo \(=\) Nettoeinkommen (62.400 €) \(-\) Gesamtausgaben (61.300 €)
\(62.400 - 61.300 = 1.100\)
Der Kerngedanke
Auf dieser Seite zählt das Geld, das Sie für Sparen und Geldanlage zurücklegen, als „Ausgabe“ (nach dem Prinzip Zuerst sparen, bei dem Sie die Sparrate gleich am Anfang beiseitelegen). Ein Saldo von etwa 0 € bedeutet also, dass Ihr Sparen schon abgedeckt ist. Lassen Sie dagegen das Sparen weg und der Saldo ist genau 0 €, sparen Sie überhaupt nichts. Denken Sie beim Lesen des Ergebnisses daran, wie Sie Ihre Zahlen eingegeben haben.
Wohnkostenquote (Wohnkosten als Anteil am Einkommen)
Abbildung
Mathematische Schreibweise (die übliche Schreibweise)
\(R\) \(=\) \(H\) \(\div\) \(G\) \(\times\) \(100\)
In Worten (die Symbole durch Wörter ersetzt)
④ \(R\): Wohnkostenquote (%) \(=\) ① \(H\): Wohnkosten (pro Jahr) \(\div\) ② \(G\): Bruttoeinkommen (pro Jahr) \(\times\) ③ \(100\): in Prozent
Die Formel in Worten
① Nehmen Sie die \(H\): Wohnkosten (pro Jahr)
② teilen Sie sie durch das \(G\): Bruttoeinkommen (pro Jahr)
③ multiplizieren Sie mit \(100\) für die Angabe in Prozent
④ und Sie erhalten die \(R\): Wohnkostenquote
Einfaches Beispiel
Bei Wohnkosten von 17.800 € im Jahr und einem Bruttoeinkommen von 80.000 € im Jahr beträgt die Wohnkostenquote
\(R\): Wohnkostenquote \(=\) Wohnkosten (17.800 €) \(\div\) Bruttoeinkommen (80.000 €) \(\times\) 100
\(17.800 \div 80.000 \times 100 = 22{,}25\)
Der Kerngedanke
Addieren Sie zu den Wohnkosten \(H\) im Zähler die Raten für Autokredit, Ratenkredit und Studienkredit, erhalten Sie die Wohn- und Kreditbelastung; dieser Rechner zeigt beides. Wichtig: Dieser Rechner setzt die Wohnkosten ins Verhältnis zum Bruttoeinkommen, die in Deutschland verbreiteten Faustregeln beziehen sich dagegen meist auf das Netto. Die bekannteste lautet, dass die Warmmiete höchstens 30 % des Nettoeinkommens betragen sollte; bei 30 % Abzügen entspricht das \(0{,}3 \times 0{,}7 = 0{,}21\), also etwa 21 % des Bruttos. Das Statistische Bundesamt spricht von Wohnkostenüberbelastung, wenn ein Haushalt mehr als 40 % seines verfügbaren Einkommens für das Wohnen ausgibt (2025 traf das auf 11,2 % der Bevölkerung zu). Bei einer Baufinanzierung gilt als Faustregel, dass die monatliche Rate höchstens 35 bis 40 % des Haushaltsnettoeinkommens betragen sollte; die Bank prüft die Kapitaldienstfähigkeit mit einer Haushaltsrechnung, eine gesetzliche Grenze gibt es nicht. Was eine Bank bewilligt und was Sie bequem zahlen können, ist aber nicht dasselbe. Die passenden Anteile hängen stark von Ihrer Familie, Ihrem Wohnort und Ihren Plänen ab; nutzen Sie die Richtwerte als Ausgangspunkt und prüfen Sie sie an Ihrem eigenen Saldo.
Ihr Saldo im Haushaltsbuch ist „Nettoeinkommen − Gesamtausgaben“. Der Trick: Posten in Monats- und Jahresbeträgen erst auf dasselbe Jahr umrechnen und dann addieren und das Sparen als Teil der Ausgaben gleich am Anfang beiseitelegen (Zuerst sparen).

Symbole und Begriffe

Symbole

\(M\) M Der Monatsbetrag, also der Betrag, den Sie jeden Monat zahlen (oder erhalten). (Beispiel: Miete von 1.200 € im Monat)
\(A\) A Der Jahresbetrag, also der Betrag für ein ganzes Jahr. Aus dem Monatsbetrag erhalten Sie ihn mit \(A = M \times 12\).
\(G\) G Das Bruttoeinkommen (pro Jahr), also Ihr gesamtes Einkommen vor Steuern und Abzügen. \(G\) steht für „Gross“ (brutto).
\(r\) kleines r Der grobe Satz für Steuern und Sozialabgaben (%), also etwa der Anteil Ihres Bruttoeinkommens, der für Steuern und Sozialabgaben abgezogen wird.
\(T\) T Das Nettoeinkommen (pro Jahr), also Ihr Einkommen nach Steuern und Abzügen, das Geld, das Sie tatsächlich ausgeben können.
\(E\) E Die Gesamtausgaben (pro Jahr), also die Summe aller Ausgabenkategorien. Auf dieser Seite gehört auch das Geld dazu, das Sie für Sparen und Geldanlage zurücklegen. \(E\) steht für „Expenses“ (Ausgaben).
\(B\) B Der Saldo (pro Jahr), also das, was nach Abzug der Gesamtausgaben vom Nettoeinkommen übrig bleibt. Positiv ist ein Überschuss, negativ ein Fehlbetrag. \(B\) steht für „Balance“ (Saldo).
\(H\) H Die Wohnkosten (pro Jahr), also die Summe aus Miete oder Kreditrate, Nebenkosten und Hausgeld, Grundsteuer sowie Gebäude- und Hausratversicherung. \(H\) steht für „Housing“ (Wohnen).
\(R\) großes R Die Wohnkostenquote (%), also die Wohnkosten als Anteil am Bruttoeinkommen. \(R\) steht für „Ratio“ (Verhältnis).

Begriffe

Bruttoeinkommen Das Einkommen vor Abzug von Steuern und Sozialabgaben. Das Gehalt in einem Stellenangebot („60.000 € im Jahr“) ist in der Regel das Bruttoeinkommen.
Nettoeinkommen Das Einkommen nach Abzug von Lohnsteuer, Sozialabgaben und weiteren Abzügen, also das Geld, das tatsächlich auf Ihr Konto kommt und das Sie ausgeben können. Ähnlich ist das verfügbare Einkommen in der Statistik.
Sozialabgaben Die Beiträge zur Sozialversicherung, die von jedem Gehalt abgezogen werden: Rentenversicherung, Krankenversicherung, Pflegeversicherung und Arbeitslosenversicherung. Der Arbeitnehmeranteil beträgt 2026 zusammen etwa 21 % des Bruttos (der Arbeitgeber zahlt einen etwa gleich hohen Anteil dazu). Zusammen mit der Lohnsteuer machen sie den größten Teil des Unterschieds zwischen Brutto und Netto aus.
Zuerst sparen Eine Art zu sparen, bei der Sie die Sparrate gleich nach dem Gehaltseingang beiseitelegen und von dem leben, was übrig bleibt. Das funktioniert nach verbreiteter Ansicht besser, als „zu sparen, was am Monatsende übrig ist“; diese Seite folgt derselben Idee, indem sie Sparen und Geldanlage als Ausgaben zählt. Ein Dauerauftrag auf ein Tagesgeldkonto oder ein ETF-Sparplan am Gehaltstag sind übliche Wege.
Fixkosten Ausgaben, die jeden Monat ungefähr gleich bleiben, etwa Miete, Versicherungen und Handyverträge. Wer eine Fixkost senkt, spart jeden Monat, deshalb beginnt die Durchsicht eines Haushaltsbuchs meist bei den Fixkosten.
variable Kosten Ausgaben, die sich von Monat zu Monat ändern, etwa Lebensmittel und Freizeit. Anders als bei Fixkosten kostet das Sparen hier jeden Monat Mühe, und die Wirkung schwankt von Monat zu Monat.
Wohnkostenquote Der Anteil der Wohnkosten am Einkommen. Dieser Rechner bezieht sie auf das Brutto; in Deutschland werden Richtwerte meist auf das Netto bezogen: höchstens 30 % des Nettoeinkommens für die Warmmiete (Faustregel), bei einer Baufinanzierung höchstens 35 bis 40 % des Haushaltsnettoeinkommens für die Monatsrate. Das Statistische Bundesamt spricht ab 40 % des verfügbaren Einkommens von Wohnkostenüberbelastung. Die Wohn- und Kreditbelastung rechnet die Kreditraten (Auto, Ratenkredit, Studienkredit) mit ein.
50/30/20-Regel Eine einfache Faustregel für die Budgetplanung, die auch die Verbraucherzentrale als Einstieg nennt: etwa 50 % des Nettoeinkommens für Notwendiges (Wohnen, Energie, Lebensmittel, Versicherungen, Mindestraten für Kredite), 30 % für Wünsche (Restaurant, Hobbys, Reisen) und 20 % für Sparen und zusätzliche Tilgung. Sie ist ein Ausgangspunkt; in teuren Städten brauchen die Notwendigkeiten oft mehr als 50 %.

Was Sie vorab wissen sollten

Hier steht, was Ihnen hilft, die Berechnung auf dieser Seite wirklich zu verstehen und nicht nur den Knopf zu drücken.

Prozentrechnung (Klasse 6 bis 7 (11–13 Jahre))
  • Sie können „22 %“ in die Dezimalzahl 0,22 umwandeln (teilt man ein Prozent durch 100, erhält man eine Dezimalzahl)
  • Sie kennen den Zusammenhang Prozentwert = Grundwert × Prozentsatz (Nettoeinkommen = Bruttoeinkommen × verbleibender Anteil)
Große Zahlen und Überschlagen (Klasse 4 (9–10 Jahre))
  • Sie können große Zahlen mit Punkten als Tausendertrenner lesen und schreiben, etwa 62.400
  • Sie können durch Runden und Überschlagen eine grobe Vorstellung gewinnen
Monate und Jahre
  • Sie wissen, dass 1 Jahr = 12 Monate sind, also Monatsbetrag × 12 = Jahresbetrag und Jahresbetrag ÷ 12 = Monatsbetrag
Positive und negative Zahlen (Klasse 6 bis 7 (11–13 Jahre))
  • Sie wissen, was Zahlen mit Vorzeichen wie „+1.100“ und „−240“ für einen Saldo bedeuten (plus = Überschuss, minus = Fehlbetrag)

Mit Excel berechnen

Kopieren Sie die gesamte Tabelle unten und fügen Sie sie in Zelle A1 von Excel ein. Sie funktioniert unverändert.
Tabelle, um einen Monatsbetrag in einen Jahresbetrag umzurechnen
Monatsbetrag (€) 1200
Monate im Jahr 12
Jahresbetrag (€) =B1*B2
Tabelle für das Nettoeinkommen
Bruttoeinkommen (€ pro Jahr) 80000
Steuern und Abzüge (%) 22
Nettoeinkommen (€ pro Jahr) =B1*(100-B2)/100
Tabelle für den Saldo
Nettoeinkommen (€ pro Jahr) 62400
Gesamtausgaben (€ pro Jahr) 61300
Saldo (€ pro Jahr) =B1-B2
Tabelle für die Wohnkostenquote
Wohnkosten (€ pro Jahr) 17800
Bruttoeinkommen (€ pro Jahr) 80000
Wohnkostenquote (%) =B1/B2*100
Nach dem Einfügen sind B1 und B2 Ihre Eingaben, und B3 wird automatisch berechnet.
Die erste Tabelle zeigt in B3 14.400 (der Jahresbetrag einer Miete von 1.200 € im Monat), die zweite in B3 62.400 (Nettoeinkommen aus 80.000 € brutto bei 22 %).
Die dritte Tabelle ist der Saldo: Ist B3 positiv, wie 1.100, ist es ein Überschuss; ist es negativ, ein Fehlbetrag. Die vierte Tabelle ist die Wohnkostenquote, und B3 zeigt 22,25 (%).
Ersetzen Sie einfach B1 und B2 durch Ihre eigenen Zahlen.

Mit Google Tabellen berechnen

Kopieren Sie die gesamte Tabelle unten und fügen Sie sie in Zelle A1 von Google Tabellen ein. Sie funktioniert unverändert.
Tabelle, um einen Monatsbetrag in einen Jahresbetrag umzurechnen
Monatsbetrag (€) 1200
Monate im Jahr 12
Jahresbetrag (€) =B1*B2
Tabelle für das Nettoeinkommen
Bruttoeinkommen (€ pro Jahr) 80000
Steuern und Abzüge (%) 22
Nettoeinkommen (€ pro Jahr) =B1*(100-B2)/100
Tabelle für den Saldo
Nettoeinkommen (€ pro Jahr) 62400
Gesamtausgaben (€ pro Jahr) 61300
Saldo (€ pro Jahr) =B1-B2
Tabelle für die Wohnkostenquote
Wohnkosten (€ pro Jahr) 17800
Bruttoeinkommen (€ pro Jahr) 80000
Wohnkostenquote (%) =B1/B2*100
Dieselben Formeln wie in Excel funktionieren unverändert. Kopieren Sie die ganze Tabelle, fügen Sie sie in Zelle A1 ein und ersetzen Sie B1 und B2 durch Ihre eigenen Zahlen.

Mit Python berechnen

tax_rate = 22  # grober Satz für Steuern und Sozialabgaben (%)

# Einnahmen und Ausgaben: (Betrag, "m" = pro Monat oder "y" = pro Jahr)
incomes = {
    "Gehalt": (6400, "m"),
    "Kapitalerträge": (1200, "y"),
    "Sonstige Einnahmen": (2000, "y"),
}
expenses = {
    "Wohnen (Miete oder Kreditrate, Nebenkosten)": (1250, "m"),
    "Grundsteuer und Gebäudeversicherung": (2800, "y"),
    "Energie, Wasser und Telefon": (390, "m"),
    "Essen": (800, "m"),
    "Verkehr": (570, "m"),
    "Kfz-Versicherung und TÜV": (1500, "y"),
    "Versicherungen und Gesundheit": (260, "m"),
    "Kinder und Ausbildung": (300, "m"),
    "Kreditraten": (200, "m"),
    "Sparen und Geldanlage": (550, "m"),
    "Sonstiges": (330, "m"),
    "Urlaub": (1200, "y"),
}

def annual(amount, unit):
    # Monatsbeträge werden mit 12 multipliziert, damit alles auf ein Jahr umgerechnet ist
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"Bruttoeinkommen: {gross_income:,.0f} € pro Jahr")
print(f"Nettoeinkommen: {net_income:,.0f} € pro Jahr")
print(f"Gesamtausgaben: {total_expenses:,.0f} € pro Jahr")
print(f"Saldo: {balance:+,.0f} € pro Jahr")
Der Code läuft nur mit der Standardbibliothek. Ändern Sie die Beträge und „m“ (pro Monat) oder „y“ (pro Jahr) auf Ihr Haushaltsbuch und führen Sie ihn aus. In diesem Beispiel beträgt das Bruttoeinkommen 80.000 €, das Nettoeinkommen 62.400 €, die Gesamtausgaben 61.300 € und der Saldo +1.100 € (ein Überschuss). Der Steuersatz 22 % ist nur ein Beispielwert; setzen Sie Ihren eigenen ein. Python schreibt Dezimalzahlen mit Punkt.

Die Formel in LaTeX und anderen mathematischen Schreibweisen (zum Kopieren)

Einen Monatsbetrag in einen Jahresbetrag umrechnen
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <mi>M</mi>
    <mo>&#x00D7;</mo>
    <mn>12</mn>
  </mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
Nettoeinkommen (Bruttoeinkommen minus Steuern und Abzüge)
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>T</mi>
    <mo>=</mo>
    <mi>G</mi>
    <mo>&#x00D7;</mo>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>&#x2212;</mo>
      <mfrac><mi>r</mi><mn>100</mn></mfrac>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
Ihr Saldo (Überschuss oder Fehlbetrag)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>B</mi>
    <mo>=</mo>
    <mi>T</mi>
    <mo>&#x2212;</mo>
    <mi>E</mi>
  </mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
Wohnkostenquote (Wohnkosten als Anteil am Einkommen)
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac><mi>H</mi><mi>G</mi></mfrac>
    <mo>&#x00D7;</mo>
    <mn>100</mn>
  </mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100

Die Berechnung von ChatGPT  ausführen lassen

Sie sind ein Assistent für Haushaltsberechnungen. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort nur auf die Zahlen aus dem Ergebnis der Ausführung (nicht im Kopf rechnen und nichts schätzen).

Hier ist mein Haushaltsbuch:
- Einnahmen (brutto): Gehalt 6.400 € im Monat, Kapitalerträge 1.200 € im Jahr, sonstige Einnahmen 2.000 € im Jahr
- Grober Satz für Steuern und Sozialabgaben: 22 %
- Ausgaben: Wohnen (Miete oder Kreditrate, Nebenkosten) 1.250 € im Monat, Grundsteuer und Gebäudeversicherung 2.800 € im Jahr, Energie, Wasser und Telefon 390 € im Monat, Essen 800 € im Monat, Verkehr 570 € im Monat, Kfz-Versicherung und TÜV 1.500 € im Jahr, Versicherungen und Gesundheit 260 € im Monat, Kinder und Ausbildung 300 € im Monat, Kreditraten 200 € im Monat, Sparen und Geldanlage 550 € im Monat, Sonstiges 330 € im Monat, Urlaub 1.200 € im Jahr

Multiplizieren Sie die Monatsbeträge mit 12, um alles auf ein Jahr umzurechnen, und berechnen Sie dann jeweils Folgendes:
1. Das Bruttoeinkommen (pro Jahr) und das Nettoeinkommen (pro Jahr)
2. Die Gesamtausgaben (pro Jahr)
3. Den Saldo (Nettoeinkommen − Gesamtausgaben, und ob es ein Überschuss oder ein Fehlbetrag ist)
4. Die Wohnkostenquote (Wohnkosten pro Jahr ÷ Bruttoeinkommen × 100; die Wohnkosten sind 1.250 € im Monat plus 2.800 € im Jahr)

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ergebnis der Ausführung.

Anleitung
  1. 1
    Zahlen eingeben
    Geben Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
  2. 2
    Berechnen
    Klicken Sie auf die Schaltfläche „Berechnen“
  3. 3
    Ergebnis ablesen
    Das Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
  Die Vorteile von DataChef
Einfach und kostenlos
Kostenlose Umwandlung ohne Limit
Kein Fachwissen nötig – einfach und intuitiv

Keine Anmeldung erforderlich
Sofort nach dem Öffnen der Seite nutzbar
Keine persönlichen Daten erforderlich

Sicher und geschützt
Stark verschlüsselte Verbindung (SSL)
Die Datei wird nach dem Download automatisch gelöscht

Schnell
Schnelle Anzeige und Umwandlung – ganz ohne Wartezeit
Keine Wasserzeichen
Kein Wasserzeichen
Keine Quellenangabe nötig
Kommerzielle Nutzung möglich
Kostenlos auch für die kommerzielle Nutzung
Keine vorherige Genehmigung erforderlich