収入と支出を、わかる範囲で入力してください。項目ごとに月額/年額を選べます。空欄の項目は0円として扱うので、全部埋めなくても計算できます。
このページでできること
- 給与などの収入と、住居費・食費・通信費などの支出を月額/年額で入力するだけで、年間・月間の額面収入・手取り収入・総支出・収支(黒字か赤字か)がその場でわかります
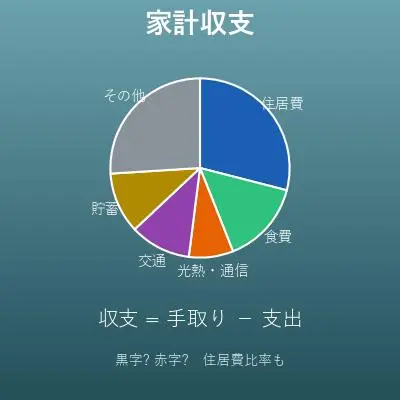
- 支出はカテゴリ別(住居費・水道・光熱・通信・食費など9分類)に集計され、円グラフと内訳表で「どこにいくら使っているか」が一目でわかります
- 住居費比率(住居費 ÷ 額面収入)と、ローン返済まで含めた住居・返済負担率も%で表示します
- 手取り収入は「税・社会保険料の概算割合(%)」1つで見積もる方式なので、細かい税額がわからなくても使えます
- 式のやさしい解説・Excel/Googleスプレッドシート/Python用のコピペ数式・計算ドリル(演習問題)もこのページにまとまっています
この計算は何の役に立つ?
「家賃は手取りの25〜30%以内が目安」とよく言われます。手取りが月200,000円なら50,000〜60,000円が目安ということです。
この目安は絶対の決まりではなく、都市部では住居費が高くなりがちで、その分ほかの支出を抑える人も多くいます。大事なのは、家賃を決める前に収支の式で「その家賃でも黒字が保てるか」を確かめることです。家賃は一度契約すると簡単に変えられない固定費だからです。
このページの住居・返済負担率と同じ考え方は、住宅ローンの審査で「返済負担率(額面年収に対する年間返済額の割合)」として実際に使われています。代表的な住宅ローンのフラット35では、額面年収400万円未満は30%以下、400万円以上は35%以下という基準が公表されており、自動車ローンなど他の借入の返済も合算して判定されます。
ただし「審査に通る上限」と「無理なく返せる額」は別物です。上限まで借りると教育費や老後への備えを圧迫しやすいため、収支と合わせて余裕を確かめるのが大切です。
「余ったら貯める」方式は、余らないことが多いのが現実です。先に貯蓄分を支出として計上し(例:手取り月250,000円の10%=25,000円)、それでも収支が黒字になるかをこのページの式で確かめる——これが先取り貯蓄の計画の立て方です。
収支がマイナスになるなら、貯蓄額ではなくほかの支出のどこを削るかを内訳表で探します。
求人票の「年収」は額面です。会社員の場合、手取りはおおよそ額面の75〜80%(額面年収400万円なら300〜320万円程度)と概算できます。
手取りの式を知っていると、「額面が50万円上がる=使えるお金が50万円増える」ではないことがわかり、転職や昇給の条件を実際の生活の変化に引き直して比べられます(正確な税額は収入や控除で変わるため、あくまで概算です)。
収支の式 \(B = T - E\) からわかる通り、支出を月10,000円減らすことは、手取りを月10,000円増やすことと同じ効果があります。そして収入を増やすより、支出を減らす方が自分の裁量で確実にできることが多いものです。
見直しの定石は、内訳の割合が大きいカテゴリと、家賃・通信費・保険のような固定費から手を付けること。固定費は一度の見直しで効果が毎月続くためです。
式と図
用語・記号の解説
記号
| \(M\) | エム | 月額。毎月払っている(受け取っている)金額です。(例:家賃85,000円/月) |
| \(A\) | エー | 年額。1年分に直した金額で、\(A = M \times 12\) で月額から換算できます。 |
| \(G\) | ジー | 額面収入(年額)。税金や社会保険料を引く前の収入の合計です。英語のGross(グロス=総額)の頭文字です。 |
| \(r\) | アール(小文字) | 税・社会保険料の概算割合(%)。額面収入のうち、税金と社会保険料で引かれるおおよその割合です。 |
| \(T\) | ティー | 手取り収入(年額)。額面から税・社会保険料を引いた、実際に使える収入です。 |
| \(E\) | イー | 総支出(年額)。すべての支出カテゴリの合計で、このページでは貯蓄・投資への振り分けも含めます。英語のExpenses(支出)の頭文字です。 |
| \(B\) | ビー | 収支(年額)。手取り収入から総支出を引いた残りで、プラスなら黒字、マイナスなら赤字です。英語のBalance(残高・収支)の頭文字です。 |
| \(H\) | エイチ | 住居費(年額)。家賃・住宅ローン返済・管理費・修繕積立金・固定資産税・火災保険(地震保険を含む)の合計です。英語のHousing(住居)の頭文字です。 |
| \(R\) | アール(大文字) | 住居費比率(%)。額面収入に対する住居費の割合です。英語のRatio(比率)の頭文字です。 |
用語
| 額面収入 | がくめんしゅうにゅう | 税金や社会保険料を引く前の収入。求人票の「月給30万円」や、いわゆる「年収」はこちらを指すのが普通です。 |
| 手取り収入 | てどりしゅうにゅう | 額面収入から所得税・住民税・社会保険料を引いた、実際に口座に振り込まれて使える収入。経済の用語では「可処分所得」とも呼びます。 |
| 社会保険料 | しゃかいほけんりょう | 健康保険・厚生年金・雇用保険・介護保険(40歳以上)などの保険料。会社員は給与から天引きされます。額面と手取りの差の大きな部分を占めます。 |
| 先取り貯蓄 | さきどりちょちく | 収入が入ったら先に貯蓄分を取り分け、残ったお金で生活する方法。「余ったら貯める」より確実に貯まるとされ、このページでも貯蓄・投資を支出側に計上するこの考え方を採用しています。 |
| 固定費 | こていひ | 家賃・保険料・通信費のように毎月ほぼ同じ額の支出。一度見直すと節約の効果がずっと続くため、家計の見直しでは固定費から手を付けるのが定石とされます。 |
| 変動費 | へんどうひ | 食費・娯楽費のように月によって変わる支出。固定費と違って毎月の節約努力が必要で、効果も月ごとに変わります。 |
| 返済負担率 | へんさいふたんりつ | 額面年収に対する年間返済額の割合。住宅ローンの審査で実際に使われる考え方で、自動車ローンなど住宅ローン以外の借入の返済も合算して見られます。 |
前提として理解しておくといいこと
このページの計算を「意味がわかって」使えるようになるために、前提として理解しておくといいことをまとめました。
| 割合・百分率(小学5年) |
|
| 大きな数とがい数(小学4年) |
|
| 月と年の換算 |
|
| 正負の数(中学1年) |
|
Excelで計算する方法
| 月額(円) | 85000 |
| 1年の月数 | 12 |
| 年額(円) | =B1*B2 |
| 額面収入(円/年) | 5910000 |
| 税・社会保険料の概算割合(%) | 22 |
| 手取り収入(円/年) | =B1*(100-B2)/100 |
| 手取り収入(円/年) | 4609800 |
| 総支出(円/年) | 4519000 |
| 収支(円/年) | =B1-B2 |
| 住居費(円/年) | 1315000 |
| 額面収入(円/年) | 5910000 |
| 住居費比率(%) | =B1/B2*100 |
1つ目の表はB3に1,020,000(月額8.5万円の家賃の年額)、2つ目はB3に4,609,800(額面591万円・割合22%の手取り)が表示されます。
3つ目の表は収支で、B3が90,800とプラスになれば黒字、マイナスになれば赤字です。4つ目の表は住居費比率で、B3に約22.25(%)が表示されます。
B1とB2を自分の数値に書き換えるだけで使えます。
Googleスプレッドシートで計算する方法
| 月額(円) | 85000 |
| 1年の月数 | 12 |
| 年額(円) | =B1*B2 |
| 額面収入(円/年) | 5910000 |
| 税・社会保険料の概算割合(%) | 22 |
| 手取り収入(円/年) | =B1*(100-B2)/100 |
| 手取り収入(円/年) | 4609800 |
| 総支出(円/年) | 4519000 |
| 収支(円/年) | =B1-B2 |
| 住居費(円/年) | 1315000 |
| 額面収入(円/年) | 5910000 |
| 住居費比率(%) | =B1/B2*100 |
Pythonで計算する方法
tax_rate = 22  # 税・社会保険料の概算割合(%)

# 収入・支出:(金額, "m"=月額 or "y"=年額)
incomes = {
    "給与収入": (480000, "m"),
    "投資収入": (30000, "y"),
    "その他の収入": (120000, "y"),
}
expenses = {
    "住居費(家賃・ローン・管理費)": (100000, "m"),
    "固定資産税・火災保険": (115000, "y"),
    "水道・光熱・通信": (30000, "m"),
    "食費": (57000, "m"),
    "交通・自動車": (38000, "m"),
    "自動車保険・車検": (60000, "y"),
    "保険・医療": (16000, "m"),
    "教育・子育て": (25000, "m"),
    "借金返済": (10000, "m"),
    "貯蓄・投資": (40000, "m"),
    "その他": (36000, "m"),
    "旅行・帰省": (120000, "y"),
}

def annual(amount, unit):
    # 月額なら12倍して年額に揃える
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"額面収入: {gross_income:,.0f} 円/年")
print(f"手取り収入: {net_income:,.0f} 円/年")
print(f"総支出: {total_expenses:,.0f} 円/年")
print(f"収支: {balance:+,.0f} 円/年")
数式記述言語(LaTeX等)での書き方(コピペ可)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
ChatGPT に聞いて計算してもらう方法
あなたは家計の計算アシスタントです。次の計算を、必ずPythonコードを実際に実行して行い、実行結果の数値だけを根拠に回答してください(暗算や推測で答えないでください)。

私の家計は次の通りです。
・収入(額面):給与 月480,000円、投資収入 年30,000円、その他 年120,000円
・税・社会保険料の概算割合:22%
・支出:住居費 月100,000円、固定資産税・火災保険 年115,000円、水道・光熱・通信 月30,000円、食費 月57,000円、交通・自動車 月38,000円、自動車保険・車検 年60,000円、保険・医療 月16,000円、教育・子育て 月25,000円、借金返済 月10,000円、貯蓄・投資 月40,000円、その他 月36,000円、旅行・帰省 年120,000円

月額の項目は12倍して年額に揃えたうえで、次の値をそれぞれ求めてください。
1. 額面収入(年額)と手取り収入(年額)
2. 総支出(年額)
3. 収支(手取り − 総支出。黒字か赤字かも)
4. 住居費比率(住居費の年額 ÷ 額面収入 × 100。住居費は月100,000円と年115,000円の合計)

計算に使った式と、実行結果の数値を示してください。
計算ドリル(演習問題)
このページの式を、自分の手で計算できるようになるための演習問題です。
答えと解説は解答ページにあります。
使い方
-
1数値を入力計算したい数値を入力欄に入力します
-
2計算「計算する」ボタンを押します
-
3結果を確認計算結果がその場に表示されます。計算の考え方や式の解説も同じページで確認できます
DataChefの特徴

専門知識不要、直感的で簡単な操作
個人情報を登録することなく使用できます
「ダウンロード」押下でファイルを自動削除
クレジット表記不要
商用利用許諾の連絡も不要です
関連機能
給与換算計算機(時給・日給・週給・月給・年収)
時給・月給・年収などの給与の形を相互に換算します。収入欄に入れる月額・年額づくりに便利です
電気代計算機
家電の消費電力と使用時間から電気代を計算します。光熱費の内訳を細かく見積もりたいときに