
Escribe los ingresos y gastos que sepas. En cada concepto puedes elegir si el importe es al mes o al año. Las casillas en blanco cuentan como 0 €, así que no hace falta rellenarlas todas.
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y figuras
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Escribe tus ingresos, como el sueldo, y tus gastos, como la vivienda, la comida o el móvil, al mes o al año, y verás al momento tus ingresos brutos y netos, el gasto total y el saldo (si te sobra o te falta dinero), al año y al mes
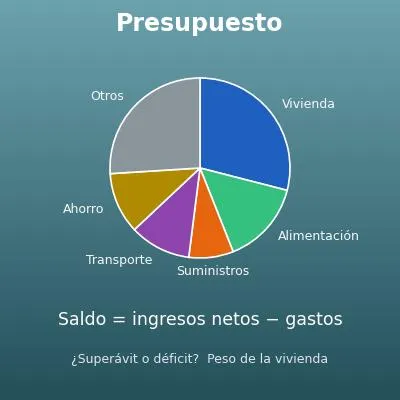
- Los gastos se agrupan en 9 categorías (vivienda, suministros, alimentación, etc.), y un gráfico circular y una tabla muestran de un vistazo en qué se va tu dinero
- También muestra el porcentaje de tus ingresos brutos que se va en vivienda y la tasa de esfuerzo con los préstamos incluidos
- Los ingresos netos se estiman con un solo porcentaje aproximado de IRPF y Seguridad Social, así que puedes usarla aunque no sepas tus impuestos exactos
- En esta página tienes además una explicación sencilla de las fórmulas, orientaciones habituales como la regla 50/30/20 y fórmulas para copiar y pegar en Excel, Hojas de cálculo de Google y Python
¿Para qué sirve este cálculo?
Una orientación habitual en España es que el alquiler no pase del 30 % de tus ingresos netos. Si cobras 1800 € netos al mes, serían unos \(1800 \times 0{,}3 = 540\) euros. Muchos caseros y agencias también piden que los ingresos sean unas 3 veces el alquiler, que es la misma idea.
No es una regla fija. En Madrid, Barcelona o las islas el alquiler suele llevarse bastante más, y mucha gente lo compensa gastando menos en otras cosas. Lo importante es comprobar con la fórmula del saldo, antes de firmar, que con ese alquiler te sigue sobrando dinero. El alquiler es un gasto fijo que no puedes cambiar fácilmente una vez firmado el contrato.
La tasa de esfuerzo de esta página es la misma idea que usan los bancos al estudiar una hipoteca. Se suele recomendar que todas las cuotas de préstamos, incluida la hipoteca, no pasen del 30-35 % de los ingresos netos: con 2800 € netos al mes entre dos, serían unos \(2800 \times 0{,}3 = 840\) euros al mes, y como mucho unos \(2800 \times 0{,}35 = 980\) euros. El préstamo del coche, los préstamos personales y las tarjetas también cuentan.
Pero «lo máximo que te concede el banco» y «lo que puedes devolver con tranquilidad» no son lo mismo. Si pides hasta el límite, puede que no te quede margen para ahorrar ni para imprevistos, así que comprueba también tu saldo.
«Ahorrar lo que sobre» muchas veces significa que no sobra nada. En vez de eso, cuenta primero el ahorro como un gasto (por ejemplo, el 20 % de unos ingresos netos de 2340 € al mes, \(2340 \times 0{,}2 = 468\) euros, como en la regla 50/30/20) y comprueba con esta página que el saldo te sigue saliendo positivo. Así se planifica el ahorro pagándote a ti primero.
Si el saldo sale negativo, busca en la tabla de gastos por categoría otros gastos que puedas recortar antes que el ahorro.
El sueldo de una oferta de empleo es bruto. En muchos asalariados, el neto es aproximadamente entre el 70 % y el 85 % del bruto, según el IRPF y la Seguridad Social. Una subida tributa a tu tipo marginal de IRPF, así que, por ejemplo, con un tipo marginal del 30 % y un 6,5 % de Seguridad Social, una subida de 2000 € brutos al año son unos \(2000 \times (1 - 0{,}30 - 0{,}065) = 1270\) euros más para gastar.
Con la fórmula del neto ves que «2000 € más de sueldo» no son «2000 € más para gastar», y puedes comparar ofertas y subidas por lo que cambian de verdad tu día a día. (El IRPF exacto depende del sueldo, la familia y la comunidad autónoma, así que esto es solo una estimación).
Como muestra la fórmula del saldo \(B = T - E\), gastar 100 € menos al mes tiene el mismo efecto que cobrar 100 € netos más al mes: 1200 € al año. Y recortar gastos suele depender más de ti que subir tus ingresos.
Lo habitual es empezar por las categorías que más pesan en la tabla de gastos y por los gastos fijos, como el alquiler, la tarifa del móvil e internet, las suscripciones y los seguros. Si recortas un gasto fijo una vez, sigues ahorrando todos los meses; con los gastos variables, como la compra o el ocio, el ahorro exige esfuerzo cada mes.
Fórmulas y figuras
Símbolos y términos
Símbolos
| \(M\) | eme | El importe al mes, lo que pagas (o cobras) cada mes (por ejemplo, un alquiler de 550 € al mes). |
| \(A\) | a | El importe al año, la cantidad de todo un año. Se obtiene del importe mensual con \(A = M \times 12\). Viene de «anual». |
| \(G\) | ge | Los ingresos brutos (al año), el total de ingresos antes de IRPF y Seguridad Social. Viene del inglés gross (bruto). |
| \(r\) | erre minúscula | El porcentaje aproximado de IRPF y Seguridad Social (%), es decir, más o menos qué parte de los ingresos brutos se va en retenciones y cotizaciones. |
| \(T\) | te | Los ingresos netos (al año), lo que queda después de IRPF y Seguridad Social, el dinero que de verdad puedes gastar. Viene del inglés take-home pay (sueldo neto). |
| \(E\) | e | El gasto total (al año), la suma de todas las categorías de gasto. En esta página incluye lo que apartas para ahorro e inversión. Viene del inglés expenses (gastos). |
| \(B\) | be | El saldo (al año), lo que queda al restar el gasto total de los ingresos netos. Si es positivo, te sobra dinero; si es negativo, te falta. Viene del inglés balance (saldo). |
| \(H\) | hache | Los gastos de vivienda (al año), la suma del alquiler o la hipoteca, los gastos de comunidad, el IBI y el seguro del hogar. Viene del inglés housing (vivienda). |
| \(R\) | erre mayúscula | El porcentaje de vivienda (%), la parte de los ingresos brutos que se va en vivienda. Viene del inglés ratio (proporción). |
Términos
| ingresos brutos | Los ingresos antes de restar el IRPF y la Seguridad Social. El sueldo de un contrato o una oferta de empleo («30.000 € brutos anuales») es bruto. |
| ingresos netos | Los ingresos después de restar la retención del IRPF y la cotización a la Seguridad Social: lo que de verdad te ingresan en la cuenta y puedes gastar. En la nómina aparece como «líquido a percibir». |
| cotización a la Seguridad Social | Lo que se descuenta de cada nómina para la Seguridad Social (pensiones, desempleo, bajas, etc.). La parte del trabajador es de unos 6,5 % del sueldo bruto (la empresa paga aparte bastante más). Junto con la retención del IRPF, explica casi toda la diferencia entre el sueldo bruto y el neto. |
| IRPF | El impuesto sobre la renta de las personas físicas. A los asalariados se les retiene un porcentaje en cada nómina, que depende del sueldo y de la situación familiar, y en la declaración de la renta se ajusta lo pagado con lo que corresponde de verdad. |
| pagarte a ti primero | Forma de ahorrar en la que apartas el ahorro nada más cobrar y vives con lo que queda. Se dice que funciona mejor que «ahorrar lo que sobre», y esta página sigue la misma idea al contar el ahorro y la inversión como gasto. Una transferencia automática a otra cuenta el día de cobro es la forma más habitual de hacerlo. |
| gastos fijos | Los gastos que son más o menos iguales cada mes, como el alquiler, los seguros o la tarifa del móvil. Si reduces uno, ahorras todos los meses sin esfuerzo, así que al revisar el presupuesto se suele empezar por los gastos fijos. |
| gastos variables | Los gastos que cambian de un mes a otro, como la compra o el ocio. A diferencia de los gastos fijos, ahorrar en ellos exige esfuerzo cada mes, y el resultado cambia de un mes a otro. |
| tasa de esfuerzo | La parte de los ingresos que se va en pagar la vivienda y los préstamos. Los bancos la calculan sobre los ingresos netos antes de conceder una hipoteca, y en España se suele recomendar que no pase del 30-35 %. Cuentan la hipoteca, el préstamo del coche, los préstamos personales y las tarjetas. En esta página se calcula sobre los ingresos brutos, así que sale más baja. |
| regla 50/30/20 | Orientación sencilla para repartir el presupuesto, muy citada en España - un 50 % de los ingresos netos para lo necesario (vivienda, suministros, compra, seguros, préstamos), un 30 % para caprichos y ocio (comer fuera, aficiones, viajes) y un 20 % para ahorro. Es un punto de partida; en ciudades caras, lo necesario suele pasar del 50 %. Como referencia, según la Encuesta de Presupuestos Familiares del INE de 2024, los hogares españoles dedicaron de media un 32,4 % de su gasto a vivienda y suministros (contando el alquiler imputado de quien vive en casa propia) y un 15,8 % a alimentación. |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que haces, no solo pulsando el botón.
| Porcentajes (6.º de Primaria, 11-12 años) |
|
| Números grandes y aproximaciones (4.º de Primaria, 9-10 años) |
|
| Meses y años |
|
| Números enteros positivos y negativos (1.º de ESO, 12-13 años) |
|
Cómo calcularlo en Excel
| Importe al mes (€) | 550 |
| Meses de un año | 12 |
| Importe al año (€) | =B1*B2 |
| Ingresos brutos (€ al año) | 36000 |
| IRPF y Seguridad Social (%) | 22 |
| Ingresos netos (€ al año) | =B1*(100-B2)/100 |
| Ingresos netos (€ al año) | 28080 |
| Gasto total (€ al año) | 27490 |
| Saldo (€ al año) | =B1-B2 |
| Gastos de vivienda (€ al año) | 8010 |
| Ingresos brutos (€ al año) | 36000 |
| Porcentaje de vivienda (%) | =B1/B2*100 |
La primera tabla muestra 6600 en B3 (un alquiler de 550 € al mes en un año), y la segunda 28.080 en B3 (los ingresos netos de 36.000 € brutos con un 22 %).
La tercera tabla es el saldo: si B3 es positivo, como 590, te sobra dinero; si es negativo, te falta. La cuarta es el porcentaje de vivienda, y B3 muestra 22,25 (%).
Solo tienes que cambiar B1 y B2 por tus números.
Cómo calcularlo en Hojas de cálculo de Google
| Importe al mes (€) | 550 |
| Meses de un año | 12 |
| Importe al año (€) | =B1*B2 |
| Ingresos brutos (€ al año) | 36000 |
| IRPF y Seguridad Social (%) | 22 |
| Ingresos netos (€ al año) | =B1*(100-B2)/100 |
| Ingresos netos (€ al año) | 28080 |
| Gasto total (€ al año) | 27490 |
| Saldo (€ al año) | =B1-B2 |
| Gastos de vivienda (€ al año) | 8010 |
| Ingresos brutos (€ al año) | 36000 |
| Porcentaje de vivienda (%) | =B1/B2*100 |
Cómo calcularlo en Python
tax_rate = 22  # porcentaje aproximado de IRPF y Seguridad Social (%)

# Ingresos y gastos: (importe, "m" = al mes o "y" = al año)
incomes = {
    "Sueldos": (2900, "m"),
    "Rentas": (200, "y"),
    "Otros ingresos": (1000, "y"),
}
expenses = {
    "Vivienda (alquiler o hipoteca, comunidad)": (610, "m"),
    "IBI y seguro del hogar": (690, "y"),
    "Suministros y móvil": (175, "m"),
    "Alimentación": (520, "m"),
    "Transporte": (170, "m"),
    "Seguro del coche, ITV e impuesto de circulación": (500, "y"),
    "Seguros y salud": (120, "m"),
    "Hijos y educación": (150, "m"),
    "Préstamos": (0, "m"),
    "Ahorro e inversión": (220, "m"),
    "Otros": (160, "m"),
    "Vacaciones y viajes": (800, "y"),
}

def annual(amount, unit):
    # Los importes al mes se multiplican por 12 para pasarlos a anuales
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"Ingresos brutos: {gross_income:,.0f} € al año")
print(f"Ingresos netos: {net_income:,.0f} € al año")
print(f"Gasto total: {total_expenses:,.0f} € al año")
print(f"Saldo: {balance:+,.0f} € al año")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
Cómo pedirle el cálculo a ChatGPT
Eres un asistente para calcular presupuestos familiares. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas calculando de cabeza ni a ojo).

Este es mi presupuesto:
- Ingresos (brutos): sueldos 2900 € al mes, rentas 200 € al año, otros ingresos 1000 € al año
- Porcentaje aproximado de IRPF y Seguridad Social: 22 %
- Gastos: vivienda (alquiler o hipoteca, comunidad) 610 € al mes, IBI y seguro del hogar 690 € al año, suministros y móvil 175 € al mes, alimentación 520 € al mes, transporte 170 € al mes, seguro del coche, ITV e impuesto de circulación 500 € al año, seguros y salud 120 € al mes, hijos y educación 150 € al mes, préstamos 0 € al mes, ahorro e inversión 220 € al mes, otros 160 € al mes, vacaciones y viajes 800 € al año

Multiplica por 12 los conceptos mensuales para pasarlo todo a anual y calcula lo siguiente:
1. Los ingresos brutos (al año) y los ingresos netos (al año)
2. El gasto total (al año)
3. El saldo (ingresos netos − gasto total, y si sobra o falta dinero)
4. El porcentaje de vivienda (gastos de vivienda al año ÷ ingresos brutos × 100; la vivienda son 610 € al mes más 690 € al año)

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
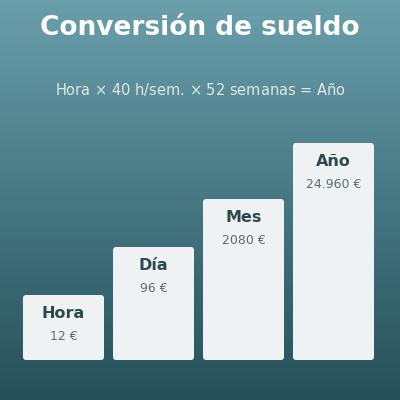
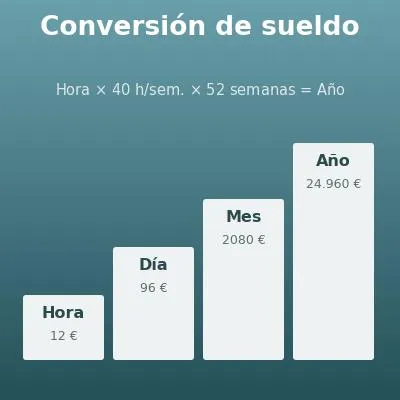
Calculadora de sueldo (por hora, día, semana, mes y año)
Pasa el sueldo de por hora a al mes o al año y al revés. Útil para saber qué importe mensual o anual escribir como ingreso
Calcular el consumo eléctrico de un aparato (kWh y euros)
Calcula lo que gasta en luz un aparato a partir de su potencia y sus horas de uso. Útil para estimar con detalle los suministros