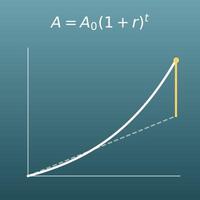

















































































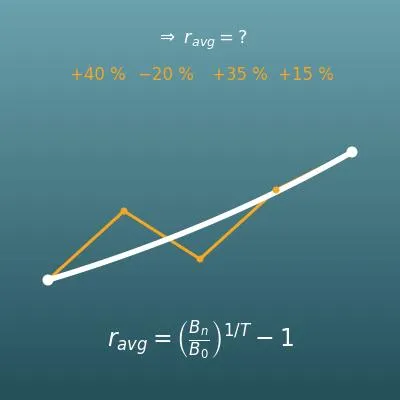












Introduce la rentabilidad (%) y el periodo de tenencia (años y meses) de cada periodo, empezando por el más antiguo. Hacen falta al menos 2 periodos (hasta 20). Obtienes la rentabilidad acumulada de toda la inversión y la rentabilidad media por año (media geométrica anualizada).
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y gráficos
-
Símbolos y términos
-
Qué conviene saber de antemano
-
Cómo calcularlo con Excel
-
Cómo calcularlo con Hojas de cálculo de Google
-
Cómo calcularlo con Python
-
La fórmula en LaTeX y otras notaciones matemáticas (para copiar)
-
Cómo pedirle a ChatGPT que haga el cálculo
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Todas las calculadoras de NumberChef
Qué puedes hacer en esta página
- A partir de la rentabilidad (%) y del periodo de tenencia (años y meses) de cada periodo, como «+10 % el primer año y después −2 % durante 5 meses…», halla la rentabilidad acumulada de toda la inversión y la rentabilidad media por año
- La rentabilidad media suaviza las rentabilidades desiguales y las convierte en «el mismo porcentaje cada año que daría el mismo resultado» (la media geométrica anualizada). Te permite comparar con justicia inversiones mantenidas durante periodos distintos
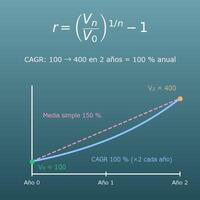
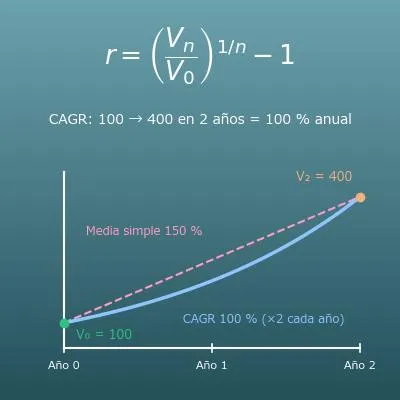
- Las tarjetas de fórmulas también explican la diferencia con la media aritmética, que puede mostrar «+25 % de media» cuando en realidad no has ganado nada (el punto más importante de esta página)
- También muestra una tabla del saldo al final de cada periodo, partiendo de 100.000 €, y un gráfico del saldo real junto a la curva de crecimiento constante a la rentabilidad media
¿Para qué sirve este cálculo?
Cuando los resultados son desiguales, como «+10 % el año 1, −5 % el año 2, +20 % el año 3», la rentabilidad anualizada que aparece en las fichas de los fondos de inversión y de los ETF se calcula con la misma media geométrica que en esta página.
Cuando sabes convertir tus propios resultados en una tasa anual, puedes comparar fondos entre sí o comprobar un objetivo (por ejemplo, un 5 % anual) sobre la misma base. Si añadiste o retiraste dinero por el camino, una rentabilidad ponderada por el dinero (la TIR) da una imagen más exacta.
La media aritmética de −50 % y +100 % es +25 %, pero el dinero real pasa de 100.000 € a 50.000 € y a 100.000 €, una ganancia de cero. Cuanto mayores son las subidas y bajadas, mejor parece la media aritmética en comparación con la realidad.
Cuando veas un anuncio o un artículo que afirme «una rentabilidad media del X %», pregúntate si es una media aritmética o una media geométrica (anualizada). Este solo dato te hace mucho más difícil de engañar con cifras infladas.
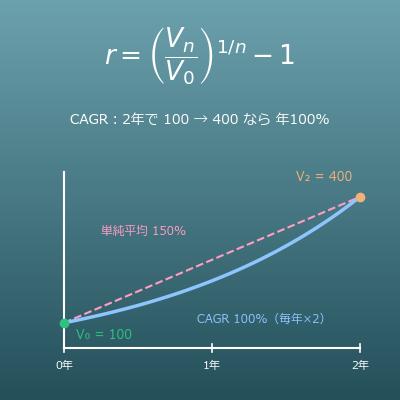
«Las ventas se multiplicaron por 1,5 en 3 años» como tasa anual es \(1{,}5^{1/3} - 1 \approx 14{,}5\,\%\). Este valor se llama TCAC (tasa de crecimiento anual compuesto) y es habitual en los planes de negocio, en los informes de resultados y en las presentaciones a inversores.
Permite comparar por año el crecimiento de negocios o empresas en periodos distintos, así que aparece mucho al preparar materiales de negocio o al analizar empresas.
Una vez que conoces la rentabilidad media por año de los resultados pasados, puedes estimar con crecimiento compuesto cuánto podrías tener dentro de 20 años si todo sigue igual, por ejemplo en un plan de pensiones (al 5 % anual, el dinero se multiplica por unas 2,65 veces en 20 años).
Las rentabilidades medias pasadas no garantizan el futuro. Un plan sensato calcula también con una tasa anual algo menor y admite un abanico de resultados.
¿Cuál lo hizo mejor, A, con un +30 % en 2 años, o B, con un +50 % en 3,5 años? No se puede saber con las rentabilidades acumuladas, pero en tasas anuales A es de aproximadamente un 14,0 % y B de aproximadamente un 12,3 %, así que A lo hizo mejor.
Aunque un periodo de tenencia incluya meses sueltos, esta página lo pone en base anual tal cual.
Fórmulas y gráficos
Símbolos y términos
Símbolos
| \(r_i\) | erre sub i | La rentabilidad (tasa de rentabilidad) del periodo \(i\): cuántos por ciento creció (o se redujo) el dinero en ese periodo. En el cálculo el porcentaje se escribe como decimal (0,1 para +10 %, −0,05 para −5 %). |
| \(y\), \(m\) | y griega, eme | El periodo de tenencia que introduces. \(y\) son los años y \(m\) los meses. (Ejemplo - para 1 año y 2 meses, \(y=1\) y \(m=2\)) |
| \(h_i\) | hache sub i | El periodo de tenencia del periodo \(i\) expresado en años, que se halla como \(h = y + m \div 12\). (Ejemplo - 1 año y 2 meses → unos 1,17 años) |
| \(B_0\), \(B_i\), \(B_n\) | be sub cero, be sub i, be sub ene | El saldo (Balance). \(B_0\) es el importe inicial, \(B_i\) es el saldo al final del periodo \(i\) y \(B_n\) es el saldo al final del último periodo. La tabla de esta página usa \(B_0 = 100.000\,€\). |
| \(T\) | te | El periodo total de tenencia en años, la suma de \(h_i\) de todos los periodos. (Ejemplo - 1 año + 1 año + 6 meses → \(T = 2{,}5\) años) |
| \(R\) | erre mayúscula | La rentabilidad acumulada, cuántos por ciento creció (o se redujo) el dinero a lo largo de todo el tiempo. |
| \(r_{avg}\) | erre sub avg | La rentabilidad media por año. Convierte las rentabilidades desiguales de cada periodo en «el mismo porcentaje cada año», y es el resultado principal de esta página. «avg» es la abreviatura del inglés average (media). |
| \(x^{1/T}\) | equis elevado a uno entre te | La raíz \(T\)-ésima de \(x\), el número que, elevado a \(T\), da \(x\). (Ejemplo - \(1{,}21^{1/2} = \sqrt{1{,}21} = 1{,}1\)) Puedes hallarla con «^(1/T)» en una calculadora científica o en Excel. |
Términos
| rentabilidad (tasa de rentabilidad) | Cuántos por ciento creció (o se redujo) el dinero invertido en un periodo. Un periodo con pérdida tiene una rentabilidad negativa. |
| rentabilidad acumulada | La ganancia (o pérdida) total de todo el tiempo, como porcentaje. Ignora cuántos años pasaron, así que no sirve para comparar inversiones mantenidas durante periodos distintos. |
| rentabilidad media | La rentabilidad acumulada convertida en «el mismo porcentaje cada año que daría el mismo resultado» (también llamada rentabilidad anualizada). Lo pone todo en base anual, así que es la forma habitual de presentar el rendimiento de una inversión, por ejemplo en las fichas de los fondos de inversión. |
| media geométrica | La media de cantidades encadenadas por multiplicación: se multiplican los \(n\) valores y se toma la raíz \(n\)-ésima. Para cantidades que se acumulan como factores de crecimiento, como las rentabilidades, la media correcta es la media geométrica, no la media aritmética. |
| media aritmética | El promedio habitual: se suma todo y se divide entre el número de valores. Usada con rentabilidades, da una cifra mejor que la realidad, y tanto más cuanto mayores son las subidas y bajadas (la media aritmética de −50 % y +100 % es +25 %, pero la ganancia real es cero). |
| capitalización compuesta | Sumar las ganancias al capital para que en el periodo siguiente crezca todo el importe (también llamada interés compuesto). El cálculo de esta página supone esta capitalización, en la que el saldo al final de un periodo pasa a ser el capital del siguiente. |
| anualizado | Convertido a una base de «porcentaje por año». Los resultados de periodos de distinta duración, como +3 % en 6 meses y +10 % en 2 años, se pueden comparar con justicia una vez anualizados. |
| TCAC (tasa de crecimiento anual compuesto) | La tasa de crecimiento anual compuesto (en inglés, CAGR: Compound Annual Growth Rate). Es exactamente el mismo cálculo que la rentabilidad media de esta página, y es el nombre que se usa habitualmente para el crecimiento anual de las ventas, del número de usuarios, etc. de una empresa. |
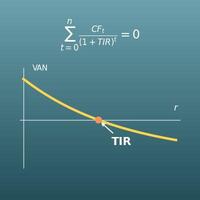
| rentabilidad ponderada por el dinero | Una rentabilidad que incluye los ingresos y las retiradas por el camino y muestra cuánto ha trabajado realmente tu dinero (el mismo cálculo que la TIR, tasa interna de retorno). Para inversiones a las que se añade o de las que se saca dinero por el camino, como las aportaciones periódicas, encaja mejor que el cálculo de esta página. La rentabilidad de esta página, que ignora esos flujos, se llama también rentabilidad ponderada por el tiempo. |
Qué conviene saber de antemano
Aquí tienes lo que te ayudará a usar el cálculo de esta página entendiendo lo que haces, y no solo pulsando el botón.
| Porcentajes (5.º–6.º de Primaria, 10-12 años) |
|
| Fracciones y decimales (5.º–6.º de Primaria, 10-12 años) |
|
| Números enteros (1.º de ESO, 12-13 años) |
|
| Potencias (1.º–2.º de ESO, 12-14 años) |
|
| Raíces y exponentes fraccionarios (4.º de ESO y 1.º de Bachillerato, 15-17 años) |
|
| Interés compuesto (Bachillerato, 16-18 años) |
|
Cómo calcularlo con Excel
| Periodo de tenencia: años | 1 |
| Periodo de tenencia: meses | 2 |
| Periodo de tenencia en años | =B1+B2/12 |
| Saldo final del periodo anterior (€) | 100000 |
| Rentabilidad de este periodo (%) | 10 |
| Periodo de tenencia en años | 2 |
| Saldo final (€) | =B1*(1+B2/100)^B3 |
| Importe inicial (€) | 100000 |
| Saldo final (€) | 132000 |
| Rentabilidad acumulada (%) | =(B2/B1-1)*100 |
| Importe inicial (€) | 100000 |
| Saldo final (€) | 132000 |
| Periodo total de tenencia (años) | 2 |
| Rentabilidad media (% anual) | =((B2/B1)^(1/B3)-1)*100 |
La primera tabla da 1 + 2 ÷ 12, aproximadamente 1,17 años, y la segunda da 100000 × 1,1 × 1,1 = 121.000 €.
La tercera tabla muestra 32 y la cuarta aproximadamente 14,89 (%). Solo tienes que cambiar los números de la columna B por los tuyos.
Cómo calcularlo con Hojas de cálculo de Google
| Periodo de tenencia: años | 1 |
| Periodo de tenencia: meses | 2 |
| Periodo de tenencia en años | =B1+B2/12 |
| Saldo final del periodo anterior (€) | 100000 |
| Rentabilidad de este periodo (%) | 10 |
| Periodo de tenencia en años | 2 |
| Saldo final (€) | =B1*(1+B2/100)^B3 |
| Importe inicial (€) | 100000 |
| Saldo final (€) | 132000 |
| Rentabilidad acumulada (%) | =(B2/B1-1)*100 |
| Importe inicial (€) | 100000 |
| Saldo final (€) | 132000 |
| Periodo total de tenencia (años) | 2 |
| Rentabilidad media (% anual) | =((B2/B1)^(1/B3)-1)*100 |
Cómo calcularlo con Python
# (rentabilidad %, años de tenencia, meses de tenencia), del periodo más antiguo al más reciente
periods = [(10, 1, 2), (-2, 0, 5), (15, 2, 3)]
start_balance = 100000         # importe inicial (€)

balance = start_balance
total_years = 0
for return_percent, years, months in periods:
    holding_years = years + months / 12                       # periodo de tenencia en años
    total_years += holding_years
    balance *= (1 + return_percent / 100) ** holding_years    # cadena de capitalización
    print(f"Rentabilidad {return_percent} % durante {holding_years:.4f} años -> saldo {balance:.0f} €")

cumulative_return = (balance / start_balance - 1) * 100
average_return = ((balance / start_balance) ** (1 / total_years) - 1) * 100
print(f"Rentabilidad acumulada: {cumulative_return:.2f} %")
print(f"Rentabilidad media (anual): {average_return:.2f} %")
print(f"Periodo total de tenencia: {total_years:.4f} años")
La fórmula en LaTeX y otras notaciones matemáticas (para copiar)
h = y + m ÷ 12
h = y + \dfrac{m}{12}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>h</mi>
    <mo>=</mo>
    <mi>y</mi>
    <mo>+</mo>
    <mfrac>
      <mi>m</mi>
      <mn>12</mn>
    </mfrac>
  </mrow>
</math>
h = y + m / 12
y + m/12
h := y + m/12;
h = y + m/12;
h = y + m/12
B_i = B_{i-1} \times (1 + r_i)^{h_i}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>i</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>i</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><msub><mi>r</mi><mi>i</mi></msub><mo>)</mo></mrow>
<msub><mi>h</mi><mi>i</mi></msub>
</msup>
</mrow>
</math>
B_i = B_(i-1) (1 + r_i)^(h_i)
bprev (1 + r)^h
B := Bprev*(1 + r)^h;
B = Bprev*(1 + r)^h;
B_i = B_(i−1) (1 + r_i)^(h_i)
R = Bₙ ÷ B₀ − 1
R = \dfrac{B_n}{B_0} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
R = (B_n) / (B_0) - 1
bn/b0 - 1
R := Bn/B0 - 1;
R = Bn/B0 - 1;
R = B_n/B_0 − 1
r_{avg} = \left(\dfrac{B_n}{B_0}\right)^{1/T} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>r</mi><mi>avg</mi></msub>
<mo>=</mo>
<msup>
<mrow>
<mo>(</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>)</mo>
</mrow>
<mrow><mn>1</mn><mo>/</mo><mi>T</mi></mrow>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
r_(avg) = ((B_n) / (B_0))^(1/T) - 1
(bn/b0)^(1/T) - 1
r_avg := (Bn/B0)^(1/T) - 1;
r_avg = (Bn/B0)^(1/T) - 1;
r_avg = (B_n/B_0)^(1/T) − 1
Cómo pedirle a ChatGPT que haga el cálculo
Eres un asistente de cálculo de inversiones. Haz el siguiente cálculo ejecutando realmente código de Python y basa tu respuesta únicamente en los números del resultado de la ejecución (no respondas con cálculo mental ni a ojo).

Una inversión tuvo estos resultados, del periodo más antiguo al más reciente:
- Una rentabilidad del +10 % durante 1 año y 2 meses
- Una rentabilidad del −2 % durante 5 meses
- Una rentabilidad del +15 % durante 2 años y 3 meses
Convierte cada periodo de tenencia a años como «años + meses ÷ 12» y encadena los saldos por capitalización (el saldo al final de un periodo es el capital del siguiente).
Halla lo siguiente:
1. La rentabilidad acumulada (%, 2 decimales) = factor de crecimiento de todo el tiempo − 1
2. La rentabilidad media (% anual, 2 decimales) = factor de crecimiento de todo el tiempo elevado a (1 / periodo total de tenencia) − 1 (media geométrica)
3. El periodo total de tenencia (años)
4. El saldo al final de cada periodo, partiendo de 100.000 € (€)

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los númerosEscribe en los campos los números con los que quieres calcular
-
2CalculaHaz clic en el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página también encontrarás el desarrollo del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo

Sin necesidad de dar datos personales

Los archivos se borran automáticamente tras la descarga


Sin necesidad de atribución

Sin necesidad de pedir permiso
Funciones relacionadas
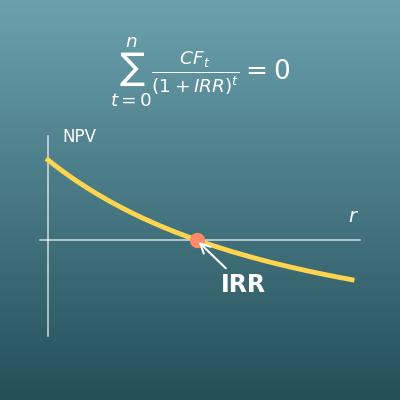
Calculadora de TIR (tasa interna de retorno a partir de flujos de caja)
Halla la rentabilidad a partir de una inversión inicial y de los flujos de caja de cada año. Más adecuada para inversiones con ingresos o retiradas por el camino
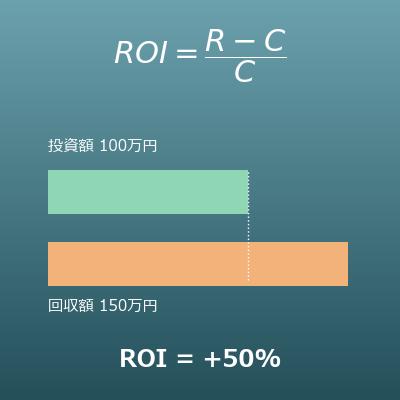
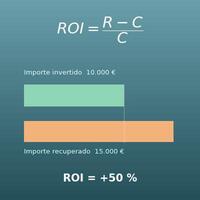
Calculadora de ROI (retorno de la inversión y ROI anualizado)
Halla el ROI y el ROI anualizado con lo invertido y lo recuperado. Más cómodo cuando solo sabes cuánto entró y cuánto volvió
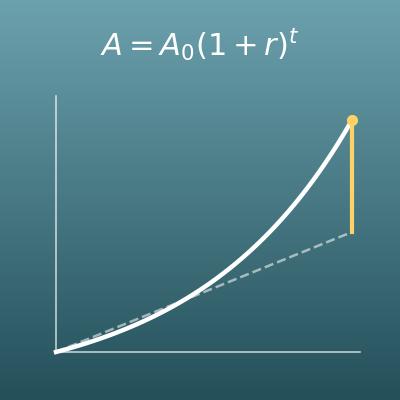
Calculadora de interés compuesto (capital final y conversión de tipos, TIN y TAE)
El interés compuesto es la base de la rentabilidad media. Halla en cuánto se convierte tu capital a un tipo fijo