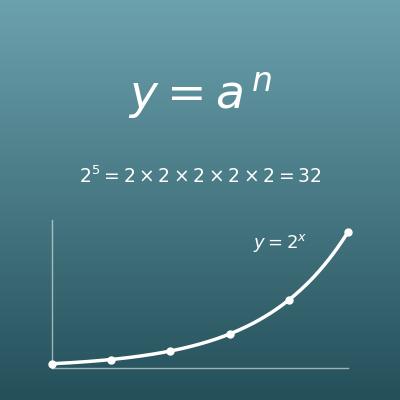
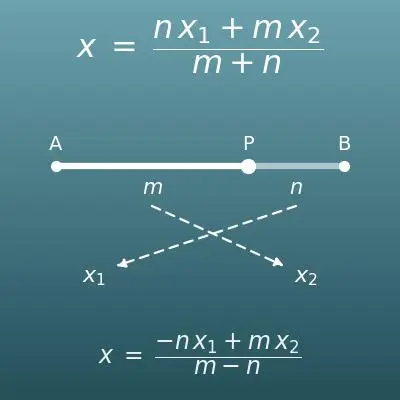
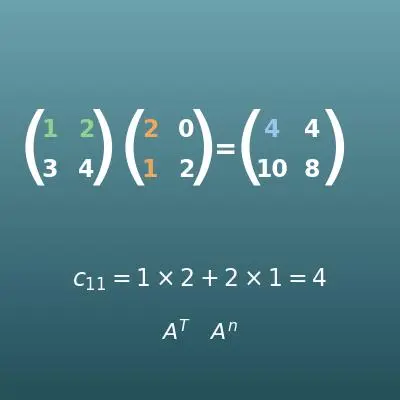
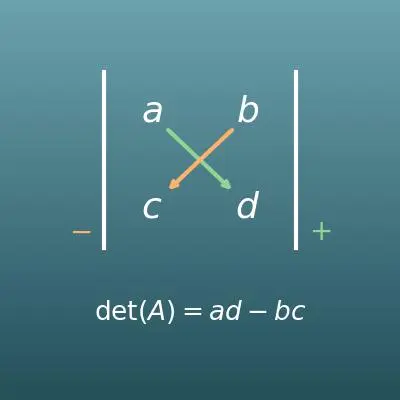
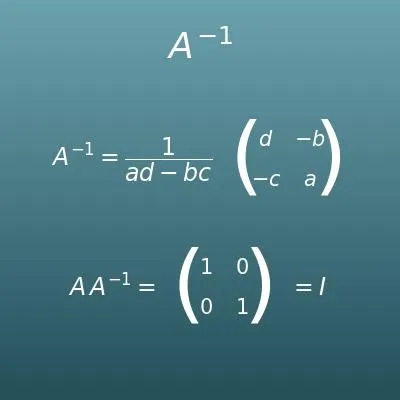
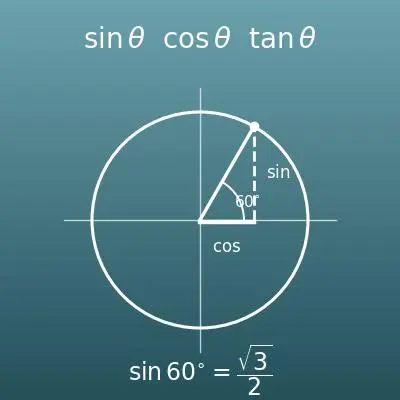
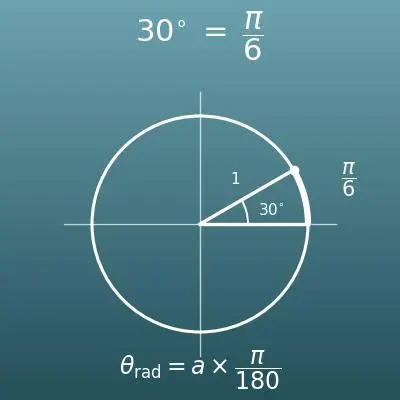
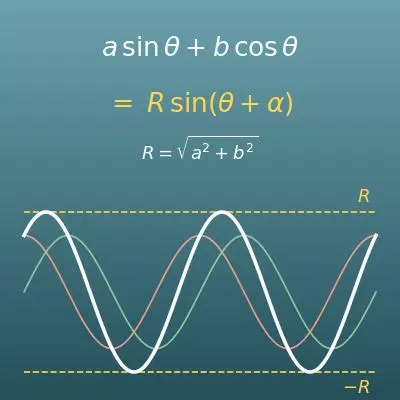
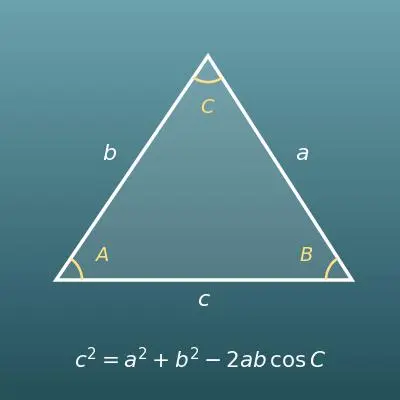
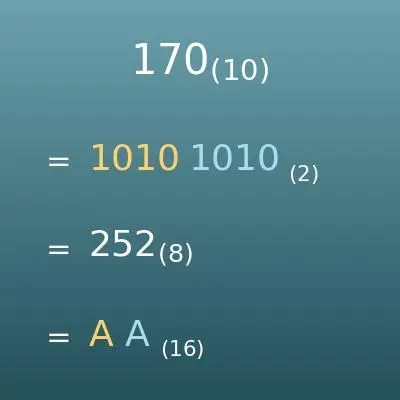
Marcadores    
nCr y nPr    
Frecuencias    
Puntuación z    
Porcentajes    
Proporciones    
Descuentos    
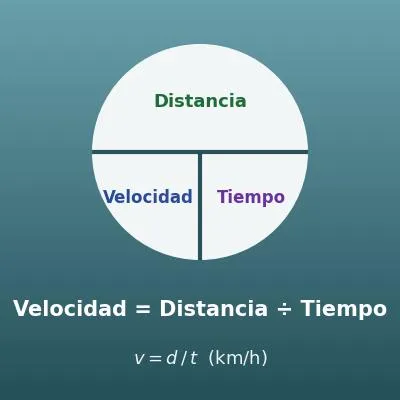
Velocidad    
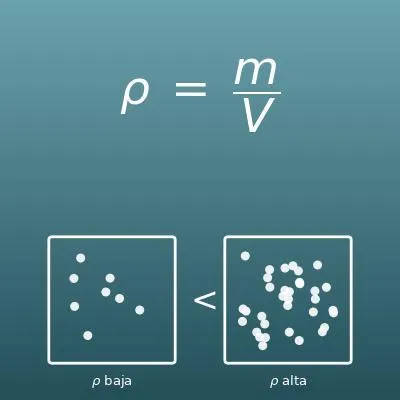
Densidad    
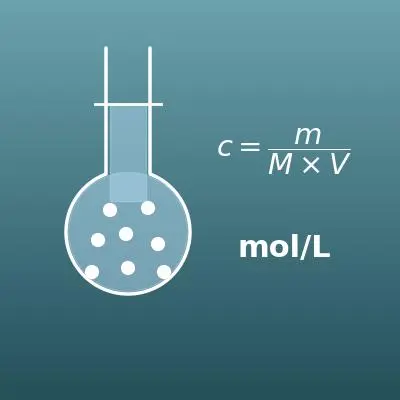
Molaridad    
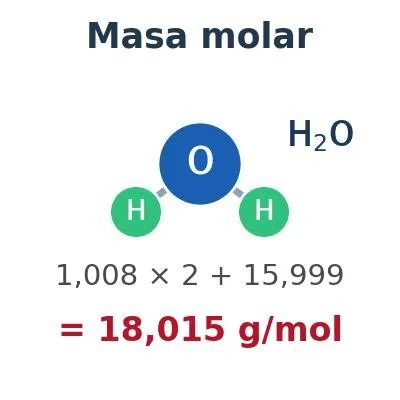
Masa molar    
Ley de Ohm    
Divisiones    
Divisores    
Fracciones    
Redondeo    
Ecuaciones    
Sistemas 2x2    
Inecuaciones    
Potencias    
Logaritmos    
Semivida    
Forma polar    
De Moivre    
Pendiente    
Distancia GPS    
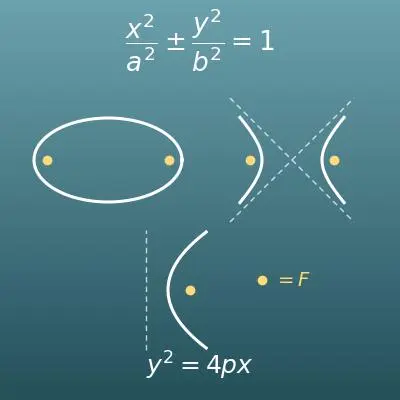
Cónicas    
Fibonacci    
Recurrencias    
Vectores    
Matrices    
Determinantes    
sen, cos, tg    
Triángulos    
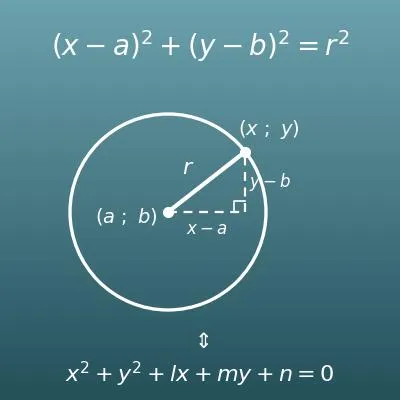
Círculo    
Calcular edad    
Sumar horas    
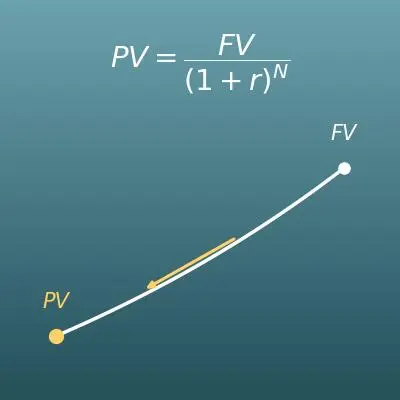
Valor actual    
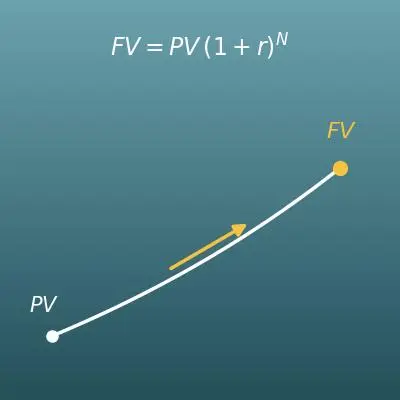
Valor futuro    
Payback    
Tráfico SEO    
Punto muerto    
Calcular CAGR    
Peso ideal    
Masa magra    
Talla diana    
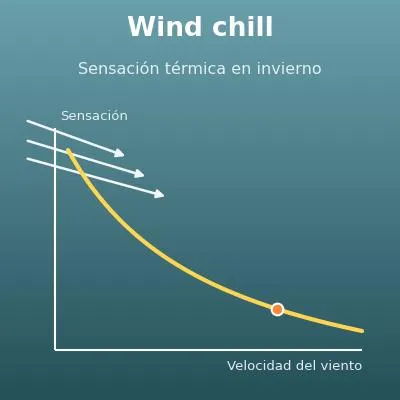
Wind chill    
kWh a euros    
Consumo real    
Papel pintado    
Agujero guía    
m³ de madera    
   Agregar
Probabilidad y números aleatorios: calculadoras
Dos sucesos (y, o)
Dos sucesos (y, o)
Hallar P(A) y P(B)
Hallar P(A) y P(B)
Al menos una vez
Al menos una vez
Teorema de Bayes
Teorema de Bayes
Valor esperado
Valor esperado
Binomial B(n, p)
Binomial B(n, p)
nCr y nPr
nCr y nPr
Perm. circulares
Perm. circulares
Con repetición
Con repetición
Números aleatorios
Números aleatorios
Medias y estadística: calculadoras
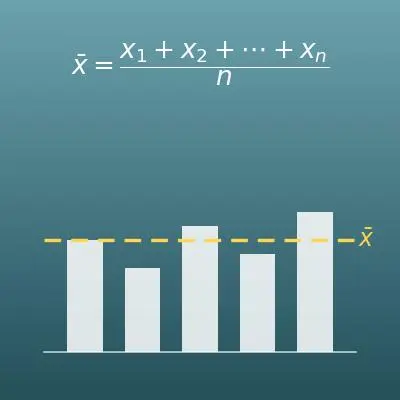
Calcular la media
Calcular la media
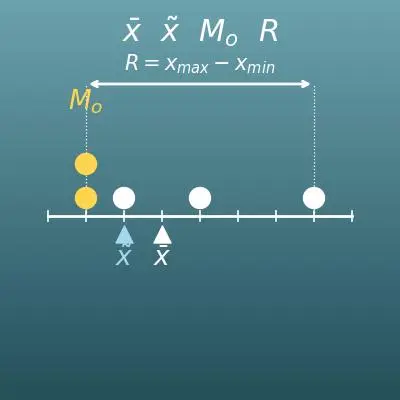
Media, moda, rango
Media, moda, rango
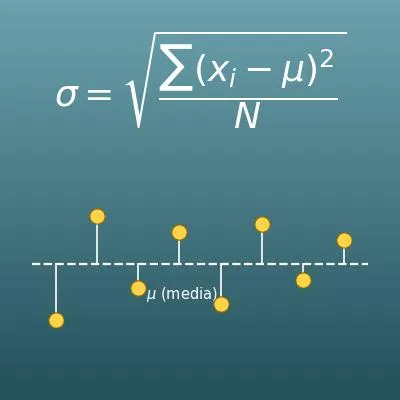
Desviación típica
Desviación típica
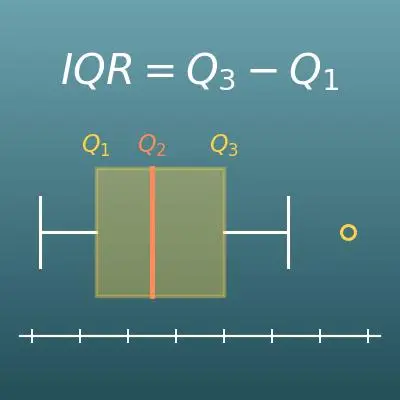
Cuartiles e IQR
Cuartiles e IQR
Frecuencias
Frecuencias
Correlación (r)
Correlación (r)
Campana de Gauss
Campana de Gauss
Puntuación z
Puntuación z
IC de la media
IC de la media
Tamaño muestral
Tamaño muestral
Captura-recaptura
Captura-recaptura
Calcular p-valor
Calcular p-valor
Porcentajes y proporciones: calculadoras
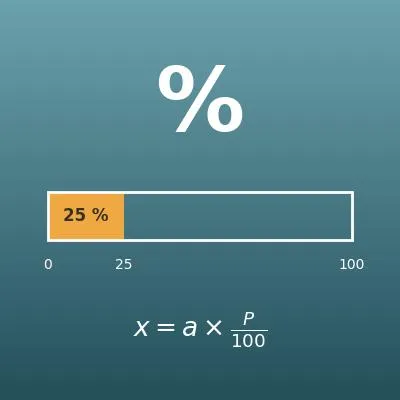
Porcentajes
Porcentajes
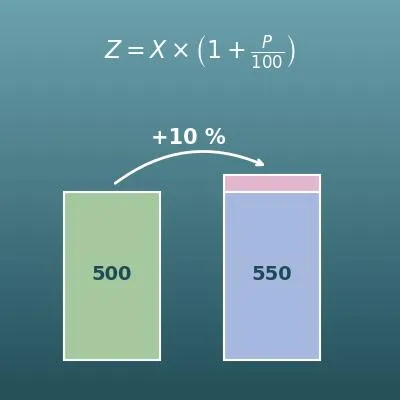
Variación en %
Variación en %
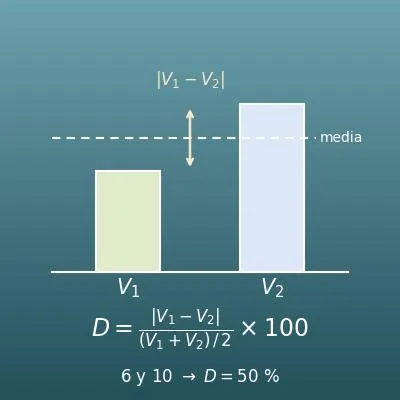
Diferencia en %
Diferencia en %
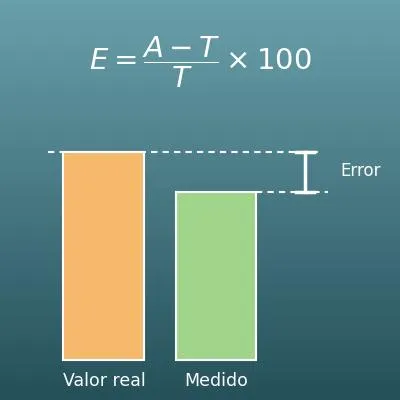
Error relativo
Error relativo
Proporciones
Proporciones
Descuentos
Descuentos
Calculadora de IVA
Calculadora de IVA
Calcular margen
Calcular margen
Velocidad: calculadoras
Velocidad
Velocidad
Densidad y concentración: calculadoras
Densidad
Densidad
Molaridad
Molaridad
Masa molar
Masa molar
Física y electricidad: calculadoras
Ley de Ohm
Ley de Ohm
Vatios a amperios
Vatios a amperios
Código de colores
Código de colores
Caída de tensión
Caída de tensión
Conversión de unidades: calculadoras
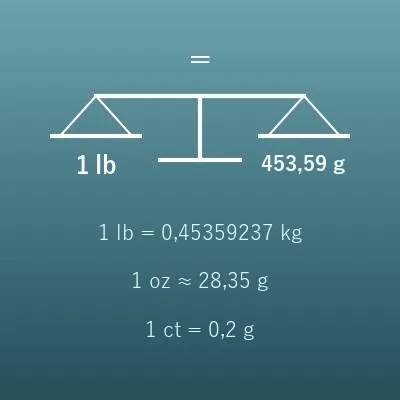
Conversor de peso
Conversor de peso
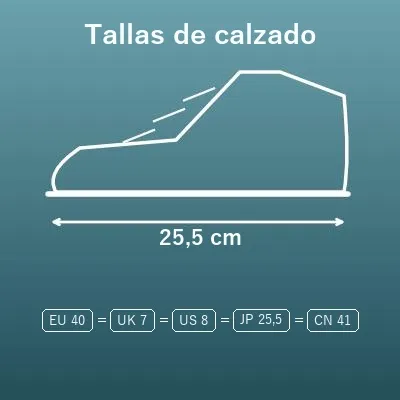
Tallas de zapatos
Tallas de zapatos
Números enteros y con signo: calculadoras
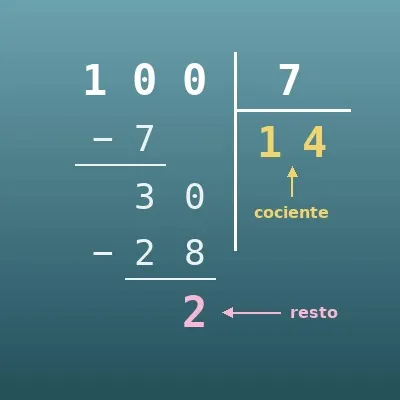
Divisiones
Divisiones
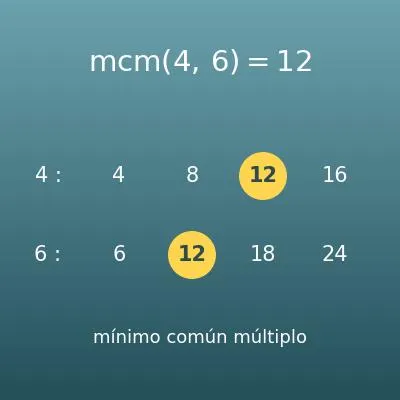
Calculadora MCM
Calculadora MCM
Calculadora MCD
Calculadora MCD
Números enteros
Números enteros
Factores primos
Factores primos
Ec. diofánticas
Ec. diofánticas
Calculadora mod
Calculadora mod
Divisores
Divisores
Números romanos
Números romanos
Fracciones, decimales y redondeo: calculadoras
Fracciones
Fracciones
Números mixtos
Números mixtos
Simplificación
Simplificación
Fracción a decimal
Fracción a decimal
Decimal a fracción
Decimal a fracción
Redondeo
Redondeo
Ecuaciones e inecuaciones: calculadoras
Ecuaciones
Ecuaciones
Sistemas 2x2
Sistemas 2x2
Ecuación 2.º grado
Ecuación 2.º grado
Valor absoluto
Valor absoluto
Inecuaciones
Inecuaciones
Polinomios: calculadoras
Binomio de Newton
Binomio de Newton
Raíces cuadradas y raíces n-ésimas: calculadoras
Simplificar raíces
Simplificar raíces
Calcular raíces
Calcular raíces
Potencias y logaritmos: calculadoras
Potencias
Potencias
Logaritmos
Logaritmos
Número de cifras
Número de cifras
Notación ×10ⁿ
Notación ×10ⁿ
Operar ×10ⁿ
Operar ×10ⁿ
Semivida
Semivida
Números complejos: calculadoras
Números complejos
Números complejos
Forma polar
Forma polar
De Moivre
De Moivre
Funciones y gráficas: calculadoras
Pendiente
Pendiente
Ecuación recta
Ecuación recta
Proporcionalidad
Proporcionalidad
Función y = ax²
Función y = ax²
Distancia 2 puntos
Distancia 2 puntos
Distancia en 3D
Distancia en 3D
Dividir segmento
Dividir segmento
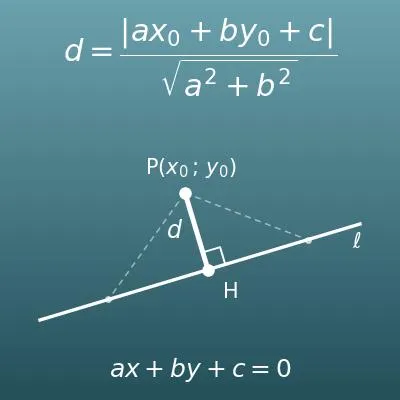
Distancia a recta
Distancia a recta
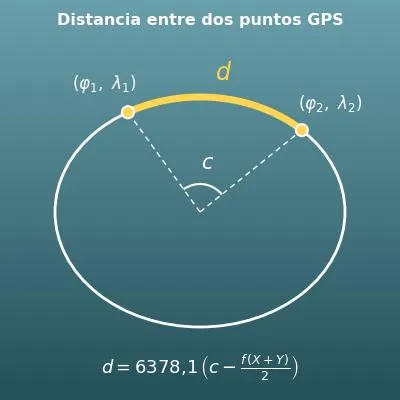
Distancia GPS
Distancia GPS
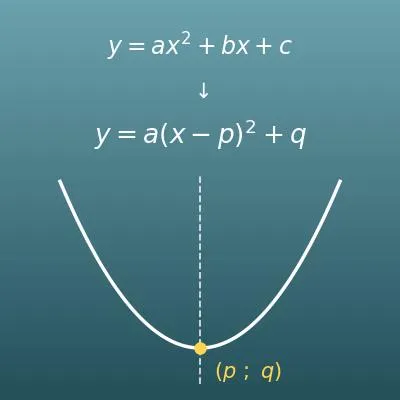
Completar cuadrado
Completar cuadrado
Circunferencia
Circunferencia
Cónicas
Cónicas
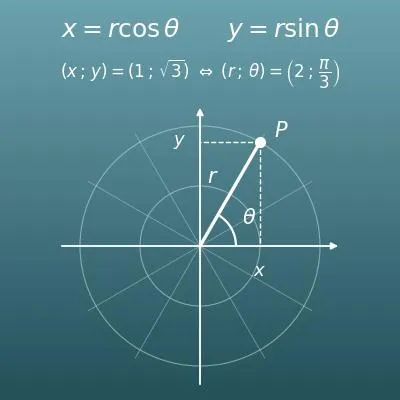
Coord. polares
Coord. polares
Sucesiones: calculadoras
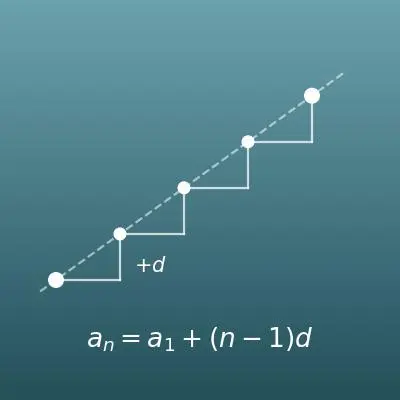
Prog. aritmética
Prog. aritmética
Prog. geométrica
Prog. geométrica
Fibonacci
Fibonacci
Recurrencias
Recurrencias
Vectores: calculadoras
Vectores
Vectores
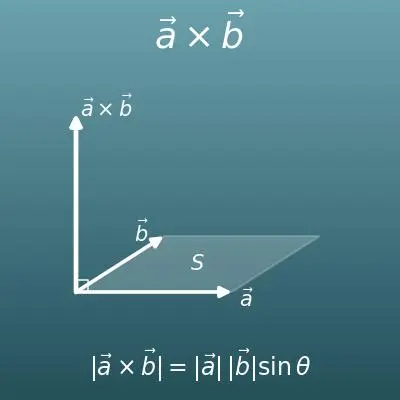
Producto vectorial
Producto vectorial
Matrices: calculadoras
Matrices
Matrices
Determinantes
Determinantes
Matriz inversa
Matriz inversa
Geometría plana: calculadoras
sen, cos, tg
sen, cos, tg
Grados ⇔ radianes
Grados ⇔ radianes
a sen θ + b cos θ
a sen θ + b cos θ
Triángulos
Triángulos
Área del triángulo
Área del triángulo
Resolver triángulo
Resolver triángulo
Teorema Pitágoras
Teorema Pitágoras
Ángulos polígono
Ángulos polígono
Razón semejanza
Razón semejanza
Rectas paralelas
Rectas paralelas
Área rectángulo
Área rectángulo
Área paralelogramo
Área paralelogramo
Área del trapecio
Área del trapecio
Círculo
Círculo
Sector circular
Sector circular
Ángulo inscrito
Ángulo inscrito
Área de la elipse
Área de la elipse
Geometría del espacio: calculadoras
Volumen del cubo
Volumen del cubo
Área del cubo
Área del cubo
Volumen ortoedro
Volumen ortoedro
Área del ortoedro
Área del ortoedro
Volumen cilindro
Volumen cilindro
Área del cilindro
Área del cilindro
Volumen de esfera
Volumen de esfera
Área de la esfera
Área de la esfera
Vol. del casquete
Vol. del casquete
Área del casquete
Área del casquete
Vol. del elipsoide
Vol. del elipsoide
Área del elipsoide
Área del elipsoide
Volumen pirámide
Volumen pirámide
Área pirámide
Área pirámide
Volumen del cono
Volumen del cono
Área del cono
Área del cono
Tronco de cono
Tronco de cono
Área tronco de cono
Área tronco de cono
Volumen de un tubo
Volumen de un tubo
Volumen cápsula
Volumen cápsula
Área de la cápsula
Área de la cápsula
Fechas y horas: calculadoras
Calcular edad
Calcular edad
Días entre fechas
Días entre fechas
Sumar días a fecha
Sumar días a fecha
Dentro de X horas
Dentro de X horas
Día de la semana
Día de la semana
Sumar horas
Sumar horas
Diferencia horaria
Diferencia horaria
Horas trabajadas
Horas trabajadas
Tiempo entre horas
Tiempo entre horas
Horas trabajadas
Horas trabajadas
Finanzas y economía: calculadoras
Interés compuesto
Interés compuesto
Interés simple
Interés simple
Ahorro e intereses
Ahorro e intereses
Calculadora TVM
Calculadora TVM
Valor actual
Valor actual
Valor futuro
Valor futuro
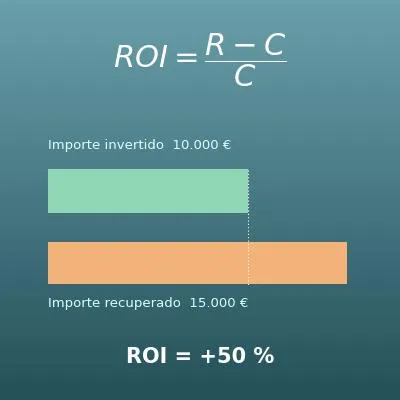
Calculadora de ROI
Calculadora de ROI
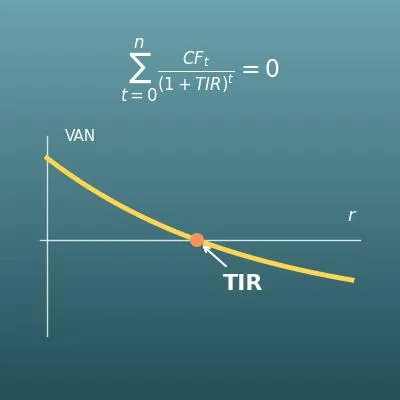
Calculadora de TIR
Calculadora de TIR
Payback
Payback
Rentabilidad media
Rentabilidad media
Calcular el PIB
Calcular el PIB
Marketing online y métricas publicitarias: calculadoras
Calcular el CTR
Calcular el CTR
Tasa de conversión
Tasa de conversión
CPC, CPM y CPA
CPC, CPM y CPA
Calcular el ROAS
Calcular el ROAS
CPA de equilibrio
CPA de equilibrio
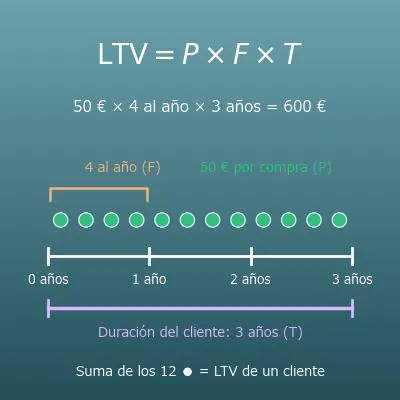
Calcular el LTV
Calcular el LTV
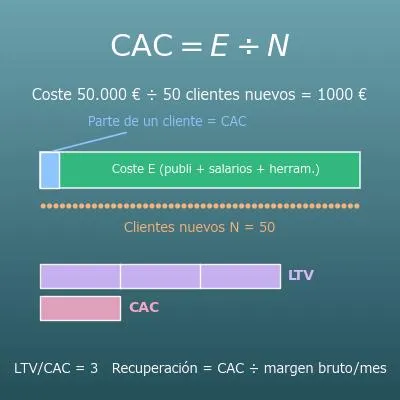
Calcular el CAC
Calcular el CAC
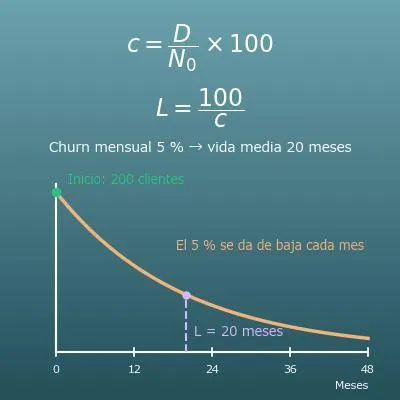
Calcular el churn
Calcular el churn
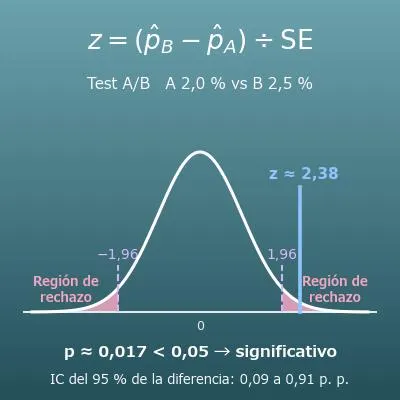
Significación A/B
Significación A/B
Muestra test A/B
Muestra test A/B
Tráfico SEO
Tráfico SEO
Punto muerto
Punto muerto
Margen y markup
Margen y markup
Calcular CAGR
Calcular CAGR
Salud y forma física: calculadoras
Calculadora IMC
Calculadora IMC
Ciclos de sueño
Ciclos de sueño
Calorías diarias
Calorías diarias
Metabolismo basal
Metabolismo basal
Calculadora TDEE
Calculadora TDEE
Peso ideal
Peso ideal
Grasa corporal
Grasa corporal
Masa magra
Masa magra
Calorías quemadas
Calorías quemadas
Proteínas al día
Proteínas al día
Calcular macros
Calcular macros
Hidratos al día
Hidratos al día
Grasas al día
Grasas al día
Talla diana
Talla diana
Deporte: calculadoras
Hándicap de golf
Hándicap de golf
Calcular ritmo
Calcular ritmo
Calculadora 1RM
Calculadora 1RM
Zonas de pulso
Zonas de pulso
Meteorología: calculadoras
Índice de calor
Índice de calor
Wind chill
Wind chill
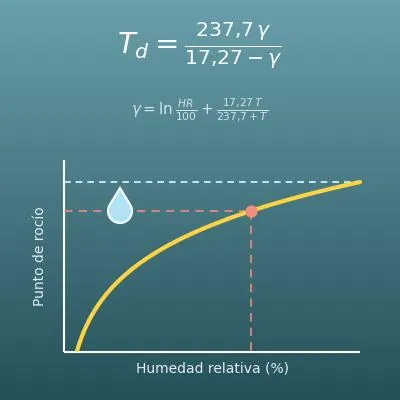
Punto de rocío
Punto de rocío
Informática: calculadoras
Cambio de base
Cambio de base
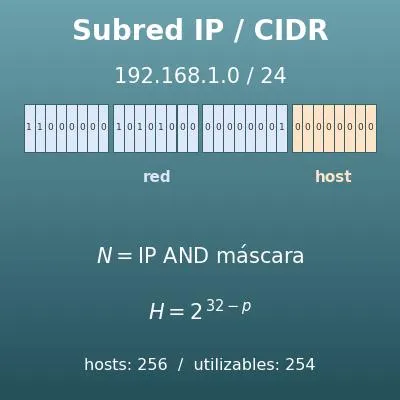
Calcular subredes
Calcular subredes
Tiempo de descarga
Tiempo de descarga
Energía del hogar y presupuesto: calculadoras
Consumo eléctrico
Consumo eléctrico
kWh a euros
kWh a euros
kWh/año a euros
kWh/año a euros
Frigorías por m²
Frigorías por m²
Gasto del aire
Gasto del aire
Gasto calefacción
Gasto calefacción
Gas o electricidad
Gas o electricidad
Ahorro con LED
Ahorro con LED
Calculadora sueldo
Calculadora sueldo
Presupuesto hogar
Presupuesto hogar
Coche: calculadoras
Gasto de gasolina
Gasto de gasolina
Coste de recarga
Coste de recarga
VE vs gasolina
VE vs gasolina
Consumo real
Consumo real
Medida neumático
Medida neumático
Energía solar y baterías: calculadoras
Producción solar
Producción solar
Número de placas
Número de placas
Amortización solar
Amortización solar
Batería doméstica
Batería doméstica
Casa y bricolaje: calculadoras
Calcular baldosas
Calcular baldosas
Calcular escalera
Calcular escalera
Calcular hormigón
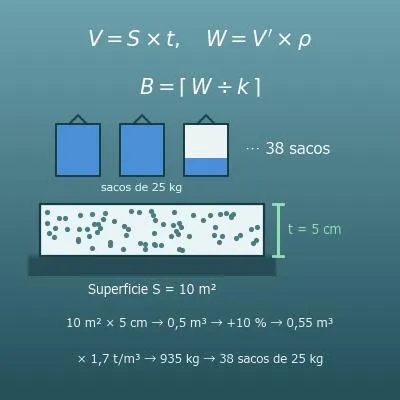
Calcular hormigón
m² de paredes
m² de paredes
Papel pintado
Papel pintado
Calcular pintura
Calcular pintura
Suelo laminado
Suelo laminado
m² de fachada
m² de fachada
Calcular grava
Calcular grava
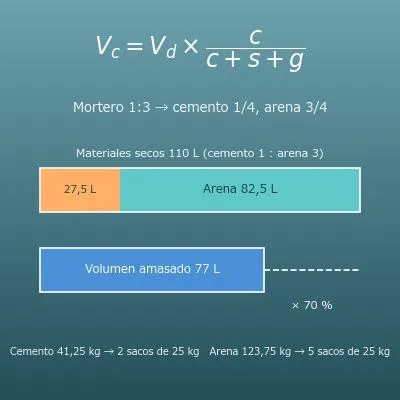
Mortero y hormigón
Mortero y hormigón
Calcular pendiente
Calcular pendiente
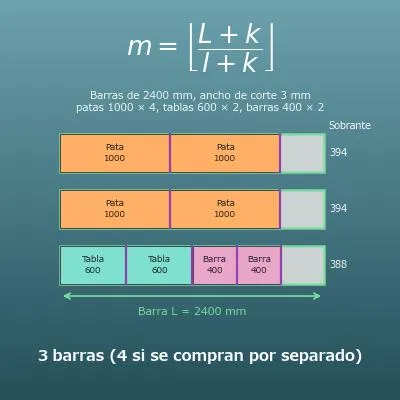
Despiece de madera
Despiece de madera
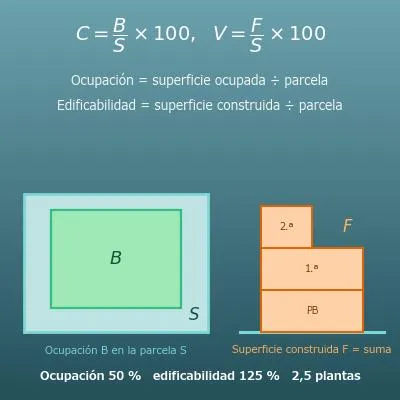
Edificabilidad
Edificabilidad
Vinílico en rollo
Vinílico en rollo
Calcular aislante
Calcular aislante
Medir cortinas
Medir cortinas
Pulgadas de TV
Pulgadas de TV
Calcular sustrato
Calcular sustrato
Césped en rollo
Césped en rollo
Calcular bloques
Calcular bloques
Calcular ladrillos
Calcular ladrillos
Tarima exterior
Tarima exterior
Longitud de rampa
Longitud de rampa
Agujero guía
Agujero guía
Renovaciones/hora
Renovaciones/hora
Diluir pintura
Diluir pintura
Calcular rodapié
Calcular rodapié
Medir un estor
Medir un estor
Colgar cuadros
Colgar cuadros
Pendiente desagüe
Pendiente desagüe
Calcular tornillos
Calcular tornillos
m³ de madera
m³ de madera
Calcular valla
Calcular valla
Contracción madera
Contracción madera
Calcular silicona
Calcular silicona
Pérdidas de calor
Pérdidas de calor
¿Cabe el mueble?
¿Cabe el mueble?
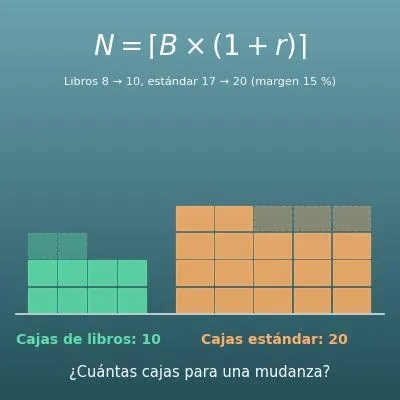
Cajas de mudanza
Cajas de mudanza
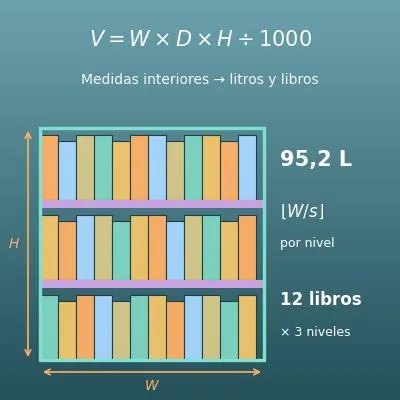
Capacidad armario
Capacidad armario
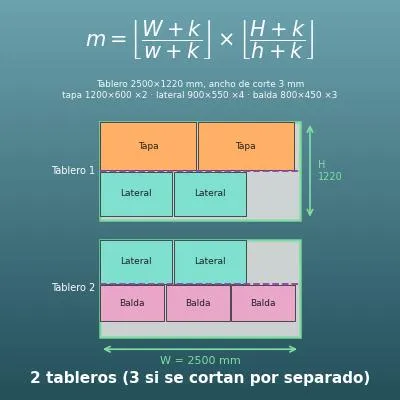
Despiece tableros
Despiece tableros
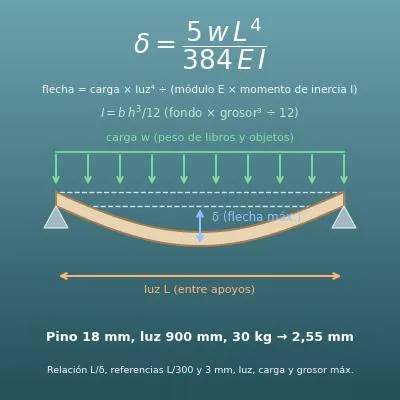
Flecha de baldas
Flecha de baldas

Calculadora de interés compuesto (capital final y conversión de TIN a TAE)

Elige qué quieres calcular. «Crecimiento a interés compuesto» calcula el capital final y los intereses a partir del capital inicial, el tipo anual y el plazo. «Convertir un tipo» expresa el mismo tipo con otra frecuencia de capitalización.

Escribe solo números. Los tipos se escriben en porcentaje (para el 3 %, escribe «3»). Es el cálculo matemático del interés compuesto y no incluye las comisiones, los impuestos ni los cambios de tipo de los productos financieros reales.
Resultado y gráfica
Escribe el capital inicial, el tipo de interés anual y el plazo en las casillas de la izquierda y pulsa «Calcular». Aquí aparecerán el resultado y un gráfico.

Qué puedes hacer en esta página

  • Escribe el capital inicial, el tipo de interés anual y el plazo, y verás al momento el capital final a interés compuesto, \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\), y el total de intereses (con capitalización anual, semestral, trimestral, mensual, diaria o continua)
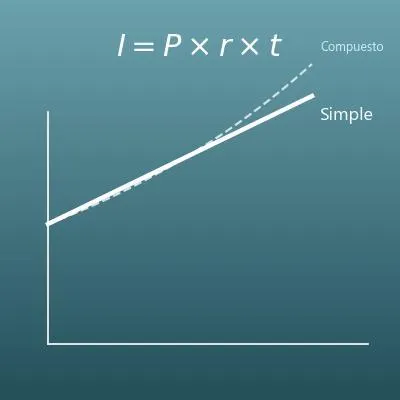
  • También muestra el capital final a interés simple con las mismas condiciones y la diferencia con el compuesto. En un gráfico ves cómo se abre la diferencia con los años
  • Con la opción «Convertir un tipo a otra frecuencia» puedes expresar un tipo con otra frecuencia de capitalización, por ejemplo pasar un TIN con capitalización mensual a su tipo anual equivalente, la TAE sin comisiones (con 5 decimales)
  • En las fórmulas te explicamos de forma sencilla la regla del 72, un truco para calcular de cabeza cuántos años tarda el dinero en duplicarse
  • En esta misma página tienes la explicación sencilla de las fórmulas y fórmulas listas para copiar en Excel, Hojas de cálculo de Google y Python
Esta página calcula el interés compuesto como cálculo matemático. Los depósitos, préstamos e inversiones reales tienen comisiones, impuestos (en España, el banco retiene el 19 % de los intereses a cuenta del IRPF) y tipos que cambian, así que consulta con tu banco o tu entidad cuánto vas a cobrar o a pagar exactamente. Esta página no recomienda ningún producto financiero.

¿Para qué sirve este cálculo?

Ver en números cómo crecerán tus ahorros

Por ejemplo, 10.000 € en un depósito o una cuenta remunerada al 2 % TAE durante 10 años llegan a \(10000 \times 1{,}02^{10} \approx 12190\) euros, unos 2190 € de intereses. Al 0,5 % anual, en los mismos 10 años solo llegarías a unos 10.511 €. Con el tiempo, la capitalización hace mucho mayor la diferencia entre tipos.
En la realidad, en España el banco retiene el 19 % de los intereses a cuenta del IRPF y los tipos cambian con el tiempo. Usa este cálculo como una estimación «antes de impuestos y con un tipo fijo».

Ver en números cómo crece una deuda como una bola de nieve

Cuando pides prestado, la capitalización juega en tu contra. Si dejas sin pagar durante 5 años una deuda de 3000 € en una tarjeta revolving al 20 % anual, con capitalización anual para simplificar, llega a \(3000 \times 1{,}2^{5} \approx 7465\) euros, más del doble. Las tarjetas suelen capitalizar cada mes, y eso la hace crecer todavía más rápido (unos 8088 € con capitalización mensual), sin contar comisiones por impago.
Saber de antemano lo rápido que crece una deuda es una de las mejores formas de no endeudarse de más.

Entender el TIN y la TAE de un préstamo

En la mayoría de las hipotecas, préstamos personales y tarjetas, los intereses se calculan con un tipo mensual igual a «el TIN ÷ 12». Sumar esos intereses cada mes es exactamente una capitalización mensual, así que un préstamo con un TIN del 8 % equivale a \((1 + 0{,}08/12)^{12} - 1 \approx 8{,}30\ \%\) con capitalización anual. El modo «Convertir un tipo» de esta página hace justo este cálculo.
Ten en cuenta que la TAE que anuncian los bancos también incluye comisiones y algunos gastos, así que no depende solo de la capitalización. La cuota mensual de un préstamo que vas amortizando cada mes se calcula con otra fórmula (el sistema francés de amortización), que combina la capitalización con los pagos, pero su base es el interés compuesto.

Estimar cómo se acumula la inflación

Si los precios suben un 2 % cada año (el objetivo de inflación a medio plazo del Banco Central Europeo), la subida sigue la misma matemática que el interés compuesto, y los precios se duplican en unos \(72 \div 2 = 36\) años. Que los precios se dupliquen significa que con el mismo dinero compras la mitad; es decir, el valor real del efectivo se reduce a la mitad.
Poder ver con números, y no solo por intuición, el efecto a largo plazo de una cifra pequeña como «un 2 % al año» es una de las grandes utilidades de las matemáticas del interés compuesto.

La población y las bacterias crecen con la misma matemática

Todo lo que crece el mismo porcentaje cada año (o cada hora) sigue la fórmula del interés compuesto \(A = A_0(1 + r)^t\), aunque no sea dinero. Por ejemplo, si una población crece un 1 % cada año, se duplica en unos 70 años (el tiempo de duplicación exacto es \(\ln 2 \div \ln 1{,}01 \approx 69{,}7\) años).
La misma idea se usa mucho para estimar cualquier cosa en la que el crecimiento se acumula sobre el crecimiento, como un cultivo de bacterias, la propagación de un virus o los seguidores en redes sociales (en la realidad, la fórmula deja de valer cuando el ritmo de crecimiento ya no es constante).

Fórmulas y gráficos

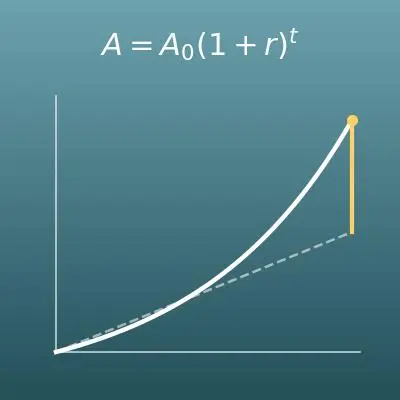
La fórmula básica del interés compuesto (capitalización anual)
Gráfico
Notación matemática (la forma habitual)
\(A\) \(=\) \(A_0\) \(\times\) \((1 + r)\) \(t\)
En palabras (los símbolos cambiados por palabras)
④ \(A\): capital final \(=\) ① \(A_0\): capital inicial \(\times\) ② 1 + \(r\): tipo anual ③ \(t\): años
La fórmula en palabras
① Toma el \(A_0\): capital inicial
② multiplícalo por el factor de crecimiento de un año, «1 + \(r\): tipo anual»
③ una vez por cada uno de los \(t\): años
④ y obtienes el \(A\): capital final
Ejemplo rápido
Si depositas 10.000 € al 3 % anual (con capitalización anual) durante 10 años, el capital final es
\(A\): capital final \(=\) capital inicial (10.000 €) \(\times\) 1 + tipo (1,03) años (10)
\(10000 \times 1{,}03^{10} \approx 13439{,}16\)
La idea clave
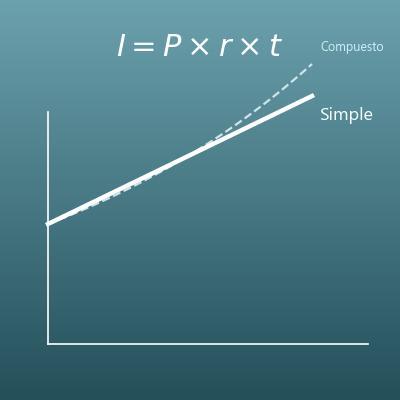
Con el interés simple, los intereses se calculan cada año solo sobre el capital inicial, así que en 10 años solo generan \(10000 \times 0{,}03 \times 10 = 3000\) euros. Con el interés compuesto, los intereses que ya has ganado también generan intereses al año siguiente, y con las mismas condiciones obtienes unos 3439 €, unos 439 € más. Este efecto de «intereses sobre intereses» es más fuerte cuanto más largo es el plazo. El tipo anual \(r\) se escribe en forma decimal, el porcentaje dividido entre 100 (para el 3 %, \(r = 0{,}03\)). Una excepción: si la capitalización es anual y el plazo es menor de 1 año (por ejemplo, 0,5 años), la fórmula calcula «una parte del crecimiento de un año» como \((1+r)^{0{,}5}\) y el interés simple sale un poco mayor (es la desigualdad de Bernoulli). Por eso, en ese caso la calculadora puede mostrar una diferencia negativa.
La fórmula con frecuencia de capitalización (semestral, mensual…)
Gráfico
Notación matemática (la forma habitual)
\(A\) \(=\) \(A_0\) \(\times\) \(\left(1 + \dfrac{r}{n}\right)\) \(nt\)
En palabras (los símbolos cambiados por palabras)
④ \(A\): capital final \(=\) ① \(A_0\): capital inicial \(\times\) ② 1 + tipo de cada periodo ③ \(nt\): número de periodos
La fórmula en palabras
① Toma el \(A_0\): capital inicial
② multiplícalo por \(1 + r/n\): 1 más el tipo de cada periodo
③ una vez por cada uno de los \(nt\): número de periodos (\(n\) al año × \(t\) años)
④ y obtienes el \(A\): capital final
Ejemplo rápido
Si depositas 10.000 € al 3 % anual con capitalización mensual (12 veces al año) durante 10 años, el capital final es
\(A\): capital final \(=\) capital inicial (10.000 €) \(\times\) 1 + 0,03 ÷ 12 periodos (120)
\(10000 \times \left(1 + \dfrac{0{,}03}{12}\right)^{120} \approx 13493{,}54\)
La idea clave
El tipo anual \(r\) dividido entre las veces al año \(n\), \(r/n\), es el tipo de cada periodo, y \(n \times t\) es el número total de veces que se suman los intereses. Con el mismo 3 % anual, la capitalización anual da unos 13.439 € y la mensual unos 13.494 €. Cuanto más a menudo se capitaliza, un poco mayor es el capital final. Si se capitaliza cada vez más a menudo, hasta llegar a la capitalización continua, el capital final se acerca a \(A = A_0 e^{rt}\), con el número \(e\) (unos 2,718). La capitalización diaria y la continua dan casi lo mismo: en el ejemplo de arriba, la diaria da unos 13.498,42 € y la continua unos 13.498,59 €, solo 17 céntimos de diferencia.
Convertir un tipo a otra frecuencia de capitalización (TIN ⇔ TAE)
Gráfico
Notación matemática (la forma habitual)
\(F\) \(=\) \(\left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)\) \(m\)
\(r_{\mathrm{out}}\) \(=\) \(n\) \(\times\) \((\) \(F\) \(1/n\) \(-\) \(1\) \()\)
En palabras (los símbolos cambiados por palabras)
③ \(F\): factor de crecimiento anual \(=\) ① 1 + tipo de cada periodo ② \(m\): veces al año
⑦ \(r_{\mathrm{out}}\): tipo convertido \(=\) ⑥ \(n\): veces al año de destino \(\times\) \((\) \(F\): factor de crecimiento anual ④ elevado a \(1/n\) \(-\) ⑤ \(1\): la parte del capital \()\)
La fórmula en palabras
① Toma \(1 + r_{\mathrm{in}}/m\): 1 más el tipo de cada periodo
② y multiplícalo por sí mismo \(m\): veces al año veces
③ para hallar el \(F\): factor de crecimiento anual (cuántas veces más dinero tienes al cabo de 1 año)
④ Eleva \(F\) a \(1/n\) para pasarlo al factor de un solo periodo de destino
⑤ réstale \(1\): la parte del capital para quedarte solo con el tipo de un periodo
⑥ multiplica por las \(n\): veces al año de destino
⑦ y obtienes el \(r_{\mathrm{out}}\): tipo convertido
Ejemplo rápido
Si pasas un TIN del 6 % con capitalización mensual a su tipo anual equivalente con capitalización anual (la TAE sin comisiones)
\(F\): factor de crecimiento anual \(=\) 1 + 0,06 ÷ 12 veces (12)
\(r_{\mathrm{out}}\): tipo convertido \(=\) veces de destino (1) \(\times\) \((\) \(F\) elevado a 1 \(-\) parte del capital, 1 \()\)
\(F = \left(1 + \dfrac{0{,}06}{12}\right)^{12} \approx 1{,}0616778\)
\(r_{\mathrm{out}} = 1 \times (1{,}0616778 - 1) = 0{,}0616778\ \ (6{,}16778\ \%)\)
La idea clave
«Un 6 % anual con capitalización mensual» en realidad crece más de un 6 % en un año, porque los intereses que se suman cada mes también generan intereses. Esta fórmula expresa el tipo de otra forma manteniendo el mismo crecimiento en un año (el factor de crecimiento anual \(F\)); si el destino es la capitalización anual, lo que obtienes es el tipo efectivo anual. En España, el tipo nominal antes de capitalizar es el TIN, y el tipo anual que incluye la capitalización es la TAE. Pasar de uno a otro es justo este cálculo (la TAE que publican los bancos incluye además comisiones y algunos gastos, así que puede ser un poco mayor). Si el tipo de partida tiene capitalización continua, \(F = e^{r_{\mathrm{in}}}\). Si el destino es la capitalización continua, \(r_{\mathrm{out}} = \ln F\) (el logaritmo neperiano).
La regla del 72 (cuántos años tarda en duplicarse, de forma aproximada)
Gráfico
Notación matemática (la forma habitual)
\(Y\) \(\approx\) \(72\) \(\div\) \(r\)
En palabras (los símbolos cambiados por palabras)
③ \(Y\): tiempo de duplicación \(\approx\) ① el número 72 \(\div\) ② \(r\): tipo anual (%)
La fórmula en palabras
① Divide el número 72
② entre el \(r\): tipo anual (el porcentaje tal cual)
③ y obtienes el \(Y\): tiempo de duplicación (los años que tarda, más o menos, en duplicarse el capital)
Ejemplo rápido
Al 6 % anual compuesto, los años que tarda más o menos en duplicarse el capital son
\(Y\): tiempo de duplicación \(\approx\) el número 72 \(\div\) tipo anual (6 %)
\(72 \div 6 = 12\)
La idea clave
El tiempo de duplicación exacto es \(Y = \ln 2 \div \ln(1 + r)\), unos 11,9 años al 6 %. La regla del 72 es una aproximación de ese valor y funciona bien con tipos de entre el 2 % y el 10 % más o menos. En teoría, 69,3 (\(100 \ln 2\)) sería más exacto, pero 72 se divide exactamente entre 2, 3, 4, 6, 8, 9 y 12, y eso lo hace muy cómodo para calcular de cabeza. La regla sirve para cualquier cosa que crezca. Si los precios suben un 2 % cada año, se duplican en unos \(72 \div 2 = 36\) años; es decir, el valor real de tu dinero se reduce a la mitad.
Con el interés compuesto, los intereses que ganas también generan intereses. El capital final se obtiene multiplicando por «1 + el tipo de cada periodo» una vez por cada periodo. Las ideas clave: cuanto más largo es el plazo, más se separa del interés simple, y los años que tarda el dinero en duplicarse se pueden estimar con «72 ÷ tipo anual».

Símbolos y términos

Símbolos

\(A_0\) a sub cero El capital inicial, lo que depositas (o pides prestado) al principio. (Ejemplo: 10.000 €)
\(A\) a El capital final, el capital inicial más los intereses.
\(r\) erre El tipo de interés anual, escrito en forma decimal. (Ejemplo: para el 3 %, \(r = 0{,}03\))
\(t\) te El plazo en años, el tiempo que el dinero está ahorrado o prestado.
\(n\) ene La frecuencia de capitalización, las veces al año que se suman los intereses. (Ejemplo: con capitalización mensual, \(n = 12\))
\(m\) eme En la fórmula de conversión, la frecuencia de capitalización del tipo de partida, en veces al año. (Ejemplo: con capitalización mensual, \(m = 12\))
\(r_{\mathrm{in}}\) erre in En la fórmula de conversión, el tipo de partida (antes de convertir).
\(r_{\mathrm{out}}\) erre out En la fórmula de conversión, el tipo que se obtiene (después de convertir).
\(Y\) i griega El tiempo de duplicación, los años que tarda más o menos en duplicarse el capital. Es lo que estima la regla del 72.
\(F\) efe El factor de crecimiento anual, cuántas veces más dinero tienes al cabo de 1 año. (Ejemplo: al 6 % con capitalización mensual, \(F \approx 1{,}0617\))
\(e\) e (número e) El número e, base de los logaritmos neperianos, aproximadamente 2,71828. Aparece como límite cuando se capitaliza cada vez más a menudo (capitalización continua), y lo descubrió Jacob Bernoulli estudiando el interés compuesto.
\(\ln\) logaritmo neperiano El logaritmo neperiano (o natural), el logaritmo en base \(e\). Aparece en el tiempo de duplicación exacto \(\ln 2 \div \ln(1+r)\).

Términos

interés compuesto Sistema en el que los intereses se suman al capital y los siguientes se calculan sobre el total. Como los intereses generan intereses, a largo plazo crece mucho más que el interés simple.
interés simple Sistema en el que los intereses se calculan siempre sobre el capital inicial. Los intereses son iguales cada año, así que el crecimiento es una línea recta.
capital inicial El dinero que depositas o pides prestado al principio. Los intereses se calculan a partir de él.
capital final El capital inicial más los intereses, también llamado valor final o montante. Es lo que calcula el modo de crecimiento de esta página.
interés El dinero que se cobra a cambio de depositar o prestar dinero (en plural, los intereses). Es el capital final menos el capital inicial.
frecuencia de capitalización Cada cuánto se suman los intereses al capital (anual, semestral, mensual…). Con el mismo tipo anual, cuanto más frecuente es la capitalización, un poco más crece el dinero.
capitalización continua El límite teórico de capitalizar infinitas veces. El capital final pasa a ser \(A = A_0 e^{rt}\). Se usa mucho en los cálculos teóricos de las finanzas.
TIN Tipo de interés nominal. Es el tipo anual «sin capitalizar»; si los intereses se liquidan cada mes, cada mes se aplica el TIN ÷ 12. No incluye el efecto de la capitalización ni las comisiones.
TAE Tasa anual equivalente. Es el tipo anual que incluye el efecto de la capitalización y, en los productos bancarios, también las comisiones y algunos gastos; los bancos están obligados a indicarla para que se puedan comparar ofertas. Con el mismo TIN, cuanto más frecuente es la capitalización, mayor es la TAE.
tipo efectivo anual Un tipo con capitalización semestral, mensual, etc., expresado como tipo con capitalización anual. Permite comparar de forma justa productos con distinta frecuencia de capitalización. Es la idea de la TAE sin contar las comisiones.
regla del 72 Un truco de cálculo mental que estima los años que tarda el dinero en duplicarse como «72 ÷ tipo anual (%)». Al 6 % anual, unos 12 años.

Conviene saber antes de empezar

Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que haces, no solo pulsando el botón.

Porcentajes (5.º-6.º de Primaria, 10-12 años)
  • Saber pasar «3 %» al decimal 0,03
  • Saber que «subir un 3 %» es lo mismo que «× 1,03»
Potencias (1.º de ESO, 12-13 años)
  • Saber que \(1{,}03^{10}\) significa «multiplicar 1,03 por sí mismo 10 veces»
  • Intuir cómo el resultado no para de crecer cada vez que multiplicas por un número mayor que 1
Progresiones geométricas (3.º de ESO, 14-15 años; para ir más allá)
  • Saber que los números que crecen por el mismo factor cada año forman una progresión geométrica, y que el dinero a interés compuesto es una progresión geométrica de razón 1 + r (puedes usar la calculadora sin saberlo)
Funciones exponenciales, logaritmos y el número e (4.º de ESO y 1.º de Bachillerato, 15-17 años; para ir más allá)
  • Saber que al capitalizar cada vez más a menudo el resultado se acerca a \(e^{rt}\) (capitalización continua)
  • Saber que el tiempo de duplicación exacto se calcula con logaritmos, \(\ln 2 \div \ln(1+r)\) (la idea que hay detrás de la regla del 72)

Cómo calcularlo en Excel

Copia la tabla entera y pégala en la celda A1 de Excel. Funciona tal cual.
Tabla para el capital final (capitalización anual)
Capital inicial 10000
Tipo anual (en decimal; el 3 % es 0,03) 0,03
Plazo (años) 10
Capital final (compuesto) =B1*(1+B2)^B3
Tabla para el capital final (con frecuencia de capitalización)
Capital inicial 10000
Tipo anual (en decimal; el 3 % es 0,03) 0,03
Veces al año (12 si es mensual) 12
Plazo (años) 10
Capital final (compuesto) =B1*(1+B2/B3)^(B3*B4)
Tabla para convertir un tipo a otra frecuencia de capitalización
Tipo que quieres convertir (en decimal; el 6 % es 0,06) 0,06
Veces al año del tipo de partida (12 si es mensual) 12
Veces al año de destino (1 si es anual) 1
Factor de crecimiento anual F =(1+B1/B2)^B2
Tipo convertido (en decimal) =B3*(B4^(1/B3)-1)
Tabla para la regla del 72 (tiempo de duplicación aproximado)
Tipo anual (el porcentaje tal cual) 6
Años aproximados para duplicarse =72/B1
Al pegarla, las filas de arriba de la columna B son tus datos y la última fila se calcula sola.
«^» significa «elevado a» (multiplicar tantas veces), «*» es la multiplicación y «/» la división.
La primera tabla da unos 13.439,16 (euros), la segunda unos 13.493,54 (euros), la tercera unos 0,0617 (= 6,16778 %) y la cuarta 12 (años). Ten en cuenta que los tipos se escriben en decimal, el porcentaje dividido entre 100 (el 3 % es 0,03), y no como porcentaje.

Cómo calcularlo en Hojas de cálculo de Google

Copia la tabla entera y pégala en la celda A1 de Hojas de cálculo de Google. Funciona tal cual.
Tabla para el capital final (capitalización anual)
Capital inicial 10000
Tipo anual (en decimal; el 3 % es 0,03) 0,03
Plazo (años) 10
Capital final (compuesto) =B1*(1+B2)^B3
Tabla para el capital final (con frecuencia de capitalización)
Capital inicial 10000
Tipo anual (en decimal; el 3 % es 0,03) 0,03
Veces al año (12 si es mensual) 12
Plazo (años) 10
Capital final (compuesto) =B1*(1+B2/B3)^(B3*B4)
Tabla para convertir un tipo a otra frecuencia de capitalización
Tipo que quieres convertir (en decimal; el 6 % es 0,06) 0,06
Veces al año del tipo de partida (12 si es mensual) 12
Veces al año de destino (1 si es anual) 1
Factor de crecimiento anual F =(1+B1/B2)^B2
Tipo convertido (en decimal) =B3*(B4^(1/B3)-1)
Tabla para la regla del 72 (tiempo de duplicación aproximado)
Tipo anual (el porcentaje tal cual) 6
Años aproximados para duplicarse =72/B1
Funcionan las mismas fórmulas que en Excel. Copia la tabla entera, pégala en la celda A1 y cambia los datos de la columna B por los tuyos.

Cómo calcularlo en Python

principal = 10000        # capital inicial (euros)
annual_rate = 0.03       # tipo anual (0.03 para el 3 %)
years = 10               # plazo (años)
times_per_year = 1       # frecuencia de capitalización (anual=1, semestral=2, mensual=12, diaria=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"Capital final (compuesto): {compound_amount:.2f} €")
print(f"Capital final (simple): {simple_amount:.2f} €")
print(f"Compuesto menos simple: {compound_amount - simple_amount:.2f} €")
Funciona solo con la biblioteca estándar. «**» significa «elevado a» (multiplicar tantas veces). Cambia el capital, el tipo, el plazo y la frecuencia al principio y ejecuta el código. Python escribe los decimales con punto en lugar de coma. Para la capitalización continua, añade «import math» y usa «principal * math.exp(annual_rate * years)».

Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)

La fórmula básica del interés compuesto (capitalización anual)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
La fórmula con frecuencia de capitalización (semestral, mensual…)
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
Convertir un tipo a otra frecuencia de capitalización (TIN ⇔ TAE)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>F</mi>
    <mo>=</mo>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
      <mi>m</mi>
    </msup>
    <mo>,</mo>
    <msub><mi>r</mi><mtext>out</mtext></msub>
    <mo>=</mo>
    <mi>n</mi>
    <mrow>
      <mo>(</mo>
      <msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
      <mo>&#x2212;</mo>
      <mn>1</mn>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m,  r_out = n(F^(1/n) - 1)
La regla del 72 (cuántos años tarda en duplicarse, de forma aproximada)
Y ≈ 72 ÷ r
Y \approx \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>Y</mi>
    <mo>&#x2248;</mo>
    <mfrac><mn>72</mn><mi>r</mi></mfrac>
  </mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r

Cómo pedirle el cálculo a ChatGPT 

Eres un asistente para cálculos de intereses. Haz los siguientes cálculos ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas calculando de cabeza ni a ojo).

1. Calcula el capital final y el total de intereses si se depositan 10.000 € al 3 % anual con capitalización anual durante 10 años.
2. Calcula también el capital final a interés simple con las mismas condiciones y la diferencia con el interés compuesto.
3. ¿A qué tipo anual con capitalización anual (TAE sin comisiones) equivale un TIN del 6 % con capitalización mensual? Dalo con 5 decimales.

Muestra las fórmulas que has usado y los números del resultado de la ejecución.

Cómo usar
  1. 1
    Introduce los datos
    Escribe en las casillas los números con los que quieres calcular
  2. 2
    Calcula
    Pulsa el botón «Calcular»
  3. 3
    Consulta el resultado
    El resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
  Las ventajas de DataChef
Fácil y gratis
Conversiones gratis e ilimitadas
Sin conocimientos técnicos: fácil e intuitivo
Sin registro
Disponible nada más entrar
Sin necesidad de dar datos personales
Seguro y protegido
Conexión cifrada y segura (SSL)
Los archivos se borran automáticamente tras la descarga
Alta velocidad
Carga y conversión rápidas, sin esperas
Sin marcas de agua
Sin marca de agua
Sin necesidad de atribución
Uso comercial permitido
Uso comercial gratuito
Sin necesidad de pedir permiso