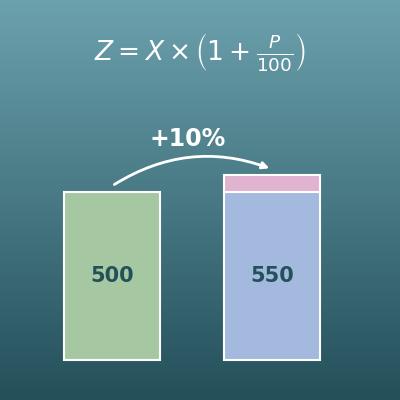
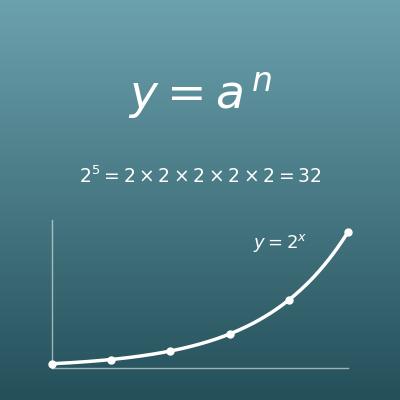Segnalibri    
Due eventi    
Valore atteso    
nPr e nCr    
Calcolo media    
Dev. standard    
Prob. normale    
Punteggio z    
Dim. campione    
Percentuali    
Variazione %    
Differenza %    
Errore %    
Proporzioni    
Calcolo IVA    
Densità    
Molarità    
Massa molare    
Legge di Ohm    
Watt e ampere    
Codice colori    
Taglie scarpe    
Calcolo mcm    
Calcolo MCD    
Fattori primi    
Numeri romani    
Frazioni    
Numeri misti    
Secondo grado    
Disequazioni    
Radicali    
Radici    
Potenze    
Logaritmi    
Emivita    
De Moivre    
Distanza 3D    
Punto-retta    
Circonferenza    
Coniche    
Fibonacci    
Determinante    
Sin Cos Tan    
Triangolo    
Similitudine    
Cerchio    
Area ellisse    
Area cilindro    
Volume sfera    
Area sfera    
Area calotta    
Area piramide    
Calcolo età    
Aggiungi ore    
Ore e minuti    
Fusi orari    
Ore lavorate    
Cartellino    
Valore futuro    
Calcolo ROI    
Calcolo TIR    
Payback    
Calcolo PIL    
Churn rate    
Test A/B    
Traffico SEO    
Calcolo BMI    
Calcolo TDEE    
Peso ideale    
Massa grassa    
Massa magra    
Calcolo macro    
Carboidrati    
Handicap golf    
Calcolo passo    
Calcolo 1RM    
Wind chill    
Da kWh a euro    
BTU e kW    
Costo clima    
Costo calore    
Gas o luce    
Risparmio LED    
RAL e paga    
EV o benzina    
Consumo reale    
Batteria casa    
Piastrelle    
Calcolo scale    
Calcestruzzo    
Area facciata    
Isolante    
Misure tende    
TV e distanza    
Deck in legno    
Preforo viti    
Battiscopa    
Misure tenda    
Litri e libri    
   Aggiungi
Probabilità e numeri casuali: calcolatrici
Due eventi
Due eventi
Calcolo inverso
Calcolo inverso
Prove ripetute
Prove ripetute
Teorema di Bayes
Teorema di Bayes
Valore atteso
Valore atteso
Distr. binomiale
Distr. binomiale
nPr e nCr
nPr e nCr
Perm. circolari
Perm. circolari
Con ripetizione
Con ripetizione
Numeri casuali
Numeri casuali
Medie e statistica: calcolatrici
Calcolo media
Calcolo media
Moda e mediana
Moda e mediana
Dev. standard
Dev. standard
Quartili e IQR
Quartili e IQR
Tab. frequenze
Tab. frequenze
Correlazione r
Correlazione r
Prob. normale
Prob. normale
Punteggio z
Punteggio z
Int. confidenza
Int. confidenza
Dim. campione
Dim. campione
Stima campione
Stima campione
Calcolo p-value
Calcolo p-value
Percentuali e proporzioni: calcolatrici
Percentuali
Percentuali
Variazione %
Variazione %
Differenza %
Differenza %
Errore %
Errore %
Proporzioni
Proporzioni
Calcolo sconto
Calcolo sconto
Calcolo IVA
Calcolo IVA
Calcolo margine
Calcolo margine
Velocità: calcolatrici
Calcolo velocità
Calcolo velocità
Densità e concentrazione: calcolatrici
Densità
Densità
Molarità
Molarità
Massa molare
Massa molare
Fisica ed elettricità: calcolatrici
Legge di Ohm
Legge di Ohm
Watt e ampere
Watt e ampere
Codice colori
Codice colori
Caduta di tensione
Caduta di tensione
Conversione di unità: calcolatrici
Unità di peso
Unità di peso
Taglie scarpe
Taglie scarpe
Numeri interi e relativi: calcolatrici
Divisione in colonna
Calcolo mcm
Calcolo mcm
Calcolo MCD
Calcolo MCD
Numeri relativi
Numeri relativi
Fattori primi
Fattori primi
Diofantee lineari
Diofantee lineari
Resto e modulo
Resto e modulo
Tutti i divisori
Tutti i divisori
Numeri romani
Numeri romani
Frazioni, decimali e arrotondamenti: calcolatrici
Frazioni
Frazioni
Numeri misti
Numeri misti
Semplifica frazioni
Semplifica frazioni
Frazione in decimale
Decimale in frazione
Arrotondamento
Arrotondamento
Equazioni e disequazioni: calcolatrici
Equazioni lineari
Equazioni lineari
Sistemi lineari
Sistemi lineari
Secondo grado
Secondo grado
Valore assoluto
Valore assoluto
Disequazioni
Disequazioni
Polinomi: calcolatrici
Binomio di Newton
Binomio di Newton
Radici quadrate e radici n-esime: calcolatrici
Radicali
Radicali
Radici
Radici
Potenze e logaritmi: calcolatrici
Potenze
Potenze
Logaritmi
Logaritmi
Numero di cifre
Numero di cifre
Notazione scientifica
Calcoli con ×10ⁿ
Calcoli con ×10ⁿ
Emivita
Emivita
Numeri complessi: calcolatrici
Numeri complessi
Numeri complessi
Forma trigonometrica
De Moivre
De Moivre
Funzioni e grafici: calcolatrici
Coefficiente angolare
Funzione lineare
Funzione lineare
Proporzionalità
Proporzionalità
Funzione y=ax²
Funzione y=ax²
Distanza punti
Distanza punti
Distanza 3D
Distanza 3D
Punto di divisione
Punto di divisione
Punto-retta
Punto-retta
Distanza lat/lon
Distanza lat/lon
Completa il quadrato
Circonferenza
Circonferenza
Coniche
Coniche
Coordinate polari
Coordinate polari
Successioni: calcolatrici
Progr. aritmetica
Progr. aritmetica
Progr. geometrica
Progr. geometrica
Fibonacci
Fibonacci
Relazione di ricorrenza
Vettori: calcolatrici
Calcolo vettori
Calcolo vettori
Prodotto vettoriale
Prodotto vettoriale
Matrici: calcolatrici
Calcolo matrici
Calcolo matrici
Determinante
Determinante
Matrice inversa
Matrice inversa
Geometria piana: calcolatrici
Sin Cos Tan
Sin Cos Tan
Gradi ⇔ radianti
Gradi ⇔ radianti
a sen θ + b cos θ
a sen θ + b cos θ
Triangolo
Triangolo
Area del triangolo
Area del triangolo
Triangolo rettangolo
Teorema di Pitagora
Teorema di Pitagora
Angoli poligoni
Angoli poligoni
Similitudine
Similitudine
Rette parallele
Rette parallele
Area rettangolo
Area rettangolo
Parallelogramma
Parallelogramma
Area del trapezio
Area del trapezio
Cerchio
Cerchio
Settore circolare
Settore circolare
Angolo inscritto
Angolo inscritto
Area ellisse
Area ellisse
Geometria solida: calcolatrici
Volume del cubo
Volume del cubo
Superficie cubo
Superficie cubo
Parallelepipedo
Parallelepipedo
Superficie solido
Superficie solido
Volume cilindro
Volume cilindro
Area cilindro
Area cilindro
Volume sfera
Volume sfera
Area sfera
Area sfera
Volume calotta
Volume calotta
Area calotta
Area calotta
Volume ellissoide
Volume ellissoide
Area ellissoide
Area ellissoide
Volume piramide
Volume piramide
Area piramide
Area piramide
Volume del cono
Volume del cono
Superficie cono
Superficie cono
Tronco di cono
Tronco di cono
Superficie tronco
Superficie tronco
Volume del tubo
Volume del tubo
Volume capsula
Volume capsula
Superficie capsula
Superficie capsula
Date e ore: calcolatrici
Calcolo età
Calcolo età
Giorni tra date
Giorni tra date
Calcolo della data
Calcolo della data
Aggiungi ore
Aggiungi ore
Che giorno era
Che giorno era
Ore e minuti
Ore e minuti
Fusi orari
Fusi orari
Ore lavorate
Ore lavorate
Tempo trascorso
Tempo trascorso
Cartellino
Cartellino
Finanza ed economia: calcolatrici
Interesse composto
Interesse composto
Interesse semplice
Interesse semplice
Calcolo interessi
Calcolo interessi
Calcolatrice TVM
Calcolatrice TVM
Valore attuale
Valore attuale
Valore futuro
Valore futuro
Calcolo ROI
Calcolo ROI
Calcolo TIR
Calcolo TIR
Payback
Payback
Rendimento medio
Rendimento medio
Calcolo PIL
Calcolo PIL
Marketing online e metriche pubblicitarie: calcolatrici
Calcolatrice CTR
Calcolatrice CTR
Conversion rate
Conversion rate
CPC, CPM e CPA
CPC, CPM e CPA
Calcolatrice ROAS
Calcolatrice ROAS
CPA di pareggio
CPA di pareggio
Calcolatrice LTV
Calcolatrice LTV
Calcolatrice CAC
Calcolatrice CAC
Churn rate
Churn rate
Test A/B
Test A/B
Numerosità A/B
Numerosità A/B
Traffico SEO
Traffico SEO
Punto di pareggio
Punto di pareggio
Ricarico e margine
Ricarico e margine
Calcolatrice CAGR
Calcolatrice CAGR
Salute e forma fisica: calcolatrici
Calcolo BMI
Calcolo BMI
Cicli del sonno
Cicli del sonno
Calorie al giorno
Calorie al giorno
Metabolismo basale
Metabolismo basale
Calcolo TDEE
Calcolo TDEE
Peso ideale
Peso ideale
Massa grassa
Massa grassa
Massa magra
Massa magra
Calorie bruciate
Calorie bruciate
Proteine al giorno
Proteine al giorno
Calcolo macro
Calcolo macro
Carboidrati
Carboidrati
Grassi al giorno
Grassi al giorno
Altezza dei figli
Altezza dei figli
Sport: calcolatrici
Handicap golf
Handicap golf
Calcolo passo
Calcolo passo
Calcolo 1RM
Calcolo 1RM
Frequenza target
Frequenza target
Meteorologia: calcolatrici
Indice di calore
Indice di calore
Wind chill
Wind chill
Punto di rugiada
Punto di rugiada
Informatica: calcolatrici
Basi numeriche
Basi numeriche
Calcolo subnet
Calcolo subnet
Tempo di download
Tempo di download
Energia domestica e budget: calcolatrici
Consumo e costo
Consumo e costo
Da kWh a euro
Da kWh a euro
Da kWh/anno a euro
Da kWh/anno a euro
BTU e kW
BTU e kW
Costo clima
Costo clima
Costo calore
Costo calore
Gas o luce
Gas o luce
Risparmio LED
Risparmio LED
RAL e paga
RAL e paga
Budget mensile
Budget mensile
Auto: calcolatrici
Costo carburante
Costo carburante
Costo ricarica
Costo ricarica
EV o benzina
EV o benzina
Consumo reale
Consumo reale
Misura pneumatici
Misura pneumatici
Energia solare e accumulo: calcolatrici
Produzione solare
Produzione solare
Numero di pannelli
Numero di pannelli
Ritorno solare
Ritorno solare
Batteria casa
Batteria casa
Casa e fai da te: calcolatrici
Piastrelle
Piastrelle
Calcolo scale
Calcolo scale
Calcestruzzo
Calcestruzzo
Superficie pareti
Superficie pareti
Carta da parati
Carta da parati
Pittura necessaria
Pittura necessaria
Doghe pavimento
Doghe pavimento
Area facciata
Area facciata
Calcolo ghiaia
Calcolo ghiaia
Dosaggio malta
Dosaggio malta
Calcolo pendenza
Calcolo pendenza
Taglio legname
Taglio legname
Edificabilità
Edificabilità
Pavimenti in rotolo
Pavimenti in rotolo
Isolante
Isolante
Misure tende
Misure tende
TV e distanza
TV e distanza
Terra e terriccio
Terra e terriccio
Prato in rotoli
Prato in rotoli
Muro in blocchi
Muro in blocchi
Calcolo mattoni
Calcolo mattoni
Deck in legno
Deck in legno
Lunghezza rampa
Lunghezza rampa
Preforo viti
Preforo viti
Ricambi d’aria
Ricambi d’aria
Diluizione pittura
Diluizione pittura
Battiscopa
Battiscopa
Misure tenda
Misure tenda
Appendere quadri
Appendere quadri
Pendenza scarico
Pendenza scarico
Viti cartongesso
Viti cartongesso
Cubatura legname
Cubatura legname
Calcolo recinzione
Calcolo recinzione
Ritiro del legno
Ritiro del legno
Silicone e colla
Silicone e colla
Calore disperso
Calore disperso
Mobile che passa
Mobile che passa
Scatole trasloco
Scatole trasloco
Litri e libri
Litri e libri
Taglio pannelli
Taglio pannelli
Freccia ripiano
Freccia ripiano

Calcolatrice dell’interesse composto (montante e conversione dei tassi, da TAN a TAE)

Scegli che cosa calcolare. «Crescita composta» trova il montante e gli interessi a partire da capitale, tasso annuo e durata. «Converti un tasso» riscrive lo stesso tasso con un’altra frequenza di capitalizzazione.

Scrivi solo numeri. Scrivi i tassi come percentuali (per il 3%, scrivi «3»). È la matematica dell’interesse composto e non comprende le spese, le imposte né le variazioni di tasso dei prodotti finanziari reali.
Risultato e grafico
Scrivi il capitale, il tasso annuo e la durata nei campi a sinistra e fai clic su «Calcola». Qui compaiono il risultato e il grafico.

Cosa puoi fare in questa pagina

  • Scrivi il capitale, il tasso annuo e la durata e ottieni subito il montante a interesse composto, \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\), e il totale degli interessi (capitalizzazione annuale, semestrale, trimestrale, mensile, giornaliera o continua)
  • Il risultato mostra anche il montante a interesse semplice alle stesse condizioni e la differenza con l’interesse composto. In un grafico vedi come la differenza cresce con gli anni
  • Passa alla modalità «Converti un tasso in un’altra frequenza di capitalizzazione» per riscrivere un tasso con un’altra frequenza, per esempio trasformare un TAN capitalizzato ogni mese in un TAE (5 cifre decimali)
  • Nella sezione delle formule è spiegata con parole semplici anche la regola del 72, un modo rapido per stimare in quanti anni il denaro raddoppia
  • In questa pagina trovi anche una spiegazione semplice delle formule e le formule da copiare e incollare per Excel, Fogli Google e Python
Questa pagina calcola l’interesse composto come matematica. Nei conti, nei prestiti e negli investimenti reali ci sono spese, imposte (in Italia gli interessi sono tassati: per le persone fisiche, su conti correnti e conti deposito di norma con una ritenuta del 26%) e tassi che cambiano, quindi controlla l’importo esatto che incasserai o dovrai restituire con la tua banca o con chi ti presta il denaro. Questa pagina non consiglia nessun prodotto finanziario.

A cosa serve questo calcolo?

Vedere con i numeri come cresceranno i tuoi risparmi

Per esempio, 10.000 € su un conto deposito al 4% annuo (TAE) per 10 anni diventano \(10000 \times 1{,}04^{10} \approx 14802\) euro, cioè circa 4.802 € di interessi lordi. Allo 0,5% annuo gli stessi 10 anni danno solo circa 10.511 €. La capitalizzazione fa diventare molto più grande col tempo la differenza tra i tassi.
In Italia gli interessi sono tassati: per le persone fisiche, quelli dei conti correnti e dei conti deposito di norma con una ritenuta del 26% (per i titoli di Stato italiani l’aliquota è del 12,5%). Sui 4.802 € di interessi lordi l’esempio darebbe circa 1.249 € di ritenuta e circa 3.554 € di interessi netti (un calcolo semplificato: la ritenuta è applicata ogni volta che gli interessi vengono accreditati, quindi il montante reale cresce un po’ meno). Usa questo calcolo come una stima che suppone «un tasso fisso e prima delle imposte».

Vedere con i numeri come un debito cresce come una palla di neve

La capitalizzazione lavora contro di te quando prendi in prestito. Se un debito di 5.000 € su una carta revolving al 20% annuo non viene pagato per 5 anni, con capitalizzazione una volta all’anno per semplicità, cresce fino a \(5000 \times 1{,}2^{5} \approx 12442\) euro, più del doppio. Di solito gli interessi si capitalizzano ogni mese, il che lo fa crescere ancora più in fretta (circa 13.480 € con la capitalizzazione mensile), e gli interessi di mora possono aggiungere altro.
Sapere in anticipo con che velocità cresce un debito è uno dei modi migliori per non indebitarsi troppo.

Capire il TAN di un prestito e la capitalizzazione mensile

Nella maggior parte dei mutui, dei prestiti personali e delle carte di credito, gli interessi si calcolano con un tasso mensile pari a «il tasso annuo dichiarato ÷ 12». Aggiungere ogni mese quegli interessi è proprio la capitalizzazione mensile, quindi un TAN del 12% corrisponde a \((1 + 0{,}01)^{12} - 1 \approx 12{,}68\%\) come tasso capitalizzato una volta all’anno. La modalità «Converti un tasso» di questa pagina fa esattamente questo calcolo.
Attenzione: il TAEG che chi presta deve indicare per legge comprende anche le spese (istruttoria, incasso delle rate, assicurazioni e così via), quindi non riguarda solo la capitalizzazione. La rata mensile di un prestito che rimborsi ogni mese si trova con un’altra formula (l’ammortamento) che unisce capitalizzazione e rate, ma l’interesse composto ne è la base.

Stimare come si accumula l’inflazione

Se i prezzi salgono del 2% ogni anno (l’obiettivo di inflazione nel medio periodo della Banca centrale europea), l’aumento segue la stessa matematica dell’interesse composto e i prezzi raddoppiano in circa \(72 \div 2 = 36\) anni. Prezzi che raddoppiano significa che con lo stesso denaro si compra la metà, cioè il valore reale del contante si dimezza.
Riuscire a capire con i numeri, e non a sensazione, l’effetto a lungo termine di un numero piccolo come «il 2% all’anno» è uno dei grandi usi della matematica dell’interesse composto.

Popolazione e batteri crescono con la stessa matematica

Tutto ciò che cresce della stessa percentuale ogni anno (o ogni ora) segue la formula dell’interesse composto \(A = A_0(1 + r)^t\), anche se non è denaro. Per esempio, se una popolazione continua a crescere dell’1% all’anno, raddoppia in circa 70 anni (il tempo di raddoppio esatto è \(\ln 2 \div \ln 1{,}01 \approx 69{,}7\) anni).
La stessa idea è molto usata per stimare qualsiasi cosa in cui la crescita si costruisce sulla crescita, come una coltura di batteri, la diffusione di un virus o i follower sui social (nella realtà la formula smette di valere quando il tasso di crescita non è più costante).

Formule e grafici

La formula di base dell’interesse composto (capitalizzazione una volta all’anno)
Grafico
Notazione matematica (la notazione abituale)
\(A\) \(=\) \(A_0\) \(\times\) \((1 + r)\) \(t\)
A parole (i simboli sostituiti da parole)
④ \(A\): montante \(=\) ① \(A_0\): capitale \(\times\) ② 1 + \(r\): tasso annuo ③ \(t\): anni
La formula a parole
① Parti dal \(A_0\): capitale
② moltiplicalo per il fattore di crescita di un anno, «1 + \(r\): tasso annuo»
③ una volta per ciascuno degli \(t\): anni
④ e ottieni il \(A\): montante
Un esempio semplice
Il montante quando depositi 10.000 € al 3% annuo (capitalizzazione una volta all’anno) per 10 anni è
\(A\): montante \(=\) capitale (10.000 €) \(\times\) 1 + tasso (1,03) anni (10)
\(10000 \times 1{,}03^{10} \approx 13439{,}16\)
L’idea chiave
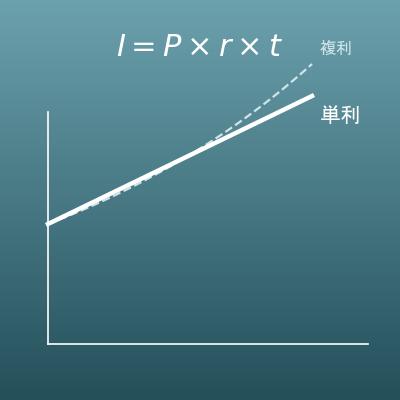
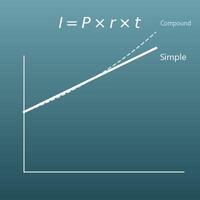
Con l’interesse semplice gli interessi maturano ogni anno solo sul capitale, quindi in 10 anni sono solo \(10000 \times 0{,}03 \times 10 = 3000\) euro di interessi. Con l’interesse composto anche gli interessi già maturati producono interessi l’anno dopo, quindi alle stesse condizioni si ottengono circa 3.439 €, cioè circa 439 € in più. Questo effetto «interessi sugli interessi» diventa più forte quanto più è lunga la durata. Scrivi il tasso annuo \(r\) come numero decimale, la percentuale divisa per 100 (per il 3%, \(r = 0{,}03\)). Un’eccezione: quando gli interessi si capitalizzano una volta all’anno e la durata è meno di 1 anno (come 0,5 anni), la formula calcola «una parte della crescita di un anno» come \((1+r)^{0{,}5}\), e l’interesse semplice risulta un po’ più grande (è la disuguaglianza di Bernoulli). Per questo la calcolatrice in quel caso può mostrare una differenza negativa.
La formula con una frequenza di capitalizzazione (semestrale, mensile e così via)
Grafico
Notazione matematica (la notazione abituale)
\(A\) \(=\) \(A_0\) \(\times\) \(\left(1 + \dfrac{r}{n}\right)\) \(nt\)
A parole (i simboli sostituiti da parole)
④ \(A\): montante \(=\) ① \(A_0\): capitale \(\times\) ② 1 + tasso per periodo ③ \(nt\): numero di periodi
La formula a parole
① Parti dal \(A_0\): capitale
② moltiplicalo per \(1 + r/n\): 1 più il tasso per periodo
③ una volta per ciascuno dei \(nt\): numero di periodi (\(n\) all’anno × \(t\) anni)
④ e ottieni il \(A\): montante
Un esempio semplice
Il montante quando depositi 10.000 € al 3% annuo, capitalizzato ogni mese (12 volte all’anno), per 10 anni è
\(A\): montante \(=\) capitale (10.000 €) \(\times\) 1 + 0,03 ÷ 12 periodi (120)
\(10000 \times \left(1 + \dfrac{0{,}03}{12}\right)^{120} \approx 13493{,}54\)
L’idea chiave
Il tasso annuo \(r\) diviso per il numero di volte all’anno \(n\), \(r/n\), è il tasso per periodo, e \(n \times t\) è il numero totale di volte in cui si aggiungono gli interessi. Allo stesso 3% annuo, con la capitalizzazione una volta all’anno si ottengono circa 13.439 €, mentre con la capitalizzazione mensile circa 13.494 €. Più spesso gli interessi si capitalizzano, un po’ più grande è il montante. Se capitalizzi sempre più spesso, fino alla «capitalizzazione continua», il montante si avvicina a \(A = A_0 e^{rt}\), con il numero di Nepero \(e\) (circa 2,718). La capitalizzazione giornaliera e quella continua sono quasi uguali: nell’esempio qui sopra la capitalizzazione giornaliera dà circa 13.498,42 € e quella continua circa 13.498,59 €, appena 17 centesimi di differenza.
Convertire un tasso in un’altra frequenza di capitalizzazione (TAN ⇔ TAE)
Grafico
Notazione matematica (la notazione abituale)
\(F\) \(=\) \(\left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)\) \(m\)
\(r_{\mathrm{out}}\) \(=\) \(n\) \(\times\) \((\) \(F\) \(1/n\) \(-\) \(1\) \()\)
A parole (i simboli sostituiti da parole)
③ \(F\): fattore di crescita annuo \(=\) ① 1 + tasso per periodo ② \(m\): volte all’anno
⑦ \(r_{\mathrm{out}}\): tasso convertito \(=\) ⑥ \(n\): volte all’anno di arrivo \(\times\) \((\) \(F\): fattore di crescita annuo ④ elevato a \(1/n\) \(-\) ⑤ \(1\): la parte di capitale \()\)
La formula a parole
① Prendi \(1 + r_{\mathrm{in}}/m\): 1 più il tasso per periodo
② e moltiplicalo per sé stesso \(m\): volte all’anno volte
③ per trovare il \(F\): fattore di crescita annuo (quante volte più grande diventa il denaro in 1 anno)
④ Eleva \(F\) alla \(1/n\) per trasformarlo nel fattore di crescita di un periodo di arrivo
⑤ togli \(1\): la parte di capitale per tenere solo il tasso di un periodo
⑥ moltiplica per le \(n\): volte all’anno di arrivo
⑦ e ottieni il \(r_{\mathrm{out}}\): tasso convertito
Un esempio semplice
Convertiamo un TAN del 6% capitalizzato ogni mese in un tasso annuo capitalizzato una volta all’anno (TAE)
\(F\): fattore di crescita annuo \(=\) 1 + 0,06 ÷ 12 volte (12)
\(r_{\mathrm{out}}\): tasso convertito \(=\) volte di arrivo (1) \(\times\) \((\) \(F\) alla prima \(-\) parte di capitale 1 \()\)
\(F = \left(1 + \dfrac{0{,}06}{12}\right)^{12} \approx 1{,}0616778\)
\(r_{\mathrm{out}} = 1 \times (1{,}0616778 - 1) = 0{,}0616778\ \ (6{,}16778\%)\)
L’idea chiave
«Il 6% annuo capitalizzato ogni mese» in realtà in un anno cresce più del 6%, perché anche gli interessi aggiunti ogni mese producono interessi. Questa formula riscrive il tasso in modo che la crescita in un anno (il fattore di crescita annuo \(F\)) resti la stessa. In Italia il tasso annuo nominale, prima della capitalizzazione, si chiama TAN, mentre il tasso annuo effettivo che comprende la capitalizzazione si chiama TAE. Passare dall’uno all’altro è proprio questo calcolo. Quando il tasso di partenza è capitalizzato in modo continuo, \(F = e^{r_{\mathrm{in}}}\). Quando l’arrivo è la capitalizzazione continua, \(r_{\mathrm{out}} = \ln F\) (il logaritmo naturale).
La regola del 72 (una stima rapida degli anni per raddoppiare)
Grafico
Notazione matematica (la notazione abituale)
\(Y\) \(\approx\) \(72\) \(\div\) \(r\)
A parole (i simboli sostituiti da parole)
③ \(Y\): tempo di raddoppio \(\approx\) ① il numero 72 \(\div\) ② \(r\): tasso annuo (%)
La formula a parole
① Dividi il numero 72
② per il \(r\): tasso annuo (la percentuale così com’è)
③ e ottieni il \(Y\): tempo di raddoppio (circa quanti anni servono perché il capitale raddoppi)
Un esempio semplice
Al 6% annuo composto, il numero approssimato di anni perché il capitale raddoppi è
\(Y\): tempo di raddoppio \(\approx\) il numero 72 \(\div\) tasso annuo (6%)
\(72 \div 6 = 12\)
L’idea chiave
Il tempo di raddoppio esatto è \(Y = \ln 2 \div \ln(1 + r)\), che al 6% è circa 11,9 anni. La regola del 72 ne è un’approssimazione e funziona bene per tassi da circa il 2% al 10%. In teoria 69,3 (\(100 \ln 2\)) sarebbe più preciso, ma 72 è divisibile esattamente per 2, 3, 4, 6, 8, 9 e 12, e questo lo rende facile da usare a mente. La regola vale per qualsiasi cosa che cresce. Se i prezzi continuano a salire del 2% all’anno, raddoppiano in circa \(72 \div 2 = 36\) anni, il che significa che il valore reale del tuo denaro si dimezza.
Con l’interesse composto, gli interessi che maturano producono a loro volta interessi. Il montante si trova moltiplicando per «1 + il tasso per periodo» una volta per ogni periodo. I punti chiave: più è lunga la durata, più si allarga la differenza con l’interesse semplice, e gli anni per raddoppiare si stimano come «72 ÷ tasso annuo».

Simboli e termini

Simboli

\(A_0\) A con zero Il capitale, la somma che depositi (o prendi in prestito) all’inizio. (Esempio - 10.000 €)
\(A\) A Il montante, cioè il capitale più gli interessi.
\(r\) r Il tasso di interesse annuo, scritto come numero decimale. (Esempio - per il 3%, \(r = 0{,}03\))
\(t\) t La durata in anni, cioè per quanto tempo il denaro è depositato o preso in prestito.
\(n\) n La frequenza di capitalizzazione, il numero di volte all’anno in cui si aggiungono gli interessi. (Esempio - per la capitalizzazione mensile, \(n = 12\))
\(m\) m Nella formula di conversione del tasso, la frequenza di capitalizzazione del tasso di partenza, in volte all’anno. (Esempio - per la capitalizzazione mensile, \(m = 12\))
\(r_{\mathrm{in}}\) r di partenza (r in) Nella formula di conversione del tasso, il tasso di partenza (prima della conversione).
\(r_{\mathrm{out}}\) r di arrivo (r out) Nella formula di conversione del tasso, il tasso che trovi (dopo la conversione).
\(Y\) Y Il tempo di raddoppio, cioè circa quanti anni servono perché il capitale raddoppi. È ciò che stima la regola del 72.
\(F\) F Il fattore di crescita annuo, quante volte più grande diventa il denaro in 1 anno. (Esempio - al 6% capitalizzato ogni mese, \(F \approx 1{,}0617\))
\(e\) e (numero di Nepero) Il numero di Nepero, la base del logaritmo naturale, circa 2,71828. Compare come limite quando gli interessi si capitalizzano sempre più spesso (capitalizzazione continua) ed è stato trovato la prima volta da Jacob Bernoulli mentre studiava l’interesse composto.
\(\ln\) logaritmo naturale (elle enne) Il logaritmo naturale, il logaritmo in base \(e\). Compare nel tempo di raddoppio esatto \(\ln 2 \div \ln(1+r)\).

Termini

interesse composto Gli interessi che si aggiungono al capitale, in modo che gli interessi successivi si calcolino sul totale (si dice anche capitalizzazione composta). Poiché gli interessi producono interessi, su una durata lunga cresce molto più dell’interesse semplice.
interesse semplice Gli interessi si calcolano sempre solo sul capitale iniziale. Gli interessi sono uguali ogni anno, quindi la crescita è una retta.
capitale Il denaro che depositi o prendi in prestito all’inizio. Gli interessi si calcolano a partire da esso.
montante Il capitale più gli interessi (si dice anche valore finale). È la quantità che trova la modalità di crescita composta di questa pagina.
interesse Il denaro che si riceve in cambio del depositare o del prestare del denaro. È il montante meno il capitale.
frequenza di capitalizzazione Ogni quanto gli interessi vengono aggiunti al capitale (una volta all’anno, ogni semestre, ogni mese e così via). Allo stesso tasso annuo, una capitalizzazione più frequente fa crescere il denaro un po’ di più.
capitalizzazione continua Il limite teorico della capitalizzazione infinitamente frequente. Il montante diventa \(A = A_0 e^{rt}\). Si usa spesso nei calcoli teorici della finanza.
TAN (tasso annuo nominale) Il tasso di interesse annuo nominale, che non comprende l’effetto della capitalizzazione. Per i prestiti il TAN è il tasso di interesse «puro»; il TAEG (tasso annuo effettivo globale), che per legge va indicato nelle offerte, comprende invece anche le spese (di istruttoria, di incasso, assicurazioni e così via), quindi può essere più alto del solo tasso di interesse.
TAE (tasso annuo effettivo) Il tasso annuo effettivo, cioè il tasso annuo che comprende l’effetto della capitalizzazione. A parità di tasso nominale (TAN), più spesso gli interessi si capitalizzano, più alto è il TAE. Serve per confrontare in modo equo prodotti con frequenze di capitalizzazione diverse.
tasso annuo effettivo Un tasso capitalizzato ogni semestre, ogni mese e così via, riscritto come tasso capitalizzato una volta all’anno. Permette di confrontare in modo equo prodotti con diverse frequenze di capitalizzazione. Per i risparmi è la stessa idea del TAE.
regola del 72 Un metodo di calcolo a mente che stima gli anni necessari perché il denaro raddoppi come «72 ÷ tasso annuo (%)». Al 6% annuo sono circa 12 anni.

Cosa conviene sapere prima

Ecco che cosa conviene sapere per usare il calcolo di questa pagina capendo davvero che cosa fa, e non solo premendo il pulsante.

Percentuali (classe 5ª della primaria e classe 1ª della secondaria di primo grado, 10-12 anni)
  • Saper riscrivere «il 3%» come il numero decimale 0,03
  • Sapere che «aumenta del 3%» significa lo stesso di «× 1,03»
Potenze (classi 1ª–2ª della secondaria di primo grado, 11-13 anni)
  • Sapere che \(1{,}03^{10}\) significa «moltiplica 1,03 per sé stesso 10 volte»
  • Avere il senso di come la risposta continua a crescere ogni volta che moltiplichi per un numero maggiore di 1
Progressioni geometriche (secondaria di secondo grado, 14-19 anni; per approfondire)
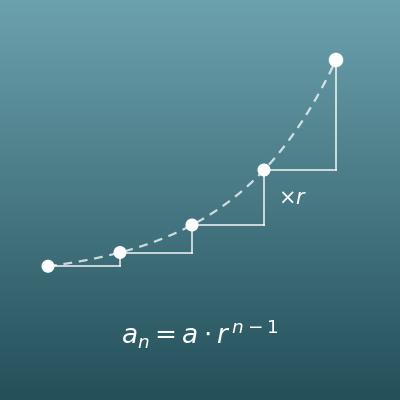
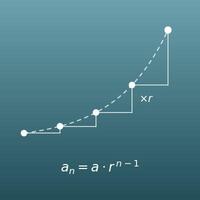
  • Sapere che i numeri che crescono ogni anno dello stesso fattore formano una progressione geometrica, e che il denaro a interesse composto è una progressione geometrica di ragione 1 + r (puoi usare la calcolatrice anche senza saperlo)
Funzioni esponenziali e logaritmiche e numero di Nepero (ultimi anni della secondaria di secondo grado, 16-19 anni; per approfondire)
  • Sapere che capitalizzando sempre più spesso ci si avvicina a \(e^{rt}\) (capitalizzazione continua)
  • Sapere che il tempo di raddoppio esatto si trova con i logaritmi, \(\ln 2 \div \ln(1+r)\) (l’idea dietro la regola del 72)

Come calcolarlo con Excel

Copia tutta la tabella qui sotto e incollala nella cella A1 di Excel. Funziona così com’è.
Tabella per il montante (capitalizzazione una volta all’anno)
Capitale 10000
Tasso annuo (decimale; il 3% è 0,03) 0,03
Durata (anni) 10
Montante (composto) =B1*(1+B2)^B3
Tabella per il montante (con una frequenza di capitalizzazione)
Capitale 10000
Tasso annuo (decimale; il 3% è 0,03) 0,03
Volte all’anno (12 per la capitalizzazione mensile) 12
Durata (anni) 10
Montante (composto) =B1*(1+B2/B3)^(B3*B4)
Tabella per convertire un tasso in un’altra frequenza di capitalizzazione
Tasso da convertire (decimale; il 6% è 0,06) 0,06
Volte all’anno, tasso di partenza (12 per il mensile) 12
Volte all’anno, arrivo (1 per l’annuale) 1
Fattore di crescita annuo F =(1+B1/B2)^B2
Tasso convertito (decimale) =B3*(B4^(1/B3)-1)
Tabella per la regola del 72 (tempo di raddoppio stimato)
Tasso annuo (la percentuale così com’è) 6
Anni approssimati per raddoppiare =72/B1
Dopo aver incollato, le righe in alto della colonna B sono i dati da inserire e l’ultima riga è calcolata automaticamente.
«^» significa «elevato a» (moltiplicare tante volte), «*» è la moltiplicazione e «/» è la divisione.
La prima tabella mostra circa 13.439,16 (euro), la seconda circa 13.493,54 (euro), la terza circa 0,0617 (= 6,16778%) e la quarta 12 (anni). Ricorda che i tassi si scrivono come decimali, la percentuale divisa per 100 (il 3% è 0,03), non come la percentuale stessa.

Come calcolarlo con Fogli Google

Copia tutta la tabella qui sotto e incollala nella cella A1 di Fogli Google. Funziona così com’è.
Tabella per il montante (capitalizzazione una volta all’anno)
Capitale 10000
Tasso annuo (decimale; il 3% è 0,03) 0,03
Durata (anni) 10
Montante (composto) =B1*(1+B2)^B3
Tabella per il montante (con una frequenza di capitalizzazione)
Capitale 10000
Tasso annuo (decimale; il 3% è 0,03) 0,03
Volte all’anno (12 per la capitalizzazione mensile) 12
Durata (anni) 10
Montante (composto) =B1*(1+B2/B3)^(B3*B4)
Tabella per convertire un tasso in un’altra frequenza di capitalizzazione
Tasso da convertire (decimale; il 6% è 0,06) 0,06
Volte all’anno, tasso di partenza (12 per il mensile) 12
Volte all’anno, arrivo (1 per l’annuale) 1
Fattore di crescita annuo F =(1+B1/B2)^B2
Tasso convertito (decimale) =B3*(B4^(1/B3)-1)
Tabella per la regola del 72 (tempo di raddoppio stimato)
Tasso annuo (la percentuale così com’è) 6
Anni approssimati per raddoppiare =72/B1
Le stesse formule di Excel funzionano così come sono. Copia tutta la tabella, incollala nella cella A1 e sostituisci i dati della colonna B con i tuoi numeri.

Come calcolarlo con Python

principal = 10000        # capitale (euro)
annual_rate = 0.03       # tasso annuo (0.03 per il 3%)
years = 10               # durata (anni)
times_per_year = 1       # frequenza di capitalizzazione (annuale=1, semestrale=2, mensile=12, giornaliera=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"Montante (composto): {compound_amount:,.2f} €")
print(f"Montante (semplice): {simple_amount:,.2f} €")
print(f"Composto meno semplice: {compound_amount - simple_amount:,.2f} €")
Funziona con la sola libreria standard. «**» significa «elevato a» (moltiplicare tante volte). Cambia in alto il capitale, il tasso, la durata e la frequenza, poi esegui il codice. Per la capitalizzazione continua, aggiungi «import math» e usa «principal * math.exp(annual_rate * years)». Python scrive i numeri nel formato inglese: il punto è il separatore dei decimali e la virgola quello delle migliaia.

La formula in LaTeX e in altre notazioni matematiche (da copiare)

La formula di base dell’interesse composto (capitalizzazione una volta all’anno)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
La formula con una frequenza di capitalizzazione (semestrale, mensile e così via)
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
Convertire un tasso in un’altra frequenza di capitalizzazione (TAN ⇔ TAE)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>F</mi>
    <mo>=</mo>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
      <mi>m</mi>
    </msup>
    <mo>,</mo>
    <msub><mi>r</mi><mtext>out</mtext></msub>
    <mo>=</mo>
    <mi>n</mi>
    <mrow>
      <mo>(</mo>
      <msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
      <mo>&#x2212;</mo>
      <mn>1</mn>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m,  r_out = n(F^(1/n) - 1)
La regola del 72 (una stima rapida degli anni per raddoppiare)
Y ≈ 72 ÷ r
Y \approx \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>Y</mi>
    <mo>&#x2248;</mo>
    <mfrac><mn>72</mn><mi>r</mi></mfrac>
  </mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r

Come chiedere a ChatGPT  di fare il calcolo

Sei un assistente per il calcolo degli interessi. Fai il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

1. Trova il montante e il totale degli interessi quando si depositano 10.000 € al 3% annuo, con capitalizzazione una volta all’anno, per 10 anni.
2. Trova anche il montante a interesse semplice alle stesse condizioni e la differenza con l’interesse composto.
3. A quale tasso annuo con capitalizzazione una volta all’anno (TAE) corrisponde il 6% annuo capitalizzato ogni mese? Scrivilo con 5 cifre decimali.

Mostra le formule che hai usato e i numeri del risultato dell’esecuzione.

Come si usa
  1. 1
    Inserisci i numeri
    Scrivi nei campi i numeri con cui vuoi fare il calcolo
  2. 2
    Calcola
    Fai clic sul pulsante «Calcola»
  3. 3
    Guarda il risultato
    Il risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
  I punti di forza di DataChef
Semplice e gratuito
Conversioni gratuite e illimitate
Nessuna competenza richiesta, semplice e intuitivo

Senza registrazione
Pronto all'uso appena apri la pagina
Nessun dato personale richiesto
Sicuro e affidabile
Connessione fortemente crittografata (SSL)
Il file viene eliminato automaticamente dopo il download

Veloce
Visualizzazione e conversione rapide, senza attese
Senza filigrana
Nessuna filigrana
Nessun obbligo di attribuzione
Uso commerciale consentito
Uso commerciale gratuito
Nessuna autorizzazione preventiva necessaria