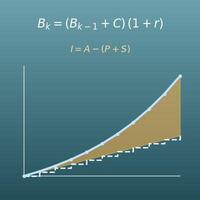
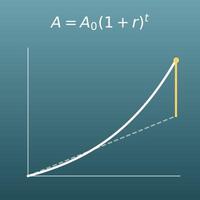Tra i quattro campi (montante, capitale, tasso e tempo) lascia vuoto solo quello che vuoi trovare e scrivi i numeri negli altri tre. Il campo vuoto viene ricavato.
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e grafici
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Inserisci capitale, tasso e tempo e ottieni subito l’interesse semplice totale \(I = P \times r \times t\) e il montante
- Compila tre dei quattro campi (montante, capitale, tasso e tempo) e il quarto viene ricavato (per esempio gli anni necessari per raggiungere un obiettivo, o il tasso effettivo di un prestito che hai concesso)
- Inserisci il tasso annuo o mensile e il tempo in anni o in mesi (nel calcolo vengono convertiti in tasso annuo e anni)
- Se il tempo è un numero intero di anni fino a 20, una tabella mostra gli interessi maturati e il saldo anno per anno
- Un grafico mostra come l’interesse semplice cresce in linea retta. In questa pagina trovi anche la spiegazione chiara delle formule, le formule da copiare e incollare per Excel, Fogli Google e Python
A cosa serve questo calcolo?
Quando presti denaro a un amico o a un parente con interessi, un accordo semplice come «3% annuo di interesse semplice» è più naturale dell’interesse composto. Per esempio, se presti 3000 € al 3% di interesse semplice da restituire in 2 anni, gli interessi sono \(3000 \times 0{,}03 \times 2 = 180\) euro e si restituiscono 3180 €.
In Italia gli interessi superiori al tasso legale (1,6% nel 2026) devono essere stabiliti per iscritto, altrimenti sono dovuti solo nella misura legale (art. 1284 del codice civile), e un tasso sopra la soglia fissata dalla legge antiusura (L. 108/1996) è usurario. Per somme importanti conviene mettere per iscritto l’accordo in una scrittura privata.
Un titolo come un BTP paga ogni anno interessi pari a «valore nominale × tasso della cedola», di solito in due cedole a distanza di sei mesi. Gli interessi non vengono aggiunti al capitale, quindi è un caso classico di interesse semplice. Per esempio, un titolo da 10.000 € con cedola del 4% paga 400 € all’anno (200 € ogni sei mesi), per un totale di \(10000 \times 0{,}04 \times 10 = 4000\) euro in 10 anni (al lordo delle imposte: sui titoli di Stato italiani l’imposta sostitutiva è del 12,5%).
Alcuni titoli hanno tassi che cambiano nel tempo, come i titoli a tasso variabile, quindi questa formula è una stima che suppone un tasso fisso.
Quando un pagamento è in ritardo, gli interessi si calcolano di solito come interesse semplice giornaliero, «importo dovuto × tasso annuo × giorni di ritardo ÷ 365». Nelle transazioni commerciali tra imprese e con la pubblica amministrazione il tasso degli interessi di mora è fissato dalla legge: tasso di riferimento della BCE più 8 punti percentuali (D.Lgs. 231/2002). Nel secondo semestre 2026 è il 10,40%.
Per esempio, se una fattura di 5000 € viene pagata con 60 giorni di ritardo al 10,40% annuo, gli interessi sono \(5000 \times 0{,}104 \times 60 \div 365 \approx 85{,}48\) euro (a cui si aggiungono 40 € di rimborso forfettario dei costi di recupero). Tra privati, invece, il tasso dipende dal contratto, entro i limiti della legge antiusura.
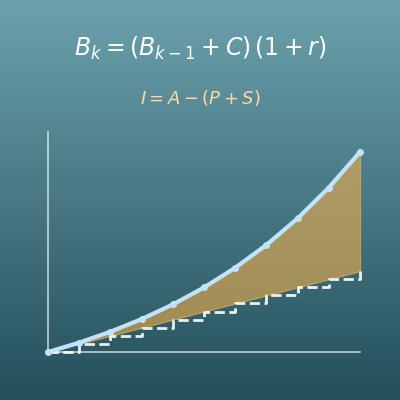
Anche con lo stesso «3% annuo», l’interesse semplice e quello composto, nel lungo periodo, arrivano a risultati molto distanti. In 20 anni 10.000 € crescono fino a \(10000 \times (1 + 0{,}03 \times 20) = 16000\) euro con l’interesse semplice, ma fino a \(10000 \times 1{,}03^{20} \approx 18061\) euro con la capitalizzazione annua, una differenza di circa 2061 €.
Confrontare questa pagina con la calcolatrice dell’interesse composto mostra in numeri quanto conta la differenza tra interesse semplice e composto per la crescita (i rendimenti reali sono ridotti da imposte e costi).
Formule e grafici
Simboli e termini
Simboli
| \(P\) | P | Il capitale, la somma che depositi, presti o prendi in prestito all’inizio. P sta per «principal», il termine inglese per capitale (nei libri di scuola italiani il capitale si indica spesso con C). (Esempio: 20.000 €) |
| \(r\) | r | Il tasso di interesse. Nelle formule di questa pagina è il tasso annuo (il tasso annuo) scritto in forma decimale (nei libri di scuola italiani si usa spesso la lettera i). (Esempio: per il 3%, \(r = 0{,}03\)) |
| \(t\) | t | Il tempo in anni, cioè per quanto tempo il denaro è risparmiato, prestato o preso in prestito. t sta per «tempo». |
| \(I\) | I | L’interesse totale, cioè tutti gli interessi maturati nell’intero periodo, che si ricava con \(I = P \times r \times t\). I sta per «interesse». |
| \(B\) | B | Il montante, cioè capitale più interesse totale, con \(B = P + I\). B sta per «balance», il saldo (nei libri di scuola italiani il montante si indica spesso con M). |
| \(1 + rt\) | uno più r t | Il fattore che indica quante volte il capitale diventa più grande: la quota di capitale \(1\) più la quota di interessi \(rt\). (Esempio: al 3% annuo per 10 anni, \(1 + 0{,}03 \times 10 = 1{,}3\)) |
Termini
| interesse semplice | Interesse pagato solo sul capitale iniziale. L’interesse è uguale ogni anno, quindi il denaro cresce in linea retta. |
| interesse composto | Interesse che viene aggiunto al capitale, in modo che l’interesse successivo si calcoli sul totale. Poiché gli interessi producono interessi, nel lungo periodo cresce molto più dell’interesse semplice. La maggior parte dei conti di deposito e dei prestiti funziona così (vedi la pagina sul calcolo dell’interesse composto). |
| capitale | Il denaro che depositi, presti o prendi in prestito all’inizio. Gli interessi si calcolano a partire da esso. In un prestito indica anche la «quota capitale», cioè la parte della rata che non è interesse. |
| montante | Il capitale più gli interessi, chiamato anche valore a scadenza o valore futuro. È la somma finale che si ricava con le formule di questa pagina. |
| interesse | Il denaro che si paga in cambio del deposito o del prestito di una somma. Chi prende a prestito paga gli interessi, chi risparmia o presta li incassa. |
| tasso annuo | Il tasso di interesse su un anno. In Italia depositi, finanziamenti e titoli di Stato indicano quasi sempre un tasso annuo (come il TAN, il TAEG o il rendimento annuo). |
| tasso mensile | Il tasso di interesse su un mese. Con l’interesse semplice, tasso annuo = tasso mensile × 12. (Esempio: l’1% al mese è il 12% all’anno) |
| interessi di mora | Somma dovuta quando un pagamento avviene dopo la scadenza. Di solito si calcola con l’interesse semplice giorno per giorno, «importo dovuto × tasso annuo × giorni di ritardo ÷ 365». Nelle transazioni commerciali tra imprese il tasso è fissato dalla legge (D.Lgs. 231/2002); negli altri casi dipende dal contratto, entro i limiti della legge antiusura. |
Cosa conviene sapere prima
Ecco cosa aiuta a usare il calcolo di questa pagina capendo davvero cosa si fa, e non solo premendo il pulsante.
| Percentuali (classi 4ª–5ª della primaria, 9-11 anni) |
|
| Proporzionalità (classi 1ª–2ª della secondaria di primo grado, 11-13 anni) |
|
| Espressioni con le lettere (classi 1ª–2ª della secondaria di primo grado, 11-13 anni) |
|
| Formule inverse (classi 2ª–3ª della secondaria di primo grado, 12-14 anni) |
|
Come calcolarlo con Excel
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Interesse totale | =B1*B2*B3 |
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Montante | =B1*(1+B2*B3) |
| Montante (€) | 26000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Capitale | =B1/(1+B2*B3) |
| Montante (€) | 26000 |
| Capitale (€) | 20000 |
| Tempo (anni) | 10 |
| Tasso annuo (decimale) | =(B1/B2-1)/B3 |
| Montante (€) | 26000 |
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | =(B1/B2-1)/B3 |
«*» è la moltiplicazione e «/» la divisione.
Le cinque tabelle mostrano 6000 (euro), 26.000 (euro), 20.000 (euro), 0,03 (= 3% all’anno) e 10 (anni).
Attenzione: il tasso si scrive in forma decimale, cioè la percentuale divisa per 100 (il 3% è 0,03), non come percentuale. Se conosci solo il tasso mensile, moltiplicalo per 12 per ottenere il tasso annuo. Se il tempo è in mesi, dividilo per 12 per ottenere gli anni prima di inserirlo.
Come calcolarlo con Fogli Google
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Interesse totale | =B1*B2*B3 |
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Montante | =B1*(1+B2*B3) |
| Montante (€) | 26000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | 10 |
| Capitale | =B1/(1+B2*B3) |
| Montante (€) | 26000 |
| Capitale (€) | 20000 |
| Tempo (anni) | 10 |
| Tasso annuo (decimale) | =(B1/B2-1)/B3 |
| Montante (€) | 26000 |
| Capitale (€) | 20000 |
| Tasso annuo (decimale; il 3% è 0,03) | 0,03 |
| Tempo (anni) | =(B1/B2-1)/B3 |
Come calcolarlo con Python
principal = 20000        # capitale (euro)
annual_rate = 0.03       # tasso annuo (0.03 per il 3%; se hai solo il tasso mensile, usa tasso mensile x 12)
years = 10               # tempo (anni; per i mesi, usa mesi / 12)

interest = principal * annual_rate * years    # interesse totale I = P x r x t
balance = principal + interest                # montante B = P + I

print(f"Interesse totale: {interest:.2f} €")
print(f"Montante: {balance:.2f} €")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
I = P × r × t
I = Prt
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>P</mi>
<mo>⁢</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
</mrow>
</math>
I = P r t
p r t
interest := P*r*t;
I = P*r*t;
I = Prt
B = P × (1 + r × t)
B = P(1 + rt)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>P</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B = P(1 + r t)
p (1 + r t)
B := P*(1 + r*t);
B = P*(1 + r*t);
B = P(1 + rt)
P = B ÷ (1 + rt), r = (B/P − 1) ÷ t, t = (B/P − 1) ÷ r
P = \dfrac{B}{1 + rt}, \quad r = \dfrac{B/P - 1}{t}, \quad t = \dfrac{B/P - 1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>P</mi>
<mo>=</mo>
<mfrac>
<mi>B</mi>
<mrow><mn>1</mn><mo>+</mo><mi>r</mi><mo>⁢</mo><mi>t</mi></mrow>
</mfrac>
<mo>,</mo>
<mi>r</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>t</mi>
</mfrac>
<mo>,</mo>
<mi>t</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
P = B / (1 + r t), r = (B/P - 1)/t, t = (B/P - 1)/r
{b/(1 + r t), (b/p - 1)/t, (b/p - 1)/r}
P := B/(1 + r*t); r_solved := (B/P - 1)/t; t_solved := (B/P - 1)/r;
P = B/(1 + r*t); r = (B/P - 1)/t; t = (B/P - 1)/r;
P = B/(1 + rt), r = (B/P − 1)/t, t = (B/P − 1)/r
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per il calcolo degli interessi. Esegui il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

1. Trova l’interesse totale e il montante di un capitale di 20.000 € al 3% annuo di interesse semplice per 10 anni.
2. Trova l’interesse totale di un capitale di 1000 € all’1% al mese di interesse semplice per 2 anni (prima moltiplica il tasso mensile per 12 per ottenere il tasso annuo).
3. Un capitale di 20.000 € è diventato 26.000 € in 10 anni a interesse semplice. Trova il tasso annuo in percentuale.

Mostra le formule usate e i numeri del risultato dell’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
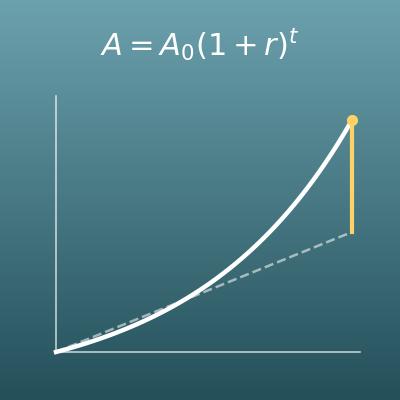
Calcolatrice dell’interesse composto (montante e conversione dei tassi, da TAN a TAE)
La maggior parte dei conti di deposito e dei prestiti funziona così: l’interesse composto, in cui gli interessi producono a loro volta interessi
Calcolatrice percentuale (percentuale, totale e parte)
Calcoli percentuali come «quanto è il 3% del capitale?», la base del calcolo degli interessi
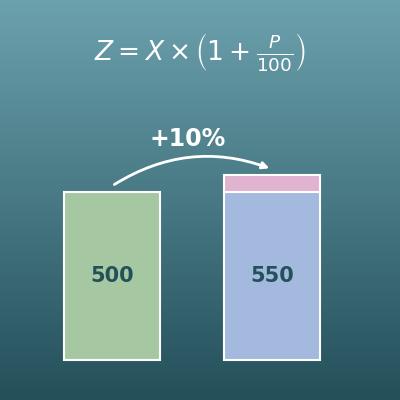
Calcolatrice variazione percentuale (aumento e sconto)
«Più 3%» significa «× 1,03»: la variazione percentuale è un periodo di interesse