Scrivi le entrate e le spese che conosci. Per ogni voce puoi scegliere «al mese» o «all’anno». Le voci vuote contano come 0 €, quindi non devi compilare tutto. Se la tua paga è su 13 o 14 mensilità, scrivi la RAL (la mensilità × 13 o × 14) con la periodicità «all’anno».
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e figure
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Scrivi le entrate, come lo stipendio, e le spese, come la casa, il cibo e il telefono, al mese o all’anno: vedi subito le entrate lorde, il reddito netto, le spese totali e il saldo (avanzo o disavanzo) all’anno e al mese
- Le spese sono raggruppate in 9 categorie (casa, utenze, cibo e altre), e un grafico a torta e una tabella mostrano a colpo d’occhio dove vanno i soldi
- Mostra anche l’incidenza della casa (spese per la casa ÷ entrate lorde) e l’incidenza di casa e rate, che comprende i prestiti, in percentuale
- Il reddito netto si stima con una sola percentuale di «imposte e contributi (%)», quindi si usa anche senza conoscere le imposte esatte
- In questa pagina trovi anche una spiegazione semplice delle formule, qualche regola pratica come la regola 50/30/20 e le formule da copiare per Excel, Fogli Google e Python
A cosa serve questo calcolo?
Una regola pratica molto diffusa è tenere l’affitto entro circa il 30% delle entrate lorde (non è una norma). Se guadagni 3000 € al mese prima delle imposte, sono circa \(3000 \times 0{,}3 = 900\) euro. Anche molti proprietari e agenzie chiedono un reddito pari a circa 3 volte il canone, che è la stessa idea (una prassi, non una regola di legge).
Questa regola non è rigida. Nelle città care la casa pesa spesso di più, e molti compensano spendendo meno altrove. Ciò che conta è controllare con la formula del saldo, prima di firmare, che con quell’affitto resti in avanzo. L’affitto è una spesa fissa che non si cambia facilmente dopo aver firmato il contratto.
L’incidenza di casa e rate di questa pagina è la stessa idea che le banche usano quando valutano un mutuo: il rapporto rata/reddito. In pratica molte banche cercano che la rata non superi circa un terzo del reddito netto (una prassi, non una regola di legge). Con un reddito netto di 2600 € al mese, tra il 30% e il 35% sono da \(2600 \times 0{,}3 = 780\) a \(2600 \times 0{,}35 = 910\) euro al mese. Anche le rate di auto, carte e prestiti per studio contano nel calcolo.
Ma «il massimo che una banca concede» e «quello che puoi restituire senza stress» sono cose diverse. Indebitarsi fino al limite può togliere spazio al risparmio per i figli e per la pensione, quindi controlla il tuo margine anche con il saldo.
«Risparmiare quello che avanza» spesso vuol dire che non avanza nulla. Conta invece il risparmio come spesa per prima (per esempio il 20% di un reddito netto mensile di 2600 €, \(2600 \times 0{,}2 = 520\) euro, come nella regola 50/30/20) e usa questa pagina per controllare che il saldo resti in avanzo. È così che pianifichi di pagare prima se stessi.
Se il saldo diventa negativo, cerca nella tabella del dettaglio altre spese da tagliare, invece di tagliare il risparmio.
Lo stipendio di un’offerta di lavoro è lordo. Per molti dipendenti il netto è circa tra il 70% e l’80% del lordo, a seconda di imposte e detrazioni. Un aumento viene tassato con le aliquote più alte (marginali): con l’IRPEF al 35%, le addizionali e i contributi, le trattenute sul margine possono arrivare a circa il 45%, e un aumento di 5.000 € lordi vale circa \(5000 \times (1 - 0{,}45) = 2750\) euro in più da spendere (una stima: la quota esatta dipende da reddito e detrazioni).
Conoscere la formula del netto mostra che «5.000 € in più di stipendio» non sono «5.000 € in più da spendere», quindi puoi confrontare offerte e aumenti in base a come cambiano davvero la tua vita.
Come mostra la formula del saldo \(B = T - E\), spendere 100 € in meno al mese ha lo stesso effetto di 100 € in più di reddito netto al mese: 1200 € all’anno. E tagliare le spese di solito dipende più da te che aumentare le entrate.
L’approccio di base è cominciare dalle categorie che pesano di più nel dettaglio e dalle spese fisse, come affitto, telefono, abbonamenti e assicurazioni. Tagliare una spesa fissa una volta sola fa risparmiare ogni mese. Le spese variabili si tagliano con più fatica. Per dare un’idea di come si ripartisce di solito il bilancio, Eurostat (indagine sulle spese delle famiglie, 2020, un anno insolito per via del Covid) indica per l’Italia circa il 38% per casa e utenze, il 20% per il cibo e il 9% per i trasporti.
Formule e figure
Simboli e termini
Simboli
| \(M\) | emme | L’importo mensile, cioè quello che paghi (o ricevi) ogni mese. (Esempio: un affitto di 600 € al mese) |
| \(A\) | a | L’importo annuo, cioè l’importo di un anno intero. Lo ricavi dall’importo mensile con \(A = M \times 12\). |
| \(G\) | gi | Le entrate lorde (annue), cioè il totale delle entrate prima di imposte e contributi. È l’iniziale di «gross», lordo in inglese. |
| \(r\) | erre minuscola | La percentuale approssimativa di imposte e contributi (%), cioè quanta parte delle entrate lorde se ne va in imposte e contributi. |
| \(T\) | ti | Il reddito netto (annuo), cioè le entrate dopo imposte e contributi, i soldi che puoi spendere davvero. |
| \(E\) | e | Le spese totali (annue), cioè il totale di tutte le categorie di spesa. In questa pagina comprende anche i soldi messi da parte per risparmi e investimenti. È l’iniziale di «expenses», spese in inglese. |
| \(B\) | bi | Il saldo (annuo), cioè quello che resta sottraendo le spese totali dal reddito netto. Positivo è un avanzo, negativo un disavanzo. È l’iniziale di «balance», saldo in inglese. |
| \(H\) | acca | Le spese per la casa (annue), cioè il totale di affitto o rata del mutuo, spese condominiali e manutenzione, IMU e altre imposte sulla casa e assicurazione della casa. È l’iniziale di «housing», abitazione in inglese. |
| \(R\) | erre maiuscola | L’incidenza della casa (%), cioè le spese per la casa rispetto alle entrate lorde. È l’iniziale di «ratio», rapporto in inglese. |
Termini
| entrate lorde | Le entrate prima di imposte e contributi. Lo stipendio di un’offerta di lavoro («28.000 € all’anno») di solito è la RAL, cioè una retribuzione lorda. |
| reddito netto | Le entrate dopo che sono state tolte l’IRPEF, le addizionali, i contributi previdenziali e le altre trattenute, cioè i soldi che arrivano davvero sul conto e che puoi spendere. In una busta paga si chiama «netto in busta». |
| contributi previdenziali | I contributi versati all’INPS per la pensione e per le altre tutele (malattia, disoccupazione). Una parte è a carico del lavoratore e viene trattenuta dalla busta paga (circa il 9-10%, non confermato in questa sessione), e una parte è a carico del datore di lavoro. Insieme all’IRPEF e alle addizionali fanno gran parte della differenza tra lordo e netto. |
| pagare prima se stessi | Un modo di risparmiare in cui metti da parte il risparmio appena sei pagato e vivi con quello che resta. Si dice che funzioni meglio di «risparmiare quello che avanza», e questa pagina segue la stessa idea contando risparmi e investimenti come spese. Un bonifico automatico o un versamento a un fondo pensione sono modi comuni per farlo. |
| spese fisse | Le spese che restano più o meno uguali ogni mese, come l’affitto, le assicurazioni e il telefono. Ridurne una fa risparmiare ogni mese, quindi si comincia di solito da lì quando si rivede il budget. |
| spese variabili | Le spese che cambiano da un mese all’altro, come la spesa e lo svago. A differenza delle spese fisse, risparmiare su queste costa fatica ogni mese e l’effetto cambia di mese in mese. |
| rapporto rata/reddito | Il rapporto tra la rata mensile di un prestito (di solito un mutuo) e il reddito netto mensile. Le banche lo guardano quando valutano un mutuo; in pratica molte cercano che la rata non superi circa un terzo del reddito netto (una prassi, non una regola di legge). Contano anche le rate di auto, carte e altri prestiti. |
| regola 50/30/20 | Una semplice regola pratica molto diffusa, resa popolare da Elizabeth Warren: circa il 50% del reddito netto per i bisogni (casa, utenze, spesa, assicurazioni, rate minime dei debiti), il 30% per i desideri (ristoranti, hobby, viaggi) e il 20% per risparmiare e per estinguere i debiti. È un punto di partenza; nelle zone care i bisogni spesso superano il 50%. |
Cosa conviene sapere prima
Ecco cosa ti aiuta a usare con vera comprensione i calcoli di questa pagina, e non solo premendo il pulsante.
| Percentuali (classe 5ª della primaria e scuola secondaria di primo grado) |
|
| Grandi numeri e stime (classe 4ª della primaria) |
|
| Mesi e anni |
|
| Numeri positivi e negativi (classe 1ª della secondaria di primo grado) |
|
Come calcolarlo con Excel
| Importo mensile (€) | 600 |
| Mesi in un anno | 12 |
| Importo annuo (€) | =B1*B2 |
| Entrate lorde (€ all’anno) | 40000 |
| Imposte e contributi (%) | 22 |
| Reddito netto (€ all’anno) | =B1*(100-B2)/100 |
| Reddito netto (€ all’anno) | 31200 |
| Spese totali (€ all’anno) | 30040 |
| Saldo (€ all’anno) | =B1-B2 |
| Spese per la casa (€ all’anno) | 8900 |
| Entrate lorde (€ all’anno) | 40000 |
| Incidenza della casa (%) | =B1/B2*100 |
La prima tabella mostra 7200 in B3 (un affitto annuo di 600 € al mese) e la seconda mostra 31.200 in B3 (il reddito netto da 40.000 € lordi al 22%).
La terza tabella è il saldo: se B3 è positivo, come 1160, è un avanzo; se è negativo, un disavanzo. La quarta tabella è l’incidenza della casa, e B3 mostra 22,25 (%).
Basta sostituire B1 e B2 con i tuoi numeri.
Come calcolarlo con Fogli Google
| Importo mensile (€) | 600 |
| Mesi in un anno | 12 |
| Importo annuo (€) | =B1*B2 |
| Entrate lorde (€ all’anno) | 40000 |
| Imposte e contributi (%) | 22 |
| Reddito netto (€ all’anno) | =B1*(100-B2)/100 |
| Reddito netto (€ all’anno) | 31200 |
| Spese totali (€ all’anno) | 30040 |
| Saldo (€ all’anno) | =B1-B2 |
| Spese per la casa (€ all’anno) | 8900 |
| Entrate lorde (€ all’anno) | 40000 |
| Incidenza della casa (%) | =B1/B2*100 |
Come calcolarlo con Python
tax_rate = 22  # percentuale approssimativa di imposte e contributi (%)

# Entrate e spese: (importo, "m" = mensile oppure "y" = annuo)
incomes = {
    "Stipendi": (3000, "m"),
    "Redditi da capitale": (1000, "y"),
    "Altre entrate": (3000, "y"),
}
expenses = {
    "Casa (affitto o mutuo, condominio)": (670, "m"),
    "IMU e assicurazione della casa": (860, "y"),
    "Utenze e telefono": (215, "m"),
    "Cibo": (430, "m"),
    "Trasporti": (300, "m"),
    "RC auto, bollo e revisione": (700, "y"),
    "Assicurazioni e salute": (90, "m"),
    "Figli e scuola": (150, "m"),
    "Rate dei debiti": (50, "m"),
    "Risparmi e investimenti": (180, "m"),
    "Altro": (205, "m"),
    "Viaggi": (1000, "y"),
}

def annual(amount, unit):
    # Le voci mensili si moltiplicano per 12 per portarle su base annua
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"Entrate lorde: {gross_income:,.0f} € all'anno")
print(f"Reddito netto: {net_income:,.0f} € all'anno")
print(f"Spese totali: {total_expenses:,.0f} € all'anno")
print(f"Saldo: {balance:+,.0f} euro all'anno")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per il calcolo del budget familiare. Fai il calcolo seguente eseguendo davvero del codice Python e rispondi basandoti solo sui numeri ottenuti dall’esecuzione (non rispondere a mente e non tirare a indovinare).

Ecco il mio budget:
- Entrate (lorde): stipendi 3000 € al mese, redditi da capitale 1000 € all’anno, altre entrate 3000 € all’anno
- Percentuale approssimativa di imposte e contributi: 22%
- Spese: casa (affitto o mutuo, condominio) 670 € al mese, IMU e assicurazione della casa 860 € all’anno, utenze e telefono 215 € al mese, cibo 430 € al mese, trasporti 300 € al mese, RC auto, bollo e revisione 700 € all’anno, assicurazioni e salute 90 € al mese, figli e scuola 150 € al mese, rate dei debiti 50 € al mese, risparmi e investimenti 180 € al mese, altro 205 € al mese, viaggi 1000 € all’anno

Moltiplica per 12 le voci mensili per portare tutto su base annua, poi calcola ciascuno dei seguenti valori:
1. Le entrate lorde (annue) e il reddito netto (annuo)
2. Le spese totali (annue)
3. Il saldo (reddito netto − spese totali, e se è un avanzo o un disavanzo)
4. L’incidenza della casa (spese annue per la casa ÷ entrate lorde × 100; la casa è 670 € al mese più 860 € all’anno)

Mostra le formule che hai usato e i numeri ottenuti dall’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
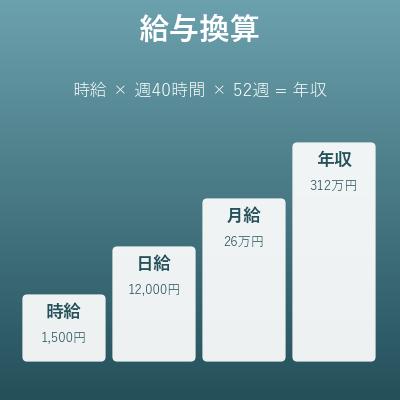
Calcolatrice della retribuzione lorda (RAL, paga oraria, giornaliera, settimanale e mensile)
Trasforma la paga tra oraria, mensile e annua (RAL). Utile per ricavare gli importi mensili o annui da scrivere nelle entrate
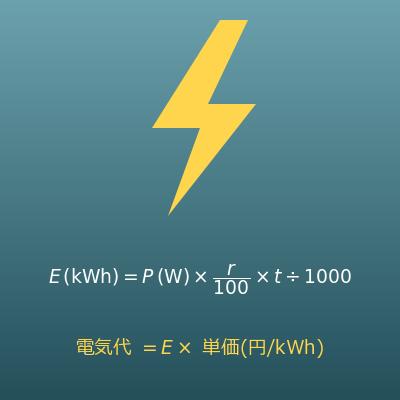
Calcolatrice del consumo e del costo dell’elettricità degli elettrodomestici (watt, kWh ed euro)
Calcola il costo dell’elettricità di un apparecchio dalla potenza e dalle ore d’uso. Utile per stimare nel dettaglio le utenze