Inserisci l’investimento iniziale e il flusso di cassa di ogni anno a partire dall’anno 1 (il denaro incassato in quell’anno). La calcolatrice ricava il tasso di sconto che rende il VAN (valore attuale netto) esattamente 0, cioè il TIR (tasso interno di rendimento).
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e grafici
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Inserisci l’investimento iniziale e il flusso di cassa di ogni anno (il denaro incassato in quell’anno) e ottieni il TIR (tasso interno di rendimento, all’anno)
- Vengono mostrati insieme il periodo di investimento, il rendimento complessivo (guadagno o perdita sull’intero periodo) e il rendimento lordo
- Gli importi annuali possono essere tutti diversi e sono previsti investimenti aggiuntivi negli anni successivi (flussi di cassa negativi)
- Un grafico del VAN (valore attuale netto) mostra a colpo d’occhio dove il VAN diventa 0, cioè il TIR
- In questa pagina trovi anche la spiegazione chiara delle formule e le formule da copiare e incollare per Excel, Fogli Google e Python
A cosa serve questo calcolo?
«Se installiamo un macchinario da 4.000.000 €, prevediamo risparmi sui costi di 1.000.000 €, 2.000.000 € e 3.000.000 € in 3 anni.» Con questa stima il TIR è circa il 19,4% all’anno. Nelle decisioni di investimento di un’impresa l’uso standard è confrontare questo TIR con il rendimento minimo richiesto (l’hurdle rate, come il tasso del finanziamento o il costo del capitale) e accettare il progetto se è più alto. Lo trovi in ogni manuale di finanza aziendale.
I flussi di cassa futuri sono però solo stime, quindi è buona prassi rifare i conti anche con una stima prudente.
Il denaro in un investimento immobiliare scorre così: prima compri l’immobile, ogni anno arriva l’affitto e alla fine arriva il prezzo di vendita, quindi gli importi annuali sono tutti diversi. Il punto di forza del TIR è trasformare flussi di cassa irregolari come questi in un unico tasso annuo, e gli investitori immobiliari lo usano molto per confrontare gli immobili.
A differenza del rendimento lordo (affitto ÷ prezzo), comprende anche il guadagno o la perdita sulla vendita e gli anni in cui i periodi di sfitto riducono l’affitto.
Il fotovoltaico domestico ha un flusso di cassa adatto al TIR: paghi prima l’installazione, poi ogni anno risparmi sulla bolletta e puoi avere ricavi per l’energia immessa in rete (dove previsti). Per esempio, se l’installazione costa 10.000 €, elenca i risparmi di ogni anno e calcola il TIR: potrai confrontare l’impianto con un conto di risparmio o un fondo indicizzato sulla stessa scala, «questo impianto è come un investimento che rende il X% all’anno».
Il risultato cambia al cambiare delle ipotesi, come il prezzo dell’elettricità, le regole sugli incentivi o la vita dell’impianto, quindi conviene calcolare alcuni scenari.
Per i fondi di investimento come venture capital e private equity, il TIR è la misura standard dei risultati del fondo. Quando il denaro viene richiamato agli investitori e quando viene restituito cambia da fondo a fondo, quindi solo il TIR, che tiene conto del tempo, permette un confronto equo.
Anche le banche d’affari e le aziende che valutano un’operazione di M&A (fusioni e acquisizioni) calcolano il TIR dal prezzo di acquisto e dal piano degli utili futuri per decidere se procedere. È uno dei primi calcoli che si imparano quando si punta a una carriera nella finanza.
Supponi che gli investimenti A e B costino entrambi 100.000 € e restituiscano entrambi 150.000 € in totale in 5 anni (un rendimento complessivo di 50.000 € e un rendimento lordo del 50%). A paga di più all’inizio (5000 €, 20.000 €, 25.000 €, 40.000 €, 60.000 €), mentre B paga soprattutto alla fine (0 €, 10.000 €, 30.000 €, 30.000 €, 80.000 €).
I totali sono uguali, ma il TIR di A è l’11,290% all’anno e quello di B il 10,259%, quindi A, che restituisce il denaro prima, vince. Il denaro che rientra si può reinvestire. Il TIR ti mostra in numeri questo valore del denaro nel tempo.
Formule e grafici
Simboli e termini
Simboli
| IRR | T I R | Tasso interno di rendimento. Il tasso di sconto che rende il VAN esattamente 0; mostra il rendimento annuo dell’investimento. (Esempio: se investi 4.000.000 € e incassi 1.000.000 €, 2.000.000 € e 3.000.000 € in 3 anni, il TIR è il 19,438% all’anno.) |
| NPV | V A N | Valore attuale netto. Tutto il denaro in entrata e in uscita di un investimento, trasformato nel valore di oggi e sommato. Se è positivo, l’investimento va meglio del tasso di sconto. |
| \(CF_t\) | C F con t | Il flusso di cassa dell’anno \(t\). Il denaro incassato in quell’anno (negativo se era denaro pagato). |
| \(CF_0\) | C F con zero | Il flusso di cassa dell’anno 0 (adesso). L’investimento iniziale è denaro pagato, quindi è negativo. In questa calcolatrice lo inserisci come importo positivo e viene trattato come negativo. |
| \(r\) | r | Il tasso di sconto. Il tasso annuo usato per trasformare il denaro futuro nel valore di oggi. Il TIR è la \(r\) speciale per cui il VAN è 0. |
| \(t\) | t | Il numero dell’anno. Conta in quale anno si trova il denaro, con il momento dell’investimento come anno 0. |
| \(n\) | n | Il periodo di investimento in anni. L’anno dell’ultimo flusso di cassa. |
| \(PV\) | P V | Valore attuale. Il denaro futuro trasformato nel suo valore di oggi. |
| \(S\) | S | Il totale incassato. Tutti i flussi di cassa dall’anno 1 all’anno \(n\) sommati (gli investimenti aggiuntivi si sommano come importi negativi). |
| \(TR\) | T R | Rendimento complessivo. Il totale incassato meno l’investimento iniziale, il guadagno o la perdita sull’intero periodo. |
| \(G\) | G | Il rendimento lordo. Il rendimento complessivo in % dell’investimento iniziale, una % sull’intero periodo che ignora il tempo. Nota che nel mondo dei fondi «rendimento lordo» di solito ha un altro significato: il rendimento prima dei costi. |
Termini
| flusso di cassa | Denaro in entrata o in uscita. Il denaro incassato è un numero positivo e quello pagato è un numero negativo. Per il TIR contano sia quando sia quanto denaro si muove. |
| tasso di sconto | Il tasso annuo usato per trasformare il denaro futuro nel valore di oggi (per attualizzarlo). Per esempio, 110.000 € tra un anno, attualizzati al 10% annuo, sono 100.000 € oggi. |
| valore attuale | Quanto vale oggi un denaro futuro. Poiché il denaro ha un valore nel tempo, più tardi ricevi gli stessi 1.000.000 €, minore è il suo valore attuale. |
| VAN (valore attuale netto) | La somma dei valori attuali di tutti i flussi di cassa di un investimento. Un VAN positivo dice che l’investimento rende più del tasso di sconto. È il metro più elementare per le decisioni di investimento. |
| TIR (tasso interno di rendimento) | Il tasso di sconto che rende il VAN esattamente 0. Mostra in un solo numero a quale rendimento annuo equivale l’investimento, quindi è molto usato per valutare progetti d’impresa e immobili. |
| hurdle rate (tasso minimo richiesto) | Il rendimento minimo richiesto a un investimento (come il costo del capitale). Nella pratica un progetto si accetta se il suo TIR è sopra l’hurdle rate. |
| problema dei TIR multipli | Una proprietà matematica: quando i segni dei flussi di cassa cambiano due o più volte, due o più tassi di sconto possono rendere il VAN uguale a 0. In quel caso il TIR da solo non basta per decidere, quindi si decide con il VAN. |
| metodo numerico | Un modo di risolvere un’equazione che non si può risolvere riscrivendola: un computer prova dei valori a poco a poco e si avvicina alla soluzione. Il TIR si trova così (bisezione, metodo di Newton e altri). |
Cosa conviene sapere prima
Ecco cosa aiuta a usare il calcolo di questa pagina capendo davvero cosa si fa, e non solo premendo il pulsante.
| Percentuali (classi 5ª della primaria–1ª della secondaria di primo grado, 10-12 anni) |
|
| Numeri positivi e negativi (classi 1ª–2ª della secondaria di primo grado, 11-13 anni) |
|
| Potenze (classi 1ª–3ª della secondaria di primo grado, 11-14 anni) |
|
| L’idea di equazione (classi 2ª–3ª della secondaria di primo grado, 12-14 anni) |
|
| Interesse composto e valore del denaro nel tempo (matematica e educazione finanziaria della secondaria di secondo grado) |
|
Come calcolarlo con Excel
| Denaro incassato tra t anni (€) | 110000 |
| Tasso di sconto (%) | 10 |
| Anni t | 1 |
| Valore attuale (€) | =B1/(1+B2/100)^B3 |
| Investimento iniziale (da scrivere negativo) | -1000000 |
| Flusso di cassa dell’anno 1 | 550000 |
| Flusso di cassa dell’anno 2 | 605000 |
| Tasso di sconto (%) | 10 |
| VAN (€) | =VAN(B4/100;B2:B3)+B1 |
| Investimento iniziale (da scrivere negativo) | -4000000 |
| Flusso di cassa dell’anno 1 | 1000000 |
| Flusso di cassa dell’anno 2 | 2000000 |
| Flusso di cassa dell’anno 3 | 3000000 |
| TIR (%) | =TIR.COST(B1:B4)*100 |
| Investimento iniziale | 4000000 |
| Totale incassato | 6000000 |
| Rendimento complessivo (€) | =B2-B1 |
| Rendimento lordo (%) | =(B2-B1)/B1*100 |
La funzione VAN della seconda tabella ha una trappola ben nota. La funzione VAN di Excel deve includere nel suo intervallo solo il denaro dall’anno 1 in poi; l’investimento iniziale (anno 0) si aggiunge fuori dalla funzione (l’esempio dà esattamente 0).
La prima tabella dà esattamente 100.000, e la quarta dà un rendimento complessivo di 2.000.000 e un rendimento lordo del 50%. Sostituisci semplicemente la colonna B con i tuoi numeri.
Come calcolarlo con Fogli Google
| Denaro incassato tra t anni (€) | 110000 |
| Tasso di sconto (%) | 10 |
| Anni t | 1 |
| Valore attuale (€) | =B1/(1+B2/100)^B3 |
| Investimento iniziale (da scrivere negativo) | -1000000 |
| Flusso di cassa dell’anno 1 | 550000 |
| Flusso di cassa dell’anno 2 | 605000 |
| Tasso di sconto (%) | 10 |
| VAN (€) | =VAN(B4/100;B2:B3)+B1 |
| Investimento iniziale (da scrivere negativo) | -4000000 |
| Flusso di cassa dell’anno 1 | 1000000 |
| Flusso di cassa dell’anno 2 | 2000000 |
| Flusso di cassa dell’anno 3 | 3000000 |
| TIR (%) | =TIR.COST(B1:B4)*100 |
| Investimento iniziale | 4000000 |
| Totale incassato | 6000000 |
| Rendimento complessivo (€) | =B2-B1 |
| Rendimento lordo (%) | =(B2-B1)/B1*100 |
Come calcolarlo con Python
initial_investment = 4000000                     # investimento iniziale (euro)
cash_flows = [1000000, 2000000, 3000000]         # flusso di cassa di ogni anno dall’anno 1 (euro)

# VAN (valore attuale netto): trasforma ogni flusso di cassa nel valore di oggi e sommali
def npv(rate, cfs):
    return sum(cf / (1 + rate) ** t for t, cf in enumerate(cfs))

cfs = [-initial_investment] + cash_flows

# Trova il tasso di sconto per cui il VAN è 0 (il TIR) con la bisezione
# (una versione semplice per gli investimenti ordinari i cui segni cambiano una sola volta)
low, high = -0.9999, 10.0
for _ in range(200):
    mid = (low + high) / 2
    if npv(low, cfs) * npv(mid, cfs) <= 0:
        high = mid
    else:
        low = mid
irr = (low + high) / 2

total_return = sum(cash_flows) - initial_investment
gross_return = total_return / initial_investment * 100

print(f"TIR: {irr * 100:.3f}%")
print(f"Rendimento complessivo: {total_return} €")
print(f"Rendimento lordo: {gross_return:.3f}%")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
PV = CFₜ ÷ (1 + r)ᵗ
PV = \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>t</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = (CF_t) / ((1 + r)^t)
cf/(1 + r)^t
PV := cf/(1 + r)^t;
PV = cf/(1 + r)^t;
PV = CF_t/(1 + r)^t
NPV = CF₀ + CF₁/(1 + r)¹ + … + CFₙ/(1 + r)ⁿ
\mathrm{NPV} = \sum_{t=0}^{n} \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>NPV</mi>
<mo>=</mo>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
</mrow>
</math>
NPV = sum_(t=0)^n (CF_t) / ((1 + r)^t)
Sum[cf[t]/(1 + r)^t, {t, 0, n}]
NPV := sum(cf(t)/(1 + r)^t, t = 0 .. n);
NPV = sum(cf ./ (1 + r).^(0:n));
NPV = ∑_(t=0)^n CF_t/(1 + r)^t
CF₀ + CF₁/(1 + IRR)¹ + … + CFₙ/(1 + IRR)ⁿ = 0
\sum_{t=0}^{n} \dfrac{CF_t}{(1+\mathrm{IRR})^{t}} = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>IRR</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
sum_(t=0)^n (CF_t) / ((1 + IRR)^t) = 0
Solve[Sum[cf[t]/(1 + x)^t, {t, 0, n}] == 0, x]
solve(sum(cf(t)/(1 + x)^t, t = 0 .. n) = 0, x);
solve(sum(cf ./ (1 + x).^(0:n)) == 0, x)
∑_(t=0)^n CF_t/(1 + IRR)^t = 0
G = (S − C₀) ÷ C₀
G = \dfrac{S - C_0}{C_0}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>G</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>C</mi><mn>0</mn></msub></mrow>
<msub><mi>C</mi><mn>0</mn></msub>
</mfrac>
</mrow>
</math>
G = (S - C_0) / C_0
(s - c0)/c0
G := (s - c0)/c0;
G = (s - c0)/c0;
G = (S − C_0)/C_0
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per i calcoli sugli investimenti. Esegui il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

Ho investito 4.000.000 € e ho incassato 1.000.000 € nel 1º anno, 2.000.000 € nel 2º e 3.000.000 € nel 3º.
Trova ciascuno dei valori seguenti:
1. Il TIR (tasso interno di rendimento, in %, con 3 decimali) = la r che rende uguale a 0 il VAN(r) = -4000000 + 1000000/(1+r) + 2000000/(1+r)^2 + 3000000/(1+r)^3
2. Il rendimento complessivo (in euro)
3. Il rendimento lordo (in %, con 3 decimali)

Mostra le formule usate e i numeri del risultato dell’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
Calcolo del periodo di recupero (semplice e attualizzato)
Dagli stessi flussi di cassa annuali ricava dopo quanti anni rientri del denaro investito. Una misura standard che si usa insieme al TIR
Calcolo del ROI (ritorno sull’investimento e ROI annualizzato)
Ricava il ROI e il ROI annualizzato da importo investito e incassato. Più comodo per un investimento semplice con un unico rientro
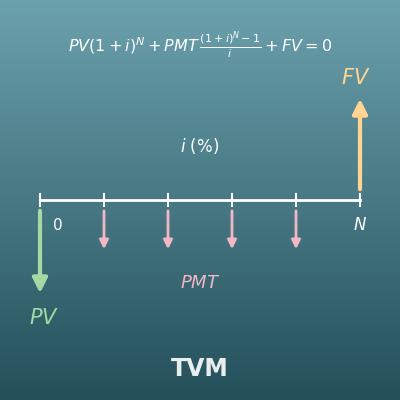
Calcolo TVM (valore del denaro nel tempo)
Per ricavare il tasso (I/Y) di un investimento con rate uguali a ogni periodo. Una calcolatrice a cinque tasti come una calcolatrice finanziaria
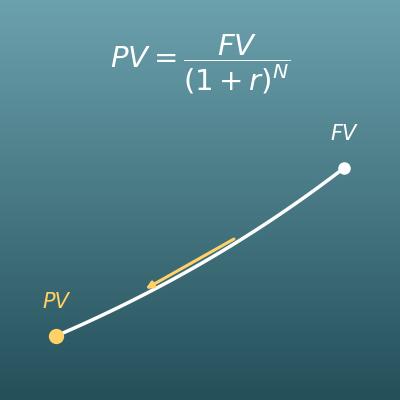
Calcolo del valore attuale (attualizzazione e valore attuale di una rendita)
Attualizzazione: trasformare il denaro futuro nel suo valore di oggi. Impara l’idea su cui si basa il TIR