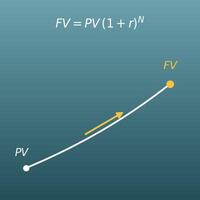
Scegli una modalità e inserisci l’importo futuro, il numero di periodi e il tasso. La calcolatrice ricava quanto vale oggi il denaro futuro (il suo valore attuale).
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e grafici
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Inserisci la somma che riceverai dopo \(N\) periodi, il numero di periodi e il tasso e ottieni quanto vale oggi quel denaro futuro (il valore attuale \(PV\)) e l’importo dello sconto (\(FV - PV\))
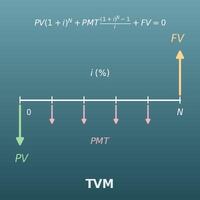
- Cambia la modalità per ricavare il valore attuale di una rendita, in cui ricevi la stessa somma a ogni periodo. Sono previste rate a inizio o a fine periodo. Come riferimento ottieni anche il valore futuro, il totale delle rate e gli interessi totali, più una tabella periodo per periodo se il numero di periodi è un numero intero fino a 20
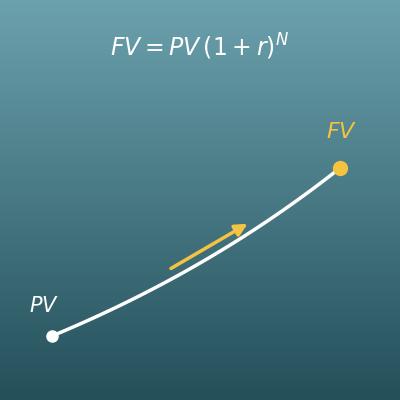
- Un grafico mostra come l’attualizzazione riporta il denaro futuro al suo valore di oggi (salvabile come PNG o SVG)
- Tutti gli importi di questa pagina si inseriscono come numeri positivi. Non c’è la convenzione dei segni delle calcolatrici finanziarie (denaro in uscita negativo), quindi è facile anche la prima volta
- In questa pagina trovi anche la spiegazione chiara delle formule e le formule da copiare e incollare per Excel (funzione VA), Fogli Google e Python
A cosa serve questo calcolo?
La risposta è «10.000 € oggi». Se il denaro può rendere il 2% all’anno, il valore attuale di 10.000 € tra 10 anni è \(10000 \div 1{,}02^{10} \approx 8203{,}48\) euro, circa 1797 € in meno di 10.000 € oggi.
Il valore attuale trasforma la sensazione che «ricevere la stessa somma prima sia meglio» in un numero, in base a un rendimento ipotizzato. Il rendimento a cui rinunci aspettando si chiama costo opportunità.
Quando ti offrono di scegliere tra un capitale subito e una rendita pagata per molti anni (un totale più alto), il valore attuale è proprio il modo per confrontarli. Per esempio, 20.000 € all’anno per 20 anni (400.000 € in totale), attualizzati al 3%, hanno un valore attuale di circa 297.550 €. Se il capitale offerto fosse di 300.000 €, in questa ipotesi varrebbe un po’ di più.
La conclusione dipende dal tasso che pensi di poter ottenere (il tasso di sconto ipotizzato). Nella pratica si calcola con diversi tassi di sconto e si cerca il punto in cui la risposta si ribalta (le imposte qui non sono incluse).
Alcuni fondi pensione e alcune polizze permettono di scegliere tra una rendita periodica e un capitale in un’unica soluzione (entro i limiti di legge e del regolamento del fondo). Per esempio, se ti aspetti 12.000 € all’anno per 20 anni (240.000 € in totale), l’attualizzazione al 4% dà un valore attuale di circa 163.084 €. Mettere accanto a questo valore attuale l’offerta di capitale è il punto di partenza del confronto.
In una decisione reale contano molto le imposte, quanto pensi di vivere e cosa garantisce il fondo, quindi questo calcolo isola solo la parte del valore del denaro nel tempo. Non considerarlo una risposta definitiva: controlla le regole nel regolamento del fondo o con un professionista qualificato.
Un titolo zero coupon paga una sola somma alla scadenza e niente prima. Un titolo che paga 10.000 € tra 15 anni, attualizzato al 4% annuo, ha un valore attuale di circa 5552,65 €: è più o meno il prezzo a cui un titolo così verrebbe venduto oggi se investimenti simili rendono il 4%. In Italia i BOT funzionano allo stesso modo (si comprano a sconto e a scadenza rimborsano il valore nominale), ma durano al massimo 12 mesi.
La stessa idea spiega perché i prezzi dei titoli scendono quando salgono i tassi: un tasso di sconto più alto fa valere meno oggi lo stesso pagamento futuro. Aiuta a confrontare titoli, conti vincolati e altri pagamenti fissi futuri.
Il VAN (valore attuale netto), il metodo standard con cui le imprese decidono su nuovi macchinari o progetti, trasforma ogni flusso di cassa futuro, come ricavi o costi, nel suo valore attuale con la formula di questa pagina e li somma tutti. Se il totale è positivo, l’investimento dovrebbe crescere più in fretta del tasso di sconto.
Lo stesso calcolo si usa in contabilità, in finanza aziendale e nell’analisi costi-benefici dei progetti pubblici, quindi l’attualizzazione è un linguaggio comune in tutti i lavori legati al denaro.
Formule e grafici
Simboli e termini
Simboli
| \(PV\) | P V | Valore attuale. Quanto vale oggi un denaro futuro. È il valore che ricava questa pagina. |
| \(FV\) | F V | Valore futuro. La somma che ricevi in un momento futuro. Si inserisce nella modalità «Somma futura unica»; nella modalità rendita è mostrato come riferimento. |
| \(PMT\) | rata | La rata di ogni periodo. La somma che ricevi (o risparmi) a ogni periodo. |
| \(N\) | N | Il numero di periodi che maturano interessi. Con rate annuali è uguale al numero di anni: 10 anni sono \(N = 10\). |
| \(I/Y\) | I su Y | Il tasso di interesse per periodo in % (il nome viene dal tasto «interesse annuo» di una calcolatrice finanziaria). Con rate annuali è il tasso annuo stesso. |
| \(r\) | r | Il tasso di interesse per periodo in forma decimale. Per il 6%, \(r = 0{,}06\) (\(I/Y \div 100\)). |
| \((1+r)^N\) | uno più r alla N | Quante volte cresce il denaro in \(N\) periodi. Al 6% annuo per 10 anni è \(1{,}06^{10} \approx 1{,}79\) volte. Il valore attuale divide per questo fattore per riportare il denaro futuro a oggi. |
| \((1+r)^{-N}\) | uno più r alla meno N | Un esponente negativo significa «dividi per \((1+r)^N\)». Come in \(1{,}06^{-10} = 1 \div 1{,}06^{10}\), permette di scrivere l’attualizzazione come una moltiplicazione. |
Termini
| valore attuale | Quanto vale oggi un denaro futuro. Per esempio, se il denaro può rendere il 2% all’anno, 10.200 € tra un anno valgono come 10.000 € oggi. |
| valore futuro | Quanto varrà in futuro un denaro di oggi, o dei risparmi periodici, interessi compresi. È la controparte esatta del valore attuale. |
| attualizzazione | Trasformare un denaro futuro nel suo valore attuale. Si divide l’importo futuro per \((1+r)^N\), quindi il valore diminuisce. È l’esatto contrario di far crescere il denaro con gli interessi (capitalizzazione). |
| tasso di sconto | Il tasso usato per l’attualizzazione; il tasso I/Y di questa pagina. È il tasso con cui pensi che il denaro potrebbe crescere: più è alto, minore è il valore di oggi del denaro futuro. |
| rendita | In matematica e in finanza, una serie di pagamenti uguali fatti a ogni periodo. Hanno questa forma non solo le pensioni e le rendite assicurative, ma anche i pagamenti rateali e i risparmi periodici. |
| fattore di attualizzazione della rendita | Il multiplo \(\dfrac{1-(1+r)^{-N}}{r}\): quanto vale oggi il diritto di ricevere 1 € a ogni periodo (in matematica finanziaria si indica con \(a_{\overline{N}|r}\)). Si moltiplica per la rata di ogni periodo. |
| VAN (valore attuale netto) | La somma dei valori attuali di tutto il denaro in entrata e in uscita, contando il denaro incassato come più e quello pagato come meno. Serve a valutare progetti d’impresa e investimenti, e il valore attuale di un singolo importo di questa pagina ne è il mattone di base. |
| costo opportunità | Il guadagno che avresti avuto usando il denaro in altro modo, per esempio investendolo. Il denaro futuro vale meno del denaro di oggi perché, mentre aspetti, perdi l’occasione di investirlo (paghi un costo opportunità). |
| rendita posticipata | Rate incassate alla fine di ogni periodo. La maggior parte delle rendite e dei piani di risparmio funziona così. |
| rendita anticipata | Rate incassate all’inizio di ogni periodo. Ogni rata arriva un periodo prima che in una rendita posticipata, quindi il valore attuale è \((1+r)\) volte più grande. |
| interesse composto | Interesse che produce a sua volta interesse. Il calcolo del valore attuale usa il fattore di crescita composta \((1+r)^N\) dal lato della divisione. |
Cosa conviene sapere prima
Ecco cosa aiuta a usare il calcolo di questa pagina capendo davvero cosa si fa, e non solo premendo il pulsante.
| Percentuali (classi 5ª della primaria–1ª della secondaria di primo grado, 10-12 anni) |
|
| Potenze (classi 1ª–3ª della secondaria di primo grado, 11-14 anni) |
|
| Le basi dell’interesse composto (la pagina «Calcolo dell’interesse composto» di questo sito) |
|
| Esponenti negativi (scuola secondaria di secondo grado, approfondimento) |
|
Come calcolarlo con Excel
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Valore futuro FV | 1000 |
| Valore attuale PV | =-VA(B1;B2;0;B3) |
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Rata di ogni periodo PMT | 100 |
| Valore attuale PV | =-VA(B1;B2;B3;0;0) |
| Tasso per periodo (5% = 0,05) | 0,05 |
| Numero di periodi N | 5 |
| Rata di ogni periodo PMT | 200 |
| Valore attuale PV | =-VA(B1;B2;B3;0;1) |
La funzione VA segue la convenzione dei segni delle calcolatrici finanziarie (se inserisci denaro che ricevi, il risultato è negativo), quindi metti un segno meno davanti, «=-VA(...)», per ottenere lo stesso importo positivo di questa pagina.
La prima tabella mostra 558,39 in B4, la seconda 736,01 e la terza 909,19. L’ultimo argomento è la scadenza delle rate: 0 oppure omesso = fine periodo, 1 = inizio periodo.
Come calcolarlo con Fogli Google
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Valore futuro FV | 1000 |
| Valore attuale PV | =-VA(B1;B2;0;B3) |
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Rata di ogni periodo PMT | 100 |
| Valore attuale PV | =-VA(B1;B2;B3;0;0) |
| Tasso per periodo (5% = 0,05) | 0,05 |
| Numero di periodi N | 5 |
| Rata di ogni periodo PMT | 200 |
| Valore attuale PV | =-VA(B1;B2;B3;0;1) |
Come calcolarlo con Python
future_value = 1000       # valore futuro FV (usato per la somma unica)
payment = 100             # rata di ogni periodo PMT (usata per la rendita)
periods = 10              # numero di periodi N
rate_percent = 6          # tasso per periodo I/Y (%)
is_beginning = False      # True = inizio periodo, False = fine periodo (usato per la rendita)

r = rate_percent / 100

# Valore attuale di una somma futura unica: PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"Valore attuale della somma unica = {pv_lump:.2f} €")
print(f"Importo dello sconto = {future_value - pv_lump:.2f} €")

# Valore attuale delle rate di ogni periodo (rendita). Con un tasso dello 0% non c’è sconto = PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"Valore attuale delle rate = {pv_annuity:.2f} €")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per il calcolo del valore attuale. Esegui il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

Il tasso è costante al 6% per periodo (r = 0,06).
Trova ciascuno dei valori seguenti:
1. Il valore attuale di 1000 € ricevuti tra 10 anni: PV = FV / (1+r)^N
2. L’importo dello sconto (FV − PV)
3. Il valore attuale di 100 € ricevuti ogni anno per 10 anni, alla fine di ogni anno: PV = PMT × (1 − (1+r)^(−N)) / r

Mostra le formule usate e i numeri del risultato dell’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
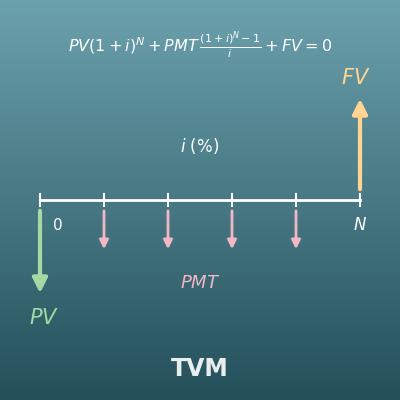
Calcolo TVM (valore del denaro nel tempo)
La versione completa che ricava uno qualsiasi tra N, I/Y, PV, PMT e FV. Usa la stessa convenzione dei segni di una calcolatrice finanziaria
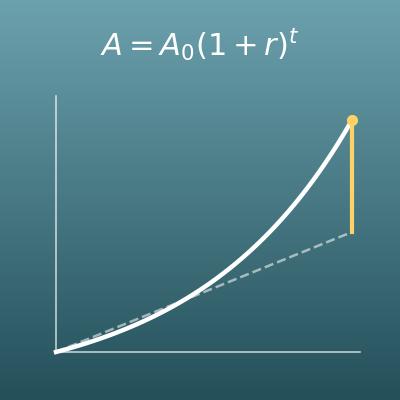
Calcolatrice dell’interesse composto (montante e conversione dei tassi, da TAN a TAE)
Il contrario esatto dell’attualizzazione. Come l’interesse composto fa crescere il denaro di oggi nel denaro di domani
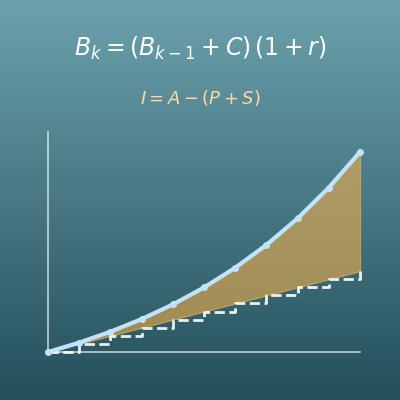
Calcolo degli interessi (crescita dei risparmi con versamenti periodici)
Ricava il saldo con interesse composto più versamenti mensili o annuali. Considera anche imposte sugli interessi e inflazione