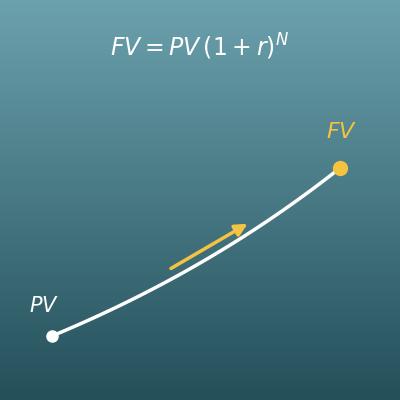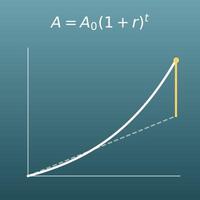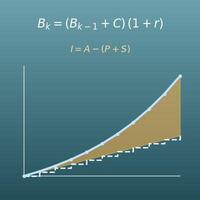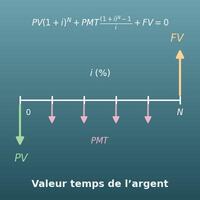




























































































Choisissez un mode et saisissez la somme future, le nombre de périodes et le taux. Le calculateur trouve ce que vaut aujourd’hui la somme future (sa valeur actuelle).
Table des matières
-
Ce que vous pouvez faire sur cette page
-
À quoi sert ce calcul ?
-
Mode d'emploi
-
Formules et graphiques
-
Symboles et termes
-
Ce qu’il est utile de savoir avant de commencer
-
Calculer avec Excel
-
Calculer avec Google Sheets
-
Calculer avec Python
-
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
-
Faire faire le calcul par ChatGPT
-
Les atouts de DataChef
-
Fonctions connexes
-
Liste des calculatrices NumberChef
Ce que vous pouvez faire sur cette page
- Saisissez la somme que vous recevrez dans \(N\) périodes, le nombre de périodes et le taux : vous obtenez ce que vaut aujourd’hui cette somme future (la valeur actuelle \(PV\)) et le montant de l’escompte (\(FV - PV\))
- Changez de mode pour calculer la valeur actuelle d’une suite d’annuités, où vous recevez la même somme à chaque période, en début ou en fin de période. Vous obtenez aussi, pour information, la valeur future, le total des versements et le total des intérêts, ainsi qu’un tableau période par période quand le nombre de périodes est un entier jusqu’à 20
- Un graphique montre comment l’actualisation ramène une somme future à sa valeur d’aujourd’hui (enregistrement en PNG ou SVG)
- Toutes les sommes de cette page se saisissent en positif. Pas de convention de signe de calculatrice financière (argent qui sort en négatif) : on s’y retrouve dès la première fois
- Vous trouverez aussi une explication simple des formules et des formules à copier-coller pour Excel (fonction VA), Google Sheets et Python
À quoi sert ce calcul ?
La réponse est « 10 000 € aujourd’hui ». Si l’argent peut rapporter 2 % par an, la valeur actuelle de 10 000 € dans 10 ans est \(10\,000 \div 1{,}02^{10} \approx 8\,203{,}48\) euros, soit environ 1 797 € de moins que 10 000 € aujourd’hui.
La valeur actuelle traduit en chiffres l’impression que « recevoir la même somme plus tôt, c’est mieux », à partir d’un rendement supposé. Le rendement auquel on renonce en attendant s’appelle le coût d’opportunité.
En France, le premier rang d’EuroDreams (FDJ) verse une rente de 20 000 € par mois pendant 30 ans, soit 7,2 millions d’euros au total. La valeur actuelle permet de dire ce que vaut aujourd’hui cette rente. En simplifiant à 240 000 € par an pendant 30 ans, actualisés à 3 %, on obtient environ 4,70 millions d’euros.
Le résultat dépend du rendement que vous pensez pouvoir obtenir (le taux d’actualisation supposé). En pratique, on refait le calcul avec plusieurs taux pour voir comment la valeur change (l’inflation et la fiscalité ne sont pas prises en compte ici).
À la retraite, l’épargne d’un plan d’épargne retraite (PER) peut en général être récupérée en capital (en une ou plusieurs fois) ou en rente. Par exemple, si l’on vous propose une rente de 6 000 € par an et que vous comptez sur 20 ans de versements (120 000 € au total), l’actualisation à 3 % donne une valeur actuelle d’environ 89 265 €. Mettre le capital disponible en face de cette valeur actuelle est le point de départ de la comparaison.
Dans une vraie décision, la fiscalité, l’espérance de vie (une rente viagère est versée à vie) et les garanties du contrat pèsent beaucoup : ce calcul n’isole que la part « valeur temps de l’argent ». Ne le prenez pas comme une réponse définitive ; vérifiez les règles de votre contrat ou demandez l’avis d’un professionnel.
Une obligation zéro-coupon verse une seule somme à l’échéance et rien avant. Une obligation qui paie 10 000 € dans 15 ans, actualisée à 4 % par an, a une valeur actuelle d’environ 5 552,65 €. C’est à peu près le prix auquel elle se vendrait aujourd’hui si des placements comparables rapportent 4 %.
La même idée explique pourquoi le prix des obligations baisse quand les taux montent : un taux d’actualisation plus élevé fait valoir moins aujourd’hui le même versement futur. Cela aide à comparer des obligations, des comptes à terme et d’autres sommes fixes à recevoir plus tard.
La VAN (valeur actuelle nette), la méthode de référence des entreprises pour décider d’un nouvel équipement ou d’un projet, ramène chaque flux futur (recettes, dépenses) à sa valeur actuelle avec la formule de cette page, puis les additionne. Si le total est positif, l’investissement devrait rapporter plus que le taux d’actualisation.
Le même calcul sert en comptabilité, en finance d’entreprise et dans l’évaluation socio-économique des projets publics : l’actualisation est un langage commun à tous les métiers de l’argent.
Formules et graphiques
Symboles et termes
Symboles
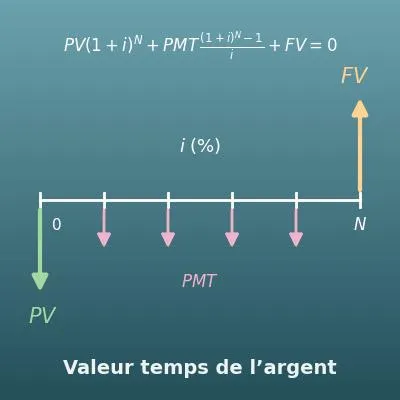
| \(PV\) | P V | La valeur actuelle (de l’anglais « present value »). Ce que vaut une somme future en argent d’aujourd’hui. C’est la valeur que cherche cette page. |
| \(FV\) | F V | La valeur future (de l’anglais « future value »). La somme reçue à une date future. On la saisit dans le mode « Somme future unique » ; dans le mode annuités, elle est indiquée pour information. |
| \(PMT\) | P M T (versement) | Le versement de chaque période (de l’anglais « payment »). La somme reçue (ou épargnée) à chaque période. |
| \(N\) | N | Le nombre de périodes qui produisent des intérêts. Avec des versements annuels, c’est le nombre d’années : 10 ans font \(N = 10\). |
| \(I/Y\) | I sur Y | Le taux d’intérêt par période, en % (le nom vient de la touche « interest per year » des calculatrices financières). Avec des versements annuels, c’est le taux annuel lui-même. |
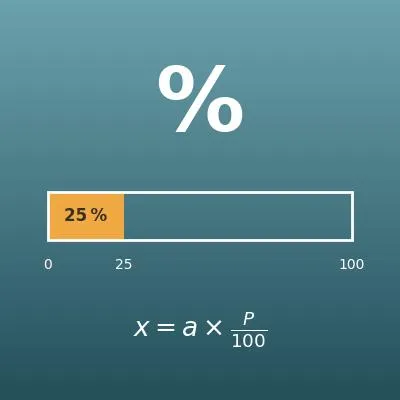
| \(r\) | r | Le taux d’intérêt par période, en décimal. Pour 6 %, \(r = 0{,}06\) (\(I/Y \div 100\)). |
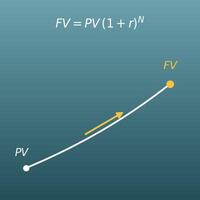
| \((1+r)^N\) | un plus r puissance N | Le coefficient par lequel l’argent est multiplié en \(N\) périodes. À 6 % par an pendant 10 ans, \(1{,}06^{10} \approx 1{,}79\). La valeur actuelle divise par ce coefficient pour ramener une somme future à aujourd’hui. |
| \((1+r)^{-N}\) | un plus r puissance moins N | Un exposant négatif signifie « diviser par \((1+r)^N\) ». Comme \(1{,}06^{-10} = 1 \div 1{,}06^{10}\), il permet d’écrire l’actualisation sous forme de multiplication. |
Termes
| valeur actuelle | Ce que vaut une somme future en argent d’aujourd’hui. Par exemple, si l’argent peut rapporter 2 % par an, 10 200 € dans un an valent autant que 10 000 € aujourd’hui. |
| valeur future | Ce que deviendront, intérêts compris, une somme d’aujourd’hui ou des versements réguliers (on dit aussi valeur acquise). C’est le pendant exact de la valeur actuelle. |
| actualisation | Le calcul qui ramène une somme future à sa valeur actuelle. On divise la somme future par \((1+r)^N\), donc la valeur diminue. C’est exactement l’inverse de la capitalisation (faire grossir l’argent avec les intérêts). |
| taux d’actualisation | Le taux utilisé pour l’actualisation ; c’est le taux I/Y de cette page. C’est le taux auquel vous pensez pouvoir faire fructifier l’argent, et plus il est élevé, plus la valeur actuelle d’une somme future est faible. |
| annuité | En mathématiques financières, un versement qui revient à chaque période ; une suite d’annuités constantes est une série de versements égaux. Rentes, remboursements de crédit et épargne régulière ont tous cette forme. |
| coefficient de valeur actuelle | Le coefficient \(\dfrac{1-(1+r)^{-N}}{r}\) : ce que vaut aujourd’hui le droit de recevoir 1 € à chaque période. C’est le facteur de la valeur actuelle d’une suite d’annuités constantes, que l’on multiplie par le versement de chaque période. |
| VAN (valeur actuelle nette) | La somme des valeurs actuelles de toutes les entrées et sorties d’argent, les sommes reçues comptées en plus et les sommes payées en moins (en anglais NPV). On l’utilise pour juger des projets et des investissements, et la valeur actuelle d’une seule somme calculée ici en est la brique de base. |
| coût d’opportunité | Le gain que l’on aurait eu en utilisant l’argent autrement, par exemple en le plaçant. Une somme future vaut moins que la même somme aujourd’hui car, en attendant, on perd l’occasion de la placer (on supporte un coût d’opportunité). |
| terme échu | Des versements reçus à la fin de chaque période. La plupart des rentes et plans d’épargne fonctionnent ainsi. |
| terme à échoir | Des versements reçus au début de chaque période. Chaque versement arrive une période plus tôt qu’à terme échu, donc la valeur actuelle est \((1+r)\) fois plus grande. |
| intérêts composés | Des intérêts qui rapportent eux aussi des intérêts. Le calcul de la valeur actuelle utilise ce coefficient de croissance \((1+r)^N\) du côté de la division. |
Ce qu’il est utile de savoir avant de commencer
Voici ce qui aide à utiliser le calcul de cette page en le comprenant vraiment, et pas seulement en appuyant sur le bouton.
| Pourcentages (CM2-6e, 10-12 ans) |
|
| Puissances (4e, 13-14 ans) |
|
| Les bases des intérêts composés (page « Calcul des intérêts composés » de ce site) |
|
| Exposants négatifs (4e-3e, 13-15 ans, pour aller plus loin) |
|
Calculer avec Excel
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Valeur future FV | 1000 |
| Valeur actuelle PV | =-VA(B1;B2;0;B3) |
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Versement par période PMT | 100 |
| Valeur actuelle PV | =-VA(B1;B2;B3;0;0) |
| Taux par période (5 % = 0,05) | 0,05 |
| Nombre de périodes N | 5 |
| Versement par période PMT | 200 |
| Valeur actuelle PV | =-VA(B1;B2;B3;0;1) |
La fonction VA suit la convention de signe des calculatrices financières (si vous saisissez une somme reçue, le résultat est négatif) : mettez un signe moins devant, « =-VA(...) », pour obtenir la même somme positive que cette page.
Le premier tableau affiche 558,39 en B4, le deuxième 736,01 et le troisième 909,19. Le dernier argument est le moment des versements : 0 ou omis = fin de période, 1 = début de période.
Calculer avec Google Sheets
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Valeur future FV | 1000 |
| Valeur actuelle PV | =-VA(B1;B2;0;B3) |
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Versement par période PMT | 100 |
| Valeur actuelle PV | =-VA(B1;B2;B3;0;0) |
| Taux par période (5 % = 0,05) | 0,05 |
| Nombre de périodes N | 5 |
| Versement par période PMT | 200 |
| Valeur actuelle PV | =-VA(B1;B2;B3;0;1) |
Calculer avec Python
future_value = 1000       # valeur future FV (pour la somme unique)
payment = 100             # versement par période PMT (pour les annuités)
periods = 10              # nombre de périodes N
rate_percent = 6          # taux par période I/Y (%)
is_beginning = False      # True = début de période, False = fin de période (pour les annuités)

r = rate_percent / 100

# Valeur actuelle d'une somme future unique : PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"Valeur actuelle de la somme unique = {pv_lump:.2f} €")
print(f"Montant de l'escompte = {future_value - pv_lump:.2f} €")

# Valeur actuelle des versements à chaque période (annuités). À 0 %, pas d'actualisation = PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"Valeur actuelle des versements = {pv_annuity:.2f} €")
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
Faire faire le calcul par ChatGPT
Tu es un assistant de calcul de valeur actuelle. Fais le calcul suivant en exécutant réellement du code Python, et appuie ta réponse uniquement sur les nombres obtenus à l’exécution (ne réponds pas de tête ni au jugé).

Le taux est constant et vaut 6 % par période (r = 0,06).
Trouve :
1. La valeur actuelle de 1 000 € reçus dans 10 ans : PV = FV / (1+r)^N
2. Le montant de l’escompte (FV − PV)
3. La valeur actuelle de 100 € reçus chaque année pendant 10 ans, à la fin de chaque année : PV = PMT × (1 − (1+r)^(−N)) / r

Montre les formules utilisées et les nombres issus de l’exécution.
Mode d'emploi
-
1Saisissez vos nombresTapez les nombres à calculer dans les champs de saisie
-
2CalculezAppuyez sur le bouton « Calculer »
-
3Lisez le résultatLe résultat s’affiche aussitôt. La même page explique aussi le raisonnement et la formule
Les atouts de DataChef

Aucune compétence requise – simple et intuitif

Aucune donnée personnelle nécessaire

Le fichier est supprimé automatiquement après le téléchargement


Aucune mention de crédit nécessaire

Aucune autorisation préalable nécessaire
Fonctions connexes
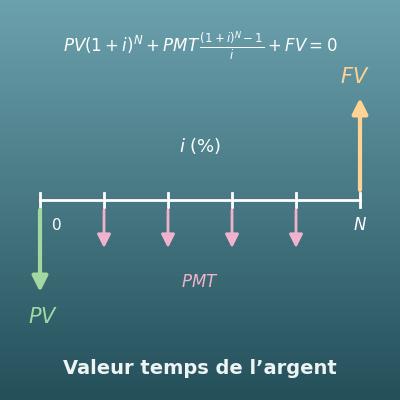
Calculatrice financière (valeur temps de l’argent, TVM)
La version complète qui calcule N, I/Y, PV, PMT ou FV. Elle suit la même convention de signe qu’une calculatrice financière
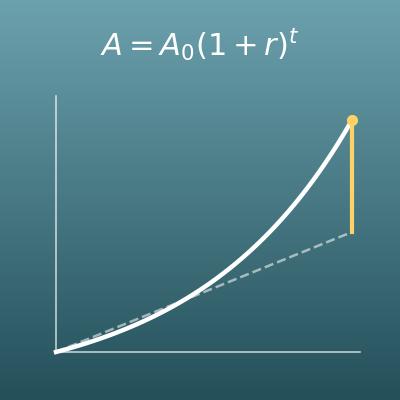
Calcul des intérêts composés (capital final et conversion de taux)
L’inverse exact de l’actualisation. Comment les intérêts composés font grossir l’argent d’aujourd’hui
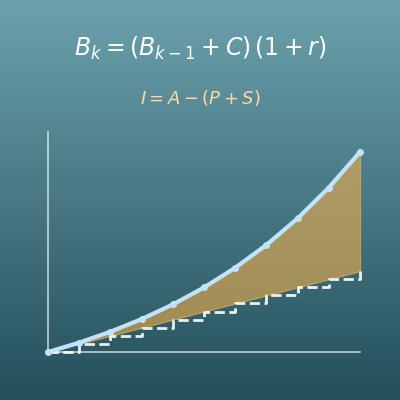
Simulateur d’épargne (intérêts composés et versements réguliers)
Calcule un solde qui combine intérêts composés et versements mensuels ou annuels, avec l’impôt sur les intérêts et l’inflation