



























































































Signets    
Espérance    
Loi binomiale    
nPr et nCr    
Tables rondes    
Moyenne    
Écart-type    
Quartiles    
Loi normale    
Score z    
p-valeur    
Calcul de %    
% d’erreur    
Calcul TVA    
Taux de marge    
Masse molaire    
Loi d’Ohm    
Code couleur    
Pointures    
Calcul modulo    
Diviseurs    
Second degré    
Puissances    
Logarithmes    
Demi-vie    
Forme trigo.    
Distance 3D    
Distance GPS    
Coniques    
Déterminant    
Cos, sin, tan    
Pythagore    
Similitude    
Aire trapèze    
Aire secteur    
Angle inscrit    
Aire ellipse    
Volume cube    
Aire du cube    
Aire cylindre    
Aire sphère    
Aire calotte    
Aire pyramide    
Volume cône    
Aire du cône    
Aire capsule    
Dans X heures    
Quel jour ?    
Calcul du ROI    
Calcul du TRI    
Calcul du PIB    
Calcul du CTR    
CPA maximum    
Calcul du CAC    
Test A/B    
Trafic SEO    
Calcul IMC    
Calcul TDEE    
Poids idéal    
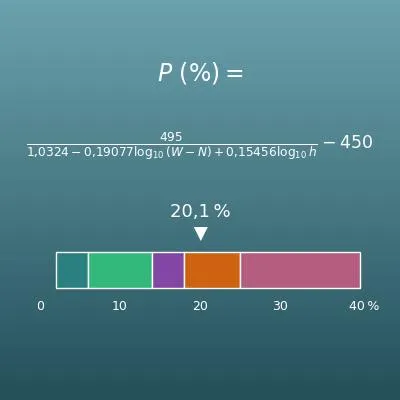
Masse grasse    
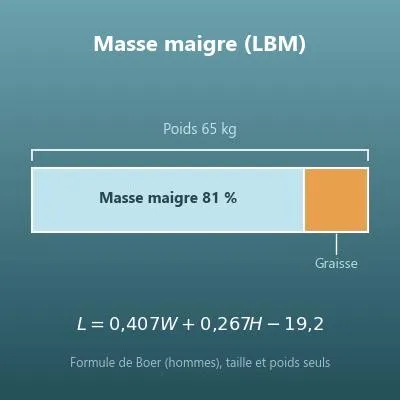
Masse maigre    
Taille future    
Index de golf    
Calcul du 1RM    
FC cible    
Windchill    
kWh en euros    
Calcul béton    
Papier peint    
Distance TV    
Terrasse bois    
Calcul de vis    
Calcul mastic    
Déperditions    
   Ajouter
Probabilités et nombres aléatoires : outils de calcul
Deux événements
Deux événements
Calcul inverse
Calcul inverse
Épreuves répétées
Épreuves répétées
Formule de Bayes
Formule de Bayes
Espérance
Espérance
Loi binomiale
Loi binomiale
nPr et nCr
nPr et nCr
Tables rondes
Tables rondes
Avec répétition
Avec répétition
Nombre aléatoire
Nombre aléatoire
Moyennes et statistiques : outils de calcul
Moyenne
Moyenne
Médiane et mode
Médiane et mode
Écart-type
Écart-type
Quartiles
Quartiles
Tableau des effectifs
Corrélation (r)
Corrélation (r)
Loi normale
Loi normale
Score z
Score z
Intervalle de confiance
Taille d’échantillon
Capture-recapture
Capture-recapture
p-valeur
p-valeur
Pourcentages et proportions : outils de calcul
Calcul de %
Calcul de %
Hausse et baisse %
Hausse et baisse %
Différence en %
Différence en %
% d’erreur
% d’erreur
Calcul de ratio
Calcul de ratio
Réduction en %
Réduction en %
Calcul TVA
Calcul TVA
Taux de marge
Taux de marge
Vitesse : outils de calcul
Calcul de vitesse
Calcul de vitesse
Masse volumique et concentration : outils de calcul
Masse volumique
Masse volumique
Concentration molaire
Masse molaire
Masse molaire
Physique et électricité : outils de calcul
Loi d’Ohm
Loi d’Ohm
Watts ↔ ampères
Watts ↔ ampères
Code couleur
Code couleur
Chute de tension
Chute de tension
Conversion d’unités : outils de calcul
Conversion poids
Conversion poids
Pointures
Pointures
Nombres entiers et relatifs : outils de calcul
Division posée
Division posée
Calcul du PPCM
Calcul du PPCM
Calcul du PGCD
Calcul du PGCD
Nombres relatifs
Nombres relatifs
Facteurs premiers
Facteurs premiers
Équation ax+by=c
Équation ax+by=c
Calcul modulo
Calcul modulo
Diviseurs
Diviseurs
Chiffres romains
Chiffres romains
Fractions, décimaux et arrondis : outils de calcul
Calcul de fractions
Calcul de fractions
Fractions mixtes
Fractions mixtes
Simplifier fraction
Simplifier fraction
Fraction en décimal
Fraction en décimal
Décimal en fraction
Décimal en fraction
Calcul d’arrondi
Calcul d’arrondi
Équations et inéquations : outils de calcul
Équation 1er degré
Équation 1er degré
Système linéaire
Système linéaire
Second degré
Second degré
Valeur absolue
Valeur absolue
Inéquation 2d degré
Inéquation 2d degré
Polynômes : outils de calcul
Binôme de Newton
Binôme de Newton
Racines carrées et racines n-ièmes : outils de calcul
Simplifier racine
Simplifier racine
Calcul de racine
Calcul de racine
Puissances et logarithmes : outils de calcul
Puissances
Puissances
Logarithmes
Logarithmes
Nombre de chiffres
Nombre de chiffres
Écriture scientifique
Calcul scientifique
Calcul scientifique
Demi-vie
Demi-vie
Nombres complexes : outils de calcul
Nombres complexes
Nombres complexes
Forme trigo.
Forme trigo.
Formule de Moivre
Formule de Moivre
Fonctions et courbes : outils de calcul
Coefficient directeur
Fonction affine
Fonction affine
Proportionnalité
Proportionnalité
Fonction y = ax²
Fonction y = ax²
Distance 2 points
Distance 2 points
Distance 3D
Distance 3D
Point de partage
Point de partage
Distance point-droite
Distance GPS
Distance GPS
Forme canonique
Forme canonique
Équation de cercle
Équation de cercle
Coniques
Coniques
Coordonnées polaires
Suites : outils de calcul
Suite arithmétique
Suite arithmétique
Suite géométrique
Suite géométrique
Suite de Fibonacci
Suite de Fibonacci
Suite récurrente
Suite récurrente
Vecteurs : outils de calcul
Calcul de vecteurs
Calcul de vecteurs
Produit vectoriel
Produit vectoriel
Matrices : outils de calcul
Calcul matriciel
Calcul matriciel
Déterminant
Déterminant
Matrice inverse
Matrice inverse
Géométrie plane : outils de calcul
Cos, sin, tan
Cos, sin, tan
Degrés ⇔ radians
Degrés ⇔ radians
a sin θ + b cos θ
a sin θ + b cos θ
Calcul triangle
Calcul triangle
Aire d’un triangle
Aire d’un triangle
Triangle rectangle
Triangle rectangle
Pythagore
Pythagore
Angles polygone
Angles polygone
Similitude
Similitude
Droites parallèles
Droites parallèles
Aire rectangle
Aire rectangle
Aire parallélogramme
Aire trapèze
Aire trapèze
Cercle et disque
Cercle et disque
Aire secteur
Aire secteur
Angle inscrit
Angle inscrit
Aire ellipse
Aire ellipse
Géométrie dans l’espace : outils de calcul
Volume cube
Volume cube
Aire du cube
Aire du cube
Volume pavé droit
Volume pavé droit
Aire pavé droit
Aire pavé droit
Volume cylindre
Volume cylindre
Aire cylindre
Aire cylindre
Volume sphère
Volume sphère
Aire sphère
Aire sphère
Volume calotte
Volume calotte
Aire calotte
Aire calotte
Volume ellipsoïde
Volume ellipsoïde
Aire ellipsoïde
Aire ellipsoïde
Volume pyramide
Volume pyramide
Aire pyramide
Aire pyramide
Volume cône
Volume cône
Aire du cône
Aire du cône
Tronc de cône
Tronc de cône
Aire tronc de cône
Aire tronc de cône
Volume d’un tube
Volume d’un tube
Volume capsule
Volume capsule
Aire capsule
Aire capsule
Dates et heures : outils de calcul
Calcul d’âge
Calcul d’âge
Jours entre dates
Jours entre dates
Calcul de date
Calcul de date
Dans X heures
Dans X heures
Quel jour ?
Quel jour ?
Calcul d’heures
Calcul d’heures
Décalage horaire
Décalage horaire
Heures travaillées
Heures travaillées
Calcul de durée
Calcul de durée
Feuille de temps
Feuille de temps
Finance et économie : outils de calcul
Intérêts composés
Intérêts composés
Intérêts simples
Intérêts simples
Calcul d’épargne
Calcul d’épargne
Calcul financier
Calcul financier
Valeur actuelle
Valeur actuelle
Valeur acquise
Valeur acquise
Calcul du ROI
Calcul du ROI
Calcul du TRI
Calcul du TRI
Délai de récupération
Rendement moyen
Rendement moyen
Calcul du PIB
Calcul du PIB
Marketing web et indicateurs publicitaires : outils de calcul
Calcul du CTR
Calcul du CTR
Taux de conversion
Taux de conversion
CPC, CPM et CPA
CPC, CPM et CPA
Calcul du ROAS
Calcul du ROAS
CPA maximum
CPA maximum
Calcul de la LTV
Calcul de la LTV
Calcul du CAC
Calcul du CAC
Taux d’attrition
Taux d’attrition
Test A/B
Test A/B
Échantillon A/B
Échantillon A/B
Trafic SEO
Trafic SEO
Seuil de rentabilité
Marge ou marque
Marge ou marque
Calcul du TCAM
Calcul du TCAM
Santé et forme : outils de calcul
Calcul IMC
Calcul IMC
Cycles de sommeil
Cycles de sommeil
Besoins caloriques
Besoins caloriques
Métabolisme de base
Métabolisme de base
Calcul TDEE
Calcul TDEE
Poids idéal
Poids idéal
Masse grasse
Masse grasse
Masse maigre
Masse maigre
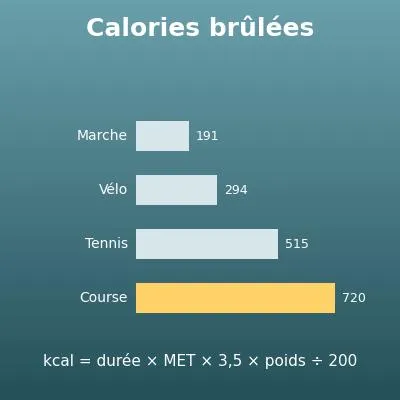
Calories brûlées
Calories brûlées
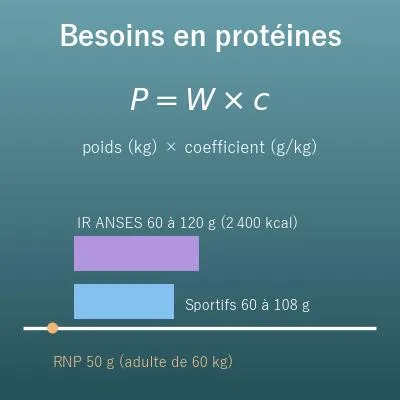
Calcul protéines
Calcul protéines
Calcul des macros
Calcul des macros
Calcul glucides
Calcul glucides
Apport en lipides
Apport en lipides
Taille future
Taille future
Sport : outils de calcul
Index de golf
Index de golf
Calcul d’allure
Calcul d’allure
Calcul du 1RM
Calcul du 1RM
FC cible
FC cible
Météo : outils de calcul
Indice de chaleur
Indice de chaleur
Windchill
Windchill
Point de rosée
Point de rosée
Informatique : outils de calcul
Conversion de base
Conversion de base
Sous-réseau IP
Sous-réseau IP
Téléchargement
Téléchargement
Énergie et budget du foyer : outils de calcul
Coût électricité
Coût électricité
kWh en euros
kWh en euros
kWh/an en euros
kWh/an en euros
Puissance clim
Puissance clim
Coût d’une clim
Coût d’une clim
Coût du chauffage
Coût du chauffage
Gaz ou électricité
Gaz ou électricité
Économies LED
Économies LED
Conversion salaire
Conversion salaire
Budget du foyer
Budget du foyer
Voiture : outils de calcul
Coût carburant
Coût carburant
Coût de recharge
Coût de recharge
Électrique vs essence
Consommation réelle
Consommation réelle
Dimension pneu
Dimension pneu
Solaire et batteries : outils de calcul
Production solaire
Production solaire
Nombre de panneaux
Nombre de panneaux
Rentabilité solaire
Rentabilité solaire
Capacité batterie
Capacité batterie
Maison et bricolage : outils de calcul
Calcul carrelage
Calcul carrelage
Calcul escalier
Calcul escalier
Calcul béton
Calcul béton
Surface des murs
Surface des murs
Papier peint
Papier peint
Calcul peinture
Calcul peinture
Calcul parquet
Calcul parquet
Surface de façade
Surface de façade
Calcul de gravier
Calcul de gravier
Dosage mortier
Dosage mortier
Calcul de pente
Calcul de pente
Débit de bois
Débit de bois
CES et densité
CES et densité
Sol vinyle rouleau
Sol vinyle rouleau
Quantité d’isolant
Quantité d’isolant
Taille rideaux
Taille rideaux
Distance TV
Distance TV
Calcul de terreau
Calcul de terreau
Gazon en rouleau
Gazon en rouleau
Calcul parpaings
Calcul parpaings
Calcul briques
Calcul briques
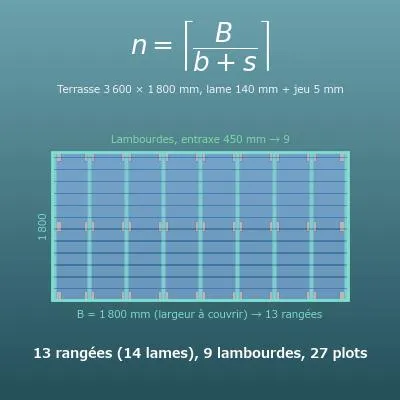
Terrasse bois
Terrasse bois
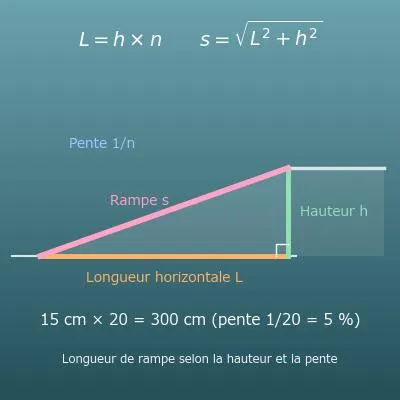
Longueur de rampe
Longueur de rampe
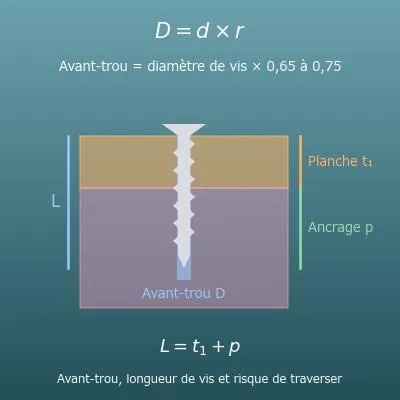
Avant-trou de vis
Avant-trou de vis
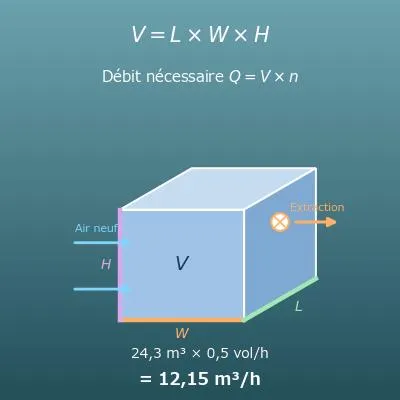
Débit d’air
Débit d’air
Dilution peinture
Dilution peinture
Calcul plinthes
Calcul plinthes
Mesure de store
Mesure de store
Hauteur tableau
Hauteur tableau
Pente d’évacuation
Pente d’évacuation
Calcul de vis
Calcul de vis
Cubage bois (m³)
Cubage bois (m³)
Calcul clôture
Calcul clôture
Retrait du bois
Retrait du bois
Calcul mastic
Calcul mastic
Déperditions
Déperditions
Passage meuble
Passage meuble
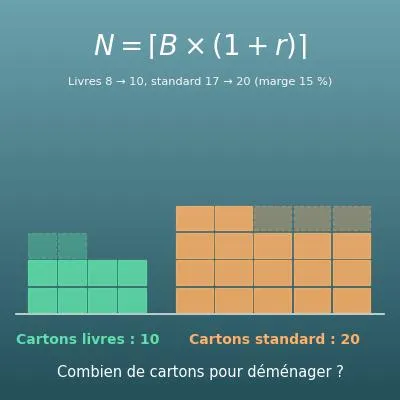
Calcul cartons
Calcul cartons
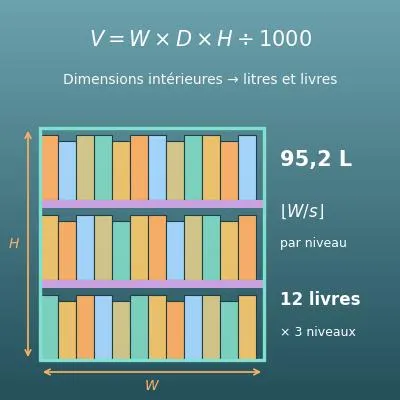
Capacité rangement
Capacité rangement
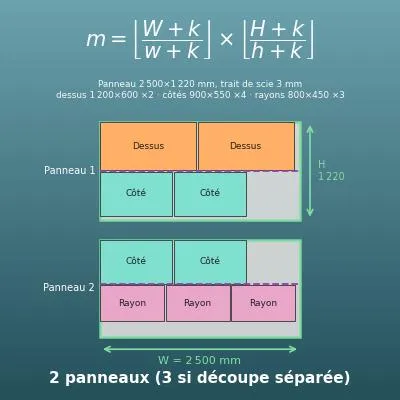
Découpe panneaux
Découpe panneaux
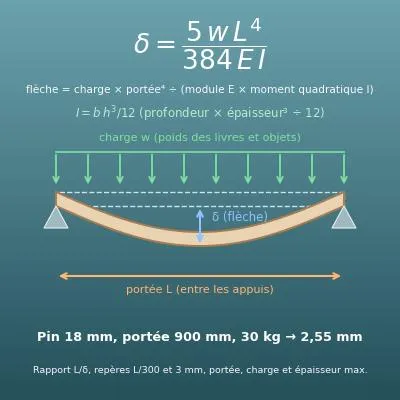
Flèche étagère
Flèche étagère

Simulateur d’épargne (intérêts composés et versements réguliers)

Saisissez le capital de départ, les versements (laissez 0 dans les champs inutilisés), le taux annuel et la durée. Pour ne pas tenir compte de l’impôt ni de l’inflation, laissez-les à 0.

Saisissez les taux en pourcentage tel quel (pour 3 %, saisissez « 3 »). C’est une simulation mathématique à taux fixe, sans les frais, variations de taux ni règles d’arrondi des produits réels. Si vous saisissez un taux d’imposition, l’impôt est retiré des intérêts de chaque mois et seuls les intérêts nets s’ajoutent au solde. En France, pour l’épargne imposable, la banque prélève en général l’impôt et les prélèvements sociaux au moment où elle verse les intérêts (une fois par an pour un livret) : l’impôt et le solde réels peuvent donc différer légèrement de ce résultat.
Résultat et graphique
Saisissez le capital de départ, les versements, le taux d’intérêt et la durée à gauche et appuyez sur « Calculer ». Le résultat et un graphique s’affichent ici.

Ce que vous pouvez faire sur cette page

  • À partir d’un capital de départ et de versements annuels et mensuels, voyez tout de suite combien votre argent grossit avec les intérêts composés (solde final et total des intérêts). Vous pouvez verser en début de période (on verse, puis les intérêts s’ajoutent) ou en fin de période (les intérêts s’ajoutent, puis on verse)
  • Neuf fréquences de capitalisation : annuelle, semestrielle, trimestrielle, mensuelle, bimensuelle, toutes les 2 semaines, hebdomadaire, quotidienne et continue
  • Le total des intérêts est séparé en « intérêts du capital de départ » et « intérêts des versements » : vous voyez en chiffres ce que rapportent vos versements réguliers
  • Saisissez le taux d’imposition des intérêts pour obtenir l’impôt et les intérêts nets. Saisissez un taux d’inflation pour obtenir aussi le pouvoir d’achat du solde final (sa valeur en euros d’aujourd’hui)
  • Avec un graphique du solde et un tableau année par année. Vous trouverez aussi une explication simple des formules et des formules à copier-coller pour Excel, Google Sheets et Python
Cette page est une simulation mathématique qui suppose un taux d’intérêt constant sur toute la durée. L’épargne et les placements réels comportent des frais, des taux qui changent et des règles de fiscalité et d’arrondi différentes : vérifiez les montants exacts auprès de votre banque. Cette page ne recommande aucun produit financier ni aucun placement et ne constitue pas un conseil en investissement. Pour le fonctionnement des intérêts composés et leur différence avec les intérêts simples, voir « Calcul des intérêts composés » dans les pages liées.

À quoi sert ce calcul ?

Prévoir ce que deviendra votre épargne mensuelle

Par exemple, si vous épargnez 200 € par mois pendant 10 ans à 3 % (capitalisation mensuelle, versements en début de mois), vous versez 24 000 € et obtenez environ 28 018 €, dont environ 4 018 € d’intérêts.
Voir d’abord en chiffres « ce que change le taux » et « combien j’aurai dans 10 ans » permet de partir d’un objectif, comme un apport pour un achat immobilier ou une voiture, pour fixer votre épargne mensuelle.

Préparer les études d’un enfant

Si vous épargnez 100 € par mois de la naissance d’un enfant jusqu’à ses 18 ans, à 2 % (capitalisation mensuelle, versements en début de mois), vous versez 21 600 € et obtenez environ 26 017 €.
Vous pouvez tester « combien par mois suffit » face au coût prévu des études. Le taux réel d’un livret change avec le temps, et un placement investi comporte des frais et un risque de perte : prenez ce résultat à taux fixe comme un ordre de grandeur.

Estimer une épargne retraite (les intérêts composés sur le long terme)

Supposons que vous puissiez épargner 300 € par mois pendant 30 ans à 4 % (capitalisation mensuelle, versements en début de mois). Vous versez 108 000 € et obtenez environ 208 909 €. Les intérêts, environ 100 909 €, sont presque égaux à la somme versée.
On mesure ainsi combien les intérêts composés (les intérêts qui rapportent des intérêts) pèsent sur une longue durée, ce qui aide à décider de commencer tôt, par exemple avec un plan d’épargne retraite (PER) ou une assurance-vie. Dans un vrai placement, le rendement n’est pas garanti et l’on peut perdre de l’argent.

Voir comment l’inflation réduit la valeur réelle de l’épargne

Si 10 000 € restent à 0 % pendant 10 ans alors que les prix augmentent de 2 % par an, leur pouvoir d’achat devient \(10\,000 \div 1{,}02^{10} \approx 8\,203\) euros, soit une perte d’environ 18 %. (2 % est l’objectif d’inflation à moyen terme de la Banque centrale européenne.)
Vérifier en chiffres que « le solde n’a pas baissé, mais il achète moins » donne l’habitude de comparer le taux de votre épargne au taux d’inflation.

Savoir combien d’intérêts il vous reste après impôt

En France, les intérêts d’un compte à terme ou d’un livret fiscalisé sont imposables : en 2026, ils supportent en général le prélèvement forfaitaire unique de 31,4 %. Par exemple, pour 500 € d’intérêts, il vous reste \(500 \times (1 - 0{,}314) = 343\) euros. Les intérêts du Livret A, du LDDS et du LEP, eux, sont exonérés.
Connaître l’écart entre le taux affiché (avant impôt) et ce que vous gardez vraiment aide à lire correctement les chiffres pour comparer des placements et organiser votre épargne.

Mettre en place une épargne automatique à chaque salaire

Un virement permanent vers un livret juste après la paie, c’est exactement « ajouter une somme fixe chaque mois » : ce calcul avec versements mensuels s’applique directement.
Par exemple, passer de 100 € à 200 € par mois, à 3 % pendant 10 ans, fait passer le solde final d’environ 14 009 € à environ 28 018 €. Comparer ainsi en chiffres aide à choisir un montant que vous pourrez tenir. (Pour un livret réglementé, mettez le taux d’imposition à 0.)

Formules et graphiques

Relation de récurrence des versements (en début de période)
Graphique
Notation mathématique (l’écriture habituelle)
\(B_k\) \(=\) \((\) \(B_{k-1}\) \(+\) \(C\) \()\) \(\times\) \((1 + r)\)
En mots (les symboles remplacés par des mots)
④ \(B_k\) : solde à la fin de cette période \(=\) \((\) ① \(B_{k-1}\) : solde à la fin de la période précédente \(+\) ② \(C\) : versement \()\) \(\times\) ③ 1 + taux d’une période
La formule en mots
① On prend le \(B_{k-1}\) : solde à la fin de la période précédente
② on ajoute d’abord le \(C\) : versement
③ puis on multiplie par le coefficient d’une période, « 1 + taux \(r\) »
④ et on obtient le \(B_k\) : solde à la fin de cette période
Exemple simple
Si vous placez 10 000 € à 5 % par an (capitalisation annuelle) et versez 5 000 € au début de chaque année, le solde à la fin de l’année 1 est
\(B_1\) : solde à la fin de l’année 1 \(=\) \((\) solde de départ (10 000 €) \(+\) versement (5 000 €) \()\) \(\times\) 1 + taux annuel (1,05)
\((10\,000 + 5\,000) \times 1{,}05 = 15\,750\)
L’idée clé
Avec des versements en début de période, on verse d’abord et les intérêts s’ajoutent ensuite : l’argent versé rapporte des intérêts tout de suite. En répétant cette formule d’une période autant de fois qu’il y a de périodes, on obtient le solde final. Le calculateur de cette page convertit d’abord la capitalisation choisie en un taux mensuel équivalent (le taux mensuel qui donne exactement la même croissance sur un an). Il répète ensuite cette formule mois par mois. Le versement annuel s’ajoute le premier mois de chaque année, le versement mensuel chaque mois. Si votre banque indique un taux actuariel, saisissez-le avec une capitalisation annuelle.
Relation de récurrence des versements (en fin de période)
Graphique
Notation mathématique (l’écriture habituelle)
\(B_k\) \(=\) \(B_{k-1}\) \(\times\) \((1 + r)\) \(+\) \(C\)
En mots (les symboles remplacés par des mots)
④ \(B_k\) : solde à la fin de cette période \(=\) ① \(B_{k-1}\) : solde à la fin de la période précédente \(\times\) ② 1 + taux d’une période \(+\) ③ \(C\) : versement
La formule en mots
① On prend le \(B_{k-1}\) : solde à la fin de la période précédente
② on le multiplie par le coefficient d’une période, « 1 + taux \(r\) » pour ajouter d’abord les intérêts
③ puis on ajoute le \(C\) : versement
④ et on obtient le \(B_k\) : solde à la fin de cette période
Exemple simple
Avec les mêmes chiffres (10 000 € à 5 %, versements de 5 000 €) mais en versant à la fin de chaque année, le solde à la fin de l’année 1 est
\(B_1\) : solde à la fin de l’année 1 \(=\) solde de départ (10 000 €) \(\times\) 1 + taux annuel (1,05) \(+\) versement (5 000 €)
\(10\,000 \times 1{,}05 + 5\,000 = 15\,500\)
L’idée clé
Avec des versements en fin de période, les intérêts s’ajoutent d’abord et l’on verse ensuite : le nouveau versement ne rapporte rien pendant cette période. Par rapport à l’exemple en début de période (15 750 €), l’écart est de 250 €, soit exactement une période d’intérêts sur le versement de 5 000 € à 5 %. À versements égaux, verser plus tôt (en début de période) rapporte plus d’intérêts.
Répartition des intérêts (capital de départ et versements)
Figure
Notation mathématique (l’écriture habituelle)
\(I\) \(=\) \(A\) \(-\) \((\) \(P + S\) \()\)
\(I_C\) \(=\) \(I\) \(-\) \(I_0\)
En mots (les symboles remplacés par des mots)
③ \(I\) : total des intérêts \(=\) ① \(A\) : solde final \(-\) \((\) ② \(P + S\) : total versé \()\)
⑤ \(I_C\) : intérêts des versements \(=\) \(I\) : total des intérêts \(-\) ④ \(I_0\) : intérêts du capital de départ
La formule en mots
① Du \(A\) : solde final
② on retire le total versé (capital de départ \(P\) + total des versements \(S\))
③ et on obtient le \(I\) : total des intérêts
④ On retire ensuite du total des intérêts les \(I_0\) : intérêts du capital de départ (les intérêts que l’on aurait eus sans versements)
⑤ et on obtient les \(I_C\) : intérêts des versements
Exemple simple
Dans l’exemple de la formule 1 (solde final 15 750 €, capital de départ 10 000 €, versement 5 000 €, intérêts du capital de départ 500 €) :
\(I\) : total des intérêts \(=\) solde final (15 750 €) \(-\) total versé (15 000 €)
\(I = 15\,750 - (10\,000 + 5\,000) = 750\)
\(I_C = 750 - 500 = 250\)
L’idée clé
Les intérêts du capital de départ, \(I_0\), sont ceux que l’on aurait obtenus sans aucun versement. On les obtient en refaisant le même calcul avec le seul capital de départ. La différence avec le total des intérêts, \(I_C\), correspond aux intérêts supplémentaires créés par vos versements. Cette répartition montre en chiffres ce que rapportent vos versements réguliers.
Pouvoir d’achat après inflation
Graphique
Notation mathématique (l’écriture habituelle)
\(R\) \(=\) \(A\) \(\div\) \((1 + i)\) \(t\)
En mots (les symboles remplacés par des mots)
④ \(R\) : pouvoir d’achat \(=\) ③ \(A\) : solde final \(\div\) ① 1 + taux d’inflation \(i\) ② \(t\) : années
La formule en mots
① On multiplie le coefficient annuel des prix « 1 + taux d’inflation \(i\) »
② par lui-même autant de fois que les \(t\) : années pour savoir combien de fois les prix ont été multipliés
③ on divise le \(A\) : solde final par ce coefficient
④ et on obtient le \(R\) : pouvoir d’achat (la valeur en euros d’aujourd’hui)
Exemple simple
Si votre solde est passé à 11 000 € en un an mais que les prix ont aussi augmenté de 10 % cette année-là, le pouvoir d’achat est
\(R\) : pouvoir d’achat \(=\) solde final (11 000 €) \(\div\) 1 + taux d’inflation (1,1) années (1)
\(11\,000 \div 1{,}1 = 10\,000\)
L’idée clé
Le chiffre est passé à 11 000 €, mais si les prix ont augmenté de 10 %, il n’achète toujours que ce qu’achetaient 10 000 € avant. C’est le pouvoir d’achat (la valeur réelle de l’argent). Si le taux de votre épargne est inférieur au taux d’inflation, votre solde augmente sur le papier mais diminue en valeur réelle. Par exemple, si l’inflation reste à 3 % pendant 5 ans, les prix sont multipliés par environ 1,16, et un solde de 10 000 € a un pouvoir d’achat d’environ 8 626,09 €. À retenir : l’inflation s’accumule selon les mêmes calculs que les intérêts composés, en multipliant encore et encore par le même coefficient.
Les intérêts composés avec versements se calculent en répétant, une fois par période, une relation de récurrence : « (solde + versement) × (1 + taux) » ou « solde × (1 + taux) + versement ». Cette page permet de voir au même endroit la répartition des intérêts (capital de départ et versements), l’impôt et l’inflation.

Symboles et termes

Symboles

\(B_k\) B indice k Le solde à la fin de la période \(k\). Dans la relation de récurrence, c’est le solde à la fin de cette période.
\(B_{k-1}\) B indice k moins 1 Le solde à la fin de la période d’avant. Dans la relation de récurrence, c’est le solde à la fin de la période précédente.
\(C\) C Le versement d’une période. Il s’ajoute au solde au début de la période (versement en début) ou à la fin de la période (versement en fin).
\(r\) r Le taux d’intérêt d’une période, écrit en décimal. Avec une capitalisation annuelle, c’est le taux annuel lui-même (pour 3 %, \(r = 0{,}03\)).
\(A\) A Le solde final. Les sommes versées plus les intérêts, à la fin de la durée.
\(P\) P Le capital de départ. La somme placée au début.
\(S\) S Le total des versements. Tout l’argent ajouté par les versements annuels et mensuels pendant la durée (sans le capital de départ).
\(I\) I Le total des intérêts. Le solde final moins le total versé (capital de départ + total des versements).
\(I_0\) I indice zéro Les intérêts du capital de départ. Ceux que l’on aurait obtenus sans versements.
\(I_C\) I indice C Les intérêts des versements. Le total des intérêts moins les intérêts du capital de départ.
\(i\) i minuscule Le taux d’inflation. La hausse des prix sur un an, écrite en décimal (pour 2 %, \(i = 0{,}02\)).
\(t\) t La durée en années. Le temps pendant lequel vous épargnez.

Termes

versement Une somme ajoutée régulièrement (chaque année, chaque mois, etc.). Des versements réguliers et automatiques s’appellent aussi épargne programmée.
début de période Le début de chaque période. Un versement en début de période rapporte des intérêts dès cette période, donc plus qu’un versement du même montant en fin de période.
fin de période La fin de chaque période. Un versement en fin de période ne rapporte rien pendant cette période, donc moins qu’un versement du même montant en début de période.
livret réglementé Un livret d’épargne dont l’État fixe les règles, comme le Livret A, le LDDS ou le LEP. En France, leurs intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Pour les simuler, mettez le taux d’imposition à 0.
intérêts composés Des intérêts ajoutés au solde, si bien que les intérêts suivants sont calculés sur un total plus grand. Comme les intérêts rapportent des intérêts, plus la durée est longue, plus l’argent grossit vite. Voir « Calcul des intérêts composés » dans les pages liées.
fréquence de capitalisation La fréquence à laquelle les intérêts s’ajoutent au solde (annuelle, semestrielle, mensuelle, etc.). À taux annuel égal, une capitalisation plus fréquente fait un peu plus grossir l’argent. Le calculateur de cette page transforme la fréquence choisie en taux mensuel qui donne la même croissance sur un an, et calcule mois par mois.
taux actuariel Le taux annuel qui tient déjà compte de la capitalisation. Il est plus élevé que le taux nominal quand les intérêts sont capitalisés plus d’une fois par an. Par exemple, 3 % nominal capitalisés chaque mois font environ 3,04 % en taux actuariel.
relation de récurrence Une formule qui donne la valeur suivante à partir de la précédente. Les intérêts composés avec versements se comprennent mieux avec une formule d’une période que l’on répète qu’avec une seule longue formule, et le calculateur de cette page procède ainsi.
imposition des intérêts L’impôt sur les intérêts des comptes à terme, livrets fiscalisés et obligations. En France en 2026, ils supportent en général le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux), sauf option pour le barème progressif. Les livrets réglementés (Livret A, LDDS, LEP) en sont exonérés.
pouvoir d’achat La valeur de l’argent mesurée par ce qu’il permet réellement d’acheter, et non par le chiffre lui-même (le montant nominal). Quand les prix augmentent, la même somme achète moins.
inflation Une hausse durable des prix. Quand les prix montent, la même somme achète moins : l’argent liquide et l’épargne à faible taux perdent de la valeur réelle.

Ce qu’il est utile de savoir avant de commencer

Voici ce qui aide à utiliser le calcul de cette page en le comprenant vraiment, et pas seulement en appuyant sur le bouton.

Pourcentages (CM2-6e, 10-12 ans)
  • Savoir écrire « 5 % » sous la forme du décimal 0,05
  • Savoir que « augmenter de 5 % » revient à « multiplier par 1,05 »
Les bases des intérêts composés (page « Calcul des intérêts composés » de ce site)
  • Comprendre les intérêts composés, où les intérêts gagnés rapportent eux aussi des intérêts
  • Savoir qu’à taux annuel égal, la fréquence de capitalisation (annuelle, mensuelle, etc.) change un peu la croissance
Puissances (4e, 13-14 ans)
  • Savoir que \(1{,}05^{2}\), c’est « 1,05 multiplié par lui-même »
Suites et relations de récurrence (1re, 16-17 ans, pour aller plus loin)
  • Comprendre l’idée d’une relation de récurrence, qui donne la valeur suivante à partir de la précédente (sinon, le calculateur fait le calcul période par période pour vous)

Calculer avec Excel

Copiez tout le tableau ci-dessous et collez-le dans la cellule A1 d’Excel. Il fonctionne tel quel.
Tableau pour une période (versement en début de période)
Solde précédent 10000
Versement 5000
Taux par période (décimal ; 5 % = 0,05) 0,05
Nouveau solde =(B1+B2)*(1+B3)
Tableau pour une période (versement en fin de période)
Solde précédent 10000
Versement 5000
Taux par période (décimal ; 5 % = 0,05) 0,05
Nouveau solde =B1*(1+B3)+B2
Tableau pour la répartition des intérêts
Solde final 15750
Capital de départ 10000
Total des versements 5000
Intérêts du capital de départ 500
Total des intérêts =B1-(B2+B3)
Intérêts des versements =B5-B4
Tableau pour le pouvoir d’achat après inflation
Solde final 11000
Taux d’inflation (décimal ; 10 % = 0,1) 0,1
Années 1
Pouvoir d’achat =B1/(1+B2)^B3
Tableau pour le solde final avec des versements mensuels (fonction VC)
Taux mensuel (annuel ÷ 12 ; 3 % = 0,0025) 0,0025
Nombre de mois (10 ans = 120) 120
Versement mensuel 500
Capital de départ 10000
Solde final (début de période) =VC(B1;B2;-B3;-B4;1)
Après le collage, les premières lignes de la colonne B sont vos données et la dernière ligne se calcule automatiquement.
« * » est la multiplication, « / » la division et « ^ » la puissance (multiplier autant de fois).
Le premier tableau affiche 15 750, le deuxième 15 500, le troisième un total des intérêts de 750 et des intérêts des versements de 250, et le quatrième 10 000 (tout en euros).
Le cinquième tableau utilise la fonction VC (valeur capitalisée), la fonction d’Excel pour l’épargne avec versements réguliers, et donne environ 83 538,92. Les arguments de VC sont, dans l’ordre : le taux, le nombre de périodes, le versement de chaque période (en négatif), le capital de départ (en négatif) et 1 pour un versement en début de période (0 pour la fin). Avec une capitalisation mensuelle et des versements mensuels, le résultat correspond au calculateur de cette page.

Calculer avec Google Sheets

Copiez tout le tableau ci-dessous et collez-le dans la cellule A1 de Google Sheets. Il fonctionne tel quel.
Tableau pour une période (versement en début de période)
Solde précédent 10000
Versement 5000
Taux par période (décimal ; 5 % = 0,05) 0,05
Nouveau solde =(B1+B2)*(1+B3)
Tableau pour une période (versement en fin de période)
Solde précédent 10000
Versement 5000
Taux par période (décimal ; 5 % = 0,05) 0,05
Nouveau solde =B1*(1+B3)+B2
Tableau pour la répartition des intérêts
Solde final 15750
Capital de départ 10000
Total des versements 5000
Intérêts du capital de départ 500
Total des intérêts =B1-(B2+B3)
Intérêts des versements =B5-B4
Tableau pour le pouvoir d’achat après inflation
Solde final 11000
Taux d’inflation (décimal ; 10 % = 0,1) 0,1
Années 1
Pouvoir d’achat =B1/(1+B2)^B3
Tableau pour le solde final avec des versements mensuels (fonction VC)
Taux mensuel (annuel ÷ 12 ; 3 % = 0,0025) 0,0025
Nombre de mois (10 ans = 120) 120
Versement mensuel 500
Capital de départ 10000
Solde final (début de période) =VC(B1;B2;-B3;-B4;1)
Les mêmes formules et la même fonction VC qu’Excel fonctionnent telles quelles. Copiez tout le tableau, collez-le dans la cellule A1, puis remplacez les valeurs de la colonne B par les vôtres.

Calculer avec Python

principal = 10000         # capital de départ (€)
annual_addition = 0       # versement annuel (€)
monthly_addition = 500    # versement mensuel (€)
is_beginning = True       # True = début de période, False = fin de période
annual_rate = 0.03        # taux annuel (0.03 pour 3 %)
times_per_year = 1        # fréquence de capitalisation (annuelle=1, semestrielle=2, mensuelle=12, quotidienne=365)
years = 10                # durée (années)
months = 0                # durée (mois)
tax_rate = 0.0            # taux d'imposition des intérêts (0.30 pour 30 %)

# Conversion de la capitalisation en taux mensuel qui donne la même croissance sur un an
monthly_rate = (1 + annual_rate / times_per_year) ** (times_per_year / 12) - 1

balance = principal
total_contribution = 0
total_interest = 0
for k in range(1, years * 12 + months + 1):
    if is_beginning:
        if k % 12 == 1:  # versement annuel le premier mois de chaque année
            balance += annual_addition
            total_contribution += annual_addition
        balance += monthly_addition
        total_contribution += monthly_addition
    interest = balance * monthly_rate
    total_interest += interest
    balance += interest * (1 - tax_rate)  # on n'ajoute que les intérêts nets
    if not is_beginning:
        balance += monthly_addition
        total_contribution += monthly_addition
        if k % 12 == 0:  # versement annuel le dernier mois de chaque année
            balance += annual_addition
            total_contribution += annual_addition

print(f"Solde final : {balance:.2f} €")
print(f"Total versé : {principal + total_contribution:.2f} €")
print(f"Total des intérêts (avant impôt) : {total_interest:.2f} €")
Fonctionne avec la seule bibliothèque standard. Modifiez le capital de départ, les versements, le taux, la durée, etc. en haut, puis lancez le code (Python affiche les décimales avec un point). Il utilise la même méthode que le calculateur de cette page (répétition mois par mois avec un taux mensuel équivalent). Pour une capitalisation continue, ajoutez « import math » et remplacez la ligne monthly_rate par « math.exp(annual_rate / 12) - 1 ».

Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)

Relation de récurrence des versements (en début de période)
Bₖ = (Bₖ₋₁ + C) × (1 + r)
B_k = (B_{k-1} + C)(1 + r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>B</mi><mi>k</mi></msub>
    <mo>=</mo>
    <mrow>
      <mo>(</mo>
      <msub><mi>B</mi><mrow><mi>k</mi><mo>&#x2212;</mo><mn>1</mn></mrow></msub>
      <mo>+</mo>
      <mi>C</mi>
      <mo>)</mo>
    </mrow>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>+</mo>
      <mi>r</mi>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
B_k = (B_(k-1) + C)(1 + r)
(bprev + c) (1 + r)
B[k] := (B[k-1] + c)*(1 + r);
B(k) = (B(k-1) + c)*(1 + r);
B_k = (B_(k-1) + C)(1 + r)
Relation de récurrence des versements (en fin de période)
Bₖ = Bₖ₋₁ × (1 + r) + C
B_k = B_{k-1}(1 + r) + C
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>B</mi><mi>k</mi></msub>
    <mo>=</mo>
    <msub><mi>B</mi><mrow><mi>k</mi><mo>&#x2212;</mo><mn>1</mn></mrow></msub>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>+</mo>
      <mi>r</mi>
      <mo>)</mo>
    </mrow>
    <mo>+</mo>
    <mi>C</mi>
  </mrow>
</math>
B_k = B_(k-1)(1 + r) + C
bprev (1 + r) + c
B[k] := B[k-1]*(1 + r) + c;
B(k) = B(k-1)*(1 + r) + c;
B_k = B_(k-1)(1 + r) + C
Répartition des intérêts (capital de départ et versements)
I = A − (P + S),  I_C = I − I₀
I = A - (P + S), \quad I_C = I - I_0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>I</mi>
    <mo>=</mo>
    <mi>A</mi>
    <mo>&#x2212;</mo>
    <mrow>
      <mo>(</mo>
      <mi>P</mi>
      <mo>+</mo>
      <mi>S</mi>
      <mo>)</mo>
    </mrow>
    <mo>,</mo>
    <msub><mi>I</mi><mi>C</mi></msub>
    <mo>=</mo>
    <mi>I</mi>
    <mo>&#x2212;</mo>
    <msub><mi>I</mi><mn>0</mn></msub>
  </mrow>
</math>
I = A - (P + S), I_C = I - I_0
itotal = a - (p + s); ic = itotal - i0
Itotal := A - (P + S); Ic := Itotal - I0;
Itotal = A - (P + S); Ic = Itotal - I0;
I = A - (P + S),  I_C = I - I_0
Pouvoir d’achat après inflation
R = A ÷ (1 + i)ᵗ
R = \dfrac{A}{(1 + i)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac>
      <mi>A</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
R = A / (1 + i)^t
a/(1 + inflation)^t
R := A/(1 + infl)^t;
R = A/(1 + infl)^t;
R = A/(1 + i)^t

Faire faire le calcul par ChatGPT 

Tu es un assistant de calcul d’intérêts. Fais le calcul suivant en exécutant réellement du code Python, et appuie ta réponse uniquement sur les nombres obtenus à l’exécution (ne réponds pas de tête ni au jugé).

Un capital de départ de 10 000 € rapporte 3 % par an (capitalisation annuelle), et 500 € sont versés au début de chaque mois. La durée est de 10 ans.
Convertis la capitalisation en taux mensuel équivalent dont le coefficient annuel vaut 1,03, et répète chaque mois « (solde + versement) × (1 + taux mensuel) ».
Trouve :
1. Le solde final au bout de 10 ans, et le total versé (capital de départ + total des versements)
2. Le total des intérêts et sa répartition (intérêts du capital de départ et intérêts des versements)
3. Si les intérêts sont imposés à 30 %, l’impôt total et le solde final après impôt

Montre les formules utilisées et les nombres issus de l’exécution.

Mode d'emploi
  1. 1
    Saisissez vos nombres
    Tapez les nombres à calculer dans les champs de saisie
  2. 2
    Calculez
    Appuyez sur le bouton « Calculer »
  3. 3
    Lisez le résultat
    Le résultat s’affiche aussitôt. La même page explique aussi le raisonnement et la formule
  Les atouts de DataChef
Simple et gratuit
Conversions gratuites et illimitées
Aucune compétence requise – simple et intuitif

Aucune inscription requise
Utilisable dès l'ouverture de la page
Aucune donnée personnelle nécessaire
Sûr et fiable
Connexion fortement chiffrée (SSL)
Le fichier est supprimé automatiquement après le téléchargement

Rapide
Affichage et conversion rapides, sans attente
Sans filigrane
Aucun filigrane
Aucune mention de crédit nécessaire
Usage commercial autorisé
Usage commercial gratuit
Aucune autorisation préalable nécessaire