



























































































Saisissez les deux valeurs que vous connaissez parmi le chiffre d’affaires, les dépenses publicitaires et le ROAS (%), laissez la troisième vide et appuyez sur « Calculer ». La valeur manquante est calculée. Saisissez aussi votre taux de marque (%) pour obtenir le ROAS seuil de rentabilité, le bénéfice après publicité et le ROI des dépenses publicitaires, avec un graphique du chiffre d’affaires, des dépenses, de la marge brute et du seuil de rentabilité.
Table des matières
-
Ce que vous pouvez faire sur cette page
-
À quoi sert ce calcul ?
-
Mode d'emploi
-
Formules et figures
-
Formule du ROAS (retour sur dépenses publicitaires)
-
Formule du chiffre d’affaires nécessaire (à partir d’un ROAS cible et des dépenses publicitaires)
-
Formule des dépenses publicitaires maximales (à partir d’un ROAS cible et du chiffre d’affaires)
-
Formule du ROAS seuil de rentabilité (à partir du taux de marque)
-
Formule du bénéfice après publicité (à partir du chiffre d’affaires, du taux de marque et des dépenses publicitaires)
-
Formule du ROI des dépenses publicitaires (différence avec le ROAS)
-
-
Symboles et termes
-
Ce qu’il est utile de savoir avant de commencer
-
Calculer avec Excel
-
Calculer avec Google Sheets
-
Calculer avec Python
-
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
-
Faire faire le calcul par ChatGPT
-
Les atouts de DataChef
-
Fonctions connexes
-
Liste des calculatrices NumberChef
Ce que vous pouvez faire sur cette page
- Saisissez deux valeurs parmi le chiffre d’affaires, les dépenses publicitaires et le ROAS (retour sur dépenses publicitaires) : la troisième est calculée (le ROAS s’affiche en pourcentage et en coefficient multiplicateur)
- « J’ai dépensé 10 000 € en publicité pour 50 000 € de chiffre d’affaires. Quel est mon ROAS ? » « Avec un ROAS cible de 400 % et 15 000 € de dépenses publicitaires, quel chiffre d’affaires faut-il ? » « Avec 90 000 € de chiffre d’affaires, combien puis-je dépenser au maximum en gardant un ROAS de 300 % ? » Cette page répond à ces questions de budget publicitaire
- Saisissez votre taux de marque (%) pour obtenir aussi le ROAS seuil de rentabilité (le ROAS le plus bas auquel la marge brute couvre encore les dépenses publicitaires), le CA seuil de rentabilité, le bénéfice après publicité et le ROI des dépenses publicitaires
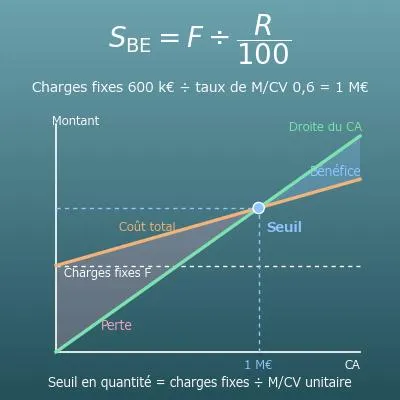
- Un graphique montre d’un coup d’œil le chiffre d’affaires, les dépenses publicitaires, la marge brute et le seuil de rentabilité
- Une explication simple des formules et des formules à copier-coller pour Excel, Google Sheets et Python sont aussi sur cette page
À quoi sert ce calcul ?
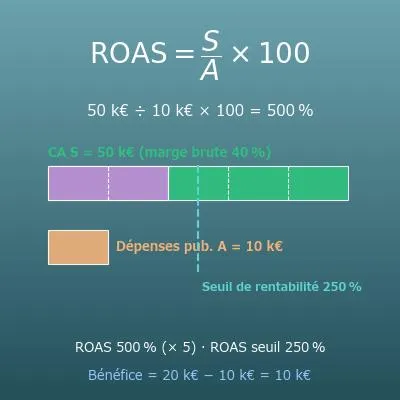
Si 10 000 € de dépenses publicitaires rapportent 50 000 € de chiffre d’affaires, le ROAS est de \(50\,000 \div 10\,000 \times 100 = 500\) % (× 5). Cela semble excellent, mais si le taux de marque du produit est de 40 %, le ROAS seuil de rentabilité est de \(100 \div 40 \times 100 = 250\) %. 500 % en est le double, et on vérifie un bénéfice de 10 000 € : 20 000 € de marge brute moins 10 000 € de dépenses publicitaires.
En revanche, avec le même ROAS de 500 %, un produit à faible marge avec un taux de marque de 15 % a un ROAS seuil d’environ 667 % : il fait perdre de l’argent. Cette comparaison montre qu’un « ROAS élevé » ne veut pas toujours dire « rentable ».
Dans Google Ads et Meta, on peut définir un ROAS cible pour les enchères automatiques. Avec un taux de marque de 40 %, le ROAS seuil de rentabilité est de 250 % : toute cible en dessous accepte une perte. Pour garder un bénéfice, décidez par exemple « je veux qu’il reste 10 % du chiffre d’affaires en bénéfice après publicité », et fixez le ROAS cible à \(100 \div (40 - 10) \times 100 \approx 333\) % (la formule du ROAS seuil en remplaçant le « taux de marque » par « taux de marque − objectif de bénéfice »).
Si le ROAS cible est trop élevé, la plateforme peut réduire la diffusion de vos annonces et vos ventes totales peuvent baisser. En pratique, on l’ajuste en arbitrant entre le ROAS seuil et le volume de ventes.
Vous prévoyez environ 90 000 € de chiffre d’affaires issu de la publicité le mois prochain. Avec un ROAS cible de 300 %, les dépenses publicitaires maximales sont de \(90\,000 \div 300 \times 100 = 30\,000\) €. Au-delà, le ROAS passe sous la cible.
« Combien peut-on dépenser ? » est l’une des questions les plus fréquentes en marketing. Avec un ROAS cible (ou le ROAS seuil de rentabilité) et un chiffre d’affaires prévu, cette formule donne un plafond chiffré et justifiable.
Vous visez 600 000 € de chiffre d’affaires issu de la publicité ce trimestre, et votre ROAS tourne autour de 400 %. Les dépenses nécessaires sont d’environ \(600\,000 \div 400 \times 100 = 150\,000\) € (la même forme que la formule des dépenses maximales).
Dans une demande de budget, présenter ensemble le chiffre d’affaires, les dépenses et le bénéfice est plus convaincant : « 150 000 € de dépenses pour 600 000 € de chiffre d’affaires prévu ; avec un taux de marque de 40 %, cela fait 240 000 € de marge brute et 90 000 € de bénéfice après publicité ». Le ROAS baisse en général quand on augmente les dépenses : prévoyez une marge de sécurité.
Même si les mêmes dépenses font vendre le même montant, un taux de marque différent change le résultat. Le produit A, avec un taux de marque de 60 %, a un ROAS seuil de rentabilité de \(100 \div 60 \times 100 \approx 167\) %, et le produit B, avec 25 %, un ROAS seuil de 400 %. Si les deux se vendent avec un ROAS de 300 %, A est rentable et B fait perdre de l’argent.
Avec un ROAS seuil par produit, vous pouvez trier chiffres à l’appui les produits « qui valent une publicité » et ceux « à vendre sans publicité ».
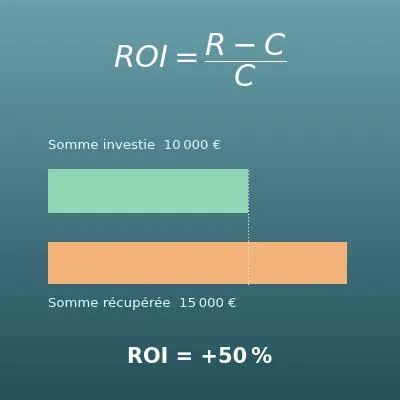
Une confusion fréquente : l’équipe marketing annonce « un ROAS de 500 % », et la direction comprend « le bénéfice a été multiplié par 5 ». Avec 50 000 € de chiffre d’affaires, 10 000 € de dépenses et un taux de marque de 40 %, le ROAS est de 500 %, mais le ROI des dépenses publicitaires est de \((20\,000 - 10\,000) \div 10\,000 \times 100 = 100\) % (un bénéfice égal aux dépenses).
Utilisez le ROAS pour le pilotage quotidien des campagnes et le ROI (ou le bénéfice en euros) pour les décisions de gestion, et précisez toujours de quel indicateur il s’agit.
Formules et figures
Symboles et termes
Symboles
| \(\mathrm{ROAS}\) | r-o-a-s (ou « roas ») | Le retour sur dépenses publicitaires (sigle de l’anglais « Return On Advertising Spend »). Le chiffre d’affaires en pourcentage des dépenses publicitaires, calculé par \(\mathrm{ROAS} = S \div A \times 100\). |
| \(S\) | s | Le chiffre d’affaires (initiale de l’anglais « sales », ventes). Le total du chiffre d’affaires issu de la publicité. (Exemple : si la publicité a rapporté 50 000 €, \(S = 50\,000\)) |
| \(A\) | a | Les dépenses publicitaires (initiale de « advertising », publicité). Le total dépensé en publicité pour obtenir ce chiffre d’affaires. C’est le diviseur (la base) du ROAS. |
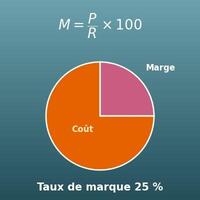
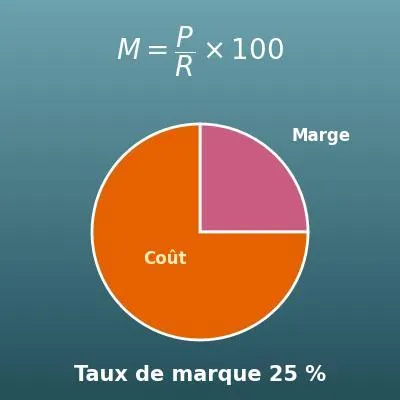
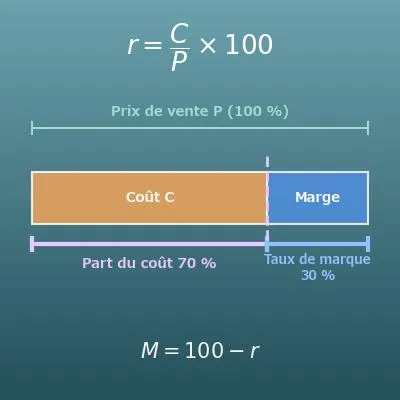
| \(M\) | m | Le taux de marque (initiale de « marge »). La marge brute (CA − coût d’achat) en pourcentage du chiffre d’affaires. (Exemple : si le coût d’achat représente 60 % du prix de vente, \(M = 40\)) |
| \(P\) | p | Le bénéfice après publicité (initiale de l’anglais « profit »). Ce qui reste de la marge brute après les dépenses publicitaires : \(P = S \times M \div 100 - A\). |
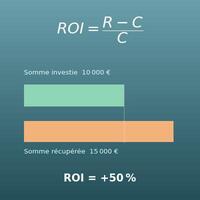
| \(\mathrm{ROI}\) | r-o-i | Le retour sur investissement (« Return On Investment »). Le bénéfice en pourcentage du montant investi. Sur cette page, l’investissement est égal aux dépenses publicitaires : \(\mathrm{ROI} = P \div A \times 100\). |
| \(\mathrm{ROAS}_{\text{BE}}\) | roas seuil de rentabilité | Le ROAS seuil de rentabilité (BE pour l’anglais « break-even », seuil de rentabilité). Le ROAS auquel la marge brute rembourse exactement les dépenses publicitaires (bénéfice nul) : \(100 \div M \times 100\). |
| \(100\) | cent | La base des pourcentages. On multiplie un multiple par 100 pour obtenir un pourcentage, et on divise un pourcentage par 100 pour revenir au multiple (\(5 \times 100 = 500\,\%\), \(500\,\% \div 100 = 5\)). |
Termes
| ROAS (retour sur dépenses publicitaires) | Un indicateur du chiffre d’affaires apporté par la publicité par rapport à son coût. Il s’exprime en pourcentage (CA ÷ dépenses publicitaires × 100) ou en multiple (CA ÷ dépenses). Dans Google Ads, il apparaît sous le nom « Valeur de conv. / coût », qui donne le même nombre quand la valeur de conversion est le montant d’achat. Il sert à comparer l’efficacité des publicités et des campagnes. Comme il repose sur le chiffre d’affaires, il faut le rapprocher du ROAS seuil de rentabilité pour juger du bénéfice ou de la perte après le coût des marchandises vendues. |
| ROAS seuil de rentabilité | Le ROAS auquel la marge brute rembourse exactement les dépenses publicitaires (bénéfice après publicité nul). Il se calcule par « 100 ÷ taux de marque × 100 » (%). Si votre ROAS réel est plus élevé, vous gagnez de l’argent ; s’il est plus bas, vous en perdez. C’est le plancher pour fixer un ROAS cible. On parle aussi de ROAS minimum ou de ROAS de point mort. |
| CA seuil de rentabilité | Le chiffre d’affaires auquel la marge brute est exactement égale aux dépenses publicitaires (« dépenses publicitaires ÷ taux de marque × 100 »). À ce chiffre d’affaires, le ROAS est égal au ROAS seuil de rentabilité. C’est la notion de seuil de rentabilité appliquée aux dépenses publicitaires. |
| ROI (retour sur investissement) | Le bénéfice en pourcentage du montant investi (« bénéfice ÷ investissement × 100 »). Contrairement au ROAS, le numérateur est le bénéfice : 0 % correspond au seuil de rentabilité et une valeur négative à une perte. Sur cette page, l’investissement est égal aux dépenses publicitaires. |
| marge brute | Le chiffre d’affaires moins le coût des marchandises vendues (ce que vous avez payé pour acheter ou fabriquer les produits). C’est la marge avant les charges comme les salaires et le loyer. Les dépenses publicitaires se paient sur cette marge brute. |
| taux de marque | La marge brute en pourcentage du chiffre d’affaires (« marge brute ÷ CA × 100 »). Ajouté au coût d’achat en pourcentage du CA, il fait 100 % (taux de marque = 100 − coût d’achat en %). À ne pas confondre avec le taux de marge, calculé sur le coût d’achat. Il est nécessaire pour le ROAS seuil de rentabilité, et se calcule sur la page du calcul du taux de marge et du taux de marque. |
| dépenses publicitaires | Ce que vous avez payé pour diffuser la publicité. Pour la publicité en ligne, c’est le total payé à la plateforme publicitaire pour les clics ou les impressions. Les entreprises n’incluent pas toutes la création des visuels ou les frais de personnel : pour comparer des ROAS, comparez des valeurs calculées de la même façon. |
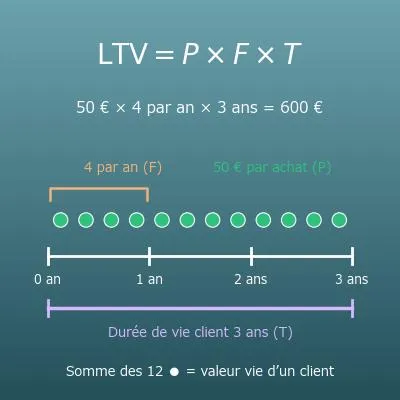
| ROAS cible | Le ROAS que vous décidez de viser. On le fixe en général au ROAS seuil de rentabilité plus une marge de bénéfice. Dans Google Ads, on peut le définir pour les enchères automatiques sous le nom « ROAS cible », comme un CPA cible. Certaines entreprises acceptent une cible plus basse sur la première commande quand la LTV du client (achats répétés) compense. |
| appliquer un pourcentage | La relation « partie = pourcentage × total », qu’on peut aussi écrire « pourcentage = partie ÷ total » et « total = partie ÷ pourcentage ». Les trois formules de cette page pour le ROAS, le chiffre d’affaires nécessaire et les dépenses maximales sont ces trois formes, avec le chiffre d’affaires comme partie et les dépenses publicitaires comme total. |
Ce qu’il est utile de savoir avant de commencer
Voici ce qui aide à utiliser le calcul de cette page en le comprenant vraiment, et pas seulement en appuyant sur le bouton.
| Proportions et pourcentages (CM2-6e, 10-12 ans) |
|
| Appliquer un pourcentage et retrouver le total (6e-5e, 11-13 ans) |
|
| Multiplier et diviser des nombres décimaux (CM1-6e, 9-12 ans) |
|
| Chiffre d’affaires, coût et bénéfice (notions de gestion) |
|
| Calcul littéral et transformation de formules (5e-4e, 12-14 ans) |
|
Calculer avec Excel
| Chiffre d’affaires S (€) | 50000 |
| Dépenses publicitaires A (€) | 10000 |
| ROAS (%) | =B1/B2*100 |
| Dépenses publicitaires A (€) | 15000 |
| ROAS cible (%) | 400 |
| Chiffre d’affaires nécessaire S (€) | =B1*B2/100 |
| Chiffre d’affaires S (€) | 90000 |
| ROAS cible (%) | 300 |
| Dépenses publicitaires maximales A (€) | =B1/B2*100 |
| Taux de marque M (%) | 40 |
| ROAS seuil de rentabilité (%) | =100/B1*100 |
| Chiffre d’affaires S (€) | 50000 |
| Taux de marque M (%) | 40 |
| Dépenses publicitaires A (€) | 10000 |
| Bénéfice après publicité P (€) | =B1*B2/100-B3 |
| ROI des dépenses publicitaires (%) | =B4/B3*100 |
Par exemple, B3 du premier tableau affiche 500 (ROAS de 500 %), B3 du deuxième affiche 60000 (chiffre d’affaires nécessaire de 60 000 €), B3 du troisième affiche 30000 (dépenses maximales de 30 000 €), B2 du quatrième affiche 250 (ROAS seuil de rentabilité de 250 %), et dans le cinquième, B4 affiche 10000 (bénéfice de 10 000 €) et B5 affiche 100 (ROI de 100 %). Il suffit de remplacer les valeurs par vos propres nombres.
Calculer avec Google Sheets
| Chiffre d’affaires S (€) | 50000 |
| Dépenses publicitaires A (€) | 10000 |
| ROAS (%) | =B1/B2*100 |
| Dépenses publicitaires A (€) | 15000 |
| ROAS cible (%) | 400 |
| Chiffre d’affaires nécessaire S (€) | =B1*B2/100 |
| Chiffre d’affaires S (€) | 90000 |
| ROAS cible (%) | 300 |
| Dépenses publicitaires maximales A (€) | =B1/B2*100 |
| Taux de marque M (%) | 40 |
| ROAS seuil de rentabilité (%) | =100/B1*100 |
| Chiffre d’affaires S (€) | 50000 |
| Taux de marque M (%) | 40 |
| Dépenses publicitaires A (€) | 10000 |
| Bénéfice après publicité P (€) | =B1*B2/100-B3 |
| ROI des dépenses publicitaires (%) | =B4/B3*100 |
Calculer avec Python
revenue = 50000        # chiffre d'affaires issu de la publicité (€)
ad_cost = 10000        # dépenses publicitaires (€)
gross_margin = 40      # taux de marque (%)

roas = revenue / ad_cost * 100                 # ROAS (%)
print(f"ROAS : {roas} % (× {roas / 100})")

# ROAS seuil de rentabilité : le ROAS auquel la marge brute rembourse exactement les dépenses publicitaires
break_even_roas = 100 / gross_margin * 100
print(f"ROAS seuil de rentabilité : {break_even_roas} %")

# Bénéfice après publicité et ROI des dépenses publicitaires
profit = revenue * gross_margin / 100 - ad_cost
roi = profit / ad_cost * 100
print(f"Bénéfice après publicité : {profit} €")
print(f"ROI des dépenses publicitaires : {roi} %")

# Calcul inverse : chiffre d'affaires nécessaire à partir d'un ROAS cible et des dépenses
target_roas = 400
ad_cost2 = 15000
required_revenue = ad_cost2 * target_roas / 100
print(f"Chiffre d'affaires nécessaire : {required_revenue} €")

# Calcul inverse : dépenses maximales à partir d'un ROAS cible et du chiffre d'affaires
target_roas2 = 300
revenue2 = 90000
allowed_ad_cost = revenue2 / target_roas2 * 100
print(f"Dépenses maximales : {allowed_ad_cost} €")
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
ROAS = S ÷ A × 100
\mathrm{ROAS} = \dfrac{S}{A} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>ROAS</mi>
<mo>=</mo>
<mfrac><mi>S</mi><mi>A</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
ROAS = S/A xx 100
revenue/adCost*100
ROAS := revenue/adCost*100;
ROAS = revenue/adCost*100;
ROAS = S/A × 100
S = A × ROAS ÷ 100
S = A \times \dfrac{\mathrm{ROAS}}{100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>S</mi>
<mo>=</mo>
<mi>A</mi>
<mo>×</mo>
<mfrac><mi>ROAS</mi><mn>100</mn></mfrac>
</mrow>
</math>
S = A xx ROAS/100
adCost*roas/100
revenue := adCost*roas/100;
revenue = adCost*roas/100;
S = A × ROAS/100
A = S ÷ ROAS × 100
A = \dfrac{S}{\mathrm{ROAS}} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mfrac><mi>S</mi><mi>ROAS</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
A = S/ROAS xx 100
revenue/roas*100
adCost := revenue/roas*100;
adCost = revenue/roas*100;
A = S/ROAS × 100
ROAS_BE = 100 ÷ M × 100
\mathrm{ROAS}_{\text{BE}} = \dfrac{100}{M} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>ROAS</mi><mtext>BE</mtext></msub>
<mo>=</mo>
<mfrac><mn>100</mn><mi>M</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
ROAS_be = 100/M xx 100
100/grossMargin*100
ROAS_be := 100/grossMargin*100;
ROAS_be = 100/grossMargin*100;
ROAS_BE = 100/M × 100
P = S × M ÷ 100 − A
P = S \times \dfrac{M}{100} - A
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>P</mi>
<mo>=</mo>
<mi>S</mi>
<mo>×</mo>
<mfrac><mi>M</mi><mn>100</mn></mfrac>
<mo>−</mo>
<mi>A</mi>
</mrow>
</math>
P = S xx M/100 - A
revenue*grossMargin/100 - adCost
profit := revenue*grossMargin/100 - adCost;
profit = revenue*grossMargin/100 - adCost;
P = S × M/100 − A
ROI = P ÷ A × 100
\mathrm{ROI} = \dfrac{P}{A} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>ROI</mi>
<mo>=</mo>
<mfrac><mi>P</mi><mi>A</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
ROI = P/A xx 100
profit/adCost*100
ROI := profit/adCost*100;
ROI = profit/adCost*100;
ROI = P/A × 100
Faire faire le calcul par ChatGPT
Tu es un assistant de calcul d’indicateurs de publicité en ligne. Fais le calcul suivant en exécutant réellement du code Python, et appuie ta réponse uniquement sur les nombres obtenus à l’exécution (ne réponds pas de tête ni au jugé).

J’ai dépensé 10 000 € en publicité, et ces publicités ont rapporté 50 000 € de chiffre d’affaires. Le taux de marque du produit (marge brute ÷ chiffre d’affaires) est de 40 %.
Calcule chacun des éléments suivants :
1. Le ROAS (chiffre d’affaires ÷ dépenses publicitaires × 100, en pourcentage et en multiple)
2. Le ROAS seuil de rentabilité (100 ÷ taux de marque × 100, en pourcentage)
3. Le bénéfice après publicité (chiffre d’affaires × taux de marque ÷ 100 − dépenses) et le ROI des dépenses publicitaires (bénéfice ÷ dépenses × 100, en pourcentage)
4. Pour une autre campagne : le chiffre d’affaires nécessaire pour atteindre un ROAS cible de 400 % avec 15 000 € de dépenses (dépenses × ROAS ÷ 100)
5. Pour une troisième campagne : les dépenses maximales qui respectent un ROAS cible de 300 % avec 90 000 € de chiffre d’affaires (chiffre d’affaires ÷ ROAS × 100)

Indique les formules utilisées et les nombres obtenus à l’exécution.
Mode d'emploi
-
1Saisissez vos nombresTapez les nombres à calculer dans les champs de saisie
-
2CalculezAppuyez sur le bouton « Calculer »
-
3Lisez le résultatLe résultat s’affiche aussitôt. La même page explique aussi le raisonnement et la formule
Les atouts de DataChef

Aucune compétence requise – simple et intuitif

Aucune donnée personnelle nécessaire

Le fichier est supprimé automatiquement après le téléchargement


Aucune mention de crédit nécessaire

Aucune autorisation préalable nécessaire
Fonctions connexes
Calcul du ROI (retour sur investissement et ROI annualisé)
Calcule le ROI, bénéfice ÷ investissement. Pour juger une publicité ou un investissement sur le bénéfice et non sur le chiffre d’affaires
Calcul du taux de marge et du taux de marque (coût, prix de vente, marge)
Calcule le taux de marque et le taux de marge à partir du coût et du prix de vente. Pour trouver le taux de marque à saisir sur cette page
Calcul du CPC, du CPM et du CPA (coûts publicitaires et budget)
Calcule les trois coûts publicitaires à partir des dépenses, des impressions, des clics et des conversions, et retrouve le CPC maximum et le budget à partir d’un CPA cible
Calcul du taux de conversion (visites nécessaires et conversions attendues)
Saisissez deux valeurs parmi les visites, les conversions et le taux de conversion pour obtenir la troisième. Trouve aussi le trafic nécessaire pour un objectif de conversions
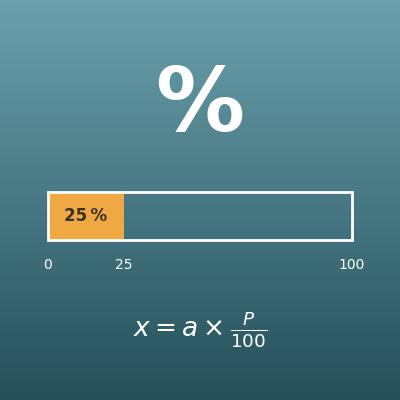
Calcul de pourcentage (pourcentage, partie et total)
Saisissez deux valeurs parmi le total, la partie et le pourcentage pour obtenir la troisième. Pour tous les pourcentages, pas seulement le ROAS
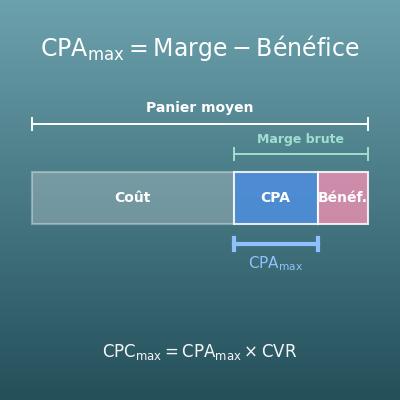
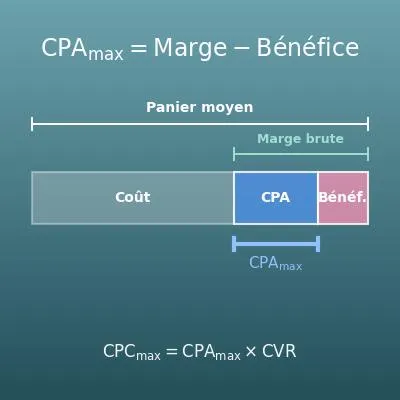
Calcul du CPA maximum (seuil de rentabilité) et du CPA cible, avec le CPC maximum
Calcule le CPA maximum à partir du panier moyen et du taux de marque, le CPA cible après votre objectif de bénéfice, et le CPC maximum à partir du taux de conversion