



























































































Parmi les cinq champs (nombre de périodes N, taux annuel I/Y, valeur actuelle PV, versement PMT et valeur future FV), laissez vide uniquement celui que vous cherchez et remplissez les quatre autres. Le champ vide est calculé.
Table des matières
-
Ce que vous pouvez faire sur cette page
-
À quoi sert ce calcul ?
-
Mode d'emploi
-
Formules et graphiques
-
Symboles et termes
-
Ce qu’il est utile de savoir avant de commencer
-
Calculer avec Excel
-
Calculer avec Google Sheets
-
Calculer avec Python
-
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
-
Faire faire le calcul par ChatGPT
-
Les atouts de DataChef
-
Fonctions connexes
-
Liste des calculatrices NumberChef
Ce que vous pouvez faire sur cette page
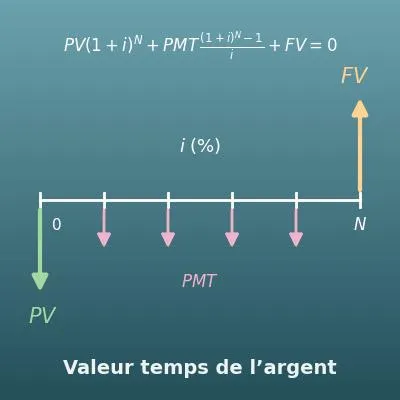
- Saisissez 4 valeurs parmi le nombre de périodes \(N\), le taux annuel \(I/Y\), la valeur actuelle \(PV\), le versement périodique \(PMT\) et la valeur future \(FV\) : la 5e est calculée (le même principe que le solveur TVM des calculatrices de lycée et des calculatrices financières comme la BA II Plus ou la HP 12C)
- La convention de signe est la même que sur une calculatrice financière : l’argent qui sort de votre poche (dépôt, épargne, remboursement) est négatif, l’argent que vous recevez (somme empruntée, versements reçus) est positif. Exemple : pour épargner 2 000 € par an, PMT = -2000
- Vous pouvez régler le moment des versements (fin de période, comme la plupart des crédits et plans d’épargne, ou début de période), P/Y (versements par an) et C/Y (capitalisations par an)
- En plus de la valeur cherchée, vous obtenez le total des versements et le total des intérêts. Quand le nombre de périodes est un entier jusqu’à 20, un tableau montre les intérêts et le solde période par période
- Avec un graphique du solde. Vous trouverez aussi une explication simple des formules et des formules à copier-coller pour Excel (fonctions VC, VA, VPM, TAUX et NPM), Google Sheets et Python
À quoi sert ce calcul ?
Les formules que l’on apprend en mathématiques financières (valeur acquise et valeur actuelle d’une suite d’annuités constantes, annuité de remboursement d’un emprunt) sont toutes des façons de lire cette unique équation TVM. Par exemple, la valeur acquise d’annuités de montant \(a\) est \(a \times \dfrac{(1+i)^N-1}{i}\), et l’annuité constante d’un emprunt \(C\) est \(a = C \times \dfrac{i}{1-(1+i)^{-N}}\).
Les vérifier sur cette page avec d’autres nombres aide à voir ces formules comme « une seule équation lue de plusieurs façons » plutôt que comme des formules séparées à apprendre par cœur, ce qui aide aussi pour les exercices plus difficiles.
« Emprunter 250 000 € à taux fixe de 3,5 % sur 25 ans » donne PV = +250 000, N = 300 (25 ans × 12), versements mensuels (P/Y = C/Y = 12) et FV = 0, et l’on cherche PMT. La réponse est environ 1 251,56 € par mois. Les mensualités totalisent environ 375 468 €, soit environ 125 468 € d’intérêts.
En voyant comment la mensualité se construit, vous mesurez vous-même l’effet du montant emprunté, du taux et de la durée. C’est la mensualité hors assurance emprunteur ; le coût réel du crédit (le TAEG indiqué par la banque) inclut aussi l’assurance et les frais : vérifiez le montant exact auprès de votre banque.
« Je veux retirer 20 000 € par an pendant 25 ans. Si mon épargne rapporte 3 % par an, combien me faut-il au départ ? » donne PMT = +20 000, N = 25 et FV = 0, et l’on cherche PV. La réponse est environ 348 263 € (PV = −348 263, la somme placée au départ).
Vous recevez 500 000 € au total : les intérêts couvrent l’écart d’environ 151 737 €. Voir en chiffres comment la somme nécessaire change avec le taux aide beaucoup à préparer sa retraite (dans un vrai placement, le rendement n’est pas garanti et l’on peut perdre de l’argent).
« Si j’épargne 300 € par mois à 3 % (capitalisation mensuelle), quand aurai-je 30 000 € ? » donne PMT = −300, FV = +30 000 et P/Y = C/Y = 12, et l’on cherche N. La réponse est environ 89,4 mois (environ 7,4 ans).
À 0 %, il faudrait 100 mois : les intérêts font gagner environ 10 mois. Voir en chiffres ce qu’apportent les intérêts, c’est tout l’intérêt de calculer N.
Pour un crédit auto de 20 000 € à 5 % sur 60 mois, on pose PV = +20 000, N = 60, P/Y = C/Y = 12 et FV = 0, et l’on cherche PMT. La mensualité est d’environ 377,42 € et le total d’environ 22 645 €, soit environ 2 645 € d’intérêts.
Dans l’autre sens, si l’on ne vous donne que la mensualité et le total, chercher I/Y révèle le vrai taux annuel. Cela aide à comparer crédits auto, location avec option d’achat (LOA), paiements en plusieurs fois et forfaits téléphone avec mobile payé en mensualités.
Formules et graphiques
Symboles et termes
Symboles
| \(PV\) | P V | La valeur actuelle (de l’anglais « present value »). La somme qui bouge aujourd’hui. Positive si vous l’empruntez ou la recevez, négative si vous la placez ou l’investissez. |
| \(FV\) | F V | La valeur future (de l’anglais « future value »). La somme qui bouge à la fin de la durée. Positive si vous la recevez à la fin, négative si vous la payez. |
| \(PMT\) | P M T (versement) | Le versement de chaque période (de l’anglais « payment »). La somme qui bouge à chaque période. L’argent qui sort, comme l’épargne ou les mensualités d’un crédit, est négatif ; l’argent qui entre, comme un loyer perçu, est positif. |
| \(N\) | N | Le nombre de périodes (nombre de versements). Avec des versements annuels, c’est le nombre d’années ; avec des versements mensuels (P/Y = 12), on compte en mois (10 ans font \(N = 120\)). |
| \(I/Y\) | I sur Y | Le taux annuel (de l’anglais « interest per year »), en %. Le nom vient directement de la touche d’une calculatrice financière (noté I% sur les calculatrices de lycée). |
| \(P/Y\) | P sur Y | Le nombre de versements par an (« payments per year ») : combien de versements \(PMT\) il y a dans une année, 1 pour des versements annuels, 12 pour des versements mensuels. |
| \(C/Y\) | C sur Y | Le nombre de capitalisations par an (« compounding per year ») : combien de fois par an les intérêts s’ajoutent au solde. En général, la même valeur que \(P/Y\) ; sinon, la capitalisation est convertie à la période des versements. |
| \(i\) | i minuscule | Le taux d’intérêt par période, en décimal. Avec des versements annuels, c’est le taux annuel lui-même (pour 6 %, \(i = 0{,}06\)) ; avec des versements mensuels, c’est le taux par mois. |
| \(g\) | g | Un interrupteur pour le moment des versements : \(g = 1\) en début de période, \(g = 0\) en fin de période. En début de période, le terme en \(PMT\) est multiplié une fois de plus par \((1+i)\). |
| \(\ln\) | logarithme népérien | Le logarithme népérien. L’outil qui trouve combien de fois il faut multiplier pour atteindre un coefficient donné. Il sert à calculer le nombre de périodes \(N\). |
Termes
| valeur temps de l’argent (TVM) | L’idée que 10 000 € aujourd’hui valent plus que 10 000 € dans le futur, car l’argent dont on dispose maintenant peut rapporter des intérêts (en anglais « time value of money », TVM). C’est la base de la finance, et l’équation de cette page la traduit en une seule formule. |
| valeur actuelle | Ce que vaut une somme future en argent d’aujourd’hui. Par exemple, à 2 % par an, 10 200 € dans un an valent autant que 10 000 € aujourd’hui. |
| valeur future | Ce que deviendront, intérêts compris, une somme d’aujourd’hui ou des versements réguliers. On parle aussi de valeur acquise (ou valeur capitalisée, d’où le nom VC de la fonction Excel). |
| actualisation | Le calcul qui ramène une somme future à sa valeur actuelle. On divise la somme future par \((1+i)^N\), donc la valeur diminue. C’est exactement l’inverse de la capitalisation (ajouter des intérêts). |
| coefficient de valeur acquise | Le coefficient \(\dfrac{(1+i)^N - 1}{i}\) : ce que devient, intérêts compris, un versement de 1 € par période. En mathématiques financières, c’est le facteur de la valeur acquise d’une suite d’annuités constantes. On le multiplie par le versement de chaque période. |
| coefficient de valeur actuelle | Le coefficient \(\dfrac{1-(1+i)^{-N}}{i}\) : ce que vaut aujourd’hui le droit de recevoir 1 € par période. C’est la version « valeur actuelle » du coefficient de valeur acquise, utilisée pour les rentes et les crédits (le lien entre le capital emprunté et chaque mensualité). |
| flux de trésorerie | Les entrées et sorties d’argent. La TVM ne regarde que quand, combien et dans quel sens l’argent circule, et indique le sens par un signe (plus ou moins). |
| convention de signe | La règle selon laquelle l’argent qui sort de votre poche (dépôt, épargne, remboursement) est négatif et l’argent que vous recevez (somme empruntée, versements reçus) est positif. Les calculatrices financières et les fonctions financières d’Excel suivent cette règle, ce qui permet de traiter crédits, épargne et rentes avec la même équation. |
| terme échu (fin de période) | Des versements (PMT) effectués à la fin de chaque période. La plupart des remboursements de crédit et des plans d’épargne fonctionnent ainsi, et c’est le réglage par défaut de cette page. |
| terme à échoir (début de période) | Des versements (PMT) effectués au début de chaque période. Le même versement commence à rapporter des intérêts une période plus tôt, donc le terme en \(PMT\) est multiplié une fois de plus par \((1+i)\). Un loyer payé d’avance ou les loyers d’une location avec option d’achat (LOA) fonctionnent ainsi. |
| calculatrice financière | Une calculatrice avec des touches dédiées à la TVM (N, I/Y, PV, PMT, FV). La BA II Plus de Texas Instruments et la HP 12C sont connues, et les calculatrices graphiques de lycée ont un solveur TVM avec les mêmes valeurs. Cette page en est une version web. |
| méthode de dichotomie | Une méthode numérique qui trouve une valeur approchée en coupant en deux, encore et encore, l’intervalle qui contient la réponse ; on l’utilise quand la réponse ne s’isole pas par transformation de la formule. Trouver le taux annuel I/Y revient à résoudre une équation de degré N, sans formule générale, donc cette page utilise la dichotomie. |
Ce qu’il est utile de savoir avant de commencer
Voici ce qui aide à utiliser le calcul de cette page en le comprenant vraiment, et pas seulement en appuyant sur le bouton.
| Nombres relatifs (5e-4e, 12-14 ans) |
|
| Pourcentages (CM2-6e, 10-12 ans) |
|
| Puissances (4e, 13-14 ans) |
|
| Les bases des intérêts composés (page « Calcul des intérêts composés » de ce site) |
|
| Logarithme népérien (terminale, 17-18 ans, pour aller plus loin) |
|
Calculer avec Excel
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Versement PMT | -2000 |
| Valeur actuelle PV | 20000 |
| Valeur future FV | =VC(B1;B2;B3;B4;0) |
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Valeur actuelle PV | 20000 |
| Valeur future FV | 0 |
| Versement PMT | =VPM(B1;B2;B3;B4;0) |
| Nombre de périodes N | 5 |
| Versement PMT | 0 |
| Valeur actuelle PV | -1000 |
| Valeur future FV | 1500 |
| Taux par période | =TAUX(B1;B2;B3;B4) |
| Taux par période (8 % = 0,08) | 0,08 |
| Versement PMT | 0 |
| Valeur actuelle PV | -1000 |
| Valeur future FV | 2000 |
| Nombre de périodes N | =NPM(B1;B2;B3;B4) |
| Taux par période (5 % = 0,05) | 0,05 |
| Nombre de périodes N | 20 |
| Versement PMT | -100 |
| Valeur future FV | 0 |
| Valeur actuelle PV | =VA(B1;B2;B3;B4;1) |
Le premier tableau affiche -9 455,36 en B5, le deuxième -2 717,36, le troisième environ 0,0845 (un taux annuel de 8,447 % ; mettez la cellule au format pourcentage pour le lire facilement), le quatrième environ 9,006 et le cinquième 1 308,53.
Le dernier argument de VC, VPM et VA est le moment des versements : 0 ou omis = fin de période, 1 = début de période. Pour des versements mensuels, saisissez le taux par mois (taux annuel ÷ 12) et N en mois.
Calculer avec Google Sheets
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Versement PMT | -2000 |
| Valeur actuelle PV | 20000 |
| Valeur future FV | =VC(B1;B2;B3;B4;0) |
| Taux par période (6 % = 0,06) | 0,06 |
| Nombre de périodes N | 10 |
| Valeur actuelle PV | 20000 |
| Valeur future FV | 0 |
| Versement PMT | =VPM(B1;B2;B3;B4;0) |
| Nombre de périodes N | 5 |
| Versement PMT | 0 |
| Valeur actuelle PV | -1000 |
| Valeur future FV | 1500 |
| Taux par période | =TAUX(B1;B2;B3;B4) |
| Taux par période (8 % = 0,08) | 0,08 |
| Versement PMT | 0 |
| Valeur actuelle PV | -1000 |
| Valeur future FV | 2000 |
| Nombre de périodes N | =NPM(B1;B2;B3;B4) |
| Taux par période (5 % = 0,05) | 0,05 |
| Nombre de périodes N | 20 |
| Versement PMT | -100 |
| Valeur future FV | 0 |
| Valeur actuelle PV | =VA(B1;B2;B3;B4;1) |
Calculer avec Python
import math

# Mettez à None la valeur à calculer (cet exemple calcule fv)
n = 10            # nombre de périodes N (nombre de versements)
annual_rate = 6   # taux annuel I/Y (%)
pv = 20000        # valeur actuelle PV (entrée = positif, sortie = négatif)
pmt = -2000       # versement PMT
fv = None         # valeur future FV
is_beginning = False  # True = début de période, False = fin de période

g = 1 if is_beginning else 0
# Taux par période (versements annuels ; pour des versements mensuels, divisez par 12 et comptez n en mois). Laissez None pour calculer le taux
i = annual_rate / 100 if annual_rate is not None else None

def tvm_left_side(i_, n_, pv_, pmt_, fv_):
    """Membre de gauche de l'équation TVM (la solution l'annule)"""
    if abs(i_) < 1e-12:
        return pv_ + pmt_ * n_ + fv_
    growth = (1 + i_) ** n_
    return pv_ * growth + pmt_ * (1 + i_ * g) * (growth - 1) / i_ + fv_

if fv is None:
    fv = -(pv + pmt * n) if abs(i) < 1e-12 else -(pv * (1 + i) ** n + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Valeur future FV = {fv:.2f}")
elif pv is None:
    pv = -(fv + pmt * n) if abs(i) < 1e-12 else -(fv + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i) / (1 + i) ** n
    print(f"Valeur actuelle PV = {pv:.2f}")
elif pmt is None:
    pmt = -(pv + fv) / n if abs(i) < 1e-12 else -(pv * (1 + i) ** n + fv) / ((1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Versement PMT = {pmt:.2f}")
elif n is None:
    if abs(i) < 1e-12:
        n = -(pv + fv) / pmt
    else:
        k = pmt * (1 + i * g) / i
        n = math.log((k - fv) / (pv + k)) / math.log(1 + i)
    print(f"Nombre de périodes N = {n:.3f}")
else:
    # Le taux annuel ne s'isole pas par transformation de la formule : on le cherche par dichotomie (certaines données n'ont pas de solution)
    low, high = -0.9999, 10.0
    if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(high, n, pv, pmt, fv) > 0:
        raise SystemExit("Pas de solution dans cet intervalle. Vérifiez le sens (le signe) des sommes")
    for _ in range(200):
        mid = (low + high) / 2
        if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(mid, n, pv, pmt, fv) <= 0:
            high = mid
        else:
            low = mid
    i = (low + high) / 2
    print(f"Taux annuel I/Y = {i * 100:.3f} %")

total_interest = abs(pv + pmt * n + fv)
print(f"Total des intérêts = {total_interest:.2f}")
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i + FV = 0
PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>i</mi>
</mfrac>
<mo>+</mo>
<mi>FV</mi>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
pv (1 + i)^n + pmt ((1 + i)^n - 1)/i + fv == 0
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv = 0;
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv == 0
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
FV = −(PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i)
FV = -\left( PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} \right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mo>−</mo>
<mrow>
<mo>(</mo>
<mi>PV</mi>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>i</mi>
</mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
fv = -(pv (1 + i)^n + pmt ((1 + i)^n - 1)/i)
fv := -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
fv = -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
N = ln(−FV/PV) / ln(1 + i)
N = \dfrac{\ln\left(-\dfrac{FV}{PV}\right)}{\ln(1+i)}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>N</mi>
<mo>=</mo>
<mfrac>
<mrow>
<mi>ln</mi>
<mrow>
<mo>(</mo>
<mo>−</mo>
<mfrac><mi>FV</mi><mi>PV</mi></mfrac>
<mo>)</mo>
</mrow>
</mrow>
<mrow>
<mi>ln</mi>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
</mrow>
</mfrac>
</mrow>
</math>
N = ln(-FV/PV) / ln(1+i)
n = Log[-fv/pv]/Log[1 + i]
n := ln(-fv/pv)/ln(1 + i);
n = log(-fv/pv)/log(1 + i);
N = ln(-FV/PV)/ln(1+i)
PV + PMT × N + FV = 0
PV + PMT \cdot N + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mi>N</mi>
<mo>+</mo>
<mi>FV</mi>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
PV + PMT * N + FV = 0
pv + pmt n + fv == 0
pv + pmt*n + fv = 0;
pv + pmt*n + fv == 0
PV + PMT N + FV = 0
Faire faire le calcul par ChatGPT
Tu es un assistant de calcul financier (valeur temps de l’argent, TVM). Fais le calcul suivant en exécutant réellement du code Python, et appuie ta réponse uniquement sur les nombres obtenus à l’exécution (ne réponds pas de tête ni au jugé).

Utilise l’équation TVM standard PV(1+i)^N + PMT(1+i*g)*((1+i)^N - 1)/i + FV = 0 (g=1 pour des versements en début de période, g=0 en fin de période).
La convention de signe est celle d’une calculatrice financière : l’argent qui sort est négatif, l’argent qui entre est positif.

Tu empruntes 20 000 € à 6 % par an (PV = +20000) et tu rembourses par annuités constantes, à la fin de chaque année, pendant 10 ans (FV = 0).
Trouve :
1. L’annuité PMT
2. Le total des versements (PMT × 10)
3. Le total des intérêts (|PV + PMT×N + FV|)

Montre les formules utilisées et les nombres issus de l’exécution.
Mode d'emploi
-
1Saisissez vos nombresTapez les nombres à calculer dans les champs de saisie
-
2CalculezAppuyez sur le bouton « Calculer »
-
3Lisez le résultatLe résultat s’affiche aussitôt. La même page explique aussi le raisonnement et la formule
Les atouts de DataChef

Aucune compétence requise – simple et intuitif

Aucune donnée personnelle nécessaire

Le fichier est supprimé automatiquement après le téléchargement


Aucune mention de crédit nécessaire

Aucune autorisation préalable nécessaire
Fonctions connexes
Calcul des intérêts composés (capital final et conversion de taux)
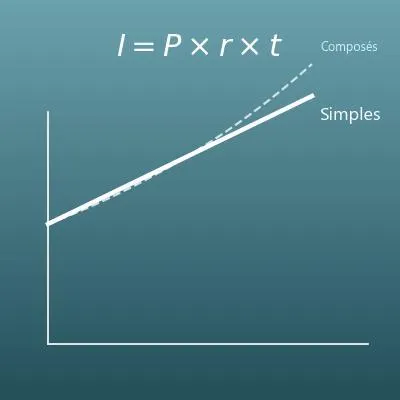
Explique les intérêts composés, la base de la TVM. Comparaison avec les intérêts simples possible
Simulateur d’épargne (intérêts composés et versements réguliers)
Calcule un solde qui combine intérêts composés et versements mensuels ou annuels, avec l’impôt sur les intérêts et l’inflation
Calcul des intérêts simples (intérêts, capital, taux et durée)
Les intérêts simples, calculés sur le seul capital de départ. Retrouve aussi le capital, le taux ou la durée
Calcul de la valeur actuelle (actualisation et valeur actuelle d’annuités)
Une page simple pour « combien vaut aujourd’hui une somme future ? ». Pas de convention de signe à retenir