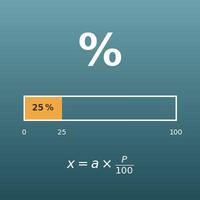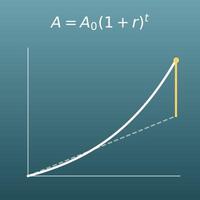




























































































Parmi les quatre champs (capital final, capital, taux et durée), laissez vide uniquement celui que vous cherchez et saisissez des nombres dans les trois autres. Le champ vide est calculé.
Table des matières
-
Ce que vous pouvez faire sur cette page
-
À quoi sert ce calcul ?
-
Mode d'emploi
-
Formules et graphiques
-
Symboles et termes
-
Ce qu’il est utile de savoir avant de commencer
-
Calculer avec Excel
-
Calculer avec Google Sheets
-
Calculer avec Python
-
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
-
Faire faire le calcul par ChatGPT
-
Les atouts de DataChef
-
Fonctions connexes
-
Liste des calculatrices NumberChef
Ce que vous pouvez faire sur cette page
- Saisissez le capital, le taux et la durée : vous obtenez tout de suite le total des intérêts simples, \(I = P \times r \times t\), et le capital final
- Remplissez trois des quatre champs (capital final, capital, taux et durée) : le quatrième est calculé (par exemple, le nombre d’années pour atteindre un objectif, ou le taux réel d’un prêt que vous avez consenti)
- Le taux se saisit par an ou par mois, la durée en années ou en mois (le calcul les convertit en taux annuel et en années)
- Quand la durée est un nombre entier d’années jusqu’à 20, un tableau montre pour chaque année les intérêts cumulés et le solde
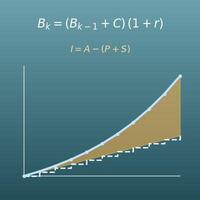
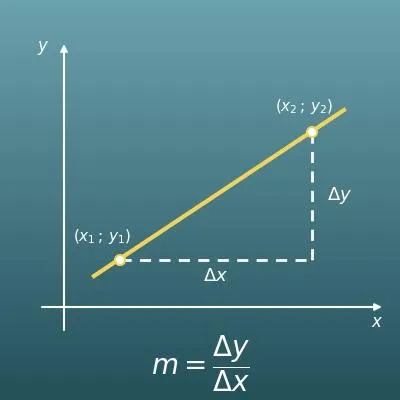
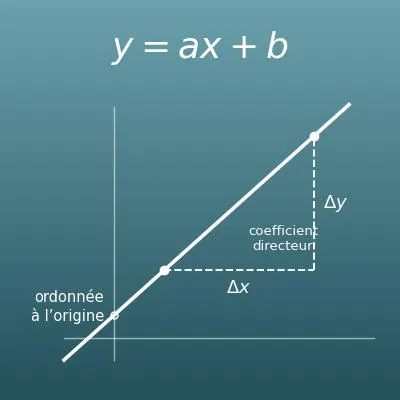
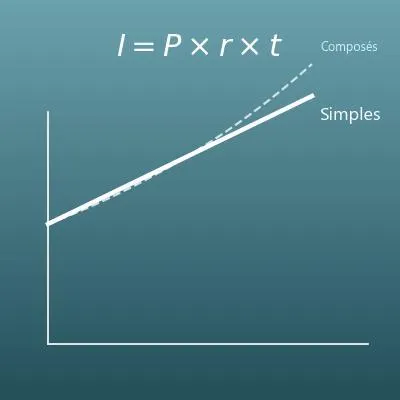
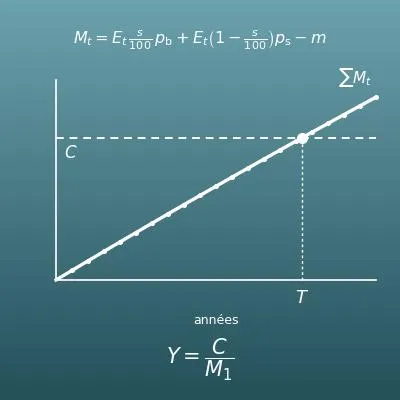
- Un graphique montre que les intérêts simples augmentent en ligne droite. Vous trouverez aussi une explication simple des formules et des formules à copier-coller pour Excel, Google Sheets et Python
À quoi sert ce calcul ?
Quand on prête de l’argent avec intérêts à un ami ou à un proche, une règle simple comme « 3 % par an en intérêts simples » est plus naturelle que des intérêts composés. Par exemple, si vous prêtez 3 000 € à 3 % en intérêts simples, remboursables dans 2 ans, les intérêts valent \(3\,000 \times 0{,}03 \times 2 = 180\) euros : on vous rembourse 3 180 €.
En France, un prêt entre particuliers de plus de 5 000 € doit être déclaré à l’administration fiscale, et les intérêts perçus sont imposables. Pour une grosse somme, le plus sûr est de rédiger une reconnaissance de dette qui fixe les conditions par écrit.
Une obligation, comme une OAT (obligation de l’État français) ou une obligation d’entreprise, verse chaque année un coupon égal à « valeur nominale × taux du coupon ». Ces intérêts ne s’ajoutent pas au capital : c’est un cas typique d’intérêts simples. Par exemple, une OAT de 10 000 € de nominal avec un coupon de 4 % verse 400 € par an, soit \(10\,000 \times 0{,}04 \times 10 = 4\,000\) euros sur 10 ans (avant impôts).
Certaines obligations ont un coupon qui varie (obligations à taux variable, ou indexées sur l’inflation comme les OATi), donc cette formule est une estimation qui suppose un taux fixe.
Quand un paiement arrive en retard, les pénalités se calculent en général en intérêts simples au jour près : « montant dû × taux annuel × jours de retard ÷ 365 ». En France, entre professionnels, le taux figure sur les conditions générales de vente ; il ne peut pas être inférieur à trois fois le taux d’intérêt légal, et une indemnité forfaitaire de 40 € pour frais de recouvrement s’y ajoute.
Par exemple, pour une facture de 5 000 € réglée avec 60 jours de retard, à un taux de 12 % par an, les pénalités valent \(5\,000 \times 0{,}12 \times 60 \div 365 \approx 98{,}63\) euros, plus les 40 € d’indemnité.
Même à « 3 % par an », intérêts simples et intérêts composés finissent très loin l’un de l’autre sur une longue durée. En 20 ans, 10 000 € deviennent \(10\,000 \times (1 + 0{,}03 \times 20) = 16\,000\) euros en intérêts simples, mais \(10\,000 \times 1{,}03^{20} \approx 18\,061\) euros avec une capitalisation annuelle, soit environ 2 061 € d’écart.
Comparer cette page avec le calcul des intérêts composés montre en chiffres ce que change la différence entre les deux pour la croissance (les rendements réels sont réduits par les impôts et les frais).
Formules et graphiques
Symboles et termes
Symboles
| \(P\) | P | Le capital, la somme placée, prêtée ou empruntée au départ. P est l’initiale de l’anglais « principal » (capital). (Exemple : 20 000 €) |
| \(r\) | r | Le taux d’intérêt. Dans les formules de cette page, c’est le taux par an (le taux annuel) écrit en décimal. (Exemple : pour 3 %, \(r = 0{,}03\)) |
| \(t\) | t | La durée en années, pendant laquelle l’argent est placé, prêté ou emprunté. t est l’initiale de « temps ». |
| \(I\) | I | Le total des intérêts, tous les intérêts gagnés sur toute la durée, obtenu par \(I = P \times r \times t\). I est l’initiale d’« intérêts ». |
| \(B\) | B | Le capital final, le capital plus le total des intérêts, avec \(B = P + I\). B est l’initiale de l’anglais « balance » (solde). |
| \(1 + rt\) | un plus r t | Le coefficient qui indique combien de fois le capital est multiplié : la part du capital \(1\) plus la part des intérêts \(rt\). (Exemple : à 3 % par an pendant 10 ans, \(1 + 0{,}03 \times 10 = 1{,}3\)) |
Termes
| intérêts simples | Des intérêts calculés uniquement sur le capital de départ. Les intérêts sont les mêmes chaque année, donc l’argent augmente en ligne droite. |
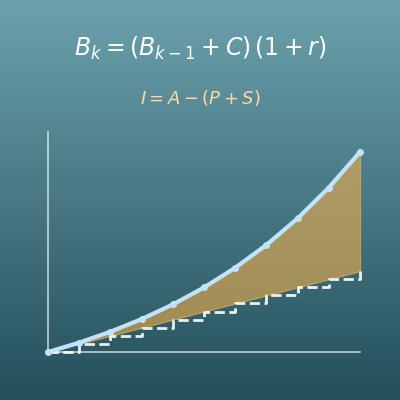
| intérêts composés | Des intérêts ajoutés au capital, si bien que les intérêts suivants sont calculés sur le total. Comme les intérêts rapportent des intérêts, l’argent grossit bien plus qu’en intérêts simples sur une longue durée. La plupart des placements et crédits réels fonctionnent ainsi (voir la page Calcul des intérêts composés). |
| capital | La somme placée, prêtée ou empruntée au départ. Les intérêts sont calculés à partir d’elle. Pour un crédit, on parle aussi de capital restant dû pour la part du solde qui n’est pas des intérêts. |
| capital final | Le capital plus les intérêts, appelé aussi valeur acquise. C’est la somme finale que calculent les formules de cette page. |
| intérêt | L’argent versé en échange d’un dépôt ou d’un prêt. L’emprunteur paie des intérêts, l’épargnant ou le prêteur en reçoit. |
| taux annuel | Le taux d’intérêt par an. En France, livrets, crédits et obligations sont presque toujours exprimés en taux annuel. |
| taux mensuel | Le taux d’intérêt par mois. En intérêts simples, taux annuel = taux mensuel × 12. (Exemple : 1 % par mois fait 12 % par an) |
| pénalités de retard | Les sommes dues quand un paiement arrive après l’échéance. Elles se calculent en général en intérêts simples au jour près : « montant dû × taux annuel × jours de retard ÷ 365 ». En France, entre professionnels, le taux est fixé par le contrat, dans les limites prévues par le Code de commerce. |
Ce qu’il est utile de savoir avant de commencer
Voici ce qui aide à utiliser le calcul de cette page en le comprenant vraiment, et pas seulement en appuyant sur le bouton.
| Pourcentages (CM2-6e, 10-12 ans) |
|
| Proportionnalité (6e-5e, 11-13 ans) |
|
| Calcul littéral (5e-4e, 12-14 ans) |
|
| Transformer une formule (4e-3e, 13-15 ans) |
|
Calculer avec Excel
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Total des intérêts | =B1*B2*B3 |
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Capital final | =B1*(1+B2*B3) |
| Capital final (€) | 26000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Capital | =B1/(1+B2*B3) |
| Capital final (€) | 26000 |
| Capital (€) | 20000 |
| Durée (années) | 10 |
| Taux annuel (décimal) | =(B1/B2-1)/B3 |
| Capital final (€) | 26000 |
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | =(B1/B2-1)/B3 |
« * » est la multiplication et « / » la division.
Le premier tableau affiche 6 000 (euros), le deuxième 26 000 (euros), le troisième 20 000 (euros), le quatrième 0,03 (= 3 % par an) et le cinquième 10 (ans).
Attention : les taux se saisissent en décimal, le pourcentage divisé par 100 (3 % = 0,03), et non en pourcentage. Si vous n’avez qu’un taux mensuel, multipliez-le par 12 pour obtenir le taux annuel. Si la durée est en mois, divisez-la par 12 pour l’exprimer en années avant de la saisir.
Calculer avec Google Sheets
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Total des intérêts | =B1*B2*B3 |
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Capital final | =B1*(1+B2*B3) |
| Capital final (€) | 26000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | 10 |
| Capital | =B1/(1+B2*B3) |
| Capital final (€) | 26000 |
| Capital (€) | 20000 |
| Durée (années) | 10 |
| Taux annuel (décimal) | =(B1/B2-1)/B3 |
| Capital final (€) | 26000 |
| Capital (€) | 20000 |
| Taux annuel (décimal ; 3 % = 0,03) | 0,03 |
| Durée (années) | =(B1/B2-1)/B3 |
Calculer avec Python
principal = 20000        # capital (euros)
annual_rate = 0.03       # taux annuel (0.03 pour 3 % ; avec un taux mensuel, utilisez taux mensuel x 12)
years = 10               # durée (années ; pour des mois, utilisez mois / 12)

interest = principal * annual_rate * years    # total des intérêts I = P x r x t
balance = principal + interest                # capital final B = P + I

print(f"Total des intérêts : {interest:.2f} €")
print(f"Capital final : {balance:.2f} €")
Écrire la formule en LaTeX et autres langages mathématiques (à copier-coller)
I = P × r × t
I = Prt
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>P</mi>
<mo>⁢</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
</mrow>
</math>
I = P r t
p r t
interest := P*r*t;
I = P*r*t;
I = Prt
B = P × (1 + r × t)
B = P(1 + rt)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>P</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B = P(1 + r t)
p (1 + r t)
B := P*(1 + r*t);
B = P*(1 + r*t);
B = P(1 + rt)
P = B ÷ (1 + rt), r = (B/P − 1) ÷ t, t = (B/P − 1) ÷ r
P = \dfrac{B}{1 + rt}, \quad r = \dfrac{B/P - 1}{t}, \quad t = \dfrac{B/P - 1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>P</mi>
<mo>=</mo>
<mfrac>
<mi>B</mi>
<mrow><mn>1</mn><mo>+</mo><mi>r</mi><mo>⁢</mo><mi>t</mi></mrow>
</mfrac>
<mo>,</mo>
<mi>r</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>t</mi>
</mfrac>
<mo>,</mo>
<mi>t</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
P = B / (1 + r t), r = (B/P - 1)/t, t = (B/P - 1)/r
{b/(1 + r t), (b/p - 1)/t, (b/p - 1)/r}
P := B/(1 + r*t); r_solved := (B/P - 1)/t; t_solved := (B/P - 1)/r;
P = B/(1 + r*t); r = (B/P - 1)/t; t = (B/P - 1)/r;
P = B/(1 + rt), r = (B/P − 1)/t, t = (B/P − 1)/r
Faire faire le calcul par ChatGPT
Tu es un assistant de calcul d’intérêts. Fais le calcul suivant en exécutant réellement du code Python, et appuie ta réponse uniquement sur les nombres obtenus à l’exécution (ne réponds pas de tête ni au jugé).

1. Trouve le total des intérêts et le capital final pour un capital de 20 000 € placé à 3 % par an en intérêts simples pendant 10 ans.
2. Trouve le total des intérêts pour un capital de 1 000 € placé à 1 % par mois en intérêts simples pendant 2 ans (commence par multiplier le taux mensuel par 12 pour obtenir le taux annuel).
3. Un capital de 20 000 € est devenu 26 000 € en 10 ans en intérêts simples. Trouve le taux annuel en pourcentage.

Montre les formules utilisées et les nombres issus de l’exécution.
Mode d'emploi
-
1Saisissez vos nombresTapez les nombres à calculer dans les champs de saisie
-
2CalculezAppuyez sur le bouton « Calculer »
-
3Lisez le résultatLe résultat s’affiche aussitôt. La même page explique aussi le raisonnement et la formule
Les atouts de DataChef

Aucune compétence requise – simple et intuitif

Aucune donnée personnelle nécessaire

Le fichier est supprimé automatiquement après le téléchargement


Aucune mention de crédit nécessaire

Aucune autorisation préalable nécessaire
Fonctions connexes
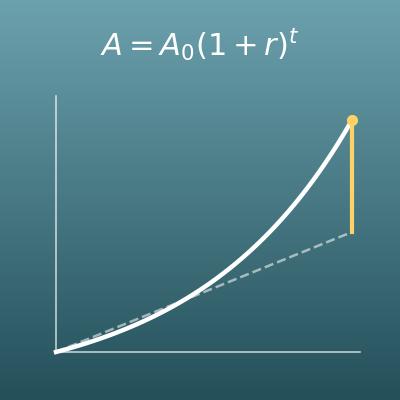
Calcul des intérêts composés (capital final et conversion de taux)
La plupart des placements et crédits réels fonctionnent ainsi. Les intérêts composés, où les intérêts rapportent eux aussi des intérêts
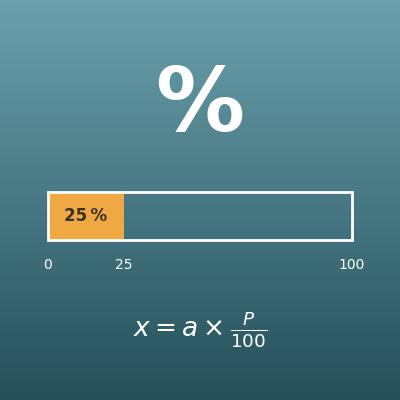
Calcul de pourcentage (pourcentage, partie et total)
Des calculs comme « Combien font 3 % du capital ? », la base du calcul des intérêts
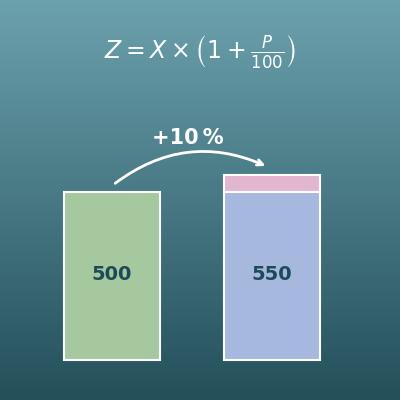
Calcul d’augmentation et de baisse en pourcentage (taux d’évolution)
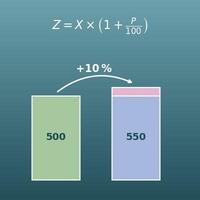
« +3 % », c’est « × 1,03 ». Ce taux d’évolution correspond à une période d’intérêts