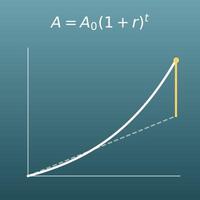
初期元本と積立額(使わない欄は0のまま)・年利・期間を入力してください。利息への税率とインフレ率は、考えない場合は0のままで計算できます。
このページでできること
- 初期元本と毎年・毎月の積立額から、複利でいくらに増えるか(最終残高と利息の合計)がその場でわかります。積立のタイミングは期首(積み立ててから利息が付く)と期末(利息が付いてから積み立てる)を選べます
- 複利の頻度は年1回・半年・3か月・毎月・半月・2週間・毎週・毎日・連続複利の9種類に対応しています
- 利息の合計を「初期元本に付いた利息」と「積立分に付いた利息」に分けて表示するので、積立の効果が数字で見えます
- 利息への税率(日本の預金利息なら20.315%)を入れると税額と税引後の利息を、インフレ率を入れると最終残高の実質購買力(今のお金に直した価値)も計算します
- 残高の推移グラフと年ごとの推移表付き。式のやさしい解説・Excel/Googleスプレッドシート/Python用のコピペ数式・計算ドリル(演習問題)もこのページにまとまっています
この計算は何の役に立つ?
例えば毎月3万円を年利0.3%(毎月複利・期首)で10年積み立てると、元本360万円に対して最終残高は約365.5万円、利息は約5.5万円です。
「利率でどれくらい変わるのか」「10年でいくら貯まるのか」を先に数字で見ておくと、住宅の頭金や車の買い替えなど、目標額から逆算して毎月の積立額を決められます。
子どもが生まれてから18歳までに、毎月1万円を年利1%(毎月複利・期首)で積み立てると、元本216万円・最終残高は約236.8万円になります。
大学の初年度納付金の目安と比べながら「毎月いくらなら間に合うか」を試せます。実際の学資保険や投資商品には手数料・元本割れの可能性など別の条件があるため、この計算は利率一定の場合の目安として使ってください。
毎月5万円を30年間、年利3%(毎月複利・期首)で積み立てられたと仮定すると、元本1,800万円に対して最終残高は約2,921万円、利息は約1,121万円と、利息が元本の6割を超えます。
期間が長いほど「利息が利息を生む」複利の効果が大きくなることが実感でき、老後資金の計画を早く始める判断材料になります。ただし実際の運用では利率は一定でなく、元本割れの可能性もあります。
100万円を利率0%のまま10年置いておくと、物価が毎年2%上がった場合の実質購買力は \(100 \div 1.02^{10} \fallingdotseq 82\) 万円と、約18%目減りします。
「口座の数字が減っていなくても、買える量は減る」ことを数字で確かめておくと、預金の利率とインフレ率を見比べる習慣につながります。
日本の預金利息には20.315%の税金がかかり、支払い時に源泉徴収(自動的に差し引き)されてから口座に入ります。例えば税引前の利息が5,000円なら、手取りは \(5000 \times (1 - 0.20315) \fallingdotseq 3984\) 円です。
広告の利率(税引前)と実際の受取額の違いを知っておくと、金融商品の比較や資金計画で数字を読み間違えずに済みます。
勤め先の財形貯蓄や社内預金は「毎月決まった額を積み立てる」仕組みそのもので、月間積立の複利計算がそのまま当てはまります。
天引き額を1万円から2万円に増やしたら10年後にどれだけ差が出るか、といった比較を数字でできるので、無理のない天引き額を決める助けになります(財形住宅・財形年金には利息が非課税になる制度もあり、その場合は税率0%で計算します)。
式とグラフ
用語・記号の解説
記号
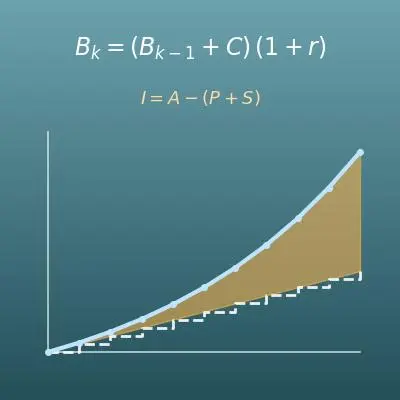
| \(B_k\) | ビー・ケー | \(k\) 期目の終わりの残高。漸化式で「今期末の残高」にあたります。 |
| \(B_{k-1}\) | ビー・ケーマイナスいち | 1つ前の期の終わりの残高。漸化式で「前期末の残高」にあたります。 |
| \(C\) | シー | 1期分の積立額。期首積立なら期間の初めに、期末積立なら期間の終わりに残高へ加わります。 |
| \(r\) | アール | 1期分の利率を小数で表したもの。年1回の複利なら年利そのもの(3%なら \(r = 0.03\))です。 |
| \(A\) | エー | 最終残高。期間が終わった時点の元本と利息を合わせた金額です。 |
| \(P\) | ピー | 初期元本。最初にまとめて預けた金額です。 |
| \(S\) | エス | 積立の合計。年間積立と月間積立で期間中に追加した金額の総額です(初期元本は含みません)。 |
| \(I\) | アイ | 利息の合計。最終残高から元本合計(初期元本+積立の合計)を引いた金額です。 |
| \(I_0\) | アイ・ゼロ | 初期元本に付いた利息。積立をしなかった場合に付いたはずの利息です。 |
| \(I_C\) | アイ・シー | 積立分に付いた利息。利息の合計から初期元本分の利息を引いた金額です。 |
| \(i\) | アイ(小文字) | インフレ率。物価が1年に上がる割合を小数で表したものです(2%なら \(i = 0.02\))。 |
| \(t\) | ティー | 期間(年数)。お金を預ける・積み立てる長さです。 |
用語
| 積立 | つみたて | 決まった金額を決まった間隔(毎年・毎月など)でくり返し追加していくこと。金融の言葉では「拠出」とも呼びます。 |
| 期首 | きしゅ | その期間の初めのこと。期首積立は積み立ててから利息が付くので、同じ積立額なら期末積立より利息が多くなります。 |
| 期末 | きまつ | その期間の終わりのこと。期末積立は積み立てた分にその期の利息が付かないので、同じ積立額なら期首積立より利息が少なくなります。 |
| 拠出 | きょしゅつ | お金を出すことを表す金融・年金の用語。このページの「積立額」は、英語の計算機で contribution(拠出)と呼ばれる項目にあたります。 |
| 複利 | ふくり | 付いた利息を元本に組み入れ、その合計に対して次の利息が付く方式。「利息が利息を生む」ため、期間が長いほど大きく増えます。詳しくは関連ページの「複利計算」で解説しています。 |
| 複利頻度 | ふくりひんど | 利息が元本に組み入れられる頻度(年1回・半年ごと・毎月など)。同じ年利でも頻度が高いほど、実際の増え方は少し大きくなります。このページの計算機は、選んだ頻度を「1年で同じ倍率になる月あたりの利率」に直して月ごとに計算しています。 |
| 漸化式 | ぜんかしき | 「前の値から次の値を決める」形の式。積立つきの複利は1本の公式に押し込むより、1期分の式をくり返す漸化式で考えるのが見通しよく、このページの計算機も同じ方法で計算しています。 |
| 利子課税 | りしかぜい | 預金や債券の利息にかかる税金。日本では原則として一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)が利息から源泉徴収されます。復興特別所得税の税率は2037年までの時限措置です。 |
| 実質購買力 | じっしつこうばいりょく | 金額の数字(名目)ではなく「実際にどれだけの物が買えるか」で測ったお金の価値。インフレが進むと、同じ金額でも実質購買力は下がります。 |
| インフレ (インフレーション) |
インフレ(インフレーション) | 物価が継続して上がること。物価が上がると同じ金額で買える量が減るので、現金や低利率の預金は実質的に目減りします。 |
前提として理解しておくといいこと
このページの計算を「意味がわかって」使えるようになるために、前提として理解しておくといいことをまとめました。
| 割合・百分率(小学5年) |
|
| 複利の基本(このサイトの「複利計算」ページ・中学〜) |
|
| 累乗・指数(中学1年) |
|
| 数列・漸化式(高校 数学B・発展) |
|
Excelで計算する方法
| 前期末の残高 | 100000 |
| 積立額 | 50000 |
| 1期分の利率(小数。5%なら0.05) | 0.05 |
| 今期末の残高 | =(B1+B2)*(1+B3) |
| 前期末の残高 | 100000 |
| 積立額 | 50000 |
| 1期分の利率(小数。5%なら0.05) | 0.05 |
| 今期末の残高 | =B1*(1+B3)+B2 |
| 最終残高 | 157500 |
| 初期元本 | 100000 |
| 積立の合計 | 50000 |
| 初期元本分の利息 | 5000 |
| 利息の合計 | =B1-(B2+B3) |
| 積立分の利息 | =B5-B4 |
| 最終残高 | 110000 |
| インフレ率(小数。10%なら0.1) | 0.1 |
| 年数 | 1 |
| 実質購買力 | =B1/(1+B2)^B3 |
| 月利(年利÷12。年3%なら0.0025) | 0.0025 |
| 月数(10年なら120) | 120 |
| 毎月の積立額 | 30000 |
| 初期元本 | 1000000 |
| 最終残高(期首積立) | =FV(B1,B2,-B3,-B4,1) |
「*」は掛け算、「/」は割り算、「^」はべき乗(何回掛ける)の記号です。
1つ目の表なら157,500(円)、2つ目の表なら155,000(円)、3つ目の表なら利息の合計7,500(円)と積立分の利息2,500(円)、4つ目の表なら100,000(円)と表示されます。
5つ目の表はExcelの積立計算専用のFV関数を使った例で、約5,552,077(円)になります。FVの引数は「利率・回数・毎回の積立(マイナスで入力)・初期元本(マイナスで入力)・期首なら1(期末なら0)」の順です。毎月複利+毎月積立の場合はこのページの計算機と同じ結果になります。
Googleスプレッドシートで計算する方法
| 前期末の残高 | 100000 |
| 積立額 | 50000 |
| 1期分の利率(小数。5%なら0.05) | 0.05 |
| 今期末の残高 | =(B1+B2)*(1+B3) |
| 前期末の残高 | 100000 |
| 積立額 | 50000 |
| 1期分の利率(小数。5%なら0.05) | 0.05 |
| 今期末の残高 | =B1*(1+B3)+B2 |
| 最終残高 | 157500 |
| 初期元本 | 100000 |
| 積立の合計 | 50000 |
| 初期元本分の利息 | 5000 |
| 利息の合計 | =B1-(B2+B3) |
| 積立分の利息 | =B5-B4 |
| 最終残高 | 110000 |
| インフレ率(小数。10%なら0.1) | 0.1 |
| 年数 | 1 |
| 実質購買力 | =B1/(1+B2)^B3 |
| 月利(年利÷12。年3%なら0.0025) | 0.0025 |
| 月数(10年なら120) | 120 |
| 毎月の積立額 | 30000 |
| 初期元本 | 1000000 |
| 最終残高(期首積立) | =FV(B1,B2,-B3,-B4,1) |
Pythonで計算する方法
principal = 1000000       # 初期元本(円)
annual_addition = 0       # 年間積立額(円)
monthly_addition = 30000  # 月間積立額(円)
is_beginning = True       # True=期首積立、False=期末積立
annual_rate = 0.03        # 年利(3%なら0.03)
times_per_year = 1        # 複利の頻度(年1回=1、半年=2、毎月=12、毎日=365)
years = 10                # 期間(年)
months = 0                # 期間(か月)
tax_rate = 0.0            # 利息への税率(20.315%なら0.20315)

# 複利頻度を「1年で同じ倍率になる月あたりの利率」に直す
monthly_rate = (1 + annual_rate / times_per_year) ** (times_per_year / 12) - 1

balance = principal
total_contribution = 0
total_interest = 0
for k in range(1, years * 12 + months + 1):
    if is_beginning:
        if k % 12 == 1:  # 各年の最初の月に年間積立
            balance += annual_addition
            total_contribution += annual_addition
        balance += monthly_addition
        total_contribution += monthly_addition
    interest = balance * monthly_rate
    total_interest += interest
    balance += interest * (1 - tax_rate)  # 税引後の利息だけを組み入れる
    if not is_beginning:
        balance += monthly_addition
        total_contribution += monthly_addition
        if k % 12 == 0:  # 各年の最後の月に年間積立
            balance += annual_addition
            total_contribution += annual_addition

print(f"最終残高: {balance:,.2f} 円")
print(f"元本合計: {principal + total_contribution:,.2f} 円")
print(f"利息の合計(税引前): {total_interest:,.2f} 円")
数式記述言語(LaTeX等)での書き方(コピペ可)
Bₖ = (Bₖ₋₁ + C) × (1 + r)
B_k = (B_{k-1} + C)(1 + r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<mrow>
<mo>(</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>+</mo>
<mi>C</mi>
<mo>)</mo>
</mrow>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B_k = (B_(k-1) + C)(1 + r)
(bprev + c) (1 + r)
B[k] := (B[k-1] + c)*(1 + r);
B(k) = (B(k-1) + c)*(1 + r);
B_k = (B_(k-1) + C)(1 + r)
Bₖ = Bₖ₋₁ × (1 + r) + C
B_k = B_{k-1}(1 + r) + C
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
<mo>+</mo>
<mi>C</mi>
</mrow>
</math>
B_k = B_(k-1)(1 + r) + C
bprev (1 + r) + c
B[k] := B[k-1]*(1 + r) + c;
B(k) = B(k-1)*(1 + r) + c;
B_k = B_(k-1)(1 + r) + C
I = A − (P + S), I_C = I − I₀
I = A - (P + S), \quad I_C = I - I_0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>A</mi>
<mo>−</mo>
<mrow>
<mo>(</mo>
<mi>P</mi>
<mo>+</mo>
<mi>S</mi>
<mo>)</mo>
</mrow>
<mo>,</mo>
<msub><mi>I</mi><mi>C</mi></msub>
<mo>=</mo>
<mi>I</mi>
<mo>−</mo>
<msub><mi>I</mi><mn>0</mn></msub>
</mrow>
</math>
I = A - (P + S), I_C = I - I_0
itotal = a - (p + s); ic = itotal - i0
Itotal := A - (P + S); Ic := Itotal - I0;
Itotal = A - (P + S); Ic = Itotal - I0;
I = A - (P + S), I_C = I - I_0
R = A ÷ (1 + i)ᵗ
R = \dfrac{A}{(1 + i)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac>
      <mi>A</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
R = A / (1 + i)^t
a/(1 + inflation)^t
R := A/(1 + infl)^t;
R = A/(1 + infl)^t;
R = A/(1 + i)^t
ChatGPT に聞いて計算してもらう方法
あなたは利息計算のアシスタントです。次の計算を、必ずPythonコードを実際に実行して行い、実行結果の数値だけを根拠に回答してください(暗算や推測で答えないでください)。

初期元本100万円を年利3%(年1回の複利)で運用しながら、毎月3万円を各月の初め(期首)に積み立てます。期間は10年です。
複利頻度は「年間の成長倍率が1.03になる等価な月利」に直して、毎月「(残高+積立)×(1+月利)」をくり返す方式で計算してください。
次の値をそれぞれ求めてください。
1. 10年後の最終残高と、元本合計(初期元本+積立の合計)
2. 利息の合計と、その内訳(初期元本に付いた利息・積立分に付いた利息)
3. 利息に20.315%の税金がかかる場合の、税額と税引後の最終残高

計算に使った式と、実行結果の数値を示してください。
計算ドリル(演習問題)
このページの式を、自分の手で計算できるようになるための演習問題です。
答えと解説は解答ページにあります。
使い方
-
1数値を入力計算したい数値を入力欄に入力します
-
2計算「計算する」ボタンを押します
-
3結果を確認計算結果がその場に表示されます。計算の考え方や式の解説も同じページで確認できます
DataChefの特徴

専門知識不要、直感的で簡単な操作
個人情報を登録することなく使用できます
「ダウンロード」押下でファイルを自動削除
クレジット表記不要
商用利用許諾の連絡も不要です
関連機能
複利計算(元利合計と利率の換算)
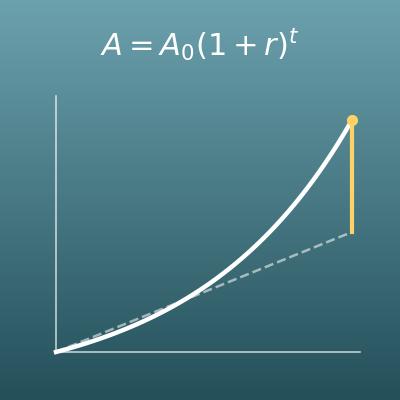
複利の仕組みそのものの解説はこちら。単利との比較や、月利⇔年利の頻度換算もできます
単利計算(利息と元金・期間・利率の逆算)
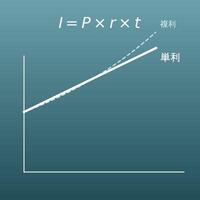
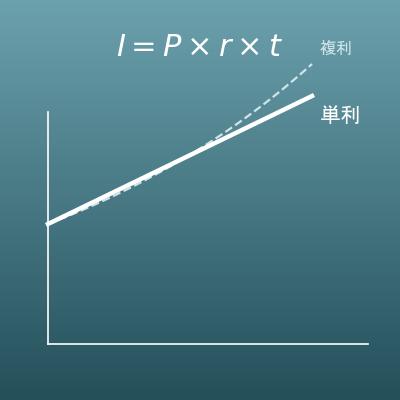
利息が最初の元金だけに付く「単利」の計算です。元金・利率・期間の逆算もできます
増減率の計算(〇%増し・〇%引き)
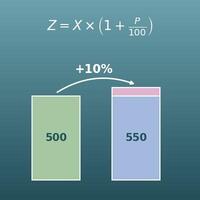
「3%増える」=「×1.03」という、利率1回分にあたる増減の計算です