固定費と、販売単価・1個あたりの変動費を入力して「計算する」を押すと、限界利益率・損益分岐点売上高・損益分岐点販売数量を計算します。単価が決まっていない事業(受託・サービス業など)は「変動費率(%)で入力」を選んでください。実際の売上高・目標利益は空欄でも計算できます。
目次
このページでできること
- 固定費と、販売単価・1個あたりの変動費(または変動費率)から、限界利益率・損益分岐点売上高・損益分岐点販売数量(切り上げ)を計算します
- 「月の固定費60万円、1杯500円のコーヒーの変動費が150円なら、月に何杯売れば赤字にならない?」のような開業前・事業計画の疑問に答えます
- 実際の売上高を入れると、安全余裕率(売上があと何%落ちると赤字か)・損益分岐点比率・利益を計算します
- 目標利益を入れると、その利益を出すために必要な売上高と販売数量を逆算します
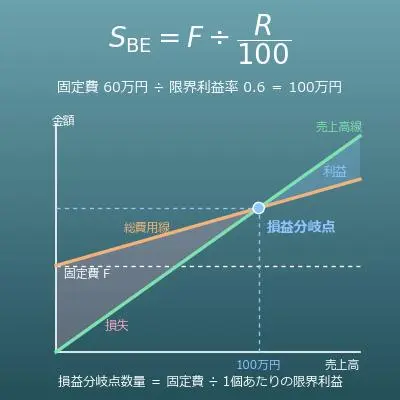
- 売上高線と総費用線(固定費+変動費)の交点=損益分岐点が一目でわかる損益分岐図を表示します。式の解説・Excel/Googleスプレッドシート/Python用のコピペ数式・計算ドリル(演習問題)もこのページにまとまっています
この計算は何の役に立つ?
家賃・人件費・光熱費の基本料金などの固定費が月60万円、コーヒー1杯500円で豆・カップなどの変動費が1杯150円だとします。1杯あたりの限界利益は350円なので、損益分岐点販売数量は \(600{,}000 \div 350 \fallingdotseq 1714.3\)、切り上げて1,715杯です。30日営業なら1日あたり約57杯、売上高にすると \(600{,}000 \div 0.7 \fallingdotseq 857{,}143\) 円が損益分岐点になります。
「1日57杯は現実的か」を開業前に数字で確かめられるのが、この計算の最大の使いどころです。客席数や営業時間と照らして無理があるなら、家賃の安い物件を探す・単価を上げる・変動費を下げるといった手を、開業してから気づくのではなく事前に打てます。
受託の仕事で、ソフト代・通信費・自宅の家賃按分などの固定費が月10万円、外注費や決済手数料などの変動費が売上の20%だとします。限界利益率は80%なので、損益分岐点売上高は \(100{,}000 \div 0.8 = 125{,}000\) 円です。
さらに「生活費として月30万円は残したい」なら、目標利益達成売上高は \((100{,}000 + 300{,}000) \div 0.8 = 500{,}000\) 円です。単価が案件ごとに違う仕事でも、変動費率さえつかめば必要な月商が見えるので、単価や受注件数の目標を逆算する土台になります。
年商5,000万円の会社の損益分岐点売上高が4,000万円なら、安全余裕率は \((5{,}000 - 4{,}000) \div 5{,}000 \times 100 = 20\)%、損益分岐点比率は80%です。売上が2割落ちたら利益がゼロになる、という意味です。
景気の悪化や取引先の減少で売上が落ちたときにどこまで持ちこたえられるか、固定費(家賃・人件費)を減らして損益分岐点を下げるべきか——安全余裕率は、そうした経営判断の物差しとして、金融機関や中小企業診断士が会社の安全性を見るときにも使われる指標です。
単価1,000円・変動費400円・固定費60万円の商品は、損益分岐点販売数量が1,000個です。集客のために1割値下げして900円にすると、1個あたりの限界利益は600円から500円に減るので、損益分岐点販売数量は \(600{,}000 \div 500 = 1200\) 個になります。
「1割の値下げで、赤字にならないための販売数量は2割増える」というのは、限界利益の小さい商品ほど値下げの影響が大きいことを示しています。値下げの前に、その分だけ販売数量を増やせる見込みがあるかを確かめるのに使えます。
単価800円・変動費500円の製品に、通常より安い単価650円で追加注文が来たとします。固定費まで含めた1個あたりの費用(フルコスト)が700円だと「650円では赤字」に見えますが、設備や人員に余裕があり追加の固定費がかからないなら、1個あたりの限界利益は \(650 - 500 = 150\) 円のプラスで、受ければ受けるほど固定費の回収と利益に貢献します。
「固定費はすでにかかっている」という前提が成り立つとき(設備に余裕があり、既存の売上を値崩れさせないとき)に限って有効な考え方で、限界利益で判断する典型例として管理会計の教科書でも扱われます。
式と図
用語・記号の解説
記号
| \(F\) | エフ | 固定費(Fixed cost)。売上がゼロでもかかる費用の合計です。\(F\) は Fixed(固定された)の頭文字です。(例:1か月の家賃・人件費などの合計が60万円なら \(F = 600{,}000\)) |
| \(P\) | ピー | 販売単価(Price)。商品1個(1杯・1件)を売る値段です。\(P\) は Price(価格)の頭文字です。 |
| \(V\) | ブイ | 1個あたりの変動費(Variable cost)。商品1個を売るごとにかかる費用です。\(V\) は Variable(変動する)の頭文字です。 |
| \(m\) | エム | 1個あたりの限界利益(contribution margin per unit)。\(m = P - V\) で求めます。\(m\) は margin(利ざや)の頭文字で、限界利益率 \(R\) と区別するために小文字で書いています。 |
| \(R\) | アール | 限界利益率(%)。売上のうち固定費の回収と利益に回る割合で、\(R = m \div P \times 100\)、または \(100 -\) 変動費率 で求めます。\(R\) は Ratio(比率)の頭文字です。 |
| \(S\) | エス | 実際の売上高(Sales)。今の、または見込みの売上高です。\(S\) は Sales(売上)の頭文字です。 |
| \(S_{\mathrm{BE}}\) | エス・ビーイー | 損益分岐点売上高。添え字の BE は Break-Even(損益分岐)の略です。\(S_{\mathrm{BE}} = F \div (R \div 100)\) で求めます。 |
| \(Q_{\mathrm{BE}}\) | キュー・ビーイー | 損益分岐点販売数量。\(Q\) は Quantity(数量)の頭文字です。\(Q_{\mathrm{BE}} = F \div m\) を切り上げた整数です。 |
| \(M_{\mathrm{S}}\) | エム・エス | 安全余裕率(%)。Margin of Safety(安全余裕)の頭文字で、\(M_{\mathrm{S}} = (S - S_{\mathrm{BE}}) \div S \times 100\) で求めます。 |
| \(T\) | ティー | 目標利益(Target profit)。固定費を払ったあとに残したい利益の金額です。\(T\) は Target(目標)の頭文字です。 |
| \(S_{\mathrm{T}}\) | エス・ティー | 目標利益達成売上高。目標利益 \(T\) を出すために必要な売上高で、\(S_{\mathrm{T}} = (F + T) \div (R \div 100)\) で求めます。 |
用語
| 損益分岐点 | そんえきぶんきてん | 売上高と費用の合計(固定費+変動費)がちょうど等しくなり、利益がゼロになる点。売上がこれより多ければ黒字、少なければ赤字です。売上高で表したものが損益分岐点売上高、販売数量で表したものが損益分岐点販売数量です。英語では Break-Even Point(BEP)といいます。 |
| 固定費 | こていひ | 売上(生産量・販売量)が増えても減っても変わらずにかかる費用。家賃、正社員の人件費、減価償却費、保険料、リース料などです。売上がゼロの月でもかかるので、損益分岐図では横一直線に描かれます。 |
| 変動費 | へんどうひ | 売上(生産量・販売量)に比例して増える費用。材料費、商品の仕入原価、包装費、販売手数料、歩合給、外注費などです。1個売るごとにかかる金額を「1個あたりの変動費」、売上に対する割合を「変動費率」といいます。 |
| 限界利益 (貢献利益) |
げんかいりえき(こうけんりえき) | 売上高から変動費を引いた利益。「1個売ると、固定費の回収にいくら貢献するか」を表すので貢献利益とも呼ばれます(教科書によっては、貢献利益を「限界利益からその製品固有の固定費をさらに引いたもの」と区別することもあります)。限界利益の合計が固定費と等しくなる点が損益分岐点です。 |
| 限界利益率 | げんかいりえきりつ | 売上高に対する限界利益の割合(%)。「売上1円のうち何円が固定費の回収と利益に回るか」を表し、変動費率と足すと100%になります。損益分岐点売上高=固定費 ÷ 限界利益率 という形で、この計算の主役になる比率です。 |
| 変動費率 | へんどうひりつ | 売上高に対する変動費の割合(%)。変動費 ÷ 売上高 × 100 で求めます。単価が一定でない事業でも「売上の40%が仕入と外注費」のように把握しやすいので、このページには変動費率で入力するモードがあります。 |
| 損益分岐点売上高 | そんえきぶんきてんうりあげだか | 利益がちょうどゼロになる売上高。固定費 ÷ 限界利益率(小数)で求めます。「最低これだけ売らないと赤字」という目安で、事業計画や開業の判断に使われます。 |
| 損益分岐点販売数量 | そんえきぶんきてんはんばいすうりょう | 利益がちょうどゼロになる販売数量。固定費 ÷ 1個あたりの限界利益 で求め、割り切れないときは切り上げます(切り上げないと、固定費にわずかに届かず赤字のままだからです)。 |
| 安全余裕率 | あんぜんよゆうりつ | 実際の売上高が損益分岐点売上高をどれだけ上回っているかの割合(%)。(実際の売上高 − 損益分岐点売上高)÷ 実際の売上高 × 100 で求めます。「売上があと何%落ちたら赤字になるか」を表す、経営の安全度の指標です。 |
| 損益分岐点比率 | そんえきぶんきてんひりつ | 実際の売上高に対する損益分岐点売上高の割合(%)。損益分岐点売上高 ÷ 実際の売上高 × 100 で求め、安全余裕率と足すと100%になります。低いほど売上の減少に強い体質です。 |
| 目標利益達成売上高 | もくひょうりえきたっせいうりあげだか | 目標とする利益を出すために必要な売上高。(固定費 + 目標利益)÷ 限界利益率(小数)で求めます。損益分岐点売上高の式の固定費に目標利益を足しただけの形です。 |
| 総費用 | そうひよう | 固定費と変動費の合計。損益分岐図では、固定費の高さから始まって販売数量に比例して増える直線(総費用線)として描かれ、売上高線と交わる点が損益分岐点です。 |
| 粗利 (粗利益) |
あらり(あらりえき) | 売上高から売上原価(仕入れ値・製造原価)を引いた利益。限界利益と似ていますが、粗利は「原価」を引くのに対し、限界利益は「売上に比例する費用(原価のほか販売手数料なども含む)」を引きます。原価の中に固定費(工場の減価償却費など)が含まれる製造業では、粗利と限界利益は一致しません。 |
| CVP分析 (損益分岐点分析) |
シーブイピーぶんせき(そんえきぶんきてんぶんせき) | 費用(Cost)・売上高または販売量(Volume)・利益(Profit)の関係を分析する管理会計の手法。このページの計算はすべてCVP分析の基本式です。日商簿記2級(工業簿記)や中小企業診断士試験でも定番の内容です。 |
| 固変分解 | こへんぶんかい | 実際にかかっている費用を固定費と変動費に分けること。損益分岐点を計算する前の準備作業で、費目ごとに「売上に比例するか」で分ける方法(勘定科目法)が実務ではよく使われます。 |
前提として理解しておくといいこと
このページの計算を「意味がわかって」使えるようになるために、前提として理解しておくといいことをまとめました。
| 割合・百分率(小学5年) |
|
| 割合の3用法(小学5年) |
|
| 単位量あたりの大きさ(小学5年) |
|
| 割り算の商と切り上げ(小学4〜5年) |
|
| 文字式・等式の変形(中学1〜2年) |
|
| 一次関数のグラフと交点(中学2年) |
|
Excelで計算する方法
| 販売単価 P | 1000 |
| 1個あたりの変動費 V | 400 |
| 1個あたりの限界利益 m | =B1-B2 |
| 1個あたりの限界利益 m | 600 |
| 販売単価 P | 1000 |
| 限界利益率 R(%) | =B1/B2*100 |
| 固定費 F | 600000 |
| 限界利益率 R(%) | 60 |
| 損益分岐点売上高 S_BE | =B1/(B2/100) |
| 固定費 F | 600000 |
| 1個あたりの限界利益 m | 600 |
| 損益分岐点販売数量 Q_BE(切り上げ) | =ROUNDUP(B1/B2,0) |
| 実際の売上高 S | 1250000 |
| 損益分岐点売上高 S_BE | 1000000 |
| 安全余裕率 M_S(%) | =(B1-B2)/B1*100 |
| 固定費 F | 600000 |
| 目標利益 T | 300000 |
| 限界利益率 R(%) | 60 |
| 目標利益達成売上高 S_T | =(B1+B2)/(B3/100) |
例えば1つ目の表ならB3に600(1個あたりの限界利益600円)、2つ目の表ならB3に60(限界利益率60%)、3つ目の表ならB3に1000000(損益分岐点売上高100万円)、4つ目の表ならB3に1000(1,000個)、5つ目の表ならB3に20(安全余裕率20%)、6つ目の表ならB4に1500000(150万円)と表示されます。
4つ目の表のROUNDUP関数は「小数点以下を切り上げる」関数です(個数は整数で、1個でも足りないと赤字のままだからです)。入力欄を自分の数値に書き換えるだけで使えます。
Googleスプレッドシートで計算する方法
| 販売単価 P | 1000 |
| 1個あたりの変動費 V | 400 |
| 1個あたりの限界利益 m | =B1-B2 |
| 1個あたりの限界利益 m | 600 |
| 販売単価 P | 1000 |
| 限界利益率 R(%) | =B1/B2*100 |
| 固定費 F | 600000 |
| 限界利益率 R(%) | 60 |
| 損益分岐点売上高 S_BE | =B1/(B2/100) |
| 固定費 F | 600000 |
| 1個あたりの限界利益 m | 600 |
| 損益分岐点販売数量 Q_BE(切り上げ) | =ROUNDUP(B1/B2,0) |
| 実際の売上高 S | 1250000 |
| 損益分岐点売上高 S_BE | 1000000 |
| 安全余裕率 M_S(%) | =(B1-B2)/B1*100 |
| 固定費 F | 600000 |
| 目標利益 T | 300000 |
| 限界利益率 R(%) | 60 |
| 目標利益達成売上高 S_T | =(B1+B2)/(B3/100) |
Pythonで計算する方法
import math

fixed_cost = 600000     # 固定費(円)
price = 1000            # 販売単価(円/個)
variable_cost = 400     # 1個あたりの変動費(円/個)
actual_sales = 1250000  # 実際の売上高(円)
target_profit = 300000  # 目標利益(円)

unit_contribution = price - variable_cost                    # 1個あたりの限界利益
cm_ratio = unit_contribution / price * 100                    # 限界利益率(%)
bep_sales = fixed_cost / (cm_ratio / 100)                     # 損益分岐点売上高
bep_units = math.ceil(fixed_cost / unit_contribution)         # 損益分岐点販売数量(切り上げ)

safety_margin_rate = (actual_sales - bep_sales) / actual_sales * 100   # 安全余裕率(%)
bep_ratio = bep_sales / actual_sales * 100                              # 損益分岐点比率(%)
profit = actual_sales * (cm_ratio / 100) - fixed_cost                   # 利益

target_sales = (fixed_cost + target_profit) / (cm_ratio / 100)          # 目標利益達成売上高
target_units = math.ceil((fixed_cost + target_profit) / unit_contribution)

print(f"1個あたりの限界利益: {unit_contribution}円")
print(f"限界利益率: {cm_ratio}%")
print(f"損益分岐点売上高: {bep_sales}円")
print(f"損益分岐点販売数量: {bep_units}個")
print(f"安全余裕率: {safety_margin_rate}%(損益分岐点比率 {bep_ratio}%)")
print(f"利益: {profit}円")
print(f"目標利益{target_profit}円に必要な売上高: {target_sales}円({target_units}個)")
数式記述言語(LaTeX等)での書き方(コピペ可)
m = P − V
m = P - V
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>m</mi>
<mo>=</mo>
<mi>P</mi>
<mo>−</mo>
<mi>V</mi>
</mrow>
</math>
m = P - V
p - v
m := P - V;
m = P - V;
m = P - V
R = m ÷ P × 100
R = \dfrac{m}{P} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>m</mi><mi>P</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = m/P xx 100
m/p*100
R := m/P*100;
R = m/P*100;
R = m/P × 100
S_BE = F ÷ (R ÷ 100)
S_{\mathrm{BE}} = \dfrac{F}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mi>F</mi>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_(BE) = F/(R/100)
f/(r/100)
S_BE := F/(R/100);
S_BE = F/(R/100);
S_BE = F/(R/100)
Q_BE = F ÷ m
Q_{\mathrm{BE}} = \dfrac{F}{m}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>Q</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac><mi>F</mi><mi>m</mi></mfrac>
  </mrow>
</math>
Q_(BE) = F/m
Ceiling[f/m]
Q_BE := ceil(F/m);
Q_BE = ceil(F/m);
Q_BE = F/m
M_S = (S − S_BE) ÷ S × 100
M_{\mathrm{S}} = \dfrac{S - S_{\mathrm{BE}}}{S} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>M</mi><mi mathvariant="normal">S</mi></msub>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub></mrow>
<mi>S</mi>
</mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
M_S = (S - S_(BE))/S xx 100
(s - sBE)/s*100
M_S := (S - S_BE)/S*100;
M_S = (S - S_BE)/S*100;
M_S = (S - S_BE)/S × 100
S_T = (F + T) ÷ (R ÷ 100)
S_{\mathrm{T}} = \dfrac{F + T}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">T</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>F</mi><mo>+</mo><mi>T</mi></mrow>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_T = (F + T)/(R/100)
(f + t)/(r/100)
S_T := (F + T)/(R/100);
S_T = (F + T)/(R/100);
S_T = (F + T)/(R/100)
ChatGPT に聞いて計算してもらう方法
あなたは管理会計(損益分岐点分析)のアシスタントです。次の計算を、必ずPythonコードを実際に実行して行い、実行結果の数値だけを根拠に回答してください(暗算や推測で答えないでください)。

1か月の固定費が600,000円、商品の販売単価が1,000円、1個あたりの変動費が400円です。
次の値をそれぞれ求めてください。
1. 1個あたりの限界利益(単価 − 変動費)と限界利益率(限界利益 ÷ 単価 × 100。%)
2. 損益分岐点売上高(固定費 ÷ 限界利益率(小数))
3. 損益分岐点販売数量(固定費 ÷ 1個あたりの限界利益。切り上げた整数)
4. 実際の売上高が1,250,000円のときの安全余裕率((実際の売上高 − 損益分岐点売上高)÷ 実際の売上高 × 100。%)と利益
5. 月に300,000円の利益を出すために必要な売上高((固定費 + 目標利益)÷ 限界利益率(小数))と販売数量(切り上げ)

計算に使った式と、実行結果の数値を示してください。
計算ドリル(演習問題)
このページの式を、自分の手で計算できるようになるための演習問題です。
答えと解説は解答ページにあります。
使い方
-
1数値を入力計算したい数値を入力欄に入力します
-
2計算「計算する」ボタンを押します
-
3結果を確認計算結果がその場に表示されます。計算の考え方や式の解説も同じページで確認できます
DataChefの特徴

専門知識不要、直感的で簡単な操作
個人情報を登録することなく使用できます
「ダウンロード」押下でファイルを自動削除
クレジット表記不要
商用利用許諾の連絡も不要です
関連機能
利益率計算機
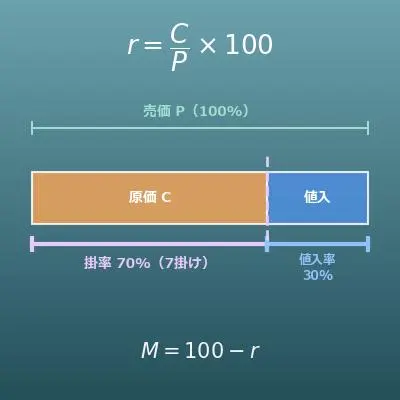
原価・売上・利益率・利益のうち2つから残りを計算します。商品1個の「売価と原価の関係」を見るならこちら、固定費まで含めて「いくら売れば黒字か」を見るならこのページです
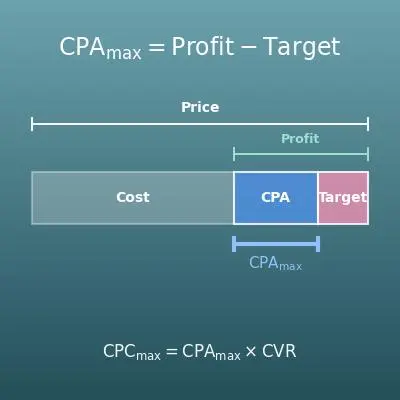
損益分岐CPA・許容CPA計算機
客単価と粗利率から、CV1件にかけてよい広告費の上限(損益分岐CPA)を計算します。「広告費の損益分岐」はこちらです
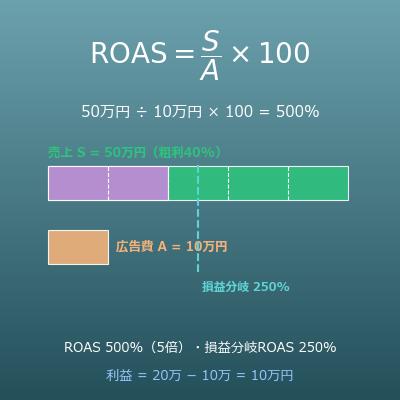
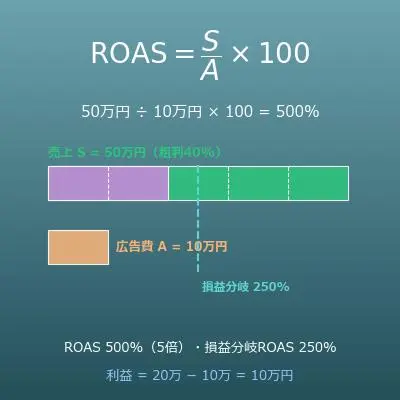
ROAS(広告費用対効果)の計算と損益分岐ROAS
売上・広告費からROASを計算し、粗利率から損益分岐ROASを求めます。広告が赤字にならない売上倍率を知りたいときはこちらです