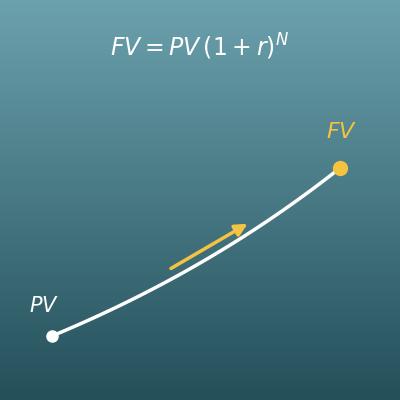
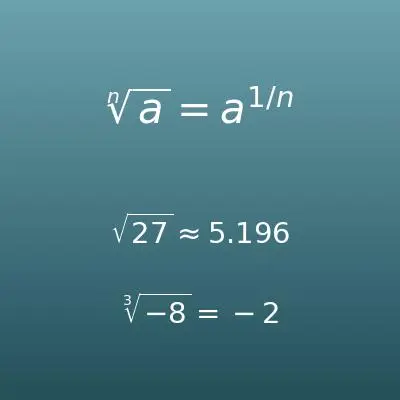
計算モードを選んで、将来のお金の金額・期数・利率を入力してください。「将来のお金が、今のいくらと同じ価値か」(現在価値)を計算します。
このページでできること
- 「\(N\) 期後に受け取るお金」の金額・期数・利率を入れるだけで、その将来のお金が今のいくらと同じ価値か(現在価値 \(PV\))と、割り引かれた金額(\(FV - PV\))がわかります
- モードを切り替えると、「毎期同じ額を受け取り続ける(年金)」場合の現在価値(年金現価)も計算できます。期首・期末の切替に対応し、参考として将来価値・元本の合計・利息の合計、期数が20以内の整数なら期ごとの推移表も表示します
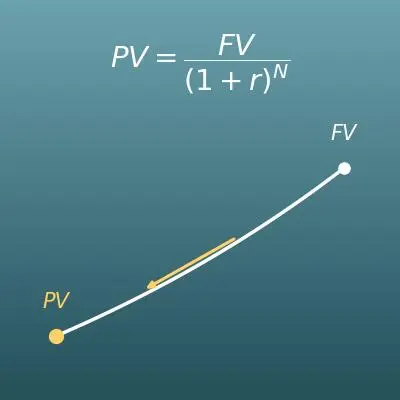
- 「将来のお金を今の価値に巻き戻す」割引の様子をグラフで確認できます(PNG・SVG保存可)
- このページの金額はすべてプラスで入力するだけ。金融電卓の符号規約(出るお金はマイナス)は使わないので、初めてでも迷いません
- 式のやさしい解説・Excel(PV関数)/Googleスプレッドシート/Python用のコピペ数式・計算ドリル(演習問題)もこのページにまとまっています
この計算は何の役に立つ?
答えは「今の100万円」です。仮に年利2%で運用できるとすると、10年後の100万円の現在価値は \(100万 \div 1.02^{10} \fallingdotseq 82万円\)(820,348円)で、今の100万円より約18万円分価値が低いことになります。
「同じ金額なら早くもらう方が得」という直感を、「何%で運用できるか」という仮定込みの数字にできるのが現在価値の考え方です。この「運用できたはずの分」を機会費用と呼びます。
海外の高額宝くじでは「一括(少なめの金額)」か「毎年の分割(総額は多い)」かを選べることがあり、その比較にまさに現在価値が使われます。例えば「毎年100万円を20年間(総額2,000万円)」は、年利3%で割り引くと現在価値は約1,488万円です。もし一括の提示額が1,500万円なら、この仮定では一括の方がわずかに価値が高い、と比較できます。
結論は「何%で運用できると考えるか」(割引率の仮定)で変わります。割引率を変えて何度か計算し、どこで逆転するかを見るのが実際の使い方です(税金は考えに入れていません)。
退職金にも「一時金でまとめて受け取る」か「年金形式で毎年受け取る」かを選べる会社があります。例えば「毎年120万円を20年間(総額2,400万円)」を年利2%で割り引くと、現在価値は約1,962万円です。一時金の提示額と、この現在価値を並べるのが比較の出発点になります。
実際の判断では、税金の扱い(退職所得控除・公的年金等控除)や年金原資の運用利率が大きく影響するため、この計算はあくまで「時間の価値」の部分だけを取り出した材料です。断定せず、制度面は専門家や勤務先の資料で確認してください。
「15年後に満期保険金300万円を受け取る」保険は、年利1%で割り引くと現在価値約258万円(2,584,048円)です。払い込む保険料の総額とこの現在価値を比べると、「保障の分にいくら払っているか」が見えやすくなります。
保険には保障という値段の付けにくい価値があるので、現在価値だけで良し悪しは決まりません。それでも「将来の受取額を額面のまま今の保険料と比べない」という視点は、加入や見直しの検討で役立ちます。
企業が設備投資や新規事業を決めるときの代表的な方法「NPV法(正味現在価値法)」は、将来の売上や費用というお金の流れを1本ずつこのページの式で現在価値に直し、全部足して判断するものです。合計がプラスなら「その投資は割引率以上に増やす見込みがある」と読みます。
経理・財務・経営企画はもちろん、公共事業の費用便益分析でも同じ計算が使われており、「割引」はお金にかかわる実務の共通言語になっています。
式とグラフ
用語・記号の解説
記号
| \(PV\) | ピーブイ げんざいかち | 現在価値(Present Value)。将来のお金を「今のお金に直すといくらか」で表した金額。このページで求めたい値です。 |
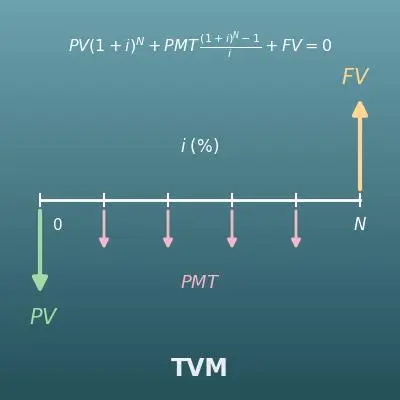
| \(FV\) | エフブイ しょうらいかち | 将来価値(Future Value)。将来の時点で受け取るお金の金額。「将来の一括のお金」モードではこれを入力し、「毎期の積立・受取(年金)」モードでは参考値として表示されます。 |
| \(PMT\) | ペイメント | 毎期の受取額(Payment)。毎期くり返し受け取る(または積み立てる)お金の金額です。 |
| \(N\) | エヌ | 期数。利息が付く期間の数です。年1回の受け取りなら年数と同じで、10年なら \(N = 10\) です。 |
| \(I/Y\) | アイワイ | 1期あたりの利率を%で表したもの(Interest per Year)。金融電卓のキーの名前がそのまま使われています。年1回の受け取りなら年利そのものです。 |
| \(r\) | アール | 1期あたりの利率を小数で表したもの。6%なら \(r = 0.06\) です(\(I/Y \div 100\))。 |
| \((1+r)^N\) | いち足すアールのエヌ乗 | お金が \(N\) 期でふくらむ倍率。年利6%・10年なら \(1.06^{10} \fallingdotseq 1.79\) 倍です。現在価値の計算ではこの倍率で「割る」ことで、将来のお金を今の価値に巻き戻します。 |
| \((1+r)^{-N}\) | いち足すアールのマイナスエヌ乗 | マイナスの指数は「\((1+r)^N\) で割る」という意味です。\(1.06^{-10} = 1 \div 1.06^{10}\) のように、割引を掛け算の形で書けます。 |
用語
| 現在価値 | げんざいかち | 将来のお金を「今のお金に直すといくらか」で表した金額。例えば年利2%で運用できるなら、1年後の102万円は今の100万円と同じ価値です。 |
| 将来価値 | しょうらいかち | 今のお金や毎期の積立が、利息込みで将来いくらになるかを表した金額。現在価値とちょうど対になる言葉です。 |
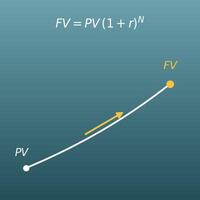
| 割引 | わりびき | 将来のお金を現在価値に直す計算のこと。将来の金額を \((1+r)^N\) で割るので「割り引く」と言います。利息を付けて増やす計算(複利)のちょうど逆向きです。 |
| 割引率 | わりびきりつ | 割引に使う利率のこと。このページの利率I/Yがそれに当たります。「そのお金を運用できたとしたら何%で増やせるか」を表し、大きいほど将来のお金の今の価値は小さくなります。 |
| 年金 | ねんきん | 数学・ファイナンスでは「毎期同じ額を受け取り続けるお金の流れ」のこと(英語でannuity)。公的年金だけでなく、分割払いの受け取りや積立も同じ形です。 |
| 年金現価係数 | ねんきんげんかけいすう | 毎期1円ずつ受け取る権利が、今のお金に直すといくらかを表す倍率 \(\dfrac{1-(1+r)^{-N}}{r}\) です。FP技能検定で学ぶ「6つの係数」の一つで、毎期の受取額に掛けて使います。 |
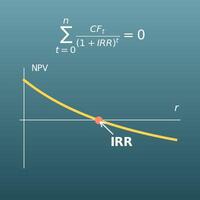
| NPV (正味現在価値) |
エヌピーブイ(しょうみげんざいかち) | お金の出入り(受け取りと支払い)それぞれの現在価値を、受け取りはプラス・支払いはマイナスとして全部足した値(Net Present Value)。事業や投資の判断に使われ、このページの「1つのお金の現在価値」はその部品です。 |
| 機会費用 | きかいひよう | 「そのお金を他のこと(運用など)に使っていたら得られたはずの利益」のこと。将来のお金の価値が今のお金より低いのは、待っている間の運用の機会を失う(機会費用がかかる)からだ、と説明できます。 |
| 期末払い | きまつばらい | 毎期の受け取りを各期間の終わりに行う方式。普通の年金・積立はこちらです。 |
| 期首払い | きしゅばらい | 毎期の受け取りを各期間の初めに行う方式。期末払いより1期早く受け取る分、現在価値が \((1+r)\) 倍大きくなります。 |
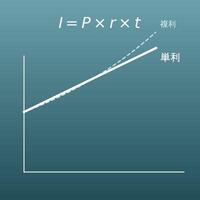
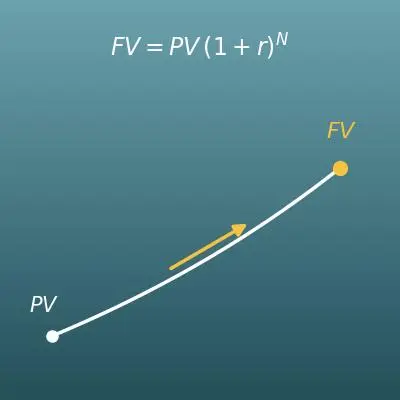
| 複利 | ふくり | 付いた利息にも次の利息が付く仕組み。現在価値の計算は、この複利でお金が増える倍率 \((1+r)^N\) を「割る」側に使ったものです。 |
前提として理解しておくといいこと
このページの計算を「意味がわかって」使えるようになるために、前提として理解しておくといいことをまとめました。
| 割合・百分率(小学5年) |
|
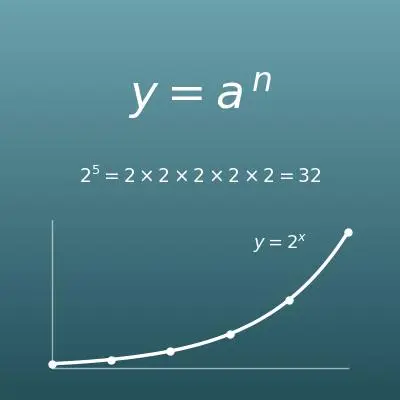
| 累乗・指数(中学1年) |
|
| 複利の基本(このサイトの「複利計算」ページ・中学〜) |
|
| マイナスの指数(高校 数学II・発展) |
|
Excelで計算する方法
| 1期あたりの利率(6%なら0.06) | 0.06 |
| 期数N | 10 |
| 将来価値FV | 1000 |
| 現在価値PV | =-PV(B1,B2,0,B3) |
| 1期あたりの利率(6%なら0.06) | 0.06 |
| 期数N | 10 |
| 毎期の受取額PMT | 100 |
| 現在価値PV | =-PV(B1,B2,B3,0,0) |
| 1期あたりの利率(5%なら0.05) | 0.05 |
| 期数N | 5 |
| 毎期の受取額PMT | 200 |
| 現在価値PV | =-PV(B1,B2,B3,0,1) |
PV関数は金融電卓と同じ符号の決まり(受け取るお金を入れると答えがマイナスになる)で答えを返すため、先頭にマイナスを付けて「=-PV(...)」とするとこのページと同じプラスの金額になります。
1つ目の表はB4に558.39、2つ目はB4に736.01、3つ目はB4に909.19と表示されます。最後の引数は受け取りのタイミングで、0または省略=期末、1=期首です。
Googleスプレッドシートで計算する方法
| 1期あたりの利率(6%なら0.06) | 0.06 |
| 期数N | 10 |
| 将来価値FV | 1000 |
| 現在価値PV | =-PV(B1,B2,0,B3) |
| 1期あたりの利率(6%なら0.06) | 0.06 |
| 期数N | 10 |
| 毎期の受取額PMT | 100 |
| 現在価値PV | =-PV(B1,B2,B3,0,0) |
| 1期あたりの利率(5%なら0.05) | 0.05 |
| 期数N | 5 |
| 毎期の受取額PMT | 200 |
| 現在価値PV | =-PV(B1,B2,B3,0,1) |
Pythonで計算する方法
future_value = 1000       # 将来価値FV(一括のお金の計算で使用)
payment = 100             # 毎期の受取額PMT(年金の計算で使用)
periods = 10              # 期数N
rate_percent = 6          # 1期あたりの利率I/Y(%)
is_beginning = False      # True=期首払い、False=期末払い(年金の計算で使用)

r = rate_percent / 100

# 将来の一括のお金の現在価値 PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"一括のお金の現在価値 = {pv_lump:,.2f}")
print(f"割り引かれた金額 = {future_value - pv_lump:,.2f}")

# 毎期の受け取りの現在価値(年金現価)。利率0%は割引なし=PMT×N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"毎期の受け取りの現在価値 = {pv_annuity:,.2f}")
数式記述言語(LaTeX等)での書き方(コピペ可)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
ChatGPT に聞いて計算してもらう方法
あなたは現在価値(Present Value)の計算アシスタントです。次の計算を、必ずPythonコードを実際に実行して行い、実行結果の数値だけを根拠に回答してください(暗算や推測で答えないでください)。

利率は1期あたり6%(r = 0.06)で一定とします。
次の値をそれぞれ求めてください。
1. 10年後に受け取る1,000円の現在価値 PV = FV / (1+r)^N
2. その割り引かれた金額(FV − PV)
3. 毎年100円を10年間、各年の終わり(期末)に受け取る場合の現在価値 PV = PMT × (1 − (1+r)^(−N)) / r

計算に使った式と、実行結果の数値を示してください。
計算ドリル(演習問題)
このページの式を、自分の手で計算できるようになるための演習問題です。
答えと解説は解答ページにあります。
使い方
-
1数値を入力計算したい数値を入力欄に入力します
-
2計算「計算する」ボタンを押します
-
3結果を確認計算結果がその場に表示されます。計算の考え方や式の解説も同じページで確認できます
DataChefの特徴

専門知識不要、直感的で簡単な操作
個人情報を登録することなく使用できます
「ダウンロード」押下でファイルを自動削除
クレジット表記不要
商用利用許諾の連絡も不要です
関連機能
ファイナンス計算機(貨幣の時間価値・TVM)
N・年利I/Y・PV・PMT・FVの5つのうちどれでも逆算できる万能版です。金融電卓と同じ符号規約を使います
複利計算(元利合計と利率の換算)
割引のちょうど逆向き、「今のお金が将来いくらに増えるか」の複利の仕組みはこちら
利息計算(元本+積立の複利シミュレーション)
毎月・毎年の積立と複利を組み合わせた残高の計算です。利息への税金・インフレ調整にも対応