
Elige un modo y escribe la cantidad futura, el número de periodos y el tipo de interés. La calculadora te dice cuánto vale hoy ese dinero futuro (su valor actual).
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y gráficos
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Escribe la cantidad que vas a recibir dentro de \(N\) periodos, el número de periodos y el tipo de interés, y verás cuánto vale hoy ese dinero futuro (el valor actual \(PV\)) y cuánto se descuenta (\(FV - PV\))
- Cambiando el modo, calcula también el valor actual de una renta, es decir, de cobrar la misma cantidad en cada periodo, con pagos al principio o al final de cada periodo. Como referencia, muestra además el valor final, la suma de los pagos y el total de intereses, y un cuadro periodo a periodo si el número de periodos es un entero de hasta 20
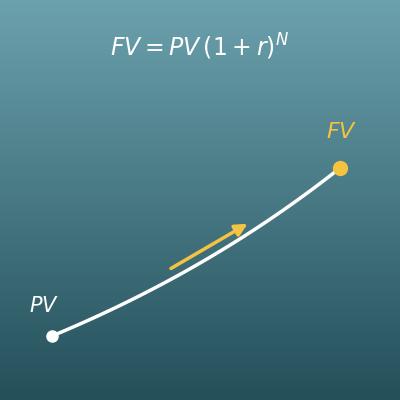
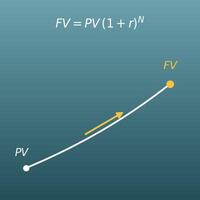
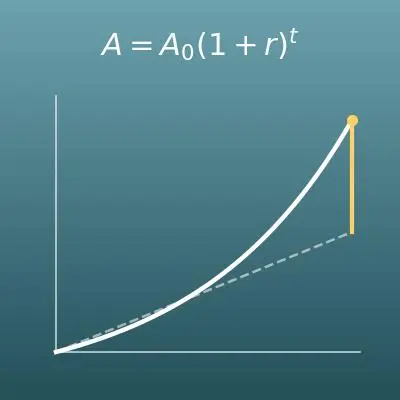
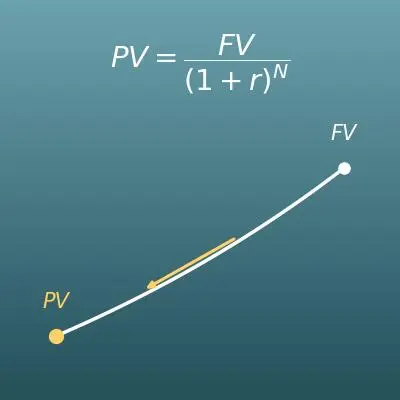
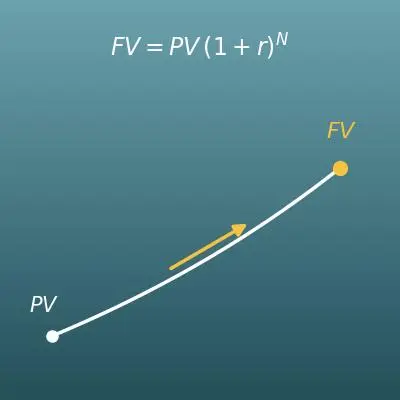
- Un gráfico muestra cómo la actualización lleva el dinero futuro hacia atrás, hasta su valor de hoy (se puede guardar en PNG o SVG)
- En esta página todas las cantidades se escriben en positivo. No hay convenio de signos como en una calculadora financiera (dinero que sale = negativo), así que no te lías aunque sea la primera vez
- En esta misma página tienes la explicación sencilla de las fórmulas y fórmulas listas para copiar en Excel (función VA), Hojas de cálculo de Google y Python
¿Para qué sirve este cálculo?
La respuesta es «10.000 € hoy». Si el dinero puede rendir un 2 % anual, el valor actual de 10.000 € dentro de 10 años es \(10000 \div 1{,}02^{10} \approx 8203{,}48\) euros, unos 1797 € menos que 10.000 € hoy.
El valor actual convierte en un número la sensación de que «cobrar lo mismo antes es mejor», a partir de una rentabilidad supuesta. Lo que dejas de ganar mientras esperas se llama coste de oportunidad.
El primer premio de EuroDreams, que se vende en España, no se cobra de una vez, sino como una renta de 20.000 € al mes durante 30 años (7.200.000 € en total). El valor actual es justo la forma de saber cuánto vale hoy. Por ejemplo, actualizando al 3 % anual (0,25 % al mes, N = 360), esa renta vale hoy unos 4.743.788 €.
El resultado depende del rendimiento que creas que podrías obtener (el tipo de descuento que supongas). En la práctica, se calcula con varios tipos de descuento para ver cómo cambia (aquí no se tienen en cuenta los impuestos).
Un plan de pensiones se puede rescatar en forma de capital (todo de una vez), en forma de renta (cobros periódicos) o de forma mixta. Por ejemplo, si te ofrecen 6000 € al año durante 20 años (120.000 € en total), la actualización al 3 % da un valor actual de unos 89.265 €. Poner al lado el capital que cobrarías de una vez es el punto de partida de la comparación.
En una decisión real influyen mucho los impuestos (el rescate tributa en el IRPF y cobrarlo todo en un año puede subir el tipo), la esperanza de vida y las condiciones del plan, así que este cálculo solo aísla la parte del valor temporal del dinero. No lo tomes como respuesta definitiva; revisa las condiciones de tu plan o consulta con un profesional.
Un bono cupón cero paga una sola cantidad al vencimiento y nada antes (como los bonos segregados del Tesoro). Un bono que paga 10.000 € dentro de 15 años, actualizado al 3 % anual, tiene un valor actual de unos 6418,62 €. Ese es, más o menos, el precio al que se vendería hoy si inversiones parecidas rinden un 3 %.
La misma idea explica por qué bajan los precios de los bonos cuando suben los tipos de interés: con un tipo de descuento más alto, el mismo pago futuro vale menos hoy. Te ayuda a comparar bonos, depósitos y otros cobros fijos en el futuro.
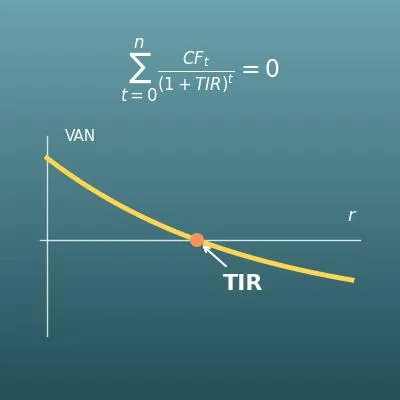
El VAN (valor actual neto), el método habitual con el que las empresas deciden si compran maquinaria o lanzan un proyecto, pasa cada flujo de caja futuro (ventas, costes…) a su valor actual con la fórmula de esta página y los suma todos. Si el total es positivo, se espera que la inversión rinda más que el tipo de descuento.
El mismo cálculo se usa en contabilidad, en finanzas de empresa y en el análisis coste-beneficio de las obras públicas, así que la actualización es un lenguaje común en todo lo que tiene que ver con el dinero.
Fórmulas y gráficos
Símbolos y términos
Símbolos
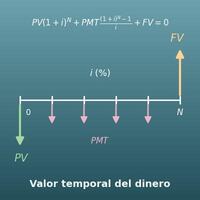
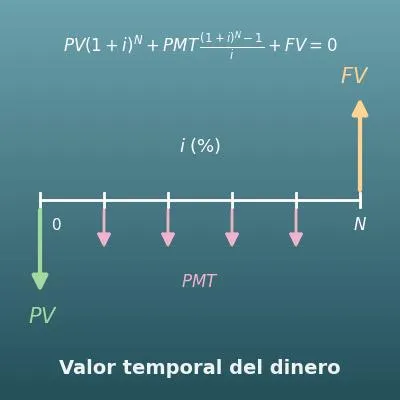
| \(PV\) | pe uve | Valor actual (en inglés, present value; en Excel, VA). Lo que vale hoy un dinero futuro. Es el valor que calcula esta página. |
| \(FV\) | efe uve | Valor final (en inglés, future value; en Excel, VF). La cantidad que cobras en un momento futuro. Se escribe en el modo «Capital futuro»; en el modo de renta se muestra como referencia. |
| \(PMT\) | pe eme te (payment, pago) | El pago periódico (en Excel, PAGO). La cantidad que cobras (o ahorras) en cada periodo. |
| \(N\) | ene | El número de periodos que generan intereses. Con cobros anuales coincide con los años: 10 años son \(N = 10\). |
| \(I/Y\) | i barra y | El tipo de interés por periodo en % (el nombre viene de la tecla «interest per year» de las calculadoras financieras). Con cobros anuales es el tipo anual. |
| \(r\) | erre | El tipo de interés por periodo en forma decimal. Para el 6 %, \(r = 0{,}06\) (\(I/Y \div 100\)). |
| \((1+r)^N\) | uno más erre elevado a ene | Cuántas veces crece el dinero en \(N\) periodos. Al 6 % anual durante 10 años, \(1{,}06^{10} \approx 1{,}79\) veces. El valor actual divide entre este factor para llevar el dinero futuro hasta hoy. |
| \((1+r)^{-N}\) | uno más erre elevado a menos ene | Un exponente negativo significa «dividir entre \((1+r)^N\)». Como en \(1{,}06^{-10} = 1 \div 1{,}06^{10}\), permite escribir la actualización como una multiplicación. |
Términos
| valor actual | Lo que vale hoy un dinero futuro. Por ejemplo, si el dinero puede rendir un 2 % anual, 10.200 € dentro de un año valen lo mismo que 10.000 € hoy. |
| valor final | Cuánto valdrá en el futuro, intereses incluidos, el dinero de hoy o lo que ahorras cada periodo. Es justo la pareja del valor actual. |
| actualización | Pasar un dinero futuro a su valor actual (también se dice descontar). Se divide la cantidad futura entre \((1+r)^N\), así que el valor baja. Es justo lo contrario de hacer crecer el dinero con intereses (capitalizar). |
| tipo de descuento | El tipo que se usa para la actualización; en esta página, el tipo I/Y. Es el ritmo al que crees que podría crecer el dinero, y cuanto más alto es, menos vale hoy el dinero futuro. |
| renta | En matemáticas financieras, una serie de pagos iguales en cada periodo. No solo las pensiones y las rentas de un seguro; también los cobros a plazos y el ahorro periódico tienen esta forma. |
| factor de valor actual de una renta | El factor \(\dfrac{1-(1+r)^{-N}}{r}\): lo que vale hoy el derecho a cobrar 1 € en cada periodo. En los libros de matemáticas financieras se escribe \(a_{\overline{N}|r}\). Se multiplica por el pago periódico. |
| VAN (valor actual neto) | La suma de los valores actuales de todo el dinero que entra y sale, contando lo que cobras en positivo y lo que pagas en negativo (en inglés, NPV; en Excel, función VNA). Se usa para decidir proyectos e inversiones, y el valor actual de una sola cantidad de esta página es su pieza básica. |
| coste de oportunidad | Lo que habrías ganado si hubieras usado el dinero en otra cosa, por ejemplo invirtiéndolo. El dinero futuro vale menos que el de hoy porque, mientras esperas, pierdes la ocasión de invertirlo (pagas un coste de oportunidad). |
| renta pospagable | Pagos que se cobran al final de cada periodo. Así funcionan la mayoría de las rentas y planes de ahorro. |
| renta prepagable | Pagos que se cobran al principio de cada periodo. Cada pago llega un periodo antes que en una renta pospagable, así que el valor actual es \((1+r)\) veces mayor. |
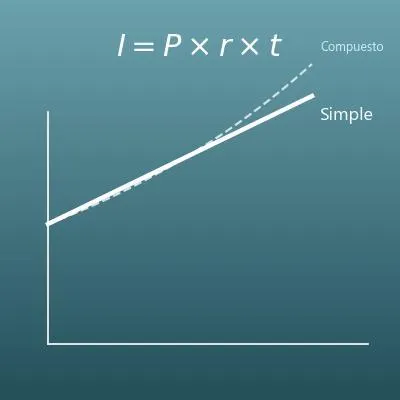
| interés compuesto | Sistema en el que los intereses también generan intereses. El cálculo del valor actual usa el factor de crecimiento \((1+r)^N\) para dividir. |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que haces, no solo pulsando el botón.
| Porcentajes (5.º-6.º de Primaria, 10-12 años) |
|
| Potencias (1.º de ESO, 12-13 años) |
|
| Lo básico del interés compuesto (la «Calculadora de interés compuesto» de esta web) |
|
| Exponentes negativos (2.º-3.º de ESO, 13-15 años; para ir más allá) |
|
Cómo calcularlo en Excel
| Tipo por periodo (6 % = 0,06) | 0,06 |
| Número de periodos N | 10 |
| Valor final FV | 1000 |
| Valor actual PV | =-VA(B1;B2;0;B3) |
| Tipo por periodo (6 % = 0,06) | 0,06 |
| Número de periodos N | 10 |
| Pago periódico PMT | 100 |
| Valor actual PV | =-VA(B1;B2;B3;0;0) |
| Tipo por periodo (5 % = 0,05) | 0,05 |
| Número de periodos N | 5 |
| Pago periódico PMT | 200 |
| Valor actual PV | =-VA(B1;B2;B3;0;1) |
La función VA sigue el convenio de signos de las calculadoras financieras (si escribes dinero que cobras, el resultado sale negativo), así que pon un signo menos delante, «=-VA(...)», para tener la misma cantidad positiva que en esta página.
La primera tabla da 558,39 en B4, la segunda 736,01 y la tercera 909,19. El último argumento es el momento del pago: 0 u omitido = al final del periodo, 1 = al principio.
Cómo calcularlo en Hojas de cálculo de Google
| Tipo por periodo (6 % = 0,06) | 0,06 |
| Número de periodos N | 10 |
| Valor final FV | 1000 |
| Valor actual PV | =-VA(B1;B2;0;B3) |
| Tipo por periodo (6 % = 0,06) | 0,06 |
| Número de periodos N | 10 |
| Pago periódico PMT | 100 |
| Valor actual PV | =-VA(B1;B2;B3;0;0) |
| Tipo por periodo (5 % = 0,05) | 0,05 |
| Número de periodos N | 5 |
| Pago periódico PMT | 200 |
| Valor actual PV | =-VA(B1;B2;B3;0;1) |
Cómo calcularlo en Python
future_value = 1000       # valor final FV (para el capital futuro)
payment = 100             # pago periódico PMT (para la renta)
periods = 10              # número de periodos N
rate_percent = 6          # tipo por periodo I/Y (%)
is_beginning = False      # True = al principio del periodo, False = al final (para la renta)

r = rate_percent / 100

# Valor actual de un capital futuro: PV = FV / (1+r)^N
pv_lump = future_value / (1 + r) ** periods
print(f"Valor actual del capital = {pv_lump:.2f}")
print(f"Descuento = {future_value - pv_lump:.2f}")

# Valor actual de unos pagos periódicos (renta). Con un tipo del 0 % no hay descuento = PMT x N
if r == 0:
    pv_annuity = payment * periods
else:
    pv_annuity = payment * (1 - (1 + r) ** (-periods)) / r
    if is_beginning:
        pv_annuity *= (1 + r)
print(f"Valor actual de los pagos = {pv_annuity:.2f}")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
PV = FV / (1 + r)ᴺ
PV = \dfrac{FV}{(1+r)^{N}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <mi>FV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = FV / (1+r)^N
pv = fv/(1 + r)^n
pv := fv/(1 + r)^n;
pv = fv/(1 + r)^n;
PV = FV/(1+r)^N
PV = PMT × (1 − (1 + r)⁻ᴺ) / r
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r
pv = pmt (1 - (1 + r)^(-n))/r
pv := pmt*(1 - (1 + r)^(-n))/r;
pv = pmt*(1 - (1 + r)^(-n))/r;
PV = PMT(1-(1+r)^(-N))/r
PV = PMT × (1 − (1 + r)⁻ᴺ) / r × (1 + r)
PV = PMT \cdot \dfrac{1-(1+r)^{-N}}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>PV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<mn>1</mn>
<mo>−</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mrow><mo>−</mo><mi>N</mi></mrow>
</msup>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
PV = PMT (1 - (1+r)^(-N)) / r * (1+r)
pv = pmt (1 - (1 + r)^(-n))/r (1 + r)
pv := pmt*(1 - (1 + r)^(-n))/r*(1 + r);
pv = pmt*(1 - (1 + r)^(-n))/r*(1 + r);
PV = PMT(1-(1+r)^(-N))/r (1+r)
Cómo pedirle el cálculo a ChatGPT
Eres un asistente para calcular valores actuales. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas calculando de cabeza ni a ojo).

El tipo de interés es fijo, del 6 % por periodo (r = 0,06).
Calcula:
1. El valor actual de 1000 € que se cobran dentro de 10 años: PV = FV / (1+r)^N
2. El descuento (FV − PV)
3. El valor actual de cobrar 100 € cada año durante 10 años, al final de cada año: PV = PMT × (1 − (1+r)^(−N)) / r

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
Calculadora financiera (valor temporal del dinero, TVM)
La versión completa, que despeja cualquiera de N, I/Y, PV, PMT y FV. Usa el mismo convenio de signos que una calculadora financiera
Calculadora de interés compuesto (capital final y conversión de TIN a TAE)
Justo lo contrario de actualizar. Cómo el interés compuesto convierte el dinero de hoy en dinero futuro
Simulador de ahorro con aportaciones periódicas (interés compuesto, impuestos e inflación)
Calcula el saldo con interés compuesto y aportaciones mensuales o anuales. También tiene en cuenta los impuestos sobre los intereses y la inflación