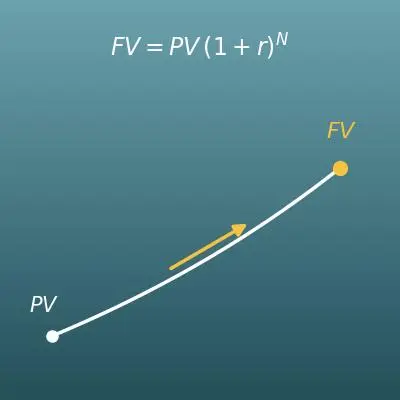
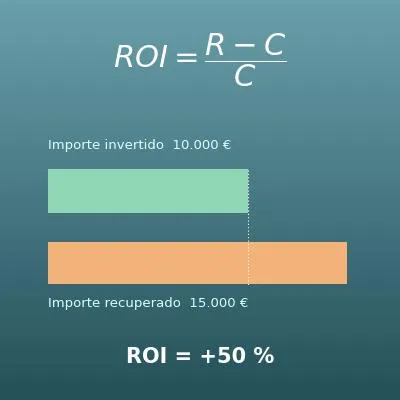
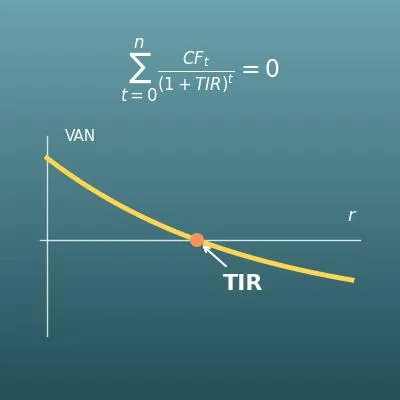
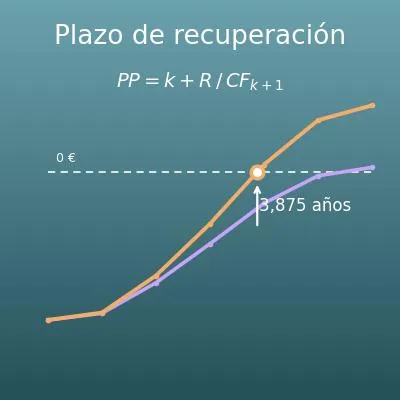

Elige cómo introducir los flujos de caja (constantes o irregulares) y escribe la inversión inicial y los flujos. Obtendrás en cuántos años recuperas la inversión (periodo de recuperación), además del periodo de recuperación descontado y la rentabilidad de los flujos de caja, que tienen en cuenta el valor temporal del dinero.
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y gráficos
-
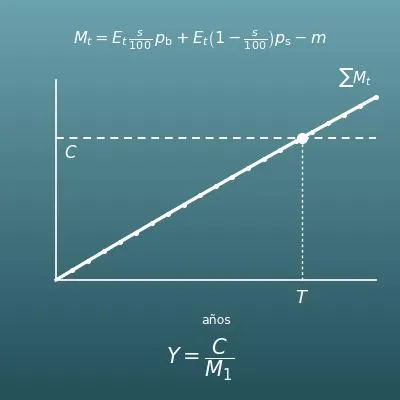
Periodo de recuperación (mismo importe todos los años)
-
Flujo de caja de cada año cuando sube o baja
-
Flujo de caja descontado (el dinero futuro a valor de hoy)
-
Periodo de recuperación a partir de una tabla (flujos de caja irregulares)
-
Periodo de recuperación descontado (fórmula exacta con el mismo importe todos los años)
-
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Con la inversión inicial y el flujo de caja del primer año (el dinero que recibes ese año), calcula el periodo de recuperación (payback): en cuántos años recuperas la inversión inicial
- Funciona tanto si el flujo de caja es igual todos los años como si sube o baja un porcentaje fijo cada año (modo de flujo constante)
- Si los importes cambian de un año a otro, escríbelos año por año (modo de flujos irregulares, hasta 20 años)
- Si pones una tasa de descuento, calcula también el periodo de recuperación descontado, que tiene en cuenta el valor temporal del dinero. La rentabilidad de los flujos de caja (la tasa anual, igual que la TIR) se calcula sea cual sea la tasa de descuento
- Muestra también una tabla año por año (flujo de caja acumulado, sin descontar y descontado) y un gráfico del momento en que el flujo de caja acumulado cruza la línea de 0 €
¿Para qué sirve este cálculo?
«Una máquina de 400.000 € reducirá los costes en 150.000 € al año». El periodo de recuperación es \(400000 \div 150000 \approx 2{,}7\) años. Muchas empresas fijan un criterio interno del tipo «se aprueba si se recupera en menos de 3 años», y el payback es la primera prueba que tiene que superar una propuesta. Es un argumento clásico no solo en los departamentos financieros, sino también cuando alguien de la planta propone un equipo nuevo.
Los flujos de caja futuros son solo estimaciones, así que conviene calcular también con cifras prudentes.
Si una instalación de autoconsumo en casa cuesta 6000 € y ahorra 600 € al año en la factura de la luz, el periodo de recuperación es \(6000 \div 600 = 10\) años. Se suele decir que las placas solares duran de 25 a 30 años, así que la clave es si el payback queda bien dentro de esa vida útil. El aislamiento, una bomba de calor o un termo eficiente se comparan igual.
El precio de la luz y la compensación por los excedentes cambian con el tiempo, así que prueba a poner una variación para ver cuánto pesa un cambio en estos supuestos.
Al abrir un bar, un restaurante o una franquicia, «en cuántos años recupero la inversión inicial» es una cifra central del plan de negocio. Por ejemplo, con 150.000 € de inversión inicial y 37.500 € al año de flujo de caja previsto (lo que queda de las ventas después de los gastos), el periodo de recuperación es de 4 años.
Justo después de abrir cuesta prever cuántos clientes vendrán, así que el modo irregular ayuda: puedes poner un importe menor el primer año y mayores a partir del segundo.
Con un programa de gestión o una herramienta de automatización, pasar el beneficio a periodo de recuperación facilita la decisión: «60.000 € de implantación y 30.000 € al año de ahorro en horas de trabajo: el payback es de 2 años». La tecnología cambia deprisa y una herramienta puede dejar de usarse pronto, así que recuperar rápido significa directamente menos riesgo.
Es también el razonamiento habitual del caso de negocio que se presenta para pedir que aprueben un presupuesto.
La fuerza del periodo de recuperación es que resume en un solo número «cuánto dura el periodo incierto». En los sectores donde la tecnología y las modas cambian deprisa, las estimaciones a largo plazo son poco fiables, así que se valora recuperar pronto.
En cambio, el payback tiene puntos débiles muy conocidos: no tiene en cuenta el dinero que se gana después de recuperar la inversión ni el valor temporal del dinero. Una inversión que se recupera en 5 años y luego sigue dando dinero 10 años más pierde frente a otra que se recupera en 3 años y luego se acaba. Por eso, en la práctica, lo habitual es combinarlo con el periodo de recuperación descontado, el VAN y la TIR.
Fórmulas y gráficos
Símbolos y términos
Símbolos
| \(PP\) | pe pe (payback) | El periodo de recuperación (en inglés, payback period). Los años que tarda en volver la inversión inicial, es decir, hasta que el flujo de caja neto acumulado llega a 0 €. (Ejemplo - una inversión de 100.000 € que devuelve 20.000 € cada año se recupera en 5 años) |
| \(DPP\) | de pe pe (payback descontado) | El periodo de recuperación descontado (en inglés, discounted payback period). El payback contado después de pasar el dinero futuro a valor de hoy con la tasa de descuento. Siempre es más largo que el periodo de recuperación normal. |
| \(I\) | i | La inversión inicial, el dinero que pagas al principio. En esta calculadora la escribes en positivo, y se trata internamente como un pago negativo en el año 0. |
| \(CF\), \(CF_n\) | ce efe, ce efe sub ene | El flujo de caja (en inglés, cash flow), el dinero que recibes en un año. \(CF_n\) es el flujo de caja del año \(n\). Un valor negativo es un gasto extra ese año. |
| \(DCF_n\) | de ce efe sub ene | El flujo de caja descontado del año \(n\). El dinero del año \(n\) pasado a su valor de hoy. |
| \(g\) | ge | La variación anual del flujo de caja. Si sube un 5 % cada año, \(g=0{,}05\), y el importe de cada año es \((1+g)\) veces el del año anterior. |
| \(r\) | erre | La tasa de descuento, el tipo anual con el que se pasa el dinero futuro a valor de hoy. Lo habitual es usar el tipo de interés de la financiación o una rentabilidad objetivo. |
| \(n\) | ene | Los años transcurridos (qué año es). El momento de la inversión cuenta como año 0. |
| \(k\) | ka | Los años completos antes de recuperar la inversión, el último año en que el flujo de caja neto acumulado sigue siendo negativo. |
| \(R\) | erre mayúscula | El importe pendiente de recuperar al final del año \(k\), la parte de la inversión inicial que todavía no ha vuelto. |
| \(\ln\) | logaritmo neperiano | El logaritmo neperiano. Indica a qué potencia hay que elevar \(e\) (unos 2,718) para obtener el número. Se calcula con la tecla ln de la calculadora científica o con la función LN de Excel. Aparece en la fórmula exacta del periodo de recuperación descontado. |
Términos
| periodo de recuperación | El tiempo que tarda en volver la inversión inicial; también se llama plazo de recuperación o, con la palabra inglesa, payback. Cuanto más corto, antes recuperas el dinero y menos dura el periodo incierto, así que se considera menos arriesgado. Valorar las inversiones por lo corto de su recuperación se llama método del payback. |
| punto de equilibrio | El punto en el que ganancias y pérdidas se igualan justo. El periodo de recuperación es el tiempo que tarda el flujo de caja acumulado en llegar al punto de equilibrio (0 €). |
| flujo de caja | El dinero que entra y sale. Los cobros se escriben en positivo y los pagos en negativo. Para el periodo de recuperación importan el cuándo y el cuánto entra. |
| flujo de caja neto acumulado | El total recibido hasta el momento menos la inversión inicial. El instante en que pasa de negativo a positivo es el momento en que se recupera la inversión. |
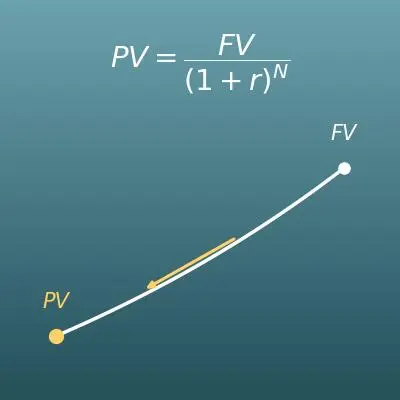
| tasa de descuento | El tipo anual con el que se pasa el dinero futuro a valor de hoy (se descuenta). Por ejemplo, 11.000 € dentro de un año, descontados al 10 % anual, valen 10.000 € hoy. |
| flujo de caja descontado | Un flujo de caja futuro pasado a su valor de hoy con la tasa de descuento (en inglés, discounted cash flow, DCF). Es también la base del método DCF de descuento de flujos, una forma habitual de valorar empresas e inmuebles. |
| periodo de recuperación descontado | El periodo de recuperación contado con el flujo de caja descontado acumulado; también se llama payback descontado. Como tiene en cuenta el valor temporal del dinero, siempre es más largo que el normal, y con una tasa de descuento alta puede que la inversión no se recupere nunca. |
| interpolación lineal | Una forma de hallar un valor entre dos puntos tratando lo que hay entre ellos como una recta. Para el periodo de recuperación, supone que el dinero del año siguiente entra de forma uniforme durante el año y halla el momento de la recuperación dentro del año de forma proporcional. |
| rentabilidad de los flujos de caja | La rentabilidad anual a la que equivalen todos los flujos de caja de la inversión. Es el mismo cálculo que la TIR (tasa interna de rentabilidad). Resume en un solo número no solo la rapidez de la recuperación, sino también cuánto ganas. |
| logaritmo neperiano | El logaritmo en base \(e\) (unos 2,718); también se llama logaritmo natural. \(\ln x\) indica a qué potencia hay que elevar \(e\) para obtener \(x\). Se estudia en 1.º de Bachillerato (16-17 años), pero la cuenta se la puedes dejar a la calculadora o a Excel. |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que hace, y no solo pulsando el botón.
| Porcentajes (5.º-6.º de Primaria, 10-12 años) |
|
| Números enteros (1.º de ESO, 12-13 años) |
|
| Potencias (1.º de ESO, 12-13 años) |
|
| Funciones exponenciales y logaritmos (4.º de ESO y 1.º de Bachillerato, 15-17 años) |
|
| Interés compuesto y valor temporal del dinero (matemáticas financieras, 1.º de Bachillerato, 16-17 años) |
|
Cómo calcularlo en Excel
| Inversión inicial (€) | 100000 |
| Flujo de caja anual (€) | 30000 |
| Periodo de recuperación (años) | =B1/B2 |
| Flujo de caja del año 1 (€) | 30000 |
| Variación (%; una bajada, en negativo) | 5 |
| Año n | 3 |
| Flujo de caja del año n (€) | =B1*(1+B2/100)^(B3-1) |
| Dinero que recibirás el año n (€) | 12100 |
| Tasa de descuento (%) | 10 |
| Años transcurridos n | 2 |
| Flujo de caja descontado (€) | =B1/(1+B2/100)^B3 |
| Años completos antes de recuperar k | 3 |
| Pendiente de recuperar R (€) | 3500 |
| Flujo de caja del año siguiente (€) | 4000 |
| Periodo de recuperación (años) | =B1+B2/B3 |
| Inversión inicial (€) | 100000 |
| Flujo de caja anual (€) | 30000 |
| Tasa de descuento (%) | 10 |
| Periodo de recuperación descontado (años) | =-LN(1-B1*B3/100/B2)/LN(1+B3/100) |
La cuarta tabla es el caso en que quedan 3500 € por recuperar después del año 3 y durante el año 4 entran 4000 €: 3 + 3500 ÷ 4000 = 3,875 años.
La quinta tabla es la fórmula exacta con la función LN (logaritmo neperiano), que da unos 4,254 años. Solo tienes que cambiar los números de la columna B por los tuyos.
Cómo calcularlo en Hojas de cálculo de Google
| Inversión inicial (€) | 100000 |
| Flujo de caja anual (€) | 30000 |
| Periodo de recuperación (años) | =B1/B2 |
| Flujo de caja del año 1 (€) | 30000 |
| Variación (%; una bajada, en negativo) | 5 |
| Año n | 3 |
| Flujo de caja del año n (€) | =B1*(1+B2/100)^(B3-1) |
| Dinero que recibirás el año n (€) | 12100 |
| Tasa de descuento (%) | 10 |
| Años transcurridos n | 2 |
| Flujo de caja descontado (€) | =B1/(1+B2/100)^B3 |
| Años completos antes de recuperar k | 3 |
| Pendiente de recuperar R (€) | 3500 |
| Flujo de caja del año siguiente (€) | 4000 |
| Periodo de recuperación (años) | =B1+B2/B3 |
| Inversión inicial (€) | 100000 |
| Flujo de caja anual (€) | 30000 |
| Tasa de descuento (%) | 10 |
| Periodo de recuperación descontado (años) | =-LN(1-B1*B3/100/B2)/LN(1+B3/100) |
Cómo calcularlo en Python
initial_investment = 100000                    # inversión inicial (€)
discount_rate = 0.10                           # tasa de descuento (anual; el 10 % es 0.10)
cash_flows = [5000, 25000, 35000, 40000, 30000, 10000]   # flujo de caja de cada año desde el año 1 (€)

# Periodo de recuperación: halla por interpolación lineal el momento del año en que el flujo neto acumulado cruza 0 €
def payback_period(investment, cfs):
    cumulative = -investment
    for year, cf in enumerate(cfs, start=1):
        previous = cumulative
        cumulative += cf
        if previous < 0 and cumulative >= 0:
            return (year - 1) + (-previous) / cf
    return None   # no se recupera en los años introducidos

# Payback descontado: primero pasa el dinero de cada año a valor de hoy y luego haz lo mismo
def discounted_payback_period(investment, cfs, rate):
    cumulative = -investment
    for year, cf in enumerate(cfs, start=1):
        previous = cumulative
        discounted_cf = cf / (1 + rate) ** year
        cumulative += discounted_cf
        if previous < 0 and cumulative >= 0:
            return (year - 1) + (-previous) / discounted_cf
    return None

pp = payback_period(initial_investment, cash_flows)
dpp = discounted_payback_period(initial_investment, cash_flows, discount_rate)
print(f"Periodo de recuperación: {pp:.3f} años")
print(f"Payback descontado: {dpp:.3f} años")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
PP = I ÷ CF
PP = \dfrac{I}{CF}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PP</mi>
    <mo>=</mo>
    <mfrac>
      <mi>I</mi>
      <mi>CF</mi>
    </mfrac>
  </mrow>
</math>
PP = I / (CF)
invest/cf
PP := invest/cf;
PP = invest/cf;
PP = I/CF
CFₙ = CF₁ × (1 ± g)ⁿ⁻¹
CF_n = CF_1 \times (1 \pm g)^{n-1}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>CF</mi><mi>n</mi></msub>
<mo>=</mo>
<msub><mi>CF</mi><mn>1</mn></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>±</mo><mi>g</mi><mo>)</mo></mrow>
<mrow><mi>n</mi><mo>−</mo><mn>1</mn></mrow>
</msup>
</mrow>
</math>
CF_n = CF_1 (1 +- g)^(n-1)
cf1*(1 + g)^(n - 1)
cfn := cf1*(1 + g)^(n - 1);
cfn = cf1*(1 + g)^(n - 1);
CF_n = CF_1 (1 ± g)^(n−1)
DCFₙ = CFₙ ÷ (1 + r)ⁿ
DCF_n = \dfrac{CF_n}{(1+r)^{n}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>DCF</mi><mi>n</mi></msub>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>n</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>n</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
DCF_n = (CF_n) / ((1 + r)^n)
cfn/(1 + r)^n
DCFn := cfn/(1 + r)^n;
dcfn = cfn/(1 + r)^n;
DCF_n = CF_n/(1 + r)^n
PP = k + R ÷ CFₖ₊₁
PP = k + \dfrac{R}{CF_{k+1}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PP</mi>
    <mo>=</mo>
    <mi>k</mi>
    <mo>+</mo>
    <mfrac>
      <mi>R</mi>
      <msub><mi>CF</mi><mrow><mi>k</mi><mo>+</mo><mn>1</mn></mrow></msub>
    </mfrac>
  </mrow>
</math>
PP = k + R / (CF_(k+1))
k + rem/cfnext
PP := k + rem/cfnext;
PP = k + rem/cfnext;
PP = k + R/CF_(k+1)
DPP = −ln(1 − I × r ÷ CF) ÷ ln(1 + r)
DPP = \dfrac{-\ln\left(1 - \dfrac{I \times r}{CF}\right)}{\ln(1+r)}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>DPP</mi>
<mo>=</mo>
<mfrac>
<mrow>
<mo>−</mo>
<mi>ln</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac>
<mrow><mi>I</mi><mo>×</mo><mi>r</mi></mrow>
<mi>CF</mi>
</mfrac>
<mo>)</mo>
</mrow>
</mrow>
<mrow>
<mi>ln</mi>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</mfrac>
</mrow>
</math>
DPP = (-ln(1 - (I r) / (CF))) / (ln(1 + r))
-Log[1 - invest*r/cf]/Log[1 + r]
DPP := -ln(1 - invest*r/cf)/ln(1 + r);
DPP = -log(1 - invest*r/cf)/log(1 + r);
DPP = −ln(1 − I r/CF)/ln(1 + r)
Cómo pedirle el cálculo a ChatGPT
Eres un asistente para cálculos de inversiones. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas con cálculo mental ni con estimaciones).

Invierto 100.000 € y recibo estos flujos de caja a partir del año 1: 5000 €, 25.000 €, 35.000 €, 40.000 €, 30.000 € y 10.000 €. La tasa de descuento es del 10 % anual.
Calcula lo siguiente:
1. El periodo de recuperación o payback (en años, con 3 decimales) = el momento en que el flujo de caja neto acumulado llega a 0 € (interpolación lineal entre los dos puntos en que cambia el signo)
2. El payback descontado (en años, con 3 decimales) = el momento hallado de la misma forma después de dividir el flujo de cada año entre (1 + 0,1)^(número de año)
3. La rentabilidad de los flujos de caja (en %, con 2 decimales) = la TIR (tasa interna de rentabilidad) de la serie (año 0 = -100000, años 1 a 6 = los importes de arriba)

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
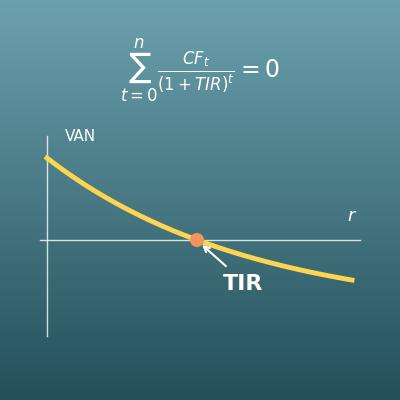
Calculadora de TIR (tasa interna de rentabilidad a partir de flujos de caja)
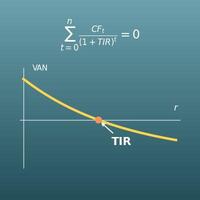
Con los mismos flujos de caja anuales, calcula la rentabilidad por año. El indicador clásico que se usa junto con el payback
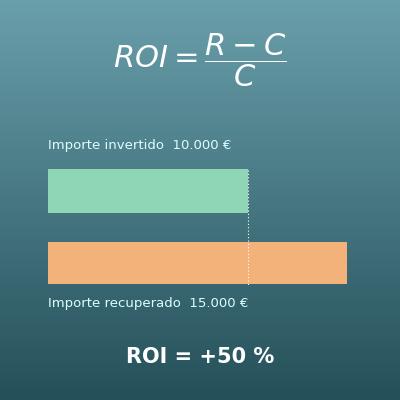
Calculadora de ROI (retorno de la inversión y ROI anualizado)
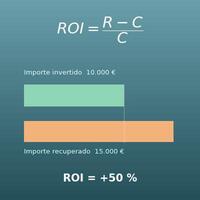
Calcula el ROI y el ROI anualizado con lo invertido y lo recuperado. Más cómodo para una inversión sencilla que se recupera de una vez
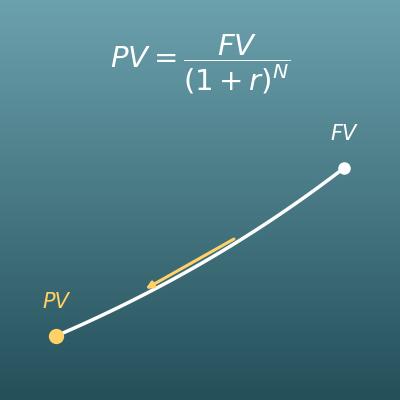
Calculadora de valor actual (actualización y valor actual de una renta)
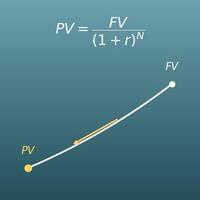
El descuento, que pasa el dinero futuro a su valor de hoy. Aquí aprendes la idea en la que se basa el payback descontado