Wählen Sie, wie Sie die Cashflows eingeben (fest oder unregelmäßig), und geben Sie dann die Anfangsinvestition und die Cashflows ein. Sie erhalten, in wie vielen Jahren die Investition zurückkommt (Amortisationsdauer), dazu die dynamische Amortisationsdauer und die Cashflow-Rendite, die den Zeitwert des Geldes berücksichtigen.
Inhaltsverzeichnis
-
Was Sie auf dieser Seite tun können
-
Wofür ist diese Berechnung nützlich?
-
Anleitung
-
Formeln und Diagramme
-
Amortisationsdauer (bei gleichem Betrag jedes Jahr)
-
Cashflow in jedem Jahr, wenn er wächst oder schrumpft
-
Abgezinster Cashflow (zukünftiges Geld in heutigem Wert)
-
Amortisationsdauer aus einer Tabelle (ungleiche Cashflows)
-
Dynamische Amortisationsdauer (geschlossene Formel bei gleichem Betrag jedes Jahr)
-
-
Symbole und Begriffe
-
Was Sie vorab wissen sollten
-
Mit Excel berechnen
-
Mit Google Tabellen berechnen
-
Mit Python berechnen
-
Die Formel in LaTeX und anderen mathematischen Schreibweisen (zum Kopieren)
-
Die Berechnung von ChatGPT ausführen lassen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle NumberChef-Rechner
Was Sie auf dieser Seite tun können
- Aus der Anfangsinvestition und dem Cashflow des ersten Jahres (dem Geld, das Sie in diesem Jahr erhalten) berechnen Sie die Amortisationsdauer: in wie vielen Jahren die Anfangsinvestition zurückkommt
- Es funktioniert, wenn der Cashflow jedes Jahr gleich ist oder jedes Jahr um einen festen Prozentsatz wächst oder schrumpft (Modus mit festem Cashflow)
- Unterscheiden sich die Beträge von Jahr zu Jahr, geben Sie sie Jahr für Jahr ein (Modus mit unregelmäßigem Cashflow, bis zu 20 Jahre)
- Geben Sie einen Kalkulationszinssatz ein, erhalten Sie zusätzlich die dynamische Amortisationsdauer, die den Zeitwert des Geldes berücksichtigt. Die Cashflow-Rendite (der Jahreszinssatz, gleich dem IRR) wird unabhängig vom Kalkulationszinssatz berechnet
- Dazu eine Tabelle Jahr für Jahr (kumulierter Cashflow vor und nach der Abzinsung) und ein Diagramm des Zeitpunkts, zu dem der kumulierte Cashflow die 0-€-Linie überschreitet
Wofür ist diese Berechnung nützlich?
„Eine Maschine für 400.000 € senkt die Kosten um 150.000 € pro Jahr.“ Die Amortisationsdauer beträgt \(400.000 \div 150.000 \approx 2{,}7\) Jahre. Viele Unternehmen setzen eine interne Regel wie „genehmigen, wenn sich die Anschaffung innerhalb von 3 Jahren amortisiert“, und die Amortisationsdauer ist der erste Test, den ein Vorschlag bestehen muss. Sie ist ein Standardargument nicht nur für Controlling und Finanzabteilung, sondern auch, wenn Mitarbeitende aus der Produktion neue Anlagen vorschlagen.
Künftige Cashflows sind nur Schätzungen, deshalb ist es gute Praxis, auch mit vorsichtigen Zahlen zu rechnen.
Kostet eine Photovoltaikanlage für das Eigenheim 20.000 € und spart sie im Jahr 2.000 € Stromkosten, beträgt die Amortisationsdauer \(20.000 \div 2.000 = 10\) Jahre. Solarmodule halten nach gängiger Aussage 25 bis 30 Jahre, deshalb ist die zentrale Frage, ob die Amortisationsdauer deutlich innerhalb dieser Lebensdauer liegt. Dämmung, eine Wärmepumpe oder ein hocheffizienter Warmwasserbereiter lassen sich genauso vergleichen. Auch die Einspeisevergütung nach dem EEG für eingespeisten Strom können Sie in den jährlichen Cashflow einrechnen.
Strompreise und Vergütungsregeln ändern sich mit der Zeit. Probieren Sie deshalb eine Änderungsrate aus, um zu sehen, wie stark sich eine Änderung dieser Annahmen auswirkt.
Bei der Eröffnung eines Restaurants oder eines Franchise-Betriebs ist „nach wie vielen Jahren sind die Startkosten wieder eingespielt“ eine zentrale Zahl im Businessplan, auch für die Bank bei einem Gründerkredit. Bei Startkosten von 500.000 € und einem erwarteten Cashflow von 125.000 € pro Jahr (was vom Umsatz nach Ausgaben bleibt) beträgt die Amortisationsdauer 4 Jahre.
Kurz nach der Eröffnung lässt sich schwer vorhersagen, wie viele Kunden kommen. Der unregelmäßige Modus hilft dann: Sie können für das Jahr 1 einen kleineren Betrag und ab dem Jahr 2 größere Beträge eingeben.
Bei Unternehmenssoftware oder Automatisierungswerkzeugen erleichtert es die Entscheidung, den Nutzen in eine Amortisationsdauer umzurechnen: „60.000 € für die Einrichtung, spart 30.000 € pro Jahr an Personalzeit, also beträgt die Amortisationsdauer 2 Jahre.“ Technik verändert sich schnell, und ein Werkzeug bleibt vielleicht nicht lange im Einsatz, deshalb bedeutet eine schnelle Amortisation unmittelbar ein geringeres Risiko.
Diese Denkweise ist auch im Business Case üblich, den Sie schreiben, wenn Sie eine Budgetfreigabe beantragen.
Die Stärke der Amortisationsdauer ist, dass sie „wie kurz die unsichere Zeit ist“ in einer einzigen Zahl zusammenfasst. In Branchen, in denen sich Technik und Trends schnell ändern, sind Schätzungen für die ferne Zukunft unzuverlässig, deshalb wird eine schnelle Amortisation geschätzt.
Andererseits hat die Amortisationsdauer bekannte Schwächen: Sie ignoriert das Geld, das nach der Amortisation verdient wird, und sie ignoriert den Zeitwert des Geldes. Eine Investition, die sich in 5 Jahren amortisiert und danach noch 10 Jahre weiter verdient, verliert gegen eine, die sich in 3 Jahren amortisiert und dann endet. Deshalb ist es in der Praxis üblich, sie mit der dynamischen Amortisationsdauer, dem Kapitalwert (NPV) und dem IRR zu kombinieren.
Formeln und Diagramme
Symbole und Begriffe
Symbole
| \(PP\) | P P | Die Amortisationsdauer (englisch „payback period“). Die Zahl der Jahre, bis die Anfangsinvestition zurückkommt, also bis der kumulierte Netto-Cashflow 0 € erreicht. (Beispiel - eine Investition von 100.000 €, die jedes Jahr 20.000 € zurückbringt, hat eine Amortisationsdauer von 5 Jahren) |
| \(DPP\) | D P P | Die dynamische Amortisationsdauer (englisch „discounted payback period“). Die Amortisationsdauer, die man zählt, nachdem zukünftiges Geld mit dem Kalkulationszinssatz in heutigen Wert umgerechnet wurde. Sie ist immer länger als die gewöhnliche Amortisationsdauer. |
| \(I\) | I | Die Anfangsinvestition, das Geld, das Sie am Anfang zahlen. In diesem Rechner geben Sie sie als positiven Betrag ein, und sie wird intern als negative Auszahlung im Jahr 0 behandelt. |
| \(CF\), \(CF_n\) | C F, C F n | Der Cashflow, das Geld, das Sie in einem Jahr erhalten. \(CF_n\) ist der Cashflow im Jahr \(n\). Ein negativer Wert ist eine zusätzliche Ausgabe in diesem Jahr. |
| \(DCF_n\) | D C F n | Der abgezinste Cashflow (englisch „discounted cash flow“) im Jahr \(n\). Das Geld im Jahr \(n\), umgerechnet in seinen heutigen Wert. |
| \(g\) | g | Die jährliche Änderungsrate des Cashflows. Wächst er jedes Jahr um 5 %, ist \(g=0{,}05\), und der Betrag jedes Jahres ist das \((1+g)\)-Fache des Vorjahres. |
| \(r\) | r | Der Kalkulationszinssatz, der Jahreszinssatz, mit dem zukünftiges Geld in heutigen Wert umgerechnet wird. Üblich ist der Kreditzins oder eine Zielrendite. |
| \(n\) | n | Die Zahl der vergangenen Jahre (das wievielte Jahr es ist). Der Zeitpunkt der Investition zählt als Jahr 0. |
| \(k\) | k | Die vollen Jahre vor der Amortisation, das letzte Jahr, in dem der kumulierte Netto-Cashflow noch negativ ist. |
| \(R\) | großes R | Der am Ende des Jahres \(k\) noch offene Betrag, der Teil der Anfangsinvestition, der noch nicht zurückgekommen ist. |
| \(\ln\) | L N, natürlicher Logarithmus | Der natürliche Logarithmus. Er gibt an, mit welcher Zahl man \(e\) (etwa 2,718) potenzieren muss, um die Zahl zu erhalten. Sie finden ihn mit der ln-Taste eines wissenschaftlichen Taschenrechners oder mit der Funktion LN in Excel. Er kommt in der geschlossenen Formel für die dynamische Amortisationsdauer vor. |
Begriffe
| Amortisationsdauer | Die Zeit, bis die Anfangsinvestition zurückkommt (auch Amortisationszeit oder Payback-Periode genannt). Je kürzer sie ist, desto früher haben Sie Ihr Geld zurück und desto kürzer ist die unsichere Zeit, das Risiko gilt also als geringer. Investitionen danach zu beurteilen, wie kurz ihre Amortisation ist, heißt Amortisationsrechnung (Payback-Methode). Die einfache Form ohne Abzinsung nennt man statische Amortisationsdauer. |
| Break-even-Punkt | Der Punkt, an dem Gewinn und Verlust sich genau ausgleichen (auch Gewinnschwelle genannt). Die Amortisationsdauer ist die Zeit, bis der kumulierte Cashflow den Break-even-Punkt (0 €) erreicht. |
| Cashflow (Zahlungsstrom) | Geld, das hereinkommt und hinausgeht. Erhaltenes Geld ist eine positive Zahl, gezahltes Geld eine negative Zahl. Für die Amortisationsdauer kommt es darauf an, wann und wie viel hereinkommt. |
| kumulierter Netto-Cashflow | Das bisher erhaltene Geld minus die Anfangsinvestition. Der Moment, in dem er von negativ zu positiv wechselt, ist der Moment der Amortisation. |
| Kalkulationszinssatz | Der Jahreszinssatz, mit dem zukünftiges Geld in heutigen Wert umgerechnet (abgezinst) wird. Zum Beispiel sind 11.000 € in einem Jahr, mit 10 % pro Jahr abgezinst, heute 10.000 € wert. |
| DCF (abgezinster Cashflow) | Ein zukünftiger Cashflow, mit dem Kalkulationszinssatz in heutigen Wert umgerechnet (englisch „discounted cash flow“). Er ist auch die Grundlage des DCF-Verfahrens, einer gängigen Methode zur Bewertung von Unternehmen und Immobilien. |
| dynamische Amortisationsdauer | Die Amortisationsdauer, gezählt mit dem kumulierten abgezinsten Cashflow. Weil sie den Zeitwert des Geldes berücksichtigt, ist sie immer länger als die gewöhnliche Amortisationsdauer, und bei einem hohen Kalkulationszinssatz zahlt sich die Investition unter Umständen nie aus. |
| lineare Interpolation | Ein Verfahren, um einen Wert zwischen zwei Punkten zu finden, indem man die Verbindung als gerade Linie behandelt. Bei der Amortisationsdauer nimmt man an, dass das Geld des Folgejahres gleichmäßig über das Jahr hereinkommt, und bestimmt den Amortisationszeitpunkt innerhalb des Jahres anteilig. |
| Cashflow-Rendite | Die Jahresrendite, der alle Cashflows der Investition zusammen entsprechen. Es ist dieselbe Berechnung wie beim IRR (interner Zinsfuß). Sie zeigt in einer Zahl nicht nur, wie schnell Sie Ihr Geld zurück haben, sondern auch, wie viel Sie verdienen. |
| natürlicher Logarithmus | Der Logarithmus zur Basis \(e\) (etwa 2,718). \(\ln x\) gibt an, mit welcher Zahl man \(e\) potenzieren muss, um \(x\) zu erhalten. Er wird in der Oberstufe behandelt, aber das Rechnen können Sie einem Taschenrechner oder Excel überlassen. |
Was Sie vorab wissen sollten
Hier steht, was Ihnen hilft, die Berechnung dieser Seite wirklich zu verstehen und nicht nur den Knopf zu drücken.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Positive und negative Zahlen (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–8, 12–14 Jahre) |
|
| Exponentialfunktionen und Logarithmen (Oberstufe) |
|
| Zinseszins und Zeitwert des Geldes (Oberstufe, Wirtschaft und Mathematik) |
|
Mit Excel berechnen
| Anfangsinvestition (€) | 100000 |
| Cashflow pro Jahr (€) | 30000 |
| Amortisationsdauer (Jahre) | =B1/B2 |
| Cashflow im Jahr 1 (€) | 30000 |
| Änderungsrate (%; einen Rückgang negativ eingeben) | 5 |
| Jahr n | 3 |
| Cashflow im Jahr n (€) | =B1*(1+B2/100)^(B3-1) |
| Geld, das Sie im Jahr n erhalten (€) | 12100 |
| Kalkulationszinssatz (%) | 10 |
| Vergangene Jahre n | 2 |
| Abgezinster Cashflow (€) | =B1/(1+B2/100)^B3 |
| Volle Jahre vor der Amortisation k | 3 |
| Noch offener Betrag R (€) | 3500 |
| Cashflow im Folgejahr (€) | 4000 |
| Amortisationsdauer (Jahre) | =B1+B2/B3 |
| Anfangsinvestition (€) | 100000 |
| Cashflow pro Jahr (€) | 30000 |
| Kalkulationszinssatz (%) | 10 |
| Dynamische Amortisationsdauer (Jahre) | =-LN(1-B1*B3/100/B2)/LN(1+B3/100) |
Die vierte Tabelle ist der Fall, dass nach dem Jahr 3 noch 3.500 € offen sind und im Jahr 4 4.000 € hereinkommen: 3 + 3500 ÷ 4000 = 3,875 Jahre.
Die fünfte Tabelle ist die geschlossene Formel mit der Funktion LN (natürlicher Logarithmus), die etwa 4,254 Jahre ergibt. Ersetzen Sie einfach die Zahlen in Spalte B durch Ihre eigenen.
Mit Google Tabellen berechnen
| Anfangsinvestition (€) | 100000 |
| Cashflow pro Jahr (€) | 30000 |
| Amortisationsdauer (Jahre) | =B1/B2 |
| Cashflow im Jahr 1 (€) | 30000 |
| Änderungsrate (%; einen Rückgang negativ eingeben) | 5 |
| Jahr n | 3 |
| Cashflow im Jahr n (€) | =B1*(1+B2/100)^(B3-1) |
| Geld, das Sie im Jahr n erhalten (€) | 12100 |
| Kalkulationszinssatz (%) | 10 |
| Vergangene Jahre n | 2 |
| Abgezinster Cashflow (€) | =B1/(1+B2/100)^B3 |
| Volle Jahre vor der Amortisation k | 3 |
| Noch offener Betrag R (€) | 3500 |
| Cashflow im Folgejahr (€) | 4000 |
| Amortisationsdauer (Jahre) | =B1+B2/B3 |
| Anfangsinvestition (€) | 100000 |
| Cashflow pro Jahr (€) | 30000 |
| Kalkulationszinssatz (%) | 10 |
| Dynamische Amortisationsdauer (Jahre) | =-LN(1-B1*B3/100/B2)/LN(1+B3/100) |
Mit Python berechnen
initial_investment = 100000                    # Anfangsinvestition (Euro)
discount_rate = 0.10                           # Kalkulationszinssatz (pro Jahr; 10 % sind 0.10)
cash_flows = [5000, 25000, 35000, 40000, 30000, 10000]   # Cashflow für jedes Jahr ab Jahr 1 (Euro)
# Amortisationsdauer: den Zeitpunkt innerhalb des Jahres, an dem der kumulierte Netto-Cashflow 0 überschreitet, per linearer Interpolation finden
def payback_period(investment, cfs):
    cumulative = -investment
    for year, cf in enumerate(cfs, start=1):
        previous = cumulative
        cumulative += cf
        if previous < 0 and cumulative >= 0:
            return (year - 1) + (-previous) / cf
    return None   # innerhalb der eingegebenen Jahre nicht amortisiert
# Dynamische Amortisationsdauer: zuerst das Geld jedes Jahres in heutigen Wert umrechnen, dann dasselbe tun
def discounted_payback_period(investment, cfs, rate):
    cumulative = -investment
    for year, cf in enumerate(cfs, start=1):
        previous = cumulative
        discounted_cf = cf / (1 + rate) ** year
        cumulative += discounted_cf
        if previous < 0 and cumulative >= 0:
            return (year - 1) + (-previous) / discounted_cf
    return None
pp = payback_period(initial_investment, cash_flows)
dpp = discounted_payback_period(initial_investment, cash_flows, discount_rate)
print(f"Amortisationsdauer: {pp:.3f} Jahre")
print(f"Dynamische Amortisationsdauer: {dpp:.3f} Jahre")
Die Formel in LaTeX und anderen mathematischen Schreibweisen (zum Kopieren)
PP = I ÷ CF
PP = \dfrac{I}{CF}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PP</mi>
    <mo>=</mo>
    <mfrac>
      <mi>I</mi>
      <mi>CF</mi>
    </mfrac>
  </mrow>
</math>
PP = I / (CF)
invest/cf
PP := invest/cf;
PP = invest/cf;
PP = I/CF
CFₙ = CF₁ × (1 ± g)ⁿ⁻¹
CF_n = CF_1 \times (1 \pm g)^{n-1}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>CF</mi><mi>n</mi></msub>
<mo>=</mo>
<msub><mi>CF</mi><mn>1</mn></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>±</mo><mi>g</mi><mo>)</mo></mrow>
<mrow><mi>n</mi><mo>−</mo><mn>1</mn></mrow>
</msup>
</mrow>
</math>
CF_n = CF_1 (1 +- g)^(n-1)
cf1*(1 + g)^(n - 1)
cfn := cf1*(1 + g)^(n - 1);
cfn = cf1*(1 + g)^(n - 1);
CF_n = CF_1 (1 ± g)^(n−1)
DCFₙ = CFₙ ÷ (1 + r)ⁿ
DCF_n = \dfrac{CF_n}{(1+r)^{n}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>DCF</mi><mi>n</mi></msub>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>n</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>n</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
DCF_n = (CF_n) / ((1 + r)^n)
cfn/(1 + r)^n
DCFn := cfn/(1 + r)^n;
dcfn = cfn/(1 + r)^n;
DCF_n = CF_n/(1 + r)^n
PP = k + R ÷ CFₖ₊₁
PP = k + \dfrac{R}{CF_{k+1}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PP</mi>
    <mo>=</mo>
    <mi>k</mi>
    <mo>+</mo>
    <mfrac>
      <mi>R</mi>
      <msub><mi>CF</mi><mrow><mi>k</mi><mo>+</mo><mn>1</mn></mrow></msub>
    </mfrac>
  </mrow>
</math>
PP = k + R / (CF_(k+1))
k + rem/cfnext
PP := k + rem/cfnext;
PP = k + rem/cfnext;
PP = k + R/CF_(k+1)
DPP = −ln(1 − I × r ÷ CF) ÷ ln(1 + r)
DPP = \dfrac{-\ln\left(1 - \dfrac{I \times r}{CF}\right)}{\ln(1+r)}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>DPP</mi>
<mo>=</mo>
<mfrac>
<mrow>
<mo>−</mo>
<mi>ln</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac>
<mrow><mi>I</mi><mo>×</mo><mi>r</mi></mrow>
<mi>CF</mi>
</mfrac>
<mo>)</mo>
</mrow>
</mrow>
<mrow>
<mi>ln</mi>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</mfrac>
</mrow>
</math>
DPP = (-ln(1 - (I r) / (CF))) / (ln(1 + r))
-Log[1 - invest*r/cf]/Log[1 + r]
DPP := -ln(1 - invest*r/cf)/ln(1 + r);
DPP = -log(1 - invest*r/cf)/log(1 + r);
DPP = −ln(1 − I r/CF)/ln(1 + r)
Die Berechnung von ChatGPT ausführen lassen
Sie sind ein Assistent für Investitionsrechnung. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort ausschließlich auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf oder durch Raten rechnen).
Ich investiere 100.000 € und erhalte ab Jahr 1 diese Cashflows: 5.000 €, 25.000 €, 35.000 €, 40.000 €, 30.000 € und 10.000 €. Der Kalkulationszinssatz beträgt 10 % pro Jahr.
Berechnen Sie Folgendes:
1. Die Amortisationsdauer (Jahre, 3 Nachkommastellen) = der Zeitpunkt, zu dem der kumulierte Netto-Cashflow 0 € erreicht (lineare Interpolation zwischen den beiden Punkten, an denen sich das Vorzeichen ändert)
2. Die dynamische Amortisationsdauer (Jahre, 3 Nachkommastellen) = der auf dieselbe Weise gefundene Zeitpunkt, nachdem der Cashflow jedes Jahres durch (1 + 0,1)^(Jahresnummer) geteilt wurde
3. Die Cashflow-Rendite (%, 2 Nachkommastellen) = der IRR (interne Zinsfuß) der Reihe (Jahr 0 = -100000, Jahre 1–6 = die obigen Beträge)
Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Zahlen eingebenGeben Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ablesenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
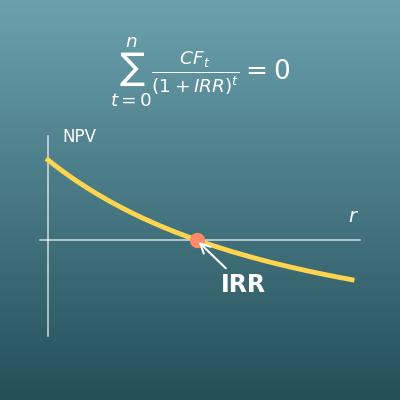
Interner Zinsfuß berechnen (IRR aus Zahlungsströmen)
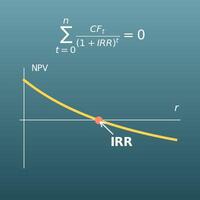
Berechnet aus denselben jährlichen Cashflows die Rendite pro Jahr. Die Standardkennzahl, die zusammen mit der Amortisationsdauer verwendet wird
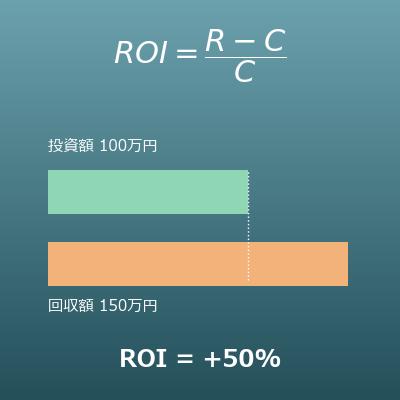
ROI-Rechner (Return on Investment und annualisierter ROI)
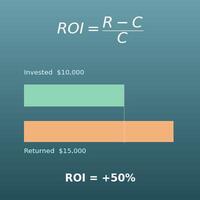
Berechnet ROI und annualisierten ROI aus Kapitaleinsatz und Rückfluss. Einfacher bei einer Anlage, die auf einmal zurückzahlt
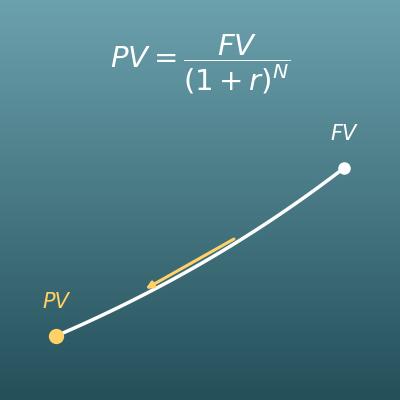
Barwertrechner (Abzinsung und Barwert einer Rente)
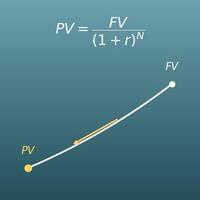
Die Abzinsung, mit der zukünftiges Geld in seinen heutigen Wert umgerechnet wird. Hier lernen Sie die Idee kennen, auf der die dynamische Amortisationsdauer aufbaut
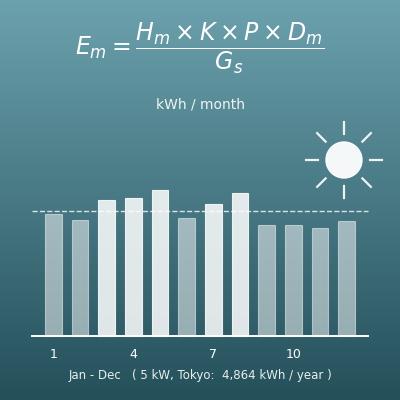
Photovoltaik-Ertrag berechnen (Monats- und Jahresertrag in kWh aus Anlagenleistung, Einstrahlung, Ausrichtung und Neigung)
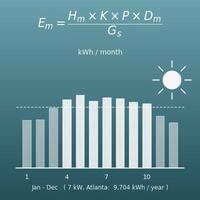
Schätzt aus Anlagengröße, regionaler Sonneneinstrahlung, Ausrichtung, Neigung und Systemverlusten den Monats- und Jahresertrag (kWh) und den Jahresertrag pro kW