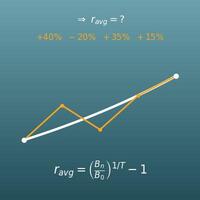Geben Sie die Anfangsinvestition und ab Jahr 1 den Cashflow jedes Jahres ein (das Geld, das in dem Jahr zurückfließt). Der Rechner sucht den Kalkulationszins, bei dem der Kapitalwert (NPV) genau 0 ist – das ist der interne Zinsfuß (IRR).
Inhaltsverzeichnis
-
Das können Sie auf dieser Seite
-
Wofür braucht man diese Berechnung?
-
Anleitung
-
Formeln und Graphen
-
Symbole und Begriffe
-
Das sollten Sie vorher wissen
-
So berechnen Sie es in Excel
-
So berechnen Sie es in Google Tabellen
-
So berechnen Sie es in Python
-
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
-
So lassen Sie ChatGPT rechnen
-
Die Vorteile von DataChef
-
Verwandte Funktionen
-
Alle Rechner von NumberChef
Das können Sie auf dieser Seite
- Geben Sie die Anfangsinvestition und den Cashflow jedes Jahres ein (das Geld, das in dem Jahr zurückfließt) – und Sie erhalten den internen Zinsfuß (IRR, pro Jahr)
- Laufzeit, Gesamtüberschuss (Gewinn oder Verlust über die ganze Laufzeit) und Gesamtrendite werden gleich mit angezeigt
- Die jährlichen Beträge dürfen beliebig verschieden sein, auch Nachinvestitionen in späteren Jahren (negative Cashflows) sind möglich
- Eine Kurve des Kapitalwerts (NPV) zeigt auf einen Blick, wo er 0 wird – dort liegt der IRR
- Außerdem auf dieser Seite: eine verständliche Erklärung der Formeln und Formeln zum Kopieren für Excel, Google Tabellen und Python
Wofür braucht man diese Berechnung?
„Kaufen wir eine Anlage für 4.000.000 €, erwarten wir in 3 Jahren Einsparungen von 1.000.000 €, 2.000.000 € und 3.000.000 €.“ Mit dieser Schätzung liegt der interne Zinsfuß bei etwa 19,4 % pro Jahr. Bei Investitionsentscheidungen in Unternehmen vergleicht man ihn mit der geforderten Mindestrendite (etwa dem Kreditzins oder den Kapitalkosten) und setzt das Projekt um, wenn er darüber liegt. Die Interne-Zinsfuß-Methode gehört zum Standardstoff der Investitionsrechnung im BWL-Studium.
Künftige Cashflows sind aber nur Schätzungen – rechnen Sie am besten auch mit einer vorsichtigen Annahme.
Bei einer Immobilie als Kapitalanlage fließt das Geld so: Zuerst kaufen Sie die Wohnung, dann kommt jedes Jahr Miete herein und am Ende der Verkaufserlös – die jährlichen Beträge sind also alle verschieden. Die Stärke des IRR ist, solche ungleichmäßigen Cashflows in eine einzige Jahresrendite umzurechnen; Immobilieninvestoren vergleichen damit häufig Objekte.
Anders als die Bruttomietrendite (Jahreskaltmiete : Kaufpreis) berücksichtigt er auch Gewinn oder Verlust beim Verkauf und Jahre, in denen Leerstand die Miete schmälert.
Eine Photovoltaikanlage auf dem eigenen Dach hat einen Cashflow, der gut zum IRR passt: Zuerst zahlen Sie die Installation, danach sparen Sie jedes Jahr Stromkosten und erhalten für eingespeisten Strom die Einspeisevergütung nach dem EEG. Kostet die Anlage zum Beispiel 20.000 €, tragen Sie die jährlichen Einsparungen und Vergütungen ein und berechnen den IRR – so können Sie sie mit Tagesgeld oder einem ETF auf demselben Maßstab vergleichen: „Diese Anlage entspricht einer Geldanlage mit X % pro Jahr.“
Das Ergebnis ändert sich mit den Annahmen, etwa Strompreis, Eigenverbrauchsanteil oder Lebensdauer der Anlage – rechnen Sie am besten ein paar Szenarien durch.
Bei Investmentfonds wie Venture Capital und Private Equity ist der IRR die Standardkennzahl für den Erfolg eines Fonds. Wann Geld von den Anlegern abgerufen und wann es zurückgezahlt wird, ist von Fonds zu Fonds verschieden – nur der IRR, der die Zeit berücksichtigt, erlaubt einen fairen Vergleich.
Auch Investmentbanken und Unternehmen, die eine Übernahme (M&A) prüfen, berechnen den IRR aus Kaufpreis und Gewinnplanung, um über das Vorhaben zu entscheiden. Er gehört zu den ersten Rechnungen, die man für eine Karriere in der Finanzbranche lernt.
Angenommen, die Investitionen A und B kosten beide 100.000 € und bringen in 5 Jahren beide insgesamt 150.000 € zurück (Gesamtüberschuss 50.000 €, Gesamtrendite 50 %). A zahlt früh mehr (5.000 €, 20.000 €, 25.000 €, 40.000 €, 60.000 €), B zahlt vor allem am Ende (0 €, 10.000 €, 30.000 €, 30.000 €, 80.000 €).
Die Summen sind gleich, aber A hat einen IRR von 11,290 % pro Jahr und B von 10,259 % – A, das Geld früher zurückgibt, liegt vorn. Zurückgeflossenes Geld lässt sich erneut anlegen. Der IRR macht diesen Zeitwert des Geldes in Zahlen sichtbar.
Formeln und Graphen
Symbole und Begriffe
Symbole
| IRR | I R R | Internal Rate of Return, der interne Zinsfuß. Der Kalkulationszins, bei dem der Kapitalwert genau 0 ist; er zeigt die Rendite der Investition pro Jahr. (Beispiel – 4.000.000 € investiert, in 3 Jahren 1.000.000 €, 2.000.000 € und 3.000.000 € zurück ergibt 19,438 % pro Jahr.) |
| NPV | N P V | Net Present Value, der Kapitalwert (auch Nettobarwert). Alle Ein- und Auszahlungen einer Investition, auf heute umgerechnet und addiert. Ist er positiv, bringt die Investition mehr als den Kalkulationszins. |
| \(CF_t\) | C F t | Der Cashflow im Jahr \(t\). Das Geld, das in dem Jahr zurückfließt (negativ, wenn es ausgezahlt wurde). |
| \(CF_0\) | C F null | Der Cashflow im Jahr 0 (heute). Die Anfangsinvestition ist eine Auszahlung und daher negativ. In diesem Rechner geben Sie sie positiv ein; intern wird sie als negativ behandelt. |
| \(r\) | r | Der Kalkulationszins. Der Jahreszins, mit dem künftiges Geld auf seinen heutigen Wert umgerechnet wird. Der IRR ist das besondere \(r\), bei dem der Kapitalwert 0 ist. |
| \(t\) | t | Die Jahresnummer. Sie zählt, in welchem Jahr das Geld fließt; der Zeitpunkt der Investition ist Jahr 0. |
| \(n\) | n | Die Laufzeit in Jahren, also das Jahr des letzten Cashflows. |
| \(PV\) | P V | Present Value, der Barwert. Künftiges Geld, umgerechnet auf seinen heutigen Wert. |
| \(S\) | S | Die Summe der Rückflüsse. Alle Cashflows von Jahr 1 bis Jahr \(n\) addiert (Nachinvestitionen werden negativ mitgezählt). |
| \(TR\) | T R | Der Gesamtüberschuss (engl. Total Return). Summe der Rückflüsse minus Anfangsinvestition, also Gewinn oder Verlust über die ganze Laufzeit. |
| \(G\) | G | Die Gesamtrendite (engl. Gross Return). Der Gesamtüberschuss in % der Anfangsinvestition, eine Angabe für die ganze Laufzeit ohne Zeitbezug. Bei Investmentfonds bedeutet „Bruttorendite“ dagegen meist etwas anderes, nämlich die Rendite vor Kosten. |
Begriffe
| Cashflow | Geld, das hereinkommt oder hinausgeht. Einzahlungen sind positive, Auszahlungen negative Zahlen. Für den IRR zählt, wann und wie viel Geld fließt. |
| Kalkulationszins | Der Jahreszins, mit dem künftiges Geld auf seinen heutigen Wert umgerechnet (abgezinst) wird, auch Diskontierungszins. Zum Beispiel sind 110.000 € in einem Jahr, mit 10 % pro Jahr abgezinst, heute 100.000 € wert. |
| Barwert | Was künftiges Geld heute wert ist. Weil Geld einen Zeitwert hat, ist der Barwert derselben 1.000.000 € umso kleiner, je später Sie sie erhalten. |
| Kapitalwert (NPV) | Die Summe der Barwerte aller Cashflows einer Investition (Kapitalwertmethode). Ein positiver Kapitalwert heißt, dass die Investition mehr bringt als den Kalkulationszins. Er ist der wichtigste Maßstab für Investitionsentscheidungen. |
| interner Zinsfuß (IRR) | Der Kalkulationszins, bei dem der Kapitalwert genau 0 ist (Interne-Zinsfuß-Methode). Er zeigt in einer einzigen Zahl, welcher Rendite pro Jahr die Investition entspricht, und wird deshalb häufig zur Bewertung von Projekten und Immobilien verwendet. |
| Mindestrendite | Die Rendite, die eine Investition mindestens bringen muss (etwa die Kapitalkosten), engl. Hurdle Rate. In der Praxis gilt – liegt der IRR über der Mindestrendite, wird das Projekt umgesetzt. |
| Problem mehrerer interner Zinsfüße | Eine mathematische Eigenschaft – wechseln die Vorzeichen der Cashflows zweimal oder öfter, kann es zwei oder mehr Kalkulationszinssätze geben, bei denen der Kapitalwert 0 ist. Der IRR allein reicht dann nicht zur Entscheidung; man entscheidet nach dem Kapitalwert. |
| numerisches Verfahren | Ein Lösungsweg für Gleichungen, die sich nicht durch Umstellen lösen lassen – ein Computer probiert schrittweise Werte aus und nähert sich so der Lösung. Den IRR findet man auf diese Weise (Bisektionsverfahren, Newton-Verfahren u. a.). |
Das sollten Sie vorher wissen
Damit Sie die Rechnung auf dieser Seite nicht nur per Knopfdruck, sondern mit echtem Verständnis nutzen, hilft Ihnen Folgendes.
| Prozentrechnung (Klasse 6–7, 11–13 Jahre) |
|
| Negative Zahlen (Klasse 6–7, 11–13 Jahre) |
|
| Potenzen (Klasse 7–9, 12–15 Jahre) |
|
| Die Idee einer Gleichung (Klasse 7–8, 12–14 Jahre) |
|
| Zinseszins und Zeitwert des Geldes (Oberstufe, 15–18 Jahre, Mathematik und Wirtschaft) |
|
So berechnen Sie es in Excel
| Geld in t Jahren (€) | 110000 |
| Kalkulationszins (%) | 10 |
| Jahre t | 1 |
| Barwert (€) | =B1/(1+B2/100)^B3 |
| Anfangsinvestition (negativ eingeben) | -1000000 |
| Cashflow Jahr 1 | 550000 |
| Cashflow Jahr 2 | 605000 |
| Kalkulationszins (%) | 10 |
| Kapitalwert (€) | =NBW(B4/100;B2:B3)+B1 |
| Anfangsinvestition (negativ eingeben) | -4000000 |
| Cashflow Jahr 1 | 1000000 |
| Cashflow Jahr 2 | 2000000 |
| Cashflow Jahr 3 | 3000000 |
| IRR (%) | =IKV(B1:B4)*100 |
| Anfangsinvestition | 4000000 |
| Summe der Rückflüsse | 6000000 |
| Gesamtüberschuss (€) | =B2-B1 |
| Gesamtrendite (%) | =(B2-B1)/B1*100 |
Die Funktion NBW (Nettobarwert) in der zweiten Tabelle hat eine bekannte Falle: In ihren Bereich gehören nur die Zahlungen ab Jahr 1; die Anfangsinvestition (Jahr 0) wird außerhalb der Funktion addiert (im Beispiel ergibt sich genau 0).
Die erste Tabelle ergibt genau 100.000, die vierte einen Gesamtüberschuss von 2.000.000 und eine Gesamtrendite von 50 %. Ersetzen Sie einfach Spalte B durch Ihre eigenen Zahlen.
So berechnen Sie es in Google Tabellen
| Geld in t Jahren (€) | 110000 |
| Kalkulationszins (%) | 10 |
| Jahre t | 1 |
| Barwert (€) | =B1/(1+B2/100)^B3 |
| Anfangsinvestition (negativ eingeben) | -1000000 |
| Cashflow Jahr 1 | 550000 |
| Cashflow Jahr 2 | 605000 |
| Kalkulationszins (%) | 10 |
| Kapitalwert (€) | =NBW(B4/100;B2:B3)+B1 |
| Anfangsinvestition (negativ eingeben) | -4000000 |
| Cashflow Jahr 1 | 1000000 |
| Cashflow Jahr 2 | 2000000 |
| Cashflow Jahr 3 | 3000000 |
| IRR (%) | =IKV(B1:B4)*100 |
| Anfangsinvestition | 4000000 |
| Summe der Rückflüsse | 6000000 |
| Gesamtüberschuss (€) | =B2-B1 |
| Gesamtrendite (%) | =(B2-B1)/B1*100 |
So berechnen Sie es in Python
initial_investment = 4000000                     # Anfangsinvestition (€)
cash_flows = [1000000, 2000000, 3000000]         # Cashflow je Jahr ab Jahr 1 (€)

# Kapitalwert (NPV): jeden Cashflow auf heute abzinsen und addieren
def npv(rate, cfs):
    return sum(cf / (1 + rate) ** t for t, cf in enumerate(cfs))

cfs = [-initial_investment] + cash_flows

# Den Kalkulationszins mit Kapitalwert 0 (den IRR) per Bisektion suchen
# (einfache Version für übliche Investitionen, deren Vorzeichen nur einmal wechselt)
low, high = -0.9999, 10.0
for _ in range(200):
    mid = (low + high) / 2
    if npv(low, cfs) * npv(mid, cfs) <= 0:
        high = mid
    else:
        low = mid
irr = (low + high) / 2

total_return = sum(cash_flows) - initial_investment
gross_return = total_return / initial_investment * 100

print(f"Interner Zinsfuß (IRR): {irr * 100:.3f} %")
print(f"Gesamtüberschuss: {total_return} €")
print(f"Gesamtrendite: {gross_return:.3f} %")
So schreiben Sie die Formel in LaTeX und anderen Formelsprachen (zum Kopieren)
PV = CFₜ ÷ (1 + r)ᵗ
PV = \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>t</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = (CF_t) / ((1 + r)^t)
cf/(1 + r)^t
PV := cf/(1 + r)^t;
PV = cf/(1 + r)^t;
PV = CF_t/(1 + r)^t
NPV = CF₀ + CF₁/(1 + r)¹ + … + CFₙ/(1 + r)ⁿ
\mathrm{NPV} = \sum_{t=0}^{n} \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>NPV</mi>
<mo>=</mo>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
</mrow>
</math>
NPV = sum_(t=0)^n (CF_t) / ((1 + r)^t)
Sum[cf[t]/(1 + r)^t, {t, 0, n}]
NPV := sum(cf(t)/(1 + r)^t, t = 0 .. n);
NPV = sum(cf ./ (1 + r).^(0:n));
NPV = ∑_(t=0)^n CF_t/(1 + r)^t
CF₀ + CF₁/(1 + IRR)¹ + … + CFₙ/(1 + IRR)ⁿ = 0
\sum_{t=0}^{n} \dfrac{CF_t}{(1+\mathrm{IRR})^{t}} = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>IRR</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
sum_(t=0)^n (CF_t) / ((1 + IRR)^t) = 0
Solve[Sum[cf[t]/(1 + x)^t, {t, 0, n}] == 0, x]
solve(sum(cf(t)/(1 + x)^t, t = 0 .. n) = 0, x);
solve(sum(cf ./ (1 + x).^(0:n)) == 0, x)
∑_(t=0)^n CF_t/(1 + IRR)^t = 0
G = (S − C₀) ÷ C₀
G = \dfrac{S - C_0}{C_0}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>G</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>C</mi><mn>0</mn></msub></mrow>
<msub><mi>C</mi><mn>0</mn></msub>
</mfrac>
</mrow>
</math>
G = (S - C_0) / C_0
(s - c0)/c0
G := (s - c0)/c0;
G = (s - c0)/c0;
G = (S − C_0)/C_0
So lassen Sie ChatGPT rechnen
Sie sind ein Assistent für Investitionsrechnungen. Führen Sie die folgende Berechnung aus, indem Sie tatsächlich Python-Code ausführen, und stützen Sie Ihre Antwort nur auf die Zahlen aus dem Ausführungsergebnis (nicht im Kopf rechnen oder schätzen).

Ich habe 4.000.000 € investiert und im Jahr 1 1.000.000 €, im Jahr 2 2.000.000 € und im Jahr 3 3.000.000 € zurückerhalten.
Berechnen Sie:
1. Den internen Zinsfuß IRR (in %, auf 3 Nachkommastellen) = das r, für das NPV(r) = -4000000 + 1000000/(1+r) + 2000000/(1+r)^2 + 3000000/(1+r)^3 gleich 0 ist
2. Den Gesamtüberschuss (in Euro)
3. Die Gesamtrendite (in %, auf 3 Nachkommastellen)

Zeigen Sie die verwendeten Formeln und die Zahlen aus dem Ausführungsergebnis.
Anleitung
-
1Werte eingebenTragen Sie die Zahlen, mit denen Sie rechnen möchten, in die Eingabefelder ein
-
2BerechnenKlicken Sie auf die Schaltfläche „Berechnen“
-
3Ergebnis ansehenDas Ergebnis erscheint sofort. Auf derselben Seite finden Sie auch den Rechenweg und die Erklärung der Formel
Die Vorteile von DataChef

Kein Fachwissen nötig – einfach und intuitiv

Keine persönlichen Daten erforderlich

Die Datei wird nach dem Download automatisch gelöscht


Keine Quellenangabe nötig

Keine vorherige Genehmigung erforderlich
Verwandte Funktionen
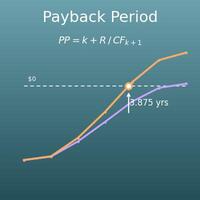
Amortisationszeit berechnen – statische und dynamische Amortisationsrechnung
Berechnet aus denselben jährlichen Cashflows, nach wie vielen Jahren sich eine Investition amortisiert. Eine Standardkennzahl, die oft zusammen mit dem internen Zinsfuß genutzt wird
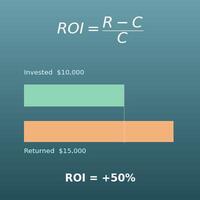
ROI berechnen – Return on Investment (Kapitalrendite) und ROI pro Jahr
Berechnet ROI und annualisierten ROI aus investiertem und zurückerhaltenem Betrag. Einfacher bei einer Investition mit nur einem Rückfluss
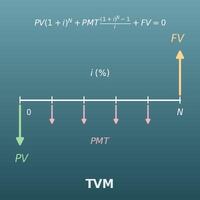
Finanzrechner (TVM) – Barwert, Endwert, Rate, Laufzeit und Zins berechnen
Für den Zinssatz (I/Y) einer Anlage mit gleich hohen Raten je Periode. Ein Rechner mit den fünf Größen eines Finanztaschenrechners
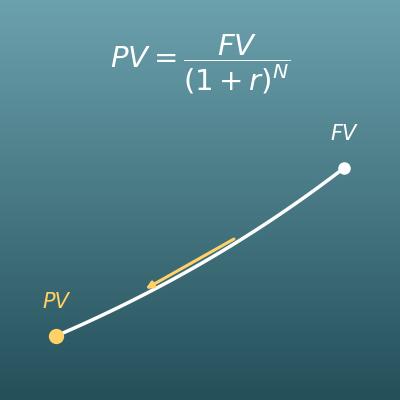
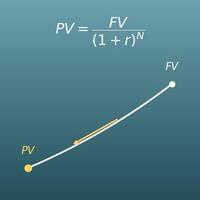
Barwert berechnen – Barwertrechner für Einmalzahlung und Rente (Abzinsung)
Abzinsen – künftiges Geld in seinen heutigen Wert umrechnen. Hier lernen Sie die Idee, auf der der interne Zinsfuß aufbaut
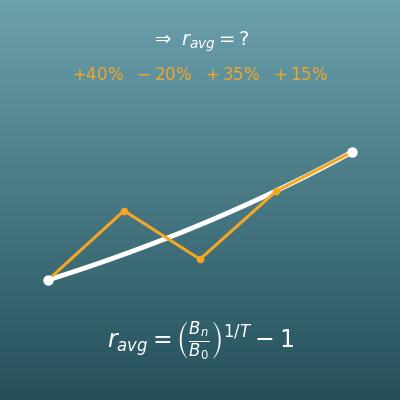
Durchschnittliche Rendite berechnen – Rendite p. a. (geometrisches Mittel) und Gesamtrendite
Für die Rendite pro Jahr, wenn Sie die Rendite (%) jeder Periode kennen. Berechnet das geometrische Mittel, das schwankende Ergebnisse glättet