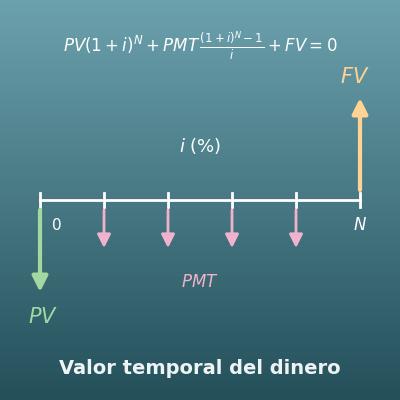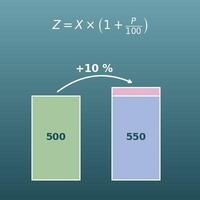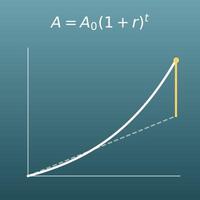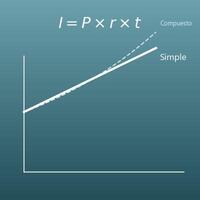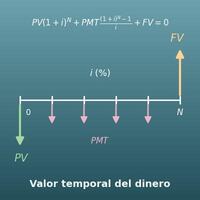

Escribe el capital inicial, las aportaciones (deja a 0 las casillas que no uses), el tipo de interés anual y el plazo. Si no quieres tener en cuenta los impuestos o la inflación, déjalos a 0.
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y gráficos
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Con un capital inicial y aportaciones anuales y mensuales, ves al momento cuánto crece tu dinero a interés compuesto (el saldo final y el total de intereses). Puedes elegir aportar al principio de cada periodo (primero aportas y luego genera intereses) o al final (primero se suman los intereses y luego aportas)
- Admite nueve frecuencias de capitalización: anual, semestral, trimestral, mensual, quincenal, cada 2 semanas, semanal, diaria y continua
- Separa el total de intereses en «intereses del capital inicial» e «intereses de las aportaciones», así ves en números lo que suma ahorrar cada mes
- Si escribes el impuesto sobre los intereses (en España, el banco retiene el 19 %), calcula el impuesto y los intereses netos; si escribes la inflación, calcula también el poder adquisitivo del saldo final (su valor en euros de hoy)
- Incluye un gráfico del saldo y una tabla año a año. En esta misma página tienes la explicación sencilla de las fórmulas y fórmulas listas para copiar en Excel, Hojas de cálculo de Google y Python
¿Para qué sirve este cálculo?
Por ejemplo, si ahorras 300 € al mes durante 10 años al 3 % (capitalización mensual, aportando al principio), aportas 36.000 € y acabas con unos 42.027 €, así que unos 6027 € son intereses.
Ver primero en números «cuánto cambia el resultado según el tipo» y «cuánto tendré dentro de 10 años» te permite partir de una meta, como la entrada de un piso o un coche, y decidir cuánto ahorrar al mes.
Si ahorras 100 € al mes desde que nace un hijo hasta que cumple 18 años al 3 % (capitalización mensual, aportando al principio), aportas 21.600 € y acabas con unos 28.666 €.
Puedes probar «cuánto al mes es suficiente» comparándolo con lo que pueden costar unos estudios universitarios o un máster. Si el dinero se invierte (por ejemplo, en fondos), hay comisiones y riesgo de pérdidas, así que usa este resultado con un tipo fijo solo como orientación.
Supón que pudieras ahorrar 300 € al mes durante 30 años al 5 % (capitalización mensual, aportando al principio). Aportarías 108.000 € y acabarías con unos 250.718 €. Los intereses, unos 142.718 €, superan lo que has aportado.
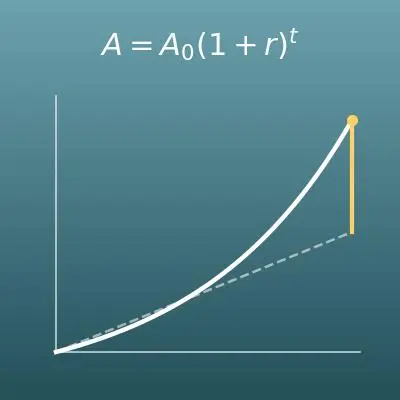
Así notas cómo el interés compuesto (intereses que generan intereses) gana fuerza con el tiempo, y te ayuda a decidirte a empezar pronto a ahorrar para la jubilación, por ejemplo con un plan de pensiones o un fondo indexado. En una inversión real, sin embargo, la rentabilidad no es fija y se puede perder dinero.
Si dejas 10.000 € al 0 % durante 10 años mientras los precios suben un 2 % al año, su poder adquisitivo se queda en \(10000 \div 1{,}02^{10} \approx 8203\) euros, una pérdida de un 18 % más o menos (el 2 % es el objetivo de inflación a medio plazo del Banco Central Europeo).
Comprobar con números que «el saldo no ha bajado, pero compra menos» te acostumbra a comparar lo que rinden tus ahorros con la inflación.
En España, el banco retiene el 19 % de los intereses de cuentas y depósitos antes de ingresarlos en tu cuenta, a cuenta del impuesto sobre los intereses. Por ejemplo, si los intereses brutos son 500 €, te quedan \(500 \times (1 - 0{,}19) = 405\) euros (y en la declaración de la renta se ajusta el impuesto definitivo).
Saber la diferencia entre el tipo anunciado (la TAE, antes de impuestos) y lo que de verdad te queda (neto) te ayuda a leer bien las cifras cuando comparas cuentas y planificas tus ahorros.
Una transferencia periódica a una cuenta de ahorro el día que cobras la nómina, o las aportaciones mensuales a un plan de pensiones de empleo, son exactamente «añadir una cantidad fija cada mes», así que este cálculo de aportaciones mensuales se aplica tal cual.
Por ejemplo, pasar de 100 € a 200 € al mes al 3 % durante 10 años lleva el saldo final de unos 14.009 € a unos 28.018 €. Comparar en números así te ayuda a elegir una cantidad que puedas mantener. (Para un plan de pensiones, pon el impuesto a 0).
Fórmulas y gráficos
Símbolos y términos
Símbolos
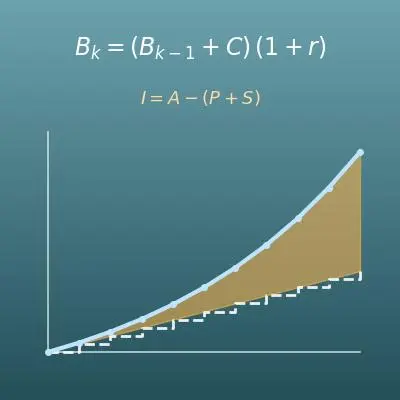
| \(B_k\) | be sub ka | El saldo al final del periodo \(k\). En la fórmula recurrente es el saldo al final de este periodo. |
| \(B_{k-1}\) | be sub ka menos uno | El saldo al final del periodo anterior. En la fórmula recurrente es el saldo del que se parte. |
| \(C\) | ce | La aportación de un periodo. Se suma al saldo al principio del periodo o al final del periodo, según lo que elijas. |
| \(r\) | erre | El tipo de interés de un periodo, en forma decimal. Con capitalización anual es el tipo anual (para el 3 %, \(r = 0{,}03\)). |
| \(A\) | a | El saldo final. Lo aportado más los intereses al terminar el plazo. |
| \(P\) | pe | El capital inicial. Lo que pones de una vez al principio. |
| \(S\) | ese | El total de aportaciones. Todo lo que añades con las aportaciones anuales y mensuales durante el plazo (sin contar el capital inicial). |
| \(I\) | i | El total de intereses. El saldo final menos el total aportado (capital inicial + total de aportaciones). |
| \(I_0\) | i sub cero | Los intereses del capital inicial. Los que habrías ganado sin hacer aportaciones. |
| \(I_C\) | i sub ce | Los intereses de las aportaciones. El total de intereses menos los intereses del capital inicial. |
| \(i\) | i minúscula | La inflación. Cuánto suben los precios en un año, en forma decimal (para el 2 %, \(i = 0{,}02\)). |
| \(t\) | te | El plazo en años. El tiempo que ahorras. |
Términos
| aportación | Dinero que añades una y otra vez cada cierto tiempo (cada año, cada mes…). Es la palabra que usan los bancos y los planes de pensiones para el ahorro periódico. |
| al principio del periodo | El comienzo de cada periodo. Si aportas al principio, lo aportado ya genera intereses en ese mismo periodo, así que ganas más intereses que aportando lo mismo al final. |
| al final del periodo | El final de cada periodo. Si aportas al final, lo aportado no genera intereses en ese periodo, así que ganas menos intereses que aportando lo mismo al principio. |
| plan de pensiones | Un producto de ahorro para la jubilación en el que los rendimientos no tributan cada año; se paga el IRPF al rescatar el dinero, que tributa como rendimiento del trabajo. Además, las aportaciones pueden reducir la base imponible del IRPF hasta un límite. Para simularlo, pon el impuesto a 0. |
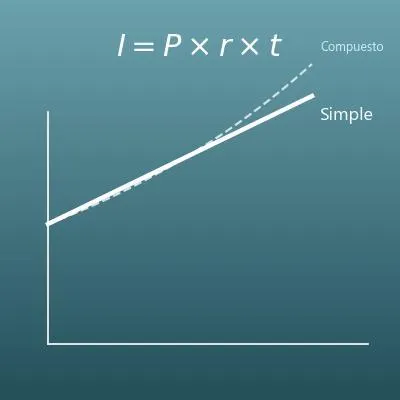
| interés compuesto | Sistema en el que los intereses se suman al saldo y los siguientes se calculan sobre el nuevo total, más grande. Los intereses generan intereses, así que cuanto más largo es el plazo, más rápido crece. Lo tienes explicado en detalle en la página relacionada «Calculadora de interés compuesto». |
| frecuencia de capitalización | Cada cuánto se suman los intereses al saldo (anual, semestral, mensual…). Con el mismo tipo anual, cuanto más frecuente es, un poco más rápido crece. La calculadora de esta página pasa la frecuencia elegida al tipo mensual que da el mismo crecimiento en un año y calcula mes a mes. |
| TAE (tasa anual equivalente) | El tipo anual que ya incluye el efecto de la capitalización (y, en los productos bancarios, las comisiones). Los bancos españoles están obligados a indicarla en cuentas y depósitos para poder comparar. Es mayor que el TIN (tipo nominal) cuando los intereses se capitalizan más de una vez al año. Por ejemplo, un 3 % TIN con liquidación mensual es una TAE de un 3,04 %, aproximadamente. |
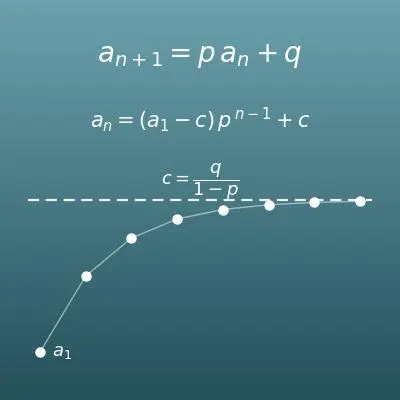
| fórmula recurrente | Una fórmula que calcula el valor siguiente a partir del anterior (también se habla de ley de recurrencia). El interés compuesto con aportaciones se entiende mejor como una fórmula de un periodo que se repite que como una sola fórmula larga, y la calculadora de esta página funciona igual. |
| impuesto sobre los intereses | El impuesto sobre los intereses de cuentas, depósitos y bonos. En España, los intereses son rendimientos del capital mobiliario y tributan en el IRPF en la base del ahorro; el banco retiene el 19 % al pagarlos, y el impuesto definitivo se calcula en la declaración de la renta (el tipo es mayor para la parte de los rendimientos del ahorro que supere los 6000 € al año). |
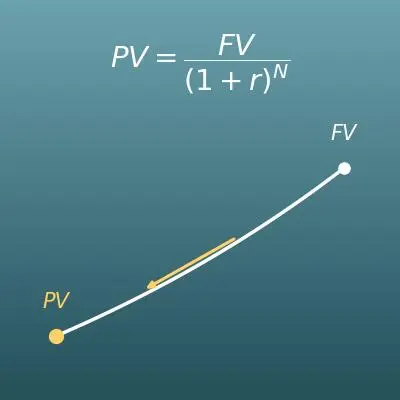
| poder adquisitivo | El valor del dinero medido por lo que realmente puedes comprar con él, y no por la cifra (el importe nominal). Cuando suben los precios, con el mismo dinero compras menos. |
| inflación | La subida continuada de los precios. Cuando suben los precios, con el mismo dinero compras menos, así que el efectivo y los depósitos con poco interés pierden valor real. |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que haces, no solo pulsando el botón.
| Porcentajes (5.º-6.º de Primaria, 10-12 años) |
|
| Lo básico del interés compuesto (la «Calculadora de interés compuesto» de esta web) |
|
| Potencias (1.º de ESO, 12-13 años) |
|
| Sucesiones y fórmulas recurrentes (3.º de ESO y Bachillerato, 14-18 años; para ir más allá) |
|
Cómo calcularlo en Excel
| Saldo anterior | 10000 |
| Aportación | 5000 |
| Tipo de un periodo (en decimal; 5 % = 0,05) | 0,05 |
| Saldo nuevo | =(B1+B2)*(1+B3) |
| Saldo anterior | 10000 |
| Aportación | 5000 |
| Tipo de un periodo (en decimal; 5 % = 0,05) | 0,05 |
| Saldo nuevo | =B1*(1+B3)+B2 |
| Saldo final | 15750 |
| Capital inicial | 10000 |
| Total de aportaciones | 5000 |
| Intereses del capital inicial | 500 |
| Total de intereses | =B1-(B2+B3) |
| Intereses de las aportaciones | =B5-B4 |
| Saldo final | 11000 |
| Inflación (en decimal; 10 % = 0,1) | 0,1 |
| Años | 1 |
| Poder adquisitivo | =B1/(1+B2)^B3 |
| Tipo mensual (anual ÷ 12; 3 % = 0,0025) | 0,0025 |
| Meses (10 años = 120) | 120 |
| Aportación mensual | 500 |
| Capital inicial | 10000 |
| Saldo final (aportando al principio) | =VF(B1;B2;-B3;-B4;1) |
«*» es la multiplicación, «/» la división y «^» la potencia (cuántas veces se multiplica).
La primera tabla da 15.750, la segunda 15.500, la tercera un total de intereses de 750 e intereses de las aportaciones de 250, y la cuarta 10.000 (todo en euros).
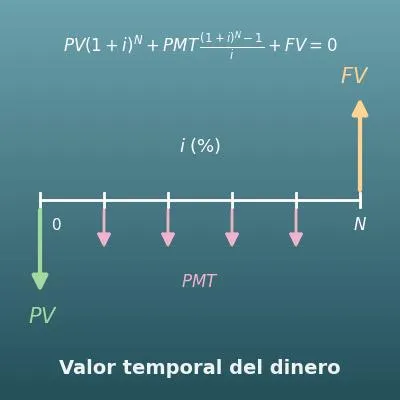
La quinta tabla usa la función VF, la función de Excel para ahorros con aportaciones periódicas, y da unos 83.538,92. Los argumentos de VF son, por orden: tipo, número de periodos, aportación de cada periodo (en negativo), capital inicial (en negativo) y 1 para aportar al principio del periodo (0 para el final). Con capitalización mensual y aportaciones mensuales, coincide con la calculadora de esta página.
Cómo calcularlo en Hojas de cálculo de Google
| Saldo anterior | 10000 |
| Aportación | 5000 |
| Tipo de un periodo (en decimal; 5 % = 0,05) | 0,05 |
| Saldo nuevo | =(B1+B2)*(1+B3) |
| Saldo anterior | 10000 |
| Aportación | 5000 |
| Tipo de un periodo (en decimal; 5 % = 0,05) | 0,05 |
| Saldo nuevo | =B1*(1+B3)+B2 |
| Saldo final | 15750 |
| Capital inicial | 10000 |
| Total de aportaciones | 5000 |
| Intereses del capital inicial | 500 |
| Total de intereses | =B1-(B2+B3) |
| Intereses de las aportaciones | =B5-B4 |
| Saldo final | 11000 |
| Inflación (en decimal; 10 % = 0,1) | 0,1 |
| Años | 1 |
| Poder adquisitivo | =B1/(1+B2)^B3 |
| Tipo mensual (anual ÷ 12; 3 % = 0,0025) | 0,0025 |
| Meses (10 años = 120) | 120 |
| Aportación mensual | 500 |
| Capital inicial | 10000 |
| Saldo final (aportando al principio) | =VF(B1;B2;-B3;-B4;1) |
Cómo calcularlo en Python
principal = 10000         # capital inicial (€)
annual_addition = 0       # aportación anual (€)
monthly_addition = 500    # aportación mensual (€)
is_beginning = True       # True = al principio del periodo, False = al final
annual_rate = 0.03        # tipo anual (0.03 para el 3 %)
times_per_year = 1        # frecuencia de capitalización (anual=1, semestral=2, mensual=12, diaria=365)
years = 10                # plazo (años)
months = 0                # plazo (meses)
tax_rate = 0.0            # impuesto sobre los intereses (0.19 para el 19 %)

# Pasa la capitalización al tipo mensual que da el mismo crecimiento en un año
monthly_rate = (1 + annual_rate / times_per_year) ** (times_per_year / 12) - 1

balance = principal
total_contribution = 0
total_interest = 0
for k in range(1, years * 12 + months + 1):
    if is_beginning:
        if k % 12 == 1:  # aportación anual el primer mes de cada año
            balance += annual_addition
            total_contribution += annual_addition
        balance += monthly_addition
        total_contribution += monthly_addition
    interest = balance * monthly_rate
    total_interest += interest
    balance += interest * (1 - tax_rate)  # suma solo los intereses netos
    if not is_beginning:
        balance += monthly_addition
        total_contribution += monthly_addition
        if k % 12 == 0:  # aportación anual el último mes de cada año
            balance += annual_addition
            total_contribution += annual_addition

print(f"Saldo final: {balance:.2f} €")
print(f"Total aportado: {principal + total_contribution:.2f} €")
print(f"Total de intereses (antes de impuestos): {total_interest:.2f} €")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
Bₖ = (Bₖ₋₁ + C) × (1 + r)
B_k = (B_{k-1} + C)(1 + r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<mrow>
<mo>(</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>+</mo>
<mi>C</mi>
<mo>)</mo>
</mrow>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B_k = (B_(k-1) + C)(1 + r)
(bprev + c) (1 + r)
B[k] := (B[k-1] + c)*(1 + r);
B(k) = (B(k-1) + c)*(1 + r);
B_k = (B_(k-1) + C)(1 + r)
Bₖ = Bₖ₋₁ × (1 + r) + C
B_k = B_{k-1}(1 + r) + C
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>k</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>k</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>)</mo>
</mrow>
<mo>+</mo>
<mi>C</mi>
</mrow>
</math>
B_k = B_(k-1)(1 + r) + C
bprev (1 + r) + c
B[k] := B[k-1]*(1 + r) + c;
B(k) = B(k-1)*(1 + r) + c;
B_k = B_(k-1)(1 + r) + C
I = A − (P + S), I_C = I − I₀
I = A - (P + S), \quad I_C = I - I_0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>A</mi>
<mo>−</mo>
<mrow>
<mo>(</mo>
<mi>P</mi>
<mo>+</mo>
<mi>S</mi>
<mo>)</mo>
</mrow>
<mo>,</mo>
<msub><mi>I</mi><mi>C</mi></msub>
<mo>=</mo>
<mi>I</mi>
<mo>−</mo>
<msub><mi>I</mi><mn>0</mn></msub>
</mrow>
</math>
I = A - (P + S), I_C = I - I_0
itotal = a - (p + s); ic = itotal - i0
Itotal := A - (P + S); Ic := Itotal - I0;
Itotal = A - (P + S); Ic = Itotal - I0;
I = A - (P + S), I_C = I - I_0
R = A ÷ (1 + i)ᵗ
R = \dfrac{A}{(1 + i)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac>
      <mi>A</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
R = A / (1 + i)^t
a/(1 + inflation)^t
R := A/(1 + infl)^t;
R = A/(1 + infl)^t;
R = A/(1 + i)^t
Cómo pedirle el cálculo a ChatGPT
Eres un asistente para cálculos de intereses. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas calculando de cabeza ni a ojo).

Un capital inicial de 10.000 € rinde un 3 % anual (capitalización anual), y se aportan 500 € al principio de cada mes. El plazo es de 10 años.
Pasa la capitalización al tipo mensual equivalente cuyo factor de crecimiento anual es 1,03, y repite cada mes «(saldo + aportación) × (1 + tipo mensual)».
Calcula:
1. El saldo final al cabo de 10 años y el total aportado (capital inicial + total de aportaciones)
2. El total de intereses y su desglose (intereses del capital inicial e intereses de las aportaciones)
3. Si a los intereses se les aplica un impuesto del 19 %, el impuesto total y el saldo final después de impuestos

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
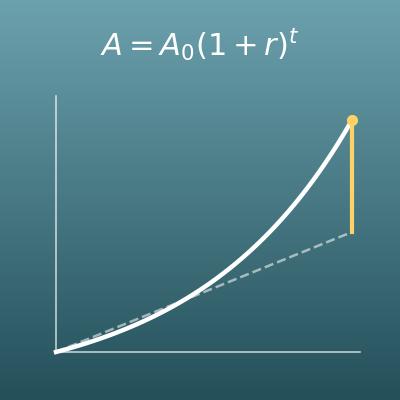
Calculadora de interés compuesto (capital final y conversión de TIN a TAE)
Aquí se explica cómo funciona el interés compuesto. Compáralo con el simple y convierte tipos mensuales y anuales
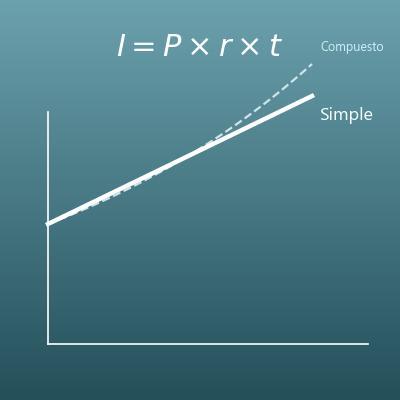
Calculadora de interés simple (intereses, capital, tipo y plazo)
El interés simple, en el que los intereses se calculan solo sobre el capital inicial. También despeja el capital, el tipo o el plazo
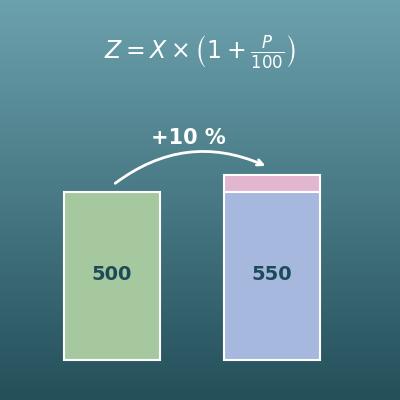
Calculadora de variación porcentual (aumentos y descuentos)
«Crecer un 3 %» es lo mismo que «× 1,03». Es la matemática de un periodo de intereses