Marcadores    
nCr y nPr    
Frecuencias    
Puntuación z    
Porcentajes    
Proporciones    
Descuentos    
Velocidad    
Densidad    
Molaridad    
Masa molar    
Ley de Ohm    
Divisiones    
Divisores    
Fracciones    
Redondeo    
Ecuaciones    
Sistemas 2x2    
Inecuaciones    
Potencias    
Logaritmos    
Semivida    
Forma polar    
De Moivre    
Pendiente    
Distancia GPS    
Cónicas    
Fibonacci    
Recurrencias    
Vectores    
Matrices    
Determinantes    
sen, cos, tg    
Triángulos    
Círculo    
Calcular edad    
Sumar horas    
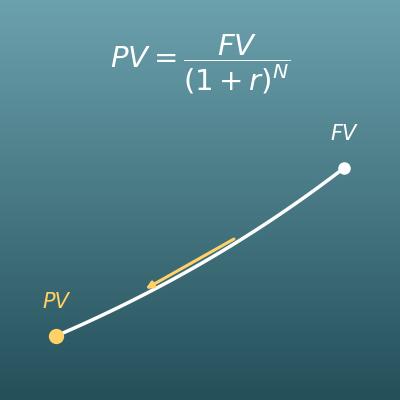
Valor actual    
Valor futuro    
Payback    
Tráfico SEO    
Punto muerto    
Calcular CAGR    
Peso ideal    
Masa magra    
Talla diana    
Wind chill    
kWh a euros    
Consumo real    
Papel pintado    
Agujero guía    
m³ de madera    
   Agregar
Probabilidad y números aleatorios: calculadoras
Dos sucesos (y, o)
Dos sucesos (y, o)
Hallar P(A) y P(B)
Hallar P(A) y P(B)
Al menos una vez
Al menos una vez
Teorema de Bayes
Teorema de Bayes
Valor esperado
Valor esperado
Binomial B(n, p)
Binomial B(n, p)
nCr y nPr
nCr y nPr
Perm. circulares
Perm. circulares
Con repetición
Con repetición
Números aleatorios
Números aleatorios
Medias y estadística: calculadoras
Calcular la media
Calcular la media
Media, moda, rango
Media, moda, rango
Desviación típica
Desviación típica
Cuartiles e IQR
Cuartiles e IQR
Frecuencias
Frecuencias
Correlación (r)
Correlación (r)
Campana de Gauss
Campana de Gauss
Puntuación z
Puntuación z
IC de la media
IC de la media
Tamaño muestral
Tamaño muestral
Captura-recaptura
Captura-recaptura
Calcular p-valor
Calcular p-valor
Porcentajes y proporciones: calculadoras
Porcentajes
Porcentajes
Variación en %
Variación en %
Diferencia en %
Diferencia en %
Error relativo
Error relativo
Proporciones
Proporciones
Descuentos
Descuentos
Calculadora de IVA
Calculadora de IVA
Calcular margen
Calcular margen
Velocidad: calculadoras
Velocidad
Velocidad
Densidad y concentración: calculadoras
Densidad
Densidad
Molaridad
Molaridad
Masa molar
Masa molar
Física y electricidad: calculadoras
Ley de Ohm
Ley de Ohm
Vatios a amperios
Vatios a amperios
Código de colores
Código de colores
Caída de tensión
Caída de tensión
Conversión de unidades: calculadoras
Conversor de peso
Conversor de peso
Tallas de zapatos
Tallas de zapatos
Números enteros y con signo: calculadoras
Divisiones
Divisiones
Calculadora MCM
Calculadora MCM
Calculadora MCD
Calculadora MCD
Números enteros
Números enteros
Factores primos
Factores primos
Ec. diofánticas
Ec. diofánticas
Calculadora mod
Calculadora mod
Divisores
Divisores
Números romanos
Números romanos
Fracciones, decimales y redondeo: calculadoras
Fracciones
Fracciones
Números mixtos
Números mixtos
Simplificación
Simplificación
Fracción a decimal
Fracción a decimal
Decimal a fracción
Decimal a fracción
Redondeo
Redondeo
Ecuaciones e inecuaciones: calculadoras
Ecuaciones
Ecuaciones
Sistemas 2x2
Sistemas 2x2
Ecuación 2.º grado
Ecuación 2.º grado
Valor absoluto
Valor absoluto
Inecuaciones
Inecuaciones
Polinomios: calculadoras
Binomio de Newton
Binomio de Newton
Raíces cuadradas y raíces n-ésimas: calculadoras
Simplificar raíces
Simplificar raíces
Calcular raíces
Calcular raíces
Potencias y logaritmos: calculadoras
Potencias
Potencias
Logaritmos
Logaritmos
Número de cifras
Número de cifras
Notación ×10ⁿ
Notación ×10ⁿ
Operar ×10ⁿ
Operar ×10ⁿ
Semivida
Semivida
Números complejos: calculadoras
Números complejos
Números complejos
Forma polar
Forma polar
De Moivre
De Moivre
Funciones y gráficas: calculadoras
Pendiente
Pendiente
Ecuación recta
Ecuación recta
Proporcionalidad
Proporcionalidad
Función y = ax²
Función y = ax²
Distancia 2 puntos
Distancia 2 puntos
Distancia en 3D
Distancia en 3D
Dividir segmento
Dividir segmento
Distancia a recta
Distancia a recta
Distancia GPS
Distancia GPS
Completar cuadrado
Completar cuadrado
Circunferencia
Circunferencia
Cónicas
Cónicas
Coord. polares
Coord. polares
Sucesiones: calculadoras
Prog. aritmética
Prog. aritmética
Prog. geométrica
Prog. geométrica
Fibonacci
Fibonacci
Recurrencias
Recurrencias
Vectores: calculadoras
Vectores
Vectores
Producto vectorial
Producto vectorial
Matrices: calculadoras
Matrices
Matrices
Determinantes
Determinantes
Matriz inversa
Matriz inversa
Geometría plana: calculadoras
sen, cos, tg
sen, cos, tg
Grados ⇔ radianes
Grados ⇔ radianes
a sen θ + b cos θ
a sen θ + b cos θ
Triángulos
Triángulos
Área del triángulo
Área del triángulo
Resolver triángulo
Resolver triángulo
Teorema Pitágoras
Teorema Pitágoras
Ángulos polígono
Ángulos polígono
Razón semejanza
Razón semejanza
Rectas paralelas
Rectas paralelas
Área rectángulo
Área rectángulo
Área paralelogramo
Área paralelogramo
Área del trapecio
Área del trapecio
Círculo
Círculo
Sector circular
Sector circular
Ángulo inscrito
Ángulo inscrito
Área de la elipse
Área de la elipse
Geometría del espacio: calculadoras
Volumen del cubo
Volumen del cubo
Área del cubo
Área del cubo
Volumen ortoedro
Volumen ortoedro
Área del ortoedro
Área del ortoedro
Volumen cilindro
Volumen cilindro
Área del cilindro
Área del cilindro
Volumen de esfera
Volumen de esfera
Área de la esfera
Área de la esfera
Vol. del casquete
Vol. del casquete
Área del casquete
Área del casquete
Vol. del elipsoide
Vol. del elipsoide
Área del elipsoide
Área del elipsoide
Volumen pirámide
Volumen pirámide
Área pirámide
Área pirámide
Volumen del cono
Volumen del cono
Área del cono
Área del cono
Tronco de cono
Tronco de cono
Área tronco de cono
Área tronco de cono
Volumen de un tubo
Volumen de un tubo
Volumen cápsula
Volumen cápsula
Área de la cápsula
Área de la cápsula
Fechas y horas: calculadoras
Calcular edad
Calcular edad
Días entre fechas
Días entre fechas
Sumar días a fecha
Sumar días a fecha
Dentro de X horas
Dentro de X horas
Día de la semana
Día de la semana
Sumar horas
Sumar horas
Diferencia horaria
Diferencia horaria
Horas trabajadas
Horas trabajadas
Tiempo entre horas
Tiempo entre horas
Horas trabajadas
Horas trabajadas
Finanzas y economía: calculadoras
Interés compuesto
Interés compuesto
Interés simple
Interés simple
Ahorro e intereses
Ahorro e intereses
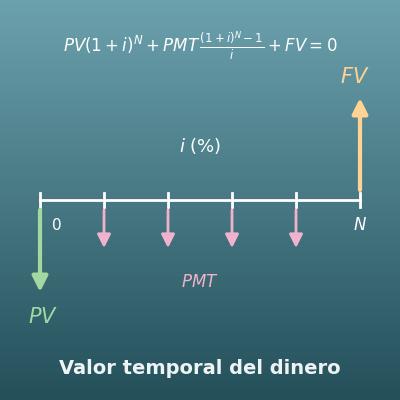
Calculadora TVM
Calculadora TVM
Valor actual
Valor actual
Valor futuro
Valor futuro
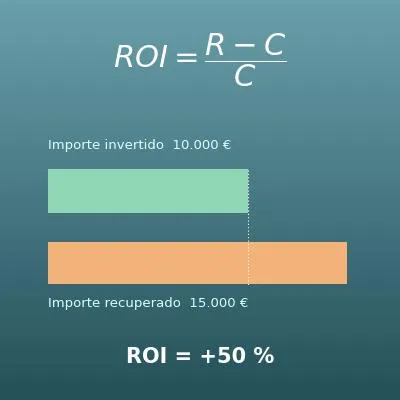
Calculadora de ROI
Calculadora de ROI
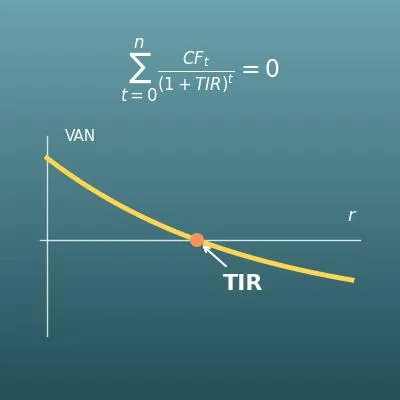
Calculadora de TIR
Calculadora de TIR
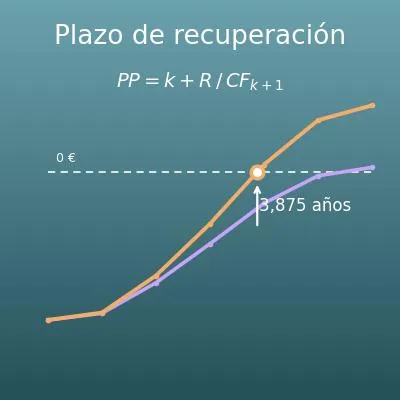
Payback
Payback
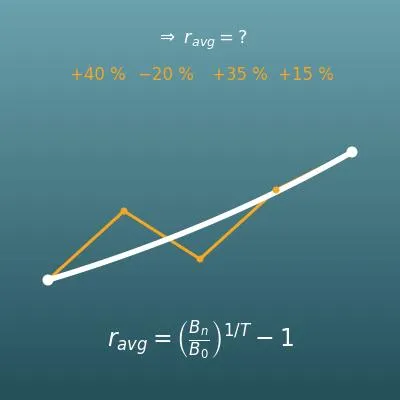
Rentabilidad media
Rentabilidad media
Calcular el PIB
Calcular el PIB
Marketing online y métricas publicitarias: calculadoras
Calcular el CTR
Calcular el CTR
Tasa de conversión
Tasa de conversión
CPC, CPM y CPA
CPC, CPM y CPA
Calcular el ROAS
Calcular el ROAS
CPA de equilibrio
CPA de equilibrio
Calcular el LTV
Calcular el LTV
Calcular el CAC
Calcular el CAC
Calcular el churn
Calcular el churn
Significación A/B
Significación A/B
Muestra test A/B
Muestra test A/B
Tráfico SEO
Tráfico SEO
Punto muerto
Punto muerto
Margen y markup
Margen y markup
Calcular CAGR
Calcular CAGR
Salud y forma física: calculadoras
Calculadora IMC
Calculadora IMC
Ciclos de sueño
Ciclos de sueño
Calorías diarias
Calorías diarias
Metabolismo basal
Metabolismo basal
Calculadora TDEE
Calculadora TDEE
Peso ideal
Peso ideal
Grasa corporal
Grasa corporal
Masa magra
Masa magra
Calorías quemadas
Calorías quemadas
Proteínas al día
Proteínas al día
Calcular macros
Calcular macros
Hidratos al día
Hidratos al día
Grasas al día
Grasas al día
Talla diana
Talla diana
Deporte: calculadoras
Hándicap de golf
Hándicap de golf
Calcular ritmo
Calcular ritmo
Calculadora 1RM
Calculadora 1RM
Zonas de pulso
Zonas de pulso
Meteorología: calculadoras
Índice de calor
Índice de calor
Wind chill
Wind chill
Punto de rocío
Punto de rocío
Informática: calculadoras
Cambio de base
Cambio de base
Calcular subredes
Calcular subredes
Tiempo de descarga
Tiempo de descarga
Energía del hogar y presupuesto: calculadoras
Consumo eléctrico
Consumo eléctrico
kWh a euros
kWh a euros
kWh/año a euros
kWh/año a euros
Frigorías por m²
Frigorías por m²
Gasto del aire
Gasto del aire
Gasto calefacción
Gasto calefacción
Gas o electricidad
Gas o electricidad
Ahorro con LED
Ahorro con LED
Calculadora sueldo
Calculadora sueldo
Presupuesto hogar
Presupuesto hogar
Coche: calculadoras
Gasto de gasolina
Gasto de gasolina
Coste de recarga
Coste de recarga
VE vs gasolina
VE vs gasolina
Consumo real
Consumo real
Medida neumático
Medida neumático
Energía solar y baterías: calculadoras
Producción solar
Producción solar
Número de placas
Número de placas
Amortización solar
Amortización solar
Batería doméstica
Batería doméstica
Casa y bricolaje: calculadoras
Calcular baldosas
Calcular baldosas
Calcular escalera
Calcular escalera
Calcular hormigón
Calcular hormigón
m² de paredes
m² de paredes
Papel pintado
Papel pintado
Calcular pintura
Calcular pintura
Suelo laminado
Suelo laminado
m² de fachada
m² de fachada
Calcular grava
Calcular grava
Mortero y hormigón
Mortero y hormigón
Calcular pendiente
Calcular pendiente
Despiece de madera
Despiece de madera
Edificabilidad
Edificabilidad
Vinílico en rollo
Vinílico en rollo
Calcular aislante
Calcular aislante
Medir cortinas
Medir cortinas
Pulgadas de TV
Pulgadas de TV
Calcular sustrato
Calcular sustrato
Césped en rollo
Césped en rollo
Calcular bloques
Calcular bloques
Calcular ladrillos
Calcular ladrillos
Tarima exterior
Tarima exterior
Longitud de rampa
Longitud de rampa
Agujero guía
Agujero guía
Renovaciones/hora
Renovaciones/hora
Diluir pintura
Diluir pintura
Calcular rodapié
Calcular rodapié
Medir un estor
Medir un estor
Colgar cuadros
Colgar cuadros
Pendiente desagüe
Pendiente desagüe
Calcular tornillos
Calcular tornillos
m³ de madera
m³ de madera
Calcular valla
Calcular valla
Contracción madera
Contracción madera
Calcular silicona
Calcular silicona
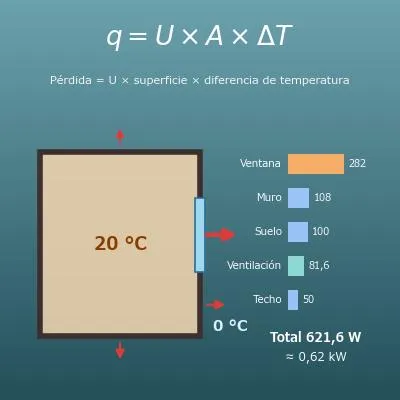
Pérdidas de calor
Pérdidas de calor
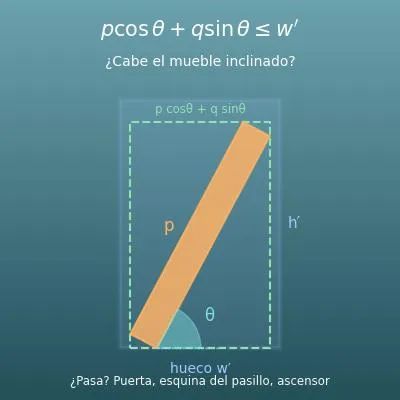
¿Cabe el mueble?
¿Cabe el mueble?
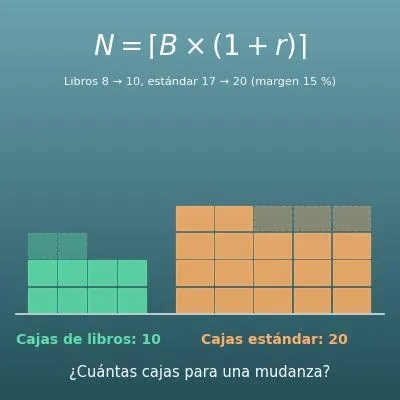
Cajas de mudanza
Cajas de mudanza
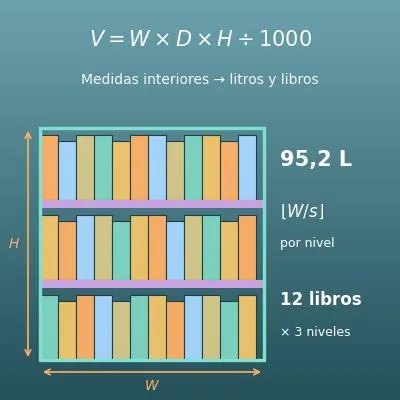
Capacidad armario
Capacidad armario
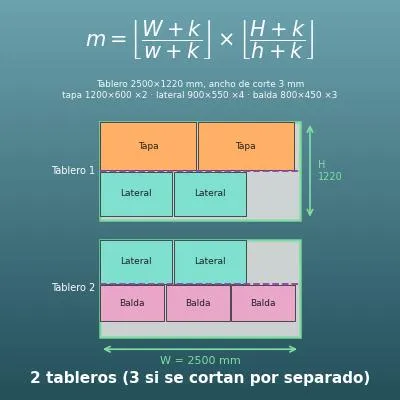
Despiece tableros
Despiece tableros
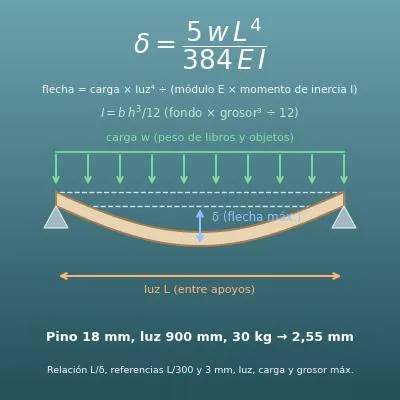
Flecha de baldas
Flecha de baldas

Calculadora de valor futuro (interés compuesto con aportaciones periódicas)

Introduce el capital inicial, la aportación de cada periodo, el número de periodos y el tipo de interés. La calculadora halla en cuánto se convierten el dinero de hoy y las aportaciones periódicas a interés compuesto (el valor futuro). Si solo hay capital inicial, pon 0 en la aportación; si solo hay aportaciones, pon 0 en el capital inicial.

Introduce todos los importes en positivo (no hay criterio de signos como en una calculadora financiera). El tipo es el % por periodo (con intereses una vez al año es el tipo anual; para un 6 %, escribe «6»). Es un cálculo matemático con un tipo fijo y no incluye las comisiones, los impuestos ni los cambios de tipo de los productos reales.
Resultado y gráfica
Escribe el capital inicial, la aportación de cada periodo, el número de periodos y el tipo de interés en las casillas de la izquierda y pulsa «Calcular». Aquí aparecerán el resultado y un gráfico.

Qué puedes hacer en esta página

  • Introduce un capital inicial, una aportación por periodo, el número de periodos y el tipo de interés, y verás en cuánto se convierte ese dinero a interés compuesto (el valor futuro \(FV\))
  • También desglosa el valor futuro en capital inicial, total aportado y total de intereses, con el porcentaje de cada parte. Admite aportaciones al final o al principio de cada periodo y tipos negativos (dinero que mengua cada periodo, por ejemplo por comisiones), y muestra una tabla periodo a periodo cuando el número de periodos es un entero de hasta 20
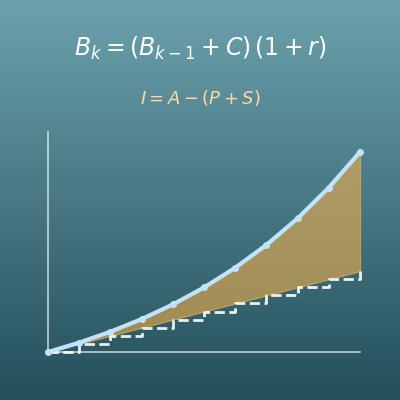
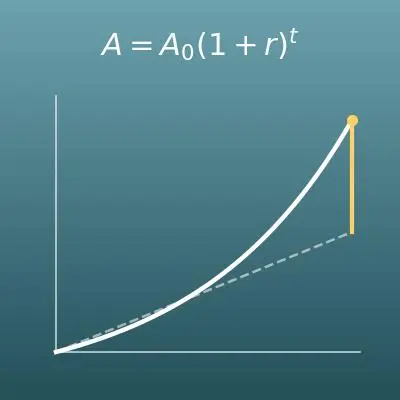
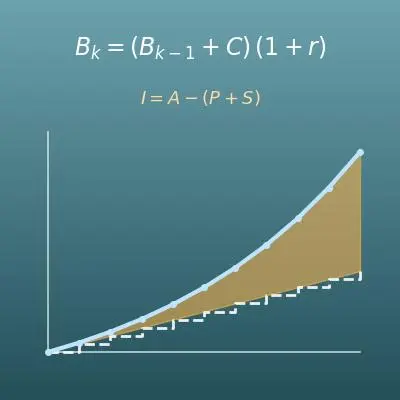
  • Un gráfico muestra cómo crece tu dinero con el tiempo. La distancia entre el saldo y la línea de capital inicial + aportaciones son los intereses (puedes guardarlo como PNG o SVG)
  • Todos los importes se introducen en positivo. No hay criterio de signos de calculadora financiera (el dinero que sale, en negativo), así que no te liarás aunque sea tu primera vez
  • En esta página tienes también una explicación sencilla de las fórmulas y fórmulas para copiar y pegar en Excel (función VF), Hojas de cálculo de Google y Python
Esta página hace un cálculo matemático que supone un tipo de interés constante durante todo el plazo. En el ahorro y la inversión reales hay comisiones, impuestos y tipos que cambian, así que consulta los importes exactos con tu banco o tu entidad. Esta página no recomienda ningún producto financiero. Úsala para entender cómo crece el dinero y para estudiar matemáticas financieras o contabilidad.

¿Para qué sirve este cálculo?

Estimar en cuánto se convertirá el ahorro mensual para la jubilación

Supón que ahorras 300 € al mes durante 30 años (360 meses) y que ganan un 0,25 % al mes (alrededor de un 3 % al año). El valor futuro es de unos 174.821 €. Has aportado 108.000 €, así que unos 66.821 € son intereses.
Ver en números «cuánto al mes, durante cuántos años y a qué tipo da cuánto» es el punto de partida para planificar el ahorro para la jubilación, por ejemplo con un plan de pensiones o un fondo indexado. Las inversiones reales no rinden a un tipo fijo, pueden perder dinero y tienen comisiones e impuestos, así que toma esta cifra como una orientación que supone un tipo constante.

Planificar el ahorro para los estudios de tus hijos

Supón que ahorras 100 € al mes desde que nace tu hijo durante 18 años (216 meses). Al 0 % tendrás justo lo aportado, 21.600 €; a alrededor de un 1 % anual (un 0,083 % al mes) tendrás unos 23.655 €.
Puedes probar distintos importes, plazos y tipos para ver cuánto tendrás cuando empiece la universidad. Muchas familias programan una transferencia periódica a una cuenta de ahorro, y hacer los números varias veces ayuda a planificar.

Comprobar la regla del 72 (cuánto tarda el dinero en duplicarse)

Una regla práctica muy conocida dice que los años que tarda el dinero en duplicarse a interés compuesto son unos 72 ÷ el tipo (%). Al 6 % anual, 72 ÷ 6 = unos 12 años. Pruébalo en esta página con capital inicial solo (aportación 0 €), un tipo del 6 % y 12 periodos: el factor es \(1{,}06^{12} \approx 2{,}01\), así que el dinero casi se duplica de verdad.
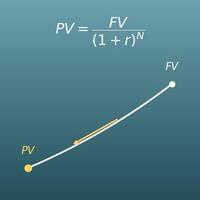
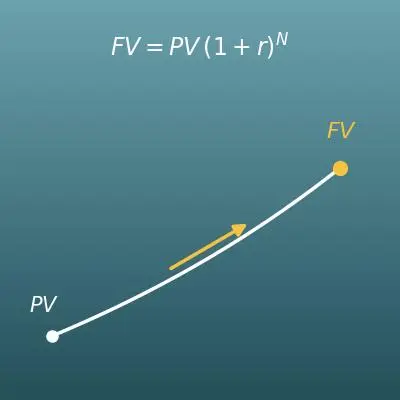
La fórmula del valor futuro \(FV = PV(1+r)^N\) es el cálculo que hay detrás de esta regla. Cambia el tipo y mira cuántos años tarda en duplicarse: notarás la fuerza del interés compuesto.

Calcular el dinero que mengua por comisiones o por la inflación (tipo negativo)

La misma fórmula sirve para el dinero que mengua, no solo para el que crece. Por ejemplo, si las comisiones o las caídas de precio se llevan un 3 % al año, 2000 € se quedan en unos 1567 € al cabo de 8 años (unos «intereses» totales de unos −433 €), menos de lo que pusiste: una pérdida de capital.
El mismo cálculo con tipo negativo da también una idea aproximada de cuánto valor real pierde el dinero en efectivo cuando los precios suben cada año (la inflación). El tipo negativo aquí es solo un supuesto; las comisiones y la inflación reales cambian según el producto y el año.

Saber cuánto tendrás al vencimiento de un depósito a plazo fijo

Supón que metes 10.000 € en un depósito a plazo fijo a 3 años con una TAE del 2 %. Como la TAE ya incluye el efecto de la capitalización, puedes calcularlo como 3 periodos anuales al 2 %: al vencimiento tendrás unos 10.612,08 €, así que 612,08 € son intereses antes de impuestos.
Comprobar rápido «¿cuánto tendré de verdad?» a partir del tipo anunciado es un uso muy práctico de este cálculo. En España, el banco retiene el 19 % de los intereses a cuenta del IRPF (unos 116,30 € en este ejemplo), y cancelar antes de tiempo puede tener penalización, así que consulta las condiciones exactas con tu banco.

Fórmulas y gráficos

Valor futuro de un capital (crece a interés compuesto)
Gráfico
Notación matemática (la forma habitual)
\(FV\) \(=\) \(PV\) \(\times\) \((1+r)\) \(N\)
En palabras (los símbolos cambiados por palabras)
④ \(FV\): valor futuro \(=\) ① \(PV\): capital inicial \(\times\) ② factor de un periodo ③ \(N\): número de periodos
La fórmula en palabras
① Toma el dinero que tienes hoy, el \(PV\): capital inicial
② y multiplícalo por el factor de un periodo \((1+r)\)
③ una vez por cada uno de los \(N\): número de periodos
④ y obtienes el \(FV\): valor futuro
Ejemplo rápido
El valor futuro de 100 € invertidos durante 2 años al 10 % anual es
\(FV\): valor futuro \(=\) capital inicial (100 €) \(\times\) factor (1,1) periodos (2)
\(1{,}1 \times 1{,}1 = 1{,}21\)
\(100 \times 1{,}21 = 121\)
La idea clave
Se suman los intereses y, después, el nuevo importe, ya mayor, vuelve a generar intereses al mismo tipo. Eso es el interés compuesto. 100 € se convierten en 110 € al cabo de 1 año, y en el segundo año esos 110 € se multiplican por 1,1 hasta 121 €, así que los intereses del segundo año (11 €) son mayores que los del primero. Este efecto de «intereses sobre los intereses» crece como una bola de nieve cuanto mayor es el número de periodos \(N\). La pregunta contraria, «¿cuánto valen hoy 121 € que recibiré en el futuro?», es el valor actual (el descuento), que se calcula en la página gemela «Calculadora de valor actual».
Valor futuro de las aportaciones periódicas (renta pospagable, al final del periodo)
Gráfico
Notación matemática (la forma habitual)
\(FV\) \(=\) \(PMT\) \(\times\) \(\dfrac{(1+r)^{N}-1}{r}\)
En palabras (los símbolos cambiados por palabras)
③ \(FV\): valor futuro \(=\) ① aportación por periodo \(\times\) ② valor final de la renta unitaria
La fórmula en palabras
① Toma la \(PMT\): aportación por periodo
② multiplícala por el valor final de la renta unitaria (en cuánto se convierte 1 € aportado en cada periodo)
③ y obtienes el \(FV\): valor futuro
Ejemplo rápido
Al 6 % anual, el valor futuro de aportar 100 € cada año durante 10 años (al final de cada año) es
\(FV\): valor futuro \(=\) aportación (100 €) \(\times\) renta unitaria (unos 13,18)
\(\dfrac{1{,}06^{10} - 1}{0{,}06} \approx 13{,}1808\)
\(100 \times 13{,}1808 \approx 1318{,}08\)
La idea clave
Aportas 100 € × 10 años = 1000 € en total, pero el valor futuro es de unos 1318 €, porque las primeras aportaciones capitalizan durante más tiempo. El factor \(\dfrac{(1+r)^{N}-1}{r}\), en cuánto se convierte 1 € aportado en cada periodo, se llama valor final de la renta unitaria (en los libros de matemáticas financieras, \(s_{\overline{N}|r}\)). Es la pareja del valor actual de la renta unitaria que aparece en la página de valor actual. Cuando hay a la vez capital inicial y aportaciones periódicas, el valor futuro de esta página es el resultado de la fórmula 1 más el de la fórmula 2.
Aportaciones al principio de cada periodo (renta prepagable)
Gráfico
Notación matemática (la forma habitual)
\(FV\) \(=\) \(PMT\) \(\times\) \(\dfrac{(1+r)^{N}-1}{r}\) \(\times\) \((1+r)\)
En palabras (los símbolos cambiados por palabras)
④ \(FV\): valor futuro \(=\) ① aportación por periodo \(\times\) ② valor final de la renta unitaria \(\times\) ③ factor de un periodo
La fórmula en palabras
① Igual que en la fórmula de final de periodo, toma la \(PMT\): aportación por periodo
② multiplícala por el valor final de la renta unitaria
③ multiplica una vez más por el factor de un periodo \((1+r)\)
④ y obtienes el \(FV\): valor futuro
Ejemplo rápido
Al 5 % anual, el valor futuro de aportar 200 € cada año durante 5 años, al principio de cada año, es
\(FV\): valor futuro \(=\) aportación (200 €) \(\times\) renta unitaria (unos 5,53) \(\times\) factor (1,05)
\(200 \times \dfrac{1{,}05^{5} - 1}{0{,}05} \approx 1105{,}126\)
\(1105{,}126 \times 1{,}05 \approx 1160{,}38\)
La idea clave
Con aportaciones al principio, cada aportación empieza a trabajar un periodo antes que con aportaciones al final. El dinero que entra antes genera intereses durante más tiempo, así que el valor futuro es \((1+r)\) veces mayor que con aportaciones al final (1,05 veces en este ejemplo). Apartar el ahorro nada más cobrar la nómina, antes de gastar, sigue la misma idea.
Con un tipo del 0 % (sin intereses)
Gráfico
Notación matemática (la forma habitual)
\(FV\) \(=\) \(PV\) \(+\) \(PMT\) \(\times\) \(N\)
En palabras (los símbolos cambiados por palabras)
④ \(FV\): valor futuro \(=\) ① \(PV\): capital inicial \(+\) ② aportación por periodo \(\times\) ③ \(N\): número de periodos
La fórmula en palabras
① Al \(PV\): capital inicial
② súmale la \(PMT\): aportación por periodo
③ una vez por cada uno de los \(N\): número de periodos
④ y obtienes el \(FV\): valor futuro
Ejemplo rápido
Con un tipo del 0 %, el valor futuro de un capital inicial de 5000 € más 50 € aportados en cada periodo durante 20 periodos es
\(FV\): valor futuro \(=\) capital inicial (5000 €) \(+\) aportación (50 €) \(\times\) periodos (20)
\(5000 + 50 \times 20 = 6000\)
La idea clave
Al 0 % no se generan intereses, así que el valor futuro es simplemente el capital inicial más todas las aportaciones. El valor final de la renta unitaria de la fórmula 2 tiene \(r\) en el denominador, y poner \(r = 0\) sería dividir entre 0. Por eso, solo con un tipo del 0 %, se pasa a esta suma sencilla (la calculadora de esta página lo hace sola).
El valor futuro es en cuánto se convierten el dinero de hoy y las aportaciones periódicas en el futuro, contando el interés compuesto. Se multiplica el capital inicial por \((1+r)^N\) y la aportación por el valor final de la renta unitaria. Es justo lo contrario del valor actual (el descuento), que lleva el dinero futuro de vuelta a hoy.

Símbolos y términos

Símbolos

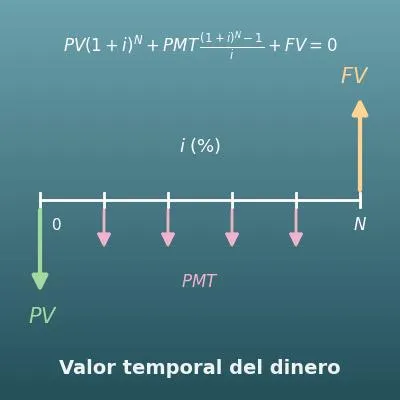
\(FV\) efe uve Valor futuro (en inglés, future value; en Excel en español, VF). Lo que valdrán el dinero de hoy y las aportaciones periódicas al cabo de \(N\) periodos, con los intereses. Es el valor que calcula esta página.
\(PV\) pe uve Valor actual (en inglés, present value; en Excel, VA). En esta página lo introduces como capital inicial, el dinero que tienes al empezar.
\(PMT\) pe eme te La aportación de cada periodo (en inglés, payment; en Excel, PAGO). El importe que añades (pagas) en cada periodo.
\(N\) ene El número de periodos que generan intereses. Con intereses una vez al año coincide con el número de años: 10 años son \(N = 10\).
\(I/Y\) i entre y El tipo de interés de cada periodo en % (el nombre viene de la tecla «interest per year» de las calculadoras financieras). Con intereses una vez al año es el tipo anual.
\(r\) erre El tipo de interés de cada periodo en forma decimal. Para un 6 %, \(r = 0{,}06\) (\(I/Y \div 100\)).
\((1+r)^N\) uno más erre elevado a ene Las veces que se multiplica el dinero en \(N\) periodos. Al 6 % anual durante 10 años, \(1{,}06^{10} \approx 1{,}79\) veces. El valor futuro multiplica el capital inicial por este factor.

Términos

valor futuro Lo que valdrán en el futuro el dinero de hoy o el ahorro periódico, con los intereses. También se llama valor final. Por ejemplo, al 2 % anual, 10.000 € de hoy tienen un valor futuro de 10.200 € dentro de un año.
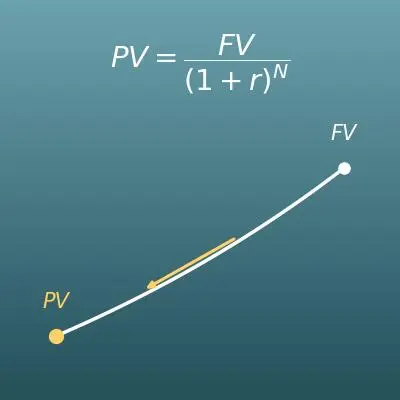
valor actual Lo que vale hoy un dinero que recibirás en el futuro. Es justo la pareja del valor futuro, y se calcula en la página gemela «Calculadora de valor actual».
interés compuesto Sistema en el que los intereses ganados también generan intereses. El \((1+r)^N\) de la fórmula del valor futuro es este factor de capitalización, que crece como una bola de nieve cuantos más periodos hay.
capital El dinero que genera intereses. En esta página, el capital es el capital inicial más el total aportado.
interés Lo que gana el dinero al ahorrarlo o invertirlo (en plural, los intereses). En esta página, el total de intereses es valor futuro − capital inicial − total aportado.
renta En matemáticas financieras, una serie de pagos iguales que se hacen (o se reciben) en cada periodo. No solo las pensiones: el ahorro mensual también tiene esta forma.
valor final de la renta unitaria El factor \(\dfrac{(1+r)^{N}-1}{r}\): en cuánto se convierte 1 € aportado en cada periodo de una renta. En los libros de matemáticas financieras se escribe \(s_{\overline{N}|r}\). Se multiplica por la aportación de cada periodo.
renta pospagable Aportaciones hechas al final de cada periodo. Es lo habitual en el ahorro periódico.
renta prepagable Aportaciones hechas al principio de cada periodo. Cada aportación entra un periodo antes que en una renta pospagable, así que el valor futuro es \((1+r)\) veces mayor.
regla del 72 Regla práctica: los años que tarda el dinero en duplicarse a interés compuesto son unos 72 ÷ el tipo (%). Al 6 % anual, unos 12 años (de hecho, \(1{,}06^{12} \approx 2{,}01\) veces).
pérdida de capital Cuando las comisiones o las caídas de precio te dejan con menos dinero del que pusiste. En esta página, si escribes un tipo negativo verás cómo el dinero baja de lo aportado.

Conviene saber antes de empezar

Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que hace, y no solo pulsando el botón.

Porcentajes (5.º-6.º de Primaria, 10-12 años)
  • Saber pasar «6 %» al decimal 0,06
  • Saber que «aumentar un 6 %» es lo mismo que «multiplicar por 1,06»
Potencias (1.º de ESO, 12-13 años)
  • Saber que \(1{,}06^{10}\) es «multiplicar 1,06 por sí mismo 10 veces»
Lo básico del interés compuesto (la «Calculadora de interés compuesto» de esta web)
  • Entender el interés compuesto, en el que los intereses ganados también generan intereses
  • Imaginar el valor futuro como el capital inicial multiplicado por el factor de capitalización, más la parte que viene de las aportaciones
Suma de una progresión geométrica (3.º de ESO, 14-15 años; matemáticas financieras en 1.º de Bachillerato, 16-17 años)
  • Saber que el valor final de la renta unitaria \(\dfrac{(1+r)^N - 1}{r}\) es la suma de los factores de capitalización de todas las aportaciones (si no, la calculadora lo hace por ti)

Cómo calcularlo en Excel

Copia la tabla entera y pégala en la celda A1 de Excel. Funciona tal cual.
Tabla del valor futuro de capital inicial + aportaciones (al final del periodo, función VF)
Tipo por periodo (6 % = 0,06) 0,06
Número de periodos N 10
Aportación por periodo PMT 100
Capital inicial PV 1000
Valor futuro FV =-VF(B1;B2;B3;B4;0)
Tabla del valor futuro de un capital inicial solo (sin aportaciones, función VF)
Tipo por periodo (6 % = 0,06) 0,06
Número de periodos N 1
Capital inicial PV 10
Valor futuro FV =-VF(B1;B2;0;B3)
Tabla del valor futuro de aportaciones solas (al principio del periodo, función VF)
Tipo por periodo (5 % = 0,05) 0,05
Número de periodos N 5
Aportación por periodo PMT 200
Valor futuro FV =-VF(B1;B2;B3;0;1)
Excel tiene una función propia para el valor futuro: VF(tasa; nper; pago; va; tipo), es decir, tipo por periodo, número de periodos, aportación por periodo, capital inicial y momento de la aportación.
La función VF sigue el criterio de signos de las calculadoras financieras (si pones en positivo el dinero que aportas, el resultado sale negativo), así que escribe un signo menos delante, «=-VF(...)», para obtener el mismo importe positivo que en esta página.
La primera tabla da 3108,93 en B5; la segunda, 10,60 en B4; y la tercera, 1160,38 en B4. El último argumento es el momento de la aportación: 0 u omitido = al final del periodo; 1 = al principio del periodo.

Cómo calcularlo en Hojas de cálculo de Google

Copia la tabla entera y pégala en la celda A1 de Hojas de cálculo de Google. Funciona tal cual.
Tabla del valor futuro de capital inicial + aportaciones (al final del periodo, función VF)
Tipo por periodo (6 % = 0,06) 0,06
Número de periodos N 10
Aportación por periodo PMT 100
Capital inicial PV 1000
Valor futuro FV =-VF(B1;B2;B3;B4;0)
Tabla del valor futuro de un capital inicial solo (sin aportaciones, función VF)
Tipo por periodo (6 % = 0,06) 0,06
Número de periodos N 1
Capital inicial PV 10
Valor futuro FV =-VF(B1;B2;0;B3)
Tabla del valor futuro de aportaciones solas (al principio del periodo, función VF)
Tipo por periodo (5 % = 0,05) 0,05
Número de periodos N 5
Aportación por periodo PMT 200
Valor futuro FV =-VF(B1;B2;B3;0;1)
Hojas de cálculo de Google tiene la misma función VF, con el mismo criterio de signos que Excel. Copia la tabla entera, pégala en la celda A1 y cambia los datos de la columna B por los tuyos.

Cómo calcularlo en Python

starting_amount = 1000    # capital inicial PV (€)
payment = 100             # aportación por periodo PMT (€)
periods = 10              # número de periodos N
rate_percent = 6          # tipo por periodo I/Y (%)
is_beginning = False      # True = al principio del periodo, False = al final del periodo

r = rate_percent / 100

# Valor futuro FV = PV(1+r)^N + PMT[(1+r)^N - 1]/r (al principio del periodo: aportaciones x (1+r))
# Con un tipo del 0 % no hay intereses = PV + PMT x N
if r == 0:
    future_value = starting_amount + payment * periods
else:
    growth = (1 + r) ** periods
    annuity = payment * (growth - 1) / r
    if is_beginning:
        annuity *= (1 + r)
    future_value = starting_amount * growth + annuity

total_deposits = payment * periods
total_interest = future_value - starting_amount - total_deposits
print(f"Valor futuro = {future_value:,.2f}")
print(f"Desglose: capital inicial = {starting_amount:,.2f}")
print(f"Desglose: total aportado = {total_deposits:,.2f}")
print(f"Desglose: total de intereses = {total_interest:,.2f}")
Funciona solo con la biblioteca estándar. «**» es la potencia, y «(1 + r) ** periods» es el factor de capitalización (1+r) elevado a N. Cambia los datos del principio y ejecútalo. Python escribe los números al estilo inglés, con punto decimal y comas para los miles.

Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)

Valor futuro de un capital (crece a interés compuesto)
FV = PV × (1 + r)ᴺ
FV = PV \cdot (1+r)^{N}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>FV</mi>
    <mo>=</mo>
    <mi>PV</mi>
    <mo>&#x22C5;</mo>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>N</mi>
    </msup>
  </mrow>
</math>
FV = PV (1+r)^N
fv = pv (1 + r)^n
fv := pv*(1 + r)^n;
fv = pv*(1 + r)^n;
FV = PV(1+r)^N
Valor futuro de las aportaciones periódicas (renta pospagable, al final del periodo)
FV = PMT × ((1 + r)ᴺ − 1) / r
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>FV</mi>
    <mo>=</mo>
    <mi>PMT</mi>
    <mo>&#x22C5;</mo>
    <mfrac>
      <mrow>
        <msup>
          <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
          <mi>N</mi>
        </msup>
        <mo>&#x2212;</mo>
        <mn>1</mn>
      </mrow>
      <mi>r</mi>
    </mfrac>
  </mrow>
</math>
FV = PMT ((1+r)^N - 1) / r
fv = pmt ((1 + r)^n - 1)/r
fv := pmt*((1 + r)^n - 1)/r;
fv = pmt*((1 + r)^n - 1)/r;
FV = PMT((1+r)^N-1)/r
Aportaciones al principio de cada periodo (renta prepagable)
FV = PMT × ((1 + r)ᴺ − 1) / r × (1 + r)
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>FV</mi>
    <mo>=</mo>
    <mi>PMT</mi>
    <mo>&#x22C5;</mo>
    <mfrac>
      <mrow>
        <msup>
          <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
          <mi>N</mi>
        </msup>
        <mo>&#x2212;</mo>
        <mn>1</mn>
      </mrow>
      <mi>r</mi>
    </mfrac>
    <mo>&#x22C5;</mo>
    <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
  </mrow>
</math>
FV = PMT ((1+r)^N - 1) / r * (1+r)
fv = pmt ((1 + r)^n - 1)/r (1 + r)
fv := pmt*((1 + r)^n - 1)/r*(1 + r);
fv = pmt*((1 + r)^n - 1)/r*(1 + r);
FV = PMT((1+r)^N-1)/r (1+r)
Con un tipo del 0 % (sin intereses)
FV = PV + PMT × N
FV = PV + PMT \cdot N
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>FV</mi>
    <mo>=</mo>
    <mi>PV</mi>
    <mo>+</mo>
    <mi>PMT</mi>
    <mo>&#x22C5;</mo>
    <mi>N</mi>
  </mrow>
</math>
FV = PV + PMT N
fv = pv + pmt n
fv := pv + pmt*n;
fv = pv + pmt*n;
FV = PV + PMT N

Cómo pedirle el cálculo a ChatGPT 

Eres un asistente para calcular el valor futuro. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas con cálculo mental ni con estimaciones).

El tipo es constante, un 6 % por periodo (r = 0,06), y las aportaciones se hacen al final de cada periodo.
Calcula lo siguiente:
1. El valor futuro de un capital inicial de 1000 € invertido durante 10 años, aportando además 100 € cada año: FV = PV(1+r)^N + PMT × ((1+r)^N − 1) / r
2. Su desglose (capital inicial, total aportado PMT×N y total de intereses FV − PV − PMT×N)
3. El valor futuro del capital inicial de 1000 € solo, invertido durante 10 años sin aportaciones: FV = PV(1+r)^N

Muestra las fórmulas que has usado y los números del resultado de la ejecución.

Cómo usar
  1. 1
    Introduce los datos
    Escribe en las casillas los números con los que quieres calcular
  2. 2
    Calcula
    Pulsa el botón «Calcular»
  3. 3
    Consulta el resultado
    El resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
  Las ventajas de DataChef
Fácil y gratis
Conversiones gratis e ilimitadas
Sin conocimientos técnicos: fácil e intuitivo
Sin registro
Disponible nada más entrar
Sin necesidad de dar datos personales
Seguro y protegido
Conexión cifrada y segura (SSL)
Los archivos se borran automáticamente tras la descarga
Alta velocidad
Carga y conversión rápidas, sin esperas
Sin marcas de agua
Sin marca de agua
Sin necesidad de atribución
Uso comercial permitido
Uso comercial gratuito
Sin necesidad de pedir permiso