



























































































Marcadores    
Dos sucesos    
nPr y nCr    
Puntuación z    
Valor p    
Porcentajes    
Variación %    
Diferencia %    
Razones    
Descuentos    
Densidad    
Molaridad    
Masa molar    
Ley de Ohm    
Módulo (mod)    
Divisores    
Fracciones    
Simplificar    
Redondeo    
Segundo grado    
Radicales    
Potencias    
Logaritmos    
Semivida    
Forma polar    
De Moivre    
Pendiente    
Distancia 2D    
Distancia 3D    
Punto a recta    
Distancia    
Cónicas    
Determinante    
Sen Cos Tg    
Paralelogramo    
Círculo    
Área esfera    
Sumar horas    
Valor actual    
Valor futuro    
Payback    
Tasa de churn    
Test A/B    
Tráfico SEO    
Peso ideal    
Masa magra    
Carbohidratos    
Talla diana    
FC objetivo    
Subredes IP    
Salario bruto    
Presupuesto    
Consumo real    
Papel pintado    
Pintura    
Aislante    
Pretaladro    
Rodapié    
Medir estor    
   Agregar
Probabilidad y números aleatorios: calculadoras
Dos sucesos
Dos sucesos
Cálculo inverso
Cálculo inverso
Pruebas repetidas
Pruebas repetidas
Teorema de Bayes
Teorema de Bayes
Valor esperado
Valor esperado
Binomial B(n, p)
Binomial B(n, p)
nPr y nCr
nPr y nCr
Permutación circular
Con repetición
Con repetición
Número aleatorio
Número aleatorio
Medias y estadística: calculadoras
Media aritmética
Media aritmética
Media, mediana, moda
Desviación típica
Desviación típica
Cuartiles e IQR
Cuartiles e IQR
Tabla de frecuencias
Correlación (r)
Correlación (r)
Distribución normal
Distribución normal
Puntuación z
Puntuación z
Intervalo de confianza
Tamaño de la muestra
Captura y recaptura
Captura y recaptura
Valor p
Valor p
Porcentajes y proporciones: calculadoras
Porcentajes
Porcentajes
Variación %
Variación %
Diferencia %
Diferencia %
Error porcentual
Error porcentual
Razones
Razones
Descuentos
Descuentos
Calculadora de IVA
Calculadora de IVA
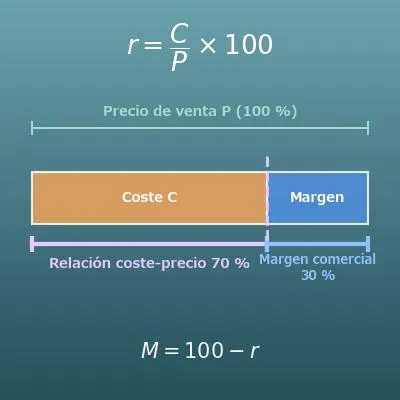
Margen comercial
Margen comercial
Velocidad: calculadoras
Calculadora de velocidad
Densidad y concentración: calculadoras
Densidad
Densidad
Molaridad
Molaridad
Masa molar
Masa molar
Física y electricidad: calculadoras
Ley de Ohm
Ley de Ohm
Vatios a amperios
Vatios a amperios
Código de colores
Código de colores
Caída de tensión
Caída de tensión
Conversión de unidades: calculadoras
Conversor de peso
Conversor de peso
Tallas de calzado
Tallas de calzado
Números enteros y con signo: calculadoras
División en caja
División en caja
Calculadora de MCM
Calculadora de MCM
Calculadora de MCD
Calculadora de MCD
Números enteros
Números enteros
Factores primos
Factores primos
Ec. diofánticas
Ec. diofánticas
Módulo (mod)
Módulo (mod)
Divisores
Divisores
Números romanos
Números romanos
Fracciones, decimales y redondeo: calculadoras
Fracciones
Fracciones
Números mixtos
Números mixtos
Simplificar
Simplificar
Fracción a decimal
Fracción a decimal
Decimal a fracción
Decimal a fracción
Redondeo
Redondeo
Ecuaciones e inecuaciones: calculadoras
Ecuación lineal
Ecuación lineal
Sistemas lineales
Sistemas lineales
Segundo grado
Segundo grado
Valor absoluto
Valor absoluto
Inecuación x²
Inecuación x²
Polinomios: calculadoras
Binomio de Newton
Binomio de Newton
Raíces cuadradas y raíces n-ésimas: calculadoras
Radicales
Radicales
Raíz n-ésima
Raíz n-ésima
Potencias y logaritmos: calculadoras
Potencias
Potencias
Logaritmos
Logaritmos
Número de cifras
Número de cifras
Notación científica
Notación científica
Operaciones ×10ⁿ
Operaciones ×10ⁿ
Semivida
Semivida
Números complejos: calculadoras
Números complejos
Números complejos
Forma polar
Forma polar
De Moivre
De Moivre
Funciones y gráficas: calculadoras
Pendiente
Pendiente
Función afín
Función afín
Proporcionalidad
Proporcionalidad
Función y = ax²
Función y = ax²
Distancia 2D
Distancia 2D
Distancia 3D
Distancia 3D
Punto de división
Punto de división
Punto a recta
Punto a recta
Distancia
Distancia
Completar cuadrados
Completar cuadrados
Circunferencia
Circunferencia
Cónicas
Cónicas
Coordenadas polares
Coordenadas polares
Sucesiones: calculadoras
Progresión aritmética
Progresión geométrica
Sucesión de Fibonacci
Relación de recurrencia
Vectores: calculadoras
Calculadora de vectores
Producto vectorial
Producto vectorial
Matrices: calculadoras
Cálculo de matrices
Cálculo de matrices
Determinante
Determinante
Matriz inversa
Matriz inversa
Geometría plana: calculadoras
Sen Cos Tg
Sen Cos Tg
Grados ⇔ radianes
Grados ⇔ radianes
a sen θ + b cos θ
a sen θ + b cos θ
Resolver triángulos
Resolver triángulos
Área triángulo
Área triángulo
Triángulo rectángulo
Teorema Pitágoras
Teorema Pitágoras
Ángulos de polígonos
Razón de semejanza
Razón de semejanza
Rectas paralelas
Rectas paralelas
Área rectángulo
Área rectángulo
Paralelogramo
Paralelogramo
Área del trapecio
Área del trapecio
Círculo
Círculo
Sector circular
Sector circular
Ángulo inscrito
Ángulo inscrito
Área de la elipse
Área de la elipse
Geometría del espacio: calculadoras
Volumen del cubo
Volumen del cubo
Área del cubo
Área del cubo
Volumen del prisma
Volumen del prisma
Área del prisma
Área del prisma
Volumen cilindro
Volumen cilindro
Área del cilindro
Área del cilindro
Volumen esfera
Volumen esfera
Área esfera
Área esfera
Volumen casquete
Volumen casquete
Área casquete
Área casquete
Volumen elipsoide
Volumen elipsoide
Área elipsoide
Área elipsoide
Volumen pirámide
Volumen pirámide
Área pirámide
Área pirámide
Volumen del cono
Volumen del cono
Área del cono
Área del cono
Tronco de cono
Tronco de cono
Tronco de cono
Tronco de cono
Volumen del tubo
Volumen del tubo
Volumen cápsula
Volumen cápsula
Área de la cápsula
Área de la cápsula
Fechas y horas: calculadoras
Calcular la edad
Calcular la edad
Días entre fechas
Días entre fechas
Sumar a fechas
Sumar a fechas
Fecha más horas
Fecha más horas
Día de la semana
Día de la semana
Sumar horas
Sumar horas
Zonas horarias
Zonas horarias
Horas trabajadas
Horas trabajadas
Tiempo entre horas
Tiempo entre horas
Hoja de fichaje
Hoja de fichaje
Finanzas y economía: calculadoras
Interés compuesto
Interés compuesto
Interés simple
Interés simple
Interés y ahorro
Interés y ahorro
Calculadora TVM
Calculadora TVM
Valor actual
Valor actual
Valor futuro
Valor futuro
Calculadora de ROI
Calculadora de ROI
Calculadora de TIR
Calculadora de TIR
Payback
Payback
Rentabilidad media
Rentabilidad media
Calculadora PIB
Calculadora PIB
Marketing online y métricas publicitarias: calculadoras
Calculadora de CTR
Calculadora de CTR
Tasa de conversión
Tasa de conversión
CPC, CPM y CPA
CPC, CPM y CPA
Calculadora ROAS
Calculadora ROAS
CPA de equilibrio
CPA de equilibrio
Calculadora de LTV
Calculadora de LTV
Calculadora de CAC
Calculadora de CAC
Tasa de churn
Tasa de churn
Test A/B
Test A/B
Muestra test A/B
Muestra test A/B
Tráfico SEO
Tráfico SEO
Punto de equilibrio
Punto de equilibrio
Markup y margen
Markup y margen
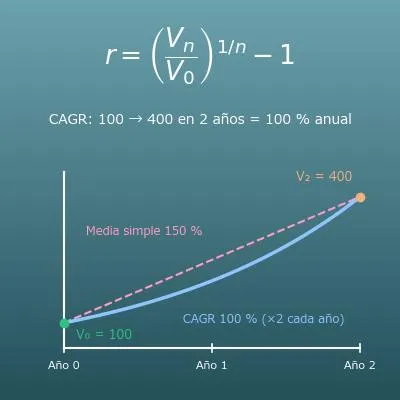
Calculadora CAGR
Calculadora CAGR
Salud y forma física: calculadoras
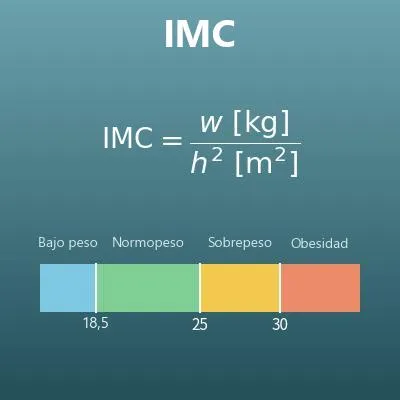
Calculadora IMC
Calculadora IMC
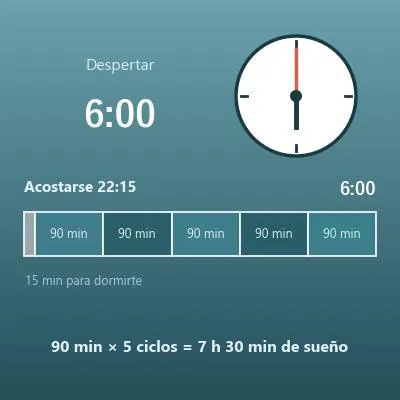
Ciclos de sueño
Ciclos de sueño
Calorías al día
Calorías al día
Metabolismo basal
Metabolismo basal
Calculadora TDEE
Calculadora TDEE
Peso ideal
Peso ideal
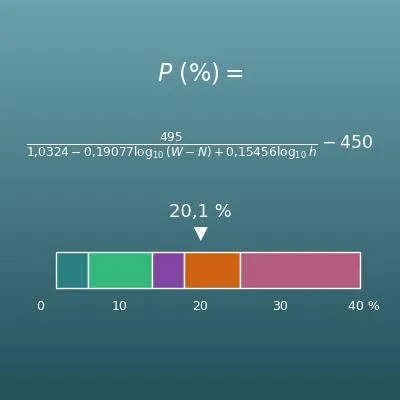
Grasa corporal
Grasa corporal
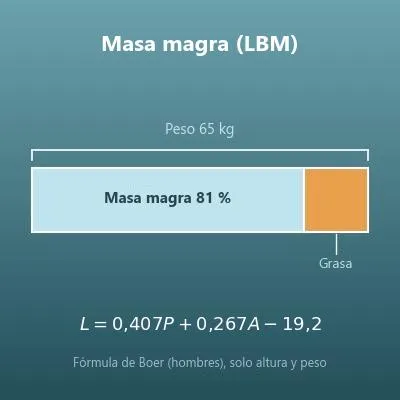
Masa magra
Masa magra
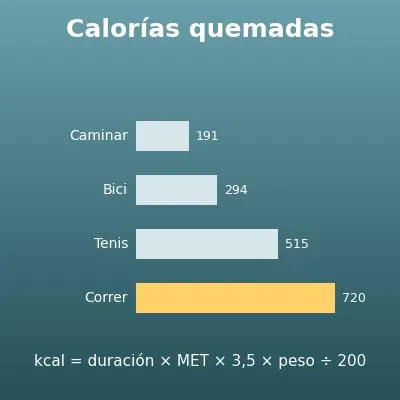
Calorías quemadas
Calorías quemadas
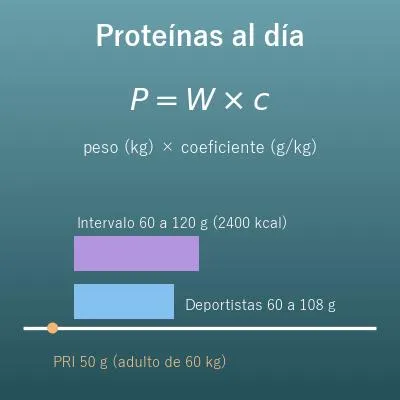
Calc. proteínas
Calc. proteínas
Calcular macros
Calcular macros
Carbohidratos
Carbohidratos
Grasas al día
Grasas al día
Talla diana
Talla diana
Deporte: calculadoras
Hándicap de golf
Hándicap de golf
Ritmo de carrera
Ritmo de carrera
Calculadora 1RM
Calculadora 1RM
FC objetivo
FC objetivo
Meteorología: calculadoras
Índice de calor
Índice de calor
Sensación por frío
Sensación por frío
Punto de rocío
Punto de rocío
Informática: calculadoras
Conversor de bases
Conversor de bases
Subredes IP
Subredes IP
Ancho de banda
Ancho de banda
Energía del hogar y presupuesto: calculadoras
Coste eléctrico
Coste eléctrico
De kWh a euros
De kWh a euros
De kWh/año a €
De kWh/año a €
Frigorías y kW
Frigorías y kW
Coste del split
Coste del split
Coste calefacción
Coste calefacción
Gas o electricidad
Gas o electricidad
Ahorro con LED
Ahorro con LED
Salario bruto
Salario bruto
Presupuesto
Presupuesto
Coche: calculadoras
Gasto gasolina
Gasto gasolina
Coste de carga
Coste de carga
Eléctrico/gasolina
Eléctrico/gasolina
Consumo real
Consumo real
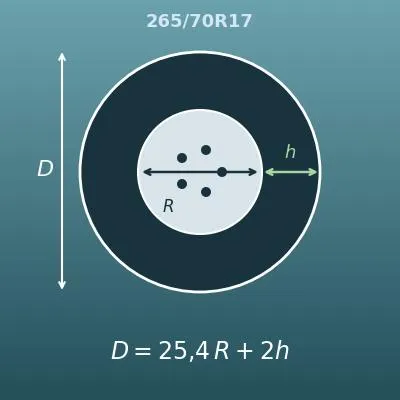
Medida neumático
Medida neumático
Energía solar y baterías: calculadoras
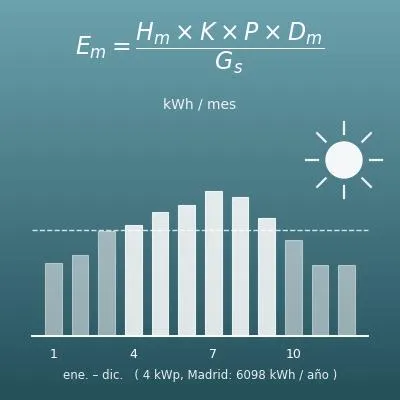
Producción solar
Producción solar
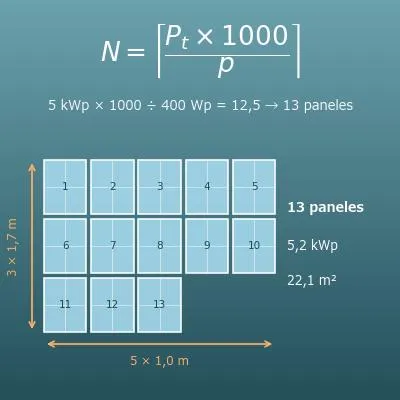
Número de placas
Número de placas
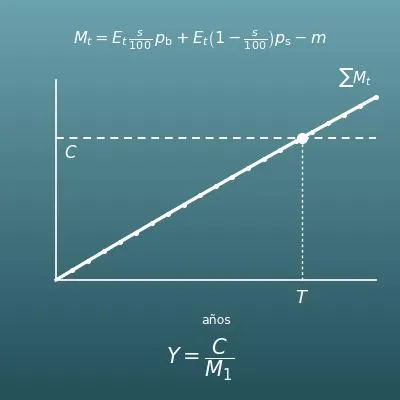
Amortización solar
Amortización solar
Capacidad batería
Capacidad batería
Casa y bricolaje: calculadoras
Calcular baldosas
Calcular baldosas
Calcular escalera
Calcular escalera
Calcular hormigón
Calcular hormigón
Paredes y techo
Paredes y techo
Papel pintado
Papel pintado
Pintura
Pintura
Lamas de suelo
Lamas de suelo
Área de fachada
Área de fachada
Calcular grava
Calcular grava
Dosificar mortero
Dosificar mortero
Calcular pendiente
Calcular pendiente
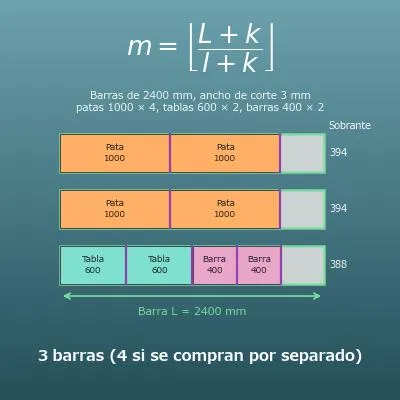
Despiece madera
Despiece madera
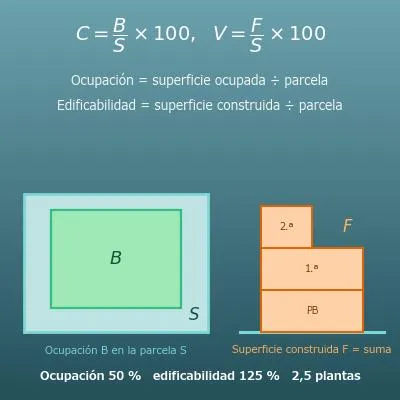
Edificabilidad
Edificabilidad
Suelo en rollo
Suelo en rollo
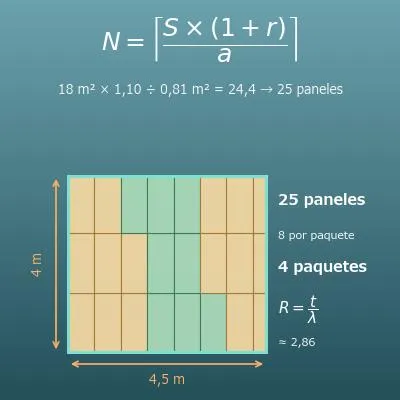
Aislante
Aislante
Medir cortinas
Medir cortinas
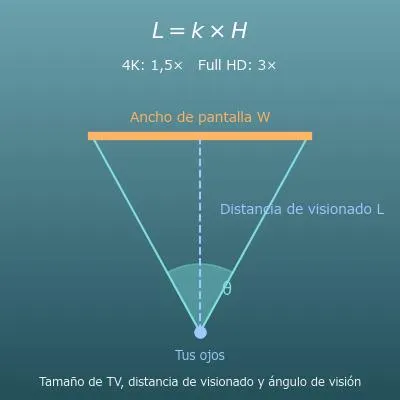
TV y distancia
TV y distancia
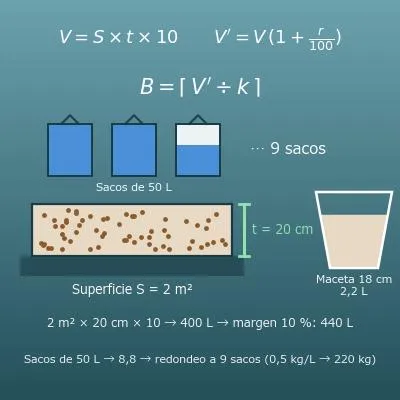
Tierra y sustrato
Tierra y sustrato
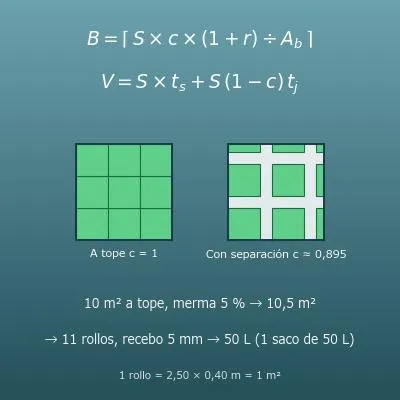
Césped en rollo
Césped en rollo
Muro de bloques
Muro de bloques
Calculadora de ladrillos
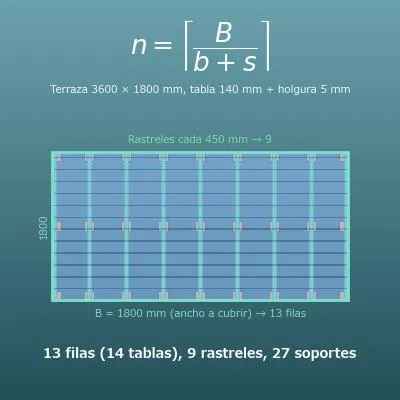
Tarima exterior
Tarima exterior
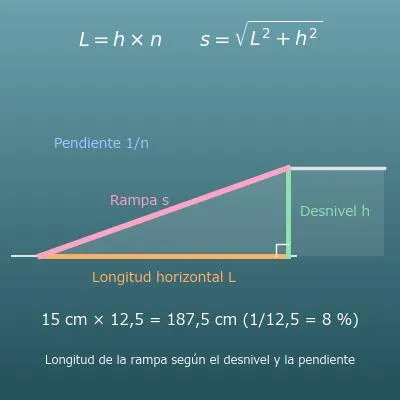
Longitud de una rampa
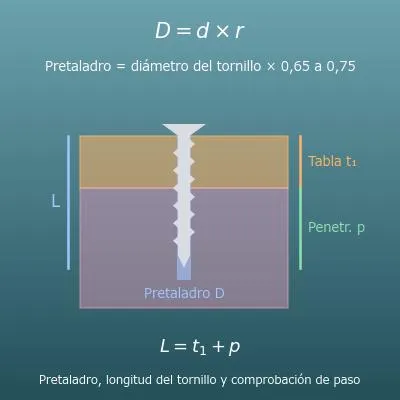
Pretaladro
Pretaladro
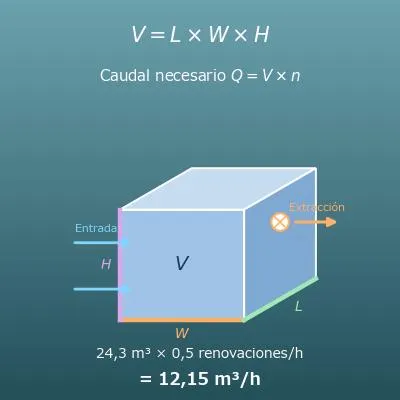
Caudal de aire
Caudal de aire
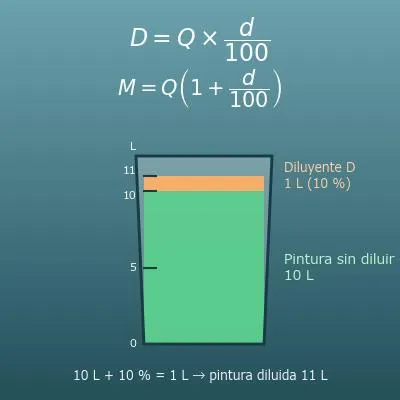
Diluir pintura
Diluir pintura
Rodapié
Rodapié
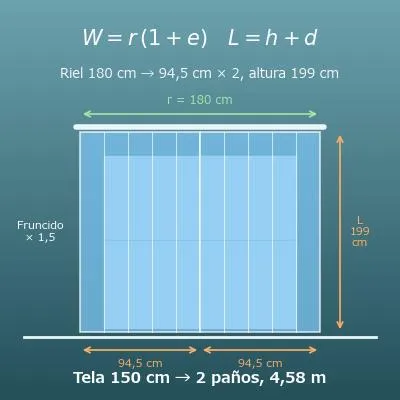
Medir estor
Medir estor
Colgar cuadros
Colgar cuadros
Pendiente desagüe
Pendiente desagüe
Tornillos pladur
Tornillos pladur
Cubicar madera
Cubicar madera
Calcular valla
Calcular valla
Contracción madera
Contracción madera
Silicona y cola
Silicona y cola
Pérdidas de calor
Pérdidas de calor
Paso de muebles
Paso de muebles
Cajas de mudanza
Cajas de mudanza
Litros y libros
Litros y libros
Corte de tableros
Corte de tableros
Flecha de balda
Flecha de balda

Calculadora de interés simple (intereses, capital, tipo y tiempo)

De los cuatro campos (montante, capital, tipo y tiempo), deja en blanco solo el que quieras averiguar y escribe números en los otros tres. El campo en blanco se calcula a la inversa.

Introduce solo números. El tipo se escribe como porcentaje (para un 3 %, escribe «3»). Es el cálculo matemático del interés simple y no incluye las comisiones, los impuestos ni los cambios de tipo de los productos financieros reales.
Resultado y gráfico
Deja en blanco solo el campo que quieras averiguar de los cuatro de la izquierda y pulsa «Calcular». Aquí aparecerán el resultado y un gráfico.

Qué puedes hacer en esta página

  • Introduce el capital, el tipo y el tiempo y obtendrás al instante el total de interés simple, \(I = P \times r \times t\), y el montante
  • Rellena tres de los cuatro campos (montante, capital, tipo y tiempo) y el cuarto se calcula a la inversa (por ejemplo, los años que tardas en llegar a una cantidad objetivo o el tipo real de un dinero que has prestado)
  • Puedes introducir el tipo por año o por mes, y el tiempo en años o en meses (internamente se convierten a tipo anual y a años para calcular)
  • Cuando el tiempo es un número entero de años y no pasa de 20, una tabla muestra los intereses acumulados y el saldo de cada año
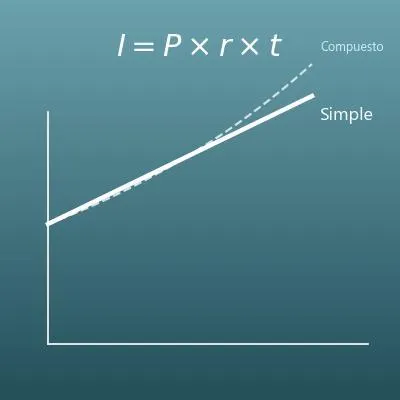
  • Un gráfico te enseña cómo el interés simple crece en línea recta. En esta misma página también tienes una explicación sencilla de las fórmulas y fórmulas para copiar y pegar en Excel, Hojas de cálculo de Google y Python
Esta página calcula el interés simple como ejercicio de matemáticas. La mayoría de las cuentas de ahorro, préstamos e inversiones reales usan interés compuesto (donde los intereses también generan intereses) e incluyen comisiones, impuestos (los intereses que cobras suelen tributar en el IRPF) y tipos que cambian, así que confirma con tu banco o con quien te presta el dinero el importe exacto que cobrarás o pagarás. Esta página no recomienda ningún producto financiero.

¿Para qué sirve este cálculo?

Pactar los intereses de un préstamo entre amigos o familiares

Cuando prestas dinero con intereses a un amigo o a un familiar, lo natural es un acuerdo sencillo como «un 3 % anual de interés simple» en lugar de interés compuesto. Por ejemplo, si prestas 3000 € al 3 % de interés simple para devolverlos en 2 años, los intereses son \(3000 \times 0{,}03 \times 2 = 180\), es decir, 180 €, y se devuelven 3180 €.
En España, la Ley de Represión de la Usura declara nulo el préstamo cuyo interés sea notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Además, los intereses que cobras tributan en el IRPF. Si la cantidad es importante, lo más seguro es dejar las condiciones por escrito en un contrato de préstamo.

Entender el pago de los intereses de un bono

Un bono, como un Bono del Estado o un bono de empresa, paga cada año unos intereses iguales al «valor nominal × cupón», que en los Bonos del Estado se abonan una vez al año (las Letras del Tesoro, en cambio, no pagan cupón: se compran con descuento). Los intereses no se suman al capital, así que es un caso clásico de interés simple. Por ejemplo, un bono de 10.000 € con un cupón del 4 % paga 400 € al año y, en 10 años, un total de \(10.000 \times 0{,}04 \times 10 = 4000\), es decir, 4000 € (antes de impuestos).
Algunos bonos tienen un tipo que cambia con el tiempo, por ejemplo los de tipo variable, así que esta fórmula es una estimación que supone un tipo fijo.

Estimar los intereses de demora de un pago atrasado

Cuando un pago se retrasa, los intereses que se cobran suelen calcularse como interés simple diario: «importe adeudado × tipo anual × días de retraso ÷ 365». En las operaciones comerciales entre empresas, la Ley 3/2004 establece el tipo de demora legal en el tipo del BCE más 8 puntos porcentuales, y se actualiza cada semestre.
Por ejemplo, si una factura de 5000 € se paga con 60 días de retraso y el tipo anual aplicado es del 10 % (un valor supuesto para el ejemplo), los intereses son \(5000 \times 0{,}10 \times 60 \div 365 \approx 82{,}19\), es decir, 82,19 €. Si tu contrato fija otro tipo de demora, se aplica lo que digan la ley y el contrato.

Ver la diferencia entre el interés simple y el compuesto

Incluso con el mismo «3 % anual», el interés simple y el compuesto acaban muy separados a largo plazo. En 20 años, 10.000 € se convierten en \(10.000 \times (1 + 0{,}03 \times 20) = 16.000\), es decir, 16.000 €, con interés simple, pero en \(10.000 \times 1{,}03^{20} \approx 18.061\), es decir, unos 18.061 €, capitalizando una vez al año, una diferencia de unos 2061 €.
Si comparas esta página con la calculadora de interés compuesto, verás en números lo mucho que importa esa diferencia para el crecimiento (la rentabilidad real se reduce por los impuestos y las comisiones).

Fórmulas y gráficos

La fórmula de los intereses totales (lo básico del interés simple)
Gráfico
Notación matemática (la notación habitual)
\(I\) \(=\) \(P\) \(\times\) \(r\) \(\times\) \(t\)
En palabras (los símbolos sustituidos por palabras)
④ \(I\): intereses totales \(=\) ① \(P\): capital \(\times\) ② \(r\): tipo anual \(\times\) ③ \(t\): años
La fórmula en palabras
① Parte del \(P\): capital
② multiplícalo por el \(r\): tipo anual para hallar los intereses de un año
③ multiplica después por los \(t\): años
④ y obtendrás los \(I\): intereses totales
Un ejemplo sencillo
Los intereses totales al depositar 10.000 € a un 2 % anual de interés simple durante 3 años son
\(I\): intereses totales \(=\) capital (10.000 €) \(\times\) tipo anual (0,02) \(\times\) años (3)
\(10.000 \times 0{,}02 \times 3 = 600\)
La idea clave
El interés simple significa que los intereses se calculan cada año solo sobre el capital inicial. Los intereses de un año, \(P \times r\), son los mismos todos los años (200 € en este ejemplo), así que los intereses totales son esa cantidad multiplicada por el número de años. Escribe el tipo anual \(r\) como decimal, es decir, el porcentaje dividido entre 100 (para un 2 %, \(r = 0{,}02\)). La mayoría de las cuentas de ahorro y los préstamos reales usan interés compuesto, en el que los intereses también generan intereses. La fórmula del interés simple se usa cuando los intereses no se suman al capital, como en el cupón de un bono o en los intereses de demora (consulta «¿Para qué sirve este cálculo?»).
La fórmula del montante
Gráfico
Notación matemática (la notación habitual)
\(B\) \(=\) \(P\) \(\times\) \((\) \(1\) \(+\) \(r\) \(\times\) \(t\) \()\)
En palabras (los símbolos sustituidos por palabras)
⑤ \(B\): montante \(=\) ④ \(P\): capital \(\times\) \((\) ① \(1\): la parte del capital \(+\) ② \(r\): tipo anual \(\times\) ③ \(t\): años \()\)
La fórmula en palabras
① Empieza con \(1\): la parte del capital
② suma el producto del \(r\): tipo anual por
③ los \(t\): años (la parte de los intereses \(rt\)) para saber cuántas veces mayor se hace el capital (el factor \(1 + rt\))
④ multiplica el \(P\): capital por ese factor
⑤ y obtendrás el \(B\): montante
Un ejemplo sencillo
El montante al depositar 10.000 € a un 2 % anual de interés simple durante 3 años es
\(B\): montante \(=\) capital (10.000 €) \(\times\) \((\) parte del capital 1 \(+\) tipo anual (0,02) \(\times\) años (3) \()\)
\(10.000 \times (1 + 0{,}02 \times 3) = 10.000 \times 1{,}06 = 10.600\)
La idea clave
El montante es «capital + intereses totales», así que \(B = P + Prt\) se puede escribir con una sola fórmula: \(B = P(1 + rt)\). El dinero a interés simple crece la misma cantidad (\(P \times r\)) cada año, así que en un gráfico es una línea recta. El interés compuesto se curva hacia arriba porque el crecimiento también genera intereses, y cuanto más largo es el plazo, mayor es la diferencia con el interés simple.
Cómo hallar el capital, el tipo o el tiempo
Notación matemática (la notación habitual)
\(P\) \(=\) \(B\) \(\div\) \((\) \(1\) \(+\) \(r\) \(\times\) \(t\) \()\)
\(r\) \(=\) \((\) \(B\) \(\div\) \(P\) \(-\) \(1\) \()\) \(\div\) \(t\)
\(t\) \(=\) \((\) \(B\) \(\div\) \(P\) \(-\) \(1\) \()\) \(\div\) \(r\)
En palabras (los símbolos sustituidos por palabras)
① \(P\): capital \(=\) \(B\): montante \(\div\) \((\) \(1\): la parte del capital \(+\) \(r\): tipo anual \(\times\) \(t\): años \()\)
② \(r\): tipo anual \(=\) \((\) \(B\): montante \(\div\) \(P\): capital \(-\) \(1\): la parte del capital \()\) \(\div\) \(t\): años
③ \(t\): años \(=\) \((\) \(B\): montante \(\div\) \(P\): capital \(-\) \(1\): la parte del capital \()\) \(\div\) \(r\): tipo anual
La fórmula en palabras
① El \(P\): capital se obtiene dividiendo el montante \(B\) entre el factor (la parte del capital \(1\) + tipo anual \(r\) × años \(t\))
② El \(r\): tipo anual se obtiene restando la parte del capital \(1\) a «montante \(B\) ÷ capital \(P\)» (cuántas veces mayor se ha hecho) y dividiendo entre los años \(t\)
③ Los \(t\): años se obtienen restando la parte del capital \(1\) a «montante \(B\) ÷ capital \(P\)» y dividiendo entre el tipo anual \(r\)
Un ejemplo sencillo
Si un capital de 20.000 € se convierte en un total de 26.000 € en 10 años, el tipo anual es
\(r\): tipo anual \(=\) \((\) montante (26.000 €) \(\div\) capital (20.000 €) \(-\) parte del capital 1 \()\) \(\div\) años (10)
\((26.000 \div 20.000 - 1) \div 10 = (1{,}3 - 1) \div 10 = 0{,}03\ \ (3\,\%)\)
La idea clave
Todas estas fórmulas son la del montante \(B = P(1 + rt)\) despejada para otra letra, así que no hay nada nuevo que memorizar. La calculadora elige la fórmula adecuada según el campo que dejes en blanco. Si introduces un tipo mensual o un tiempo en meses, primero se convierten con tipo anual = tipo mensual × 12 y años = meses ÷ 12, y después se usan las mismas fórmulas. La conversión sencilla «tipo mensual × 12 = tipo anual» solo vale porque se trata de interés simple. Con interés compuesto los intereses también generan intereses, así que un año de capitalización mensual da más que el tipo mensual × 12 (por ejemplo, un 1 % mensual capitalizado durante un año es aproximadamente un 12,68 %).
Con el interés simple, los intereses se calculan solo sobre el capital inicial. Los intereses totales son capital × tipo × tiempo, y el montante es capital × (1 + tipo × tiempo). Lo esencial: el crecimiento es una línea recta y, despejando la fórmula, puedes hallar el capital, el tipo o el tiempo.

Símbolos y términos

Símbolos

\(P\) pe El capital, la cantidad que depositas, prestas o pides prestada al principio. La P viene del inglés «principal». En muchos libros de texto en español se escribe C. (Ejemplo: 20.000 €)
\(r\) erre El tipo de interés. En las fórmulas de esta página es el tipo por año (el tipo anual) escrito como decimal. (Ejemplo: para un 3 %, \(r = 0{,}03\))
\(t\) te El tiempo en años, es decir, cuánto dura el ahorro, el préstamo o la deuda. La t viene de «tiempo».
\(I\) i Los intereses totales, todos los que se generan durante el tiempo completo, que se hallan con \(I = P \times r \times t\). La I viene de «interés».
\(B\) be El montante, el capital más los intereses totales, con \(B = P + I\). La B viene del inglés «balance» (saldo).
\(1 + rt\) uno más r por t El factor que indica cuántas veces mayor se hace el capital: la parte del capital \(1\) más la parte de los intereses \(rt\). (Ejemplo: a un 3 % anual durante 10 años, \(1 + 0{,}03 \times 10 = 1{,}3\))

Términos

interés simple Los intereses se pagan siempre solo sobre el capital inicial. Son los mismos todos los años, así que el dinero crece en línea recta.
interés compuesto Los intereses se suman al capital, de modo que los siguientes se calculan sobre el total. Como los intereses generan intereses, crece mucho más que el interés simple a largo plazo. Así funcionan la mayoría de las cuentas de ahorro y los préstamos reales (mira la página de la calculadora de interés compuesto).
capital El dinero que depositas, prestas o pides prestado al principio. Los intereses se calculan a partir de él. En un préstamo, también es la parte de la deuda pendiente que no son intereses.
montante El capital más los intereses, también llamado capital final o valor futuro. Es la cantidad final que hallan las fórmulas de esta página.
interés Dinero que se paga a cambio de depositar o prestar dinero. Quien pide prestado paga intereses, y quien ahorra o presta los cobra.
tipo de interés anual El tipo de interés por año. En España, las cuentas, los depósitos y los préstamos indican el tipo anual como TIN (tipo de interés nominal) y como TAE (tasa anual equivalente, que además tiene en cuenta la frecuencia de los pagos y las comisiones).
tipo de interés mensual El tipo de interés por mes. Con interés simple, tipo anual = tipo mensual × 12. (Ejemplo: un 1 % mensual es un 12 % anual)
intereses de demora Dinero que se paga cuando un pago se hace después de la fecha acordada. Suelen calcularse con interés simple por días, como «importe adeudado × tipo anual × días de retraso ÷ 365». En las operaciones comerciales entre empresas, la Ley 3/2004 fija el tipo legal en el del BCE más 8 puntos porcentuales.

Qué conviene saber de antemano

Aquí tienes lo que te ayudará a usar el cálculo de esta página entendiendo lo que haces, y no solo pulsando el botón.

Porcentajes (5.º–6.º de Primaria, 10-12 años)
  • Saber escribir «3 %» como el decimal 0,03
  • Saber que el «3 % del capital» es «capital × 0,03»
Proporcionalidad (6.º de Primaria y 1.º de ESO, 11-13 años)
  • Saber que una cantidad que crece lo mismo cada año es proporcional al número de años
  • Saber que una relación de proporcionalidad se representa en un gráfico como una línea recta
Expresiones algebraicas (1.º de ESO, 12-13 años)
  • Saber sustituir números en una fórmula como \(B = P(1 + rt)\) y calcular
Despejar en una fórmula (2.º de ESO, 13-14 años)
  • Saber despejar \(P\) o \(t\) en \(B = P(1 + rt)\) (la idea de las fórmulas a la inversa; puedes usar la calculadora sin saberlo)

Cómo calcularlo con Excel

Copia toda la tabla de abajo y pégala en la celda A1 de Excel. Funciona tal cual.
Tabla para hallar los intereses totales
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Intereses totales =B1*B2*B3
Tabla para hallar el montante
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Montante =B1*(1+B2*B3)
Tabla para hallar el capital
Montante (€) 26000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Capital =B1/(1+B2*B3)
Tabla para hallar el tipo
Montante (€) 26000
Capital (€) 20000
Tiempo (años) 10
Tipo anual (decimal) =(B1/B2-1)/B3
Tabla para hallar el tiempo
Montante (€) 26000
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) =(B1/B2-1)/B3
Al pegarla, las filas de arriba de la columna B son tus datos y la última fila se calcula automáticamente.
«*» es la multiplicación y «/» la división.
La primera tabla muestra 6000 (euros), la segunda 26000 (euros), la tercera 20000 (euros), la cuarta 0,03 (= un 3 % anual) y la quinta 10 (años).
Recuerda que los tipos se escriben como decimales, es decir, el porcentaje dividido entre 100 (un 3 % es 0,03), y no como el porcentaje en sí. Si solo conoces un tipo mensual, multiplícalo por 12 para obtener el tipo anual. Si el tiempo está en meses, divídelo entre 12 para pasarlo a años antes de introducirlo.

Cómo calcularlo con Hojas de cálculo de Google

Copia toda la tabla de abajo y pégala en la celda A1 de Hojas de cálculo de Google. Funciona tal cual.
Tabla para hallar los intereses totales
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Intereses totales =B1*B2*B3
Tabla para hallar el montante
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Montante =B1*(1+B2*B3)
Tabla para hallar el capital
Montante (€) 26000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) 10
Capital =B1/(1+B2*B3)
Tabla para hallar el tipo
Montante (€) 26000
Capital (€) 20000
Tiempo (años) 10
Tipo anual (decimal) =(B1/B2-1)/B3
Tabla para hallar el tiempo
Montante (€) 26000
Capital (€) 20000
Tipo anual (decimal; un 3 % es 0,03) 0,03
Tiempo (años) =(B1/B2-1)/B3
Las mismas fórmulas de Excel funcionan tal cual. Copia la tabla entera, pégala en la celda A1 y cambia los valores de la columna B por tus propios números.

Cómo calcularlo con Python

principal = 20000        # capital (euros)
annual_rate = 0.03       # tipo anual (0.03 para un 3 %; si solo tienes un tipo mensual, usa tipo mensual x 12)
years = 10               # tiempo (años; si son meses, usa meses / 12)

interest = principal * annual_rate * years    # intereses totales I = P x r x t
balance = principal + interest                # montante B = P + I

print(f"Intereses totales: {interest:.2f} €")
print(f"Montante: {balance:.2f} €")
Funciona solo con la biblioteca estándar. Cambia el capital, el tipo y el tiempo del principio y ejecuta el código. Para calcular otro dato, usa «balance / (1 + annual_rate * years)» para el capital, «(balance / principal - 1) / years» para el tipo anual y «(balance / principal - 1) / annual_rate» para los años. Ten en cuenta que Python escribe los decimales con punto.

La fórmula en LaTeX y otras notaciones matemáticas (para copiar)

La fórmula de los intereses totales (lo básico del interés simple)
I = P × r × t
I = Prt
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>I</mi>
    <mo>=</mo>
    <mi>P</mi>
    <mo>&#x2062;</mo>
    <mi>r</mi>
    <mo>&#x2062;</mo>
    <mi>t</mi>
  </mrow>
</math>
I = P r t
p r t
interest := P*r*t;
I = P*r*t;
I = Prt
La fórmula del montante
B = P × (1 + r × t)
B = P(1 + rt)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>B</mi>
    <mo>=</mo>
    <mi>P</mi>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>+</mo>
      <mi>r</mi>
      <mo>&#x2062;</mo>
      <mi>t</mi>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
B = P(1 + r t)
p (1 + r t)
B := P*(1 + r*t);
B = P*(1 + r*t);
B = P(1 + rt)
Cómo hallar el capital, el tipo o el tiempo
P = B ÷ (1 + rt),  r = (B/P − 1) ÷ t,  t = (B/P − 1) ÷ r
P = \dfrac{B}{1 + rt}, \quad r = \dfrac{B/P - 1}{t}, \quad t = \dfrac{B/P - 1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>P</mi>
    <mo>=</mo>
    <mfrac>
      <mi>B</mi>
      <mrow><mn>1</mn><mo>+</mo><mi>r</mi><mo>&#x2062;</mo><mi>t</mi></mrow>
    </mfrac>
    <mo>,</mo>
    <mi>r</mi>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>&#x2212;</mo><mn>1</mn></mrow>
      <mi>t</mi>
    </mfrac>
    <mo>,</mo>
    <mi>t</mi>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>&#x2212;</mo><mn>1</mn></mrow>
      <mi>r</mi>
    </mfrac>
  </mrow>
</math>
P = B / (1 + r t), r = (B/P - 1)/t, t = (B/P - 1)/r
{b/(1 + r t), (b/p - 1)/t, (b/p - 1)/r}
P := B/(1 + r*t); r_solved := (B/P - 1)/t; t_solved := (B/P - 1)/r;
P = B/(1 + r*t); r = (B/P - 1)/t; t = (B/P - 1)/r;
P = B/(1 + rt),  r = (B/P − 1)/t,  t = (B/P − 1)/r

Cómo pedirle a ChatGPT  que haga el cálculo

Eres un asistente de cálculo de intereses. Haz el siguiente cálculo ejecutando realmente código de Python y basa tu respuesta únicamente en los números del resultado de la ejecución (no respondas con cálculo mental ni a ojo).

1. Halla los intereses totales y el montante cuando un capital de 20.000 € gana un 3 % anual de interés simple durante 10 años.
2. Halla los intereses totales cuando un capital de 1000 € gana un 1 % mensual de interés simple durante 2 años (primero multiplica el tipo mensual por 12 para obtener el tipo anual).
3. Un capital de 20.000 € se ha convertido en un montante de 26.000 € en 10 años con interés simple. Halla el tipo anual en porcentaje.

Muestra las fórmulas que has usado y los números del resultado de la ejecución.

Cómo usar
  1. 1
    Introduce los números
    Escribe en los campos los números con los que quieres calcular
  2. 2
    Calcula
    Haz clic en el botón «Calcular»
  3. 3
    Consulta el resultado
    El resultado aparece al instante. En la misma página también encontrarás el desarrollo del cálculo y la explicación de la fórmula
  Las ventajas de DataChef
Fácil y gratis
Conversiones gratis e ilimitadas
Sin conocimientos técnicos: fácil e intuitivo

Sin registro
Disponible nada más entrar
Sin necesidad de dar datos personales

Seguro y protegido
Conexión cifrada y segura (SSL)
Los archivos se borran automáticamente tras la descarga

Alta velocidad
Carga y conversión rápidas, sin esperas
Sin marcas de agua
Sin marca de agua
Sin necesidad de atribución
Uso comercial permitido
Uso comercial gratuito
Sin necesidad de pedir permiso