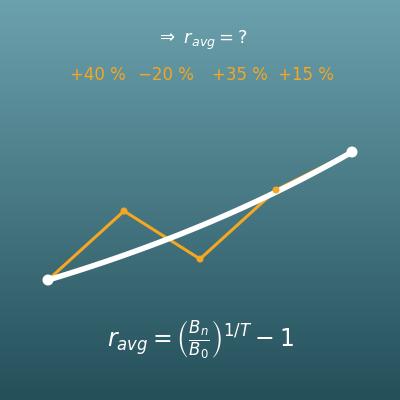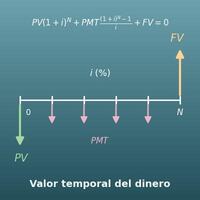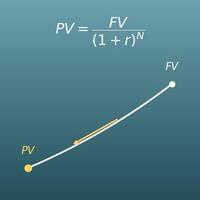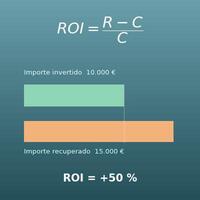
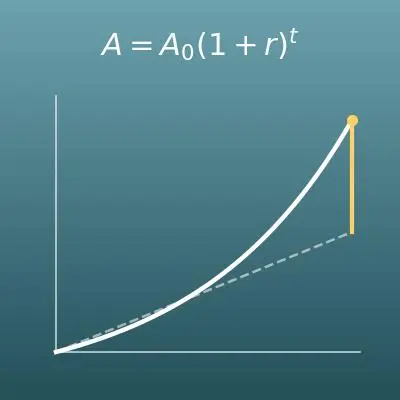
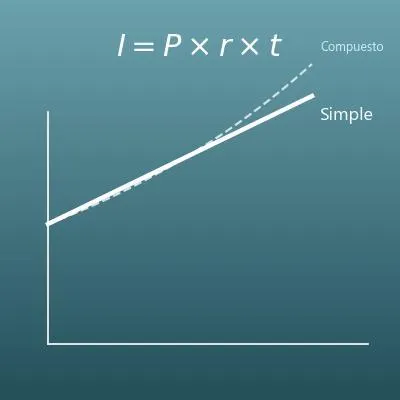
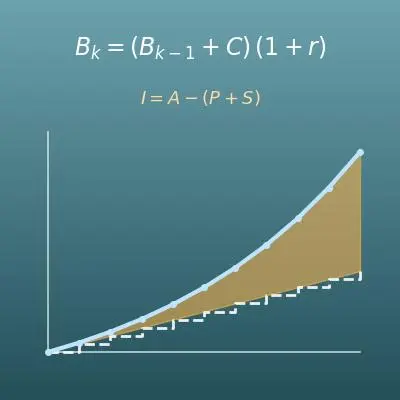
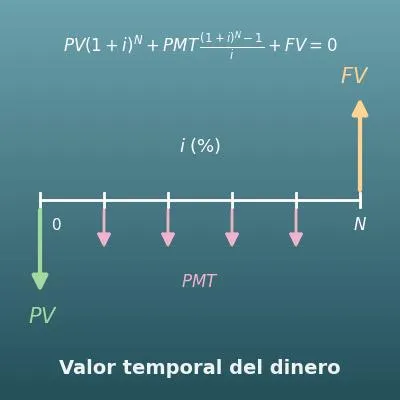

Introduce la inversión inicial y el flujo de caja de cada año a partir del año 1 (el dinero recibido ese año). La calculadora halla la tasa de descuento que hace que el VAN (valor actual neto) sea exactamente 0, que es la TIR (tasa interna de rentabilidad).
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y gráficos
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Introduce la inversión inicial y el flujo de caja de cada año (el dinero recibido ese año) y obtén la TIR (tasa interna de rentabilidad, anual)
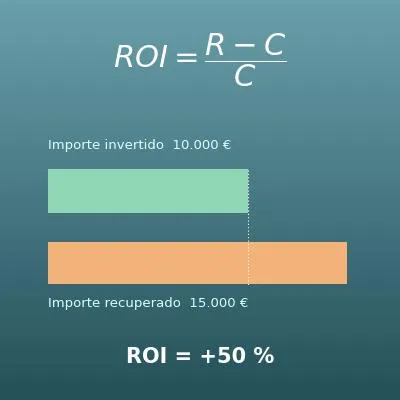
- También muestra a la vez la duración de la inversión, la rentabilidad total (la ganancia o pérdida de todo el plazo) y la rentabilidad bruta
- Funciona aunque los importes de cada año sean distintos, y admite inversiones adicionales en años posteriores (flujos de caja negativos)
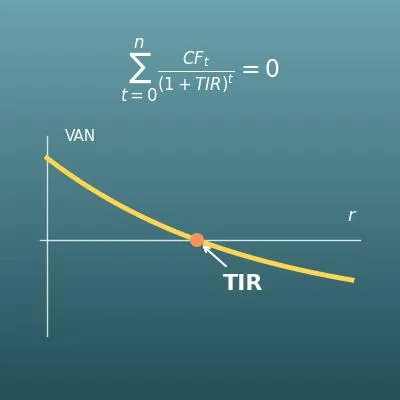
- Un gráfico del VAN (valor actual neto) muestra de un vistazo dónde el VAN vale 0, que es la TIR
- En esta página tienes también una explicación sencilla de las fórmulas y fórmulas para copiar y pegar en Excel, Hojas de cálculo de Google y Python
¿Para qué sirve este cálculo?
«Si instalamos una máquina de 4.000.000 €, esperamos ahorrar 1.000.000 €, 2.000.000 € y 3.000.000 € en costes durante 3 años». Con esta estimación, la TIR es de alrededor de un 19,4 % anual. En las decisiones de inversión de las empresas, lo habitual es comparar esta TIR con la rentabilidad mínima que se exige (la tasa mínima exigida, como el tipo de interés de la financiación o el coste de capital) y aceptar el proyecto si la supera. Es materia de cualquier libro de finanzas de la empresa.
Los flujos de caja futuros son solo estimaciones, así que conviene hacer también los números con una previsión prudente.
En una inversión inmobiliaria el dinero se mueve así: primero compras el inmueble, cada año entra el alquiler y al final entra el precio de venta, así que los importes de cada año son distintos. La fuerza de la TIR es convertir flujos de caja desiguales como estos en una sola tasa anual, y los inversores inmobiliarios la usan mucho para comparar inmuebles.
A diferencia de la rentabilidad bruta del alquiler (alquiler anual ÷ precio), incluye también la ganancia o pérdida en la venta y los años en que el piso está vacío y no entra alquiler.
Las placas solares de autoconsumo en casa tienen un flujo de caja muy adecuado para la TIR: primero pagas la instalación y después, cada año, ahorras en la factura de la luz y, con la compensación de excedentes, se te descuenta en la factura la energía que viertes a la red. Por ejemplo, si la instalación cuesta 6000 €, apunta el ahorro de cada año y calcula la TIR: así podrás comparar la instalación con un depósito o un fondo indexado con la misma vara de medir, «este equipo equivale a una inversión que rinde un X % al año».
El resultado cambia si cambian los supuestos, como el precio de la luz, las condiciones de compensación o la vida útil del equipo, así que conviene calcular varios escenarios.
En los fondos de inversión de capital riesgo (venture capital) y de capital privado (private equity), la TIR es la medida estándar de los resultados del fondo. Cuándo se pide el dinero a los inversores y cuándo se les devuelve cambia de un fondo a otro, así que solo la TIR, que tiene en cuenta el tiempo, permite una comparación justa.
Los bancos de inversión y las empresas que estudian una operación de M&A (fusiones y adquisiciones) también calculan la TIR a partir del precio de compra y del plan de beneficios futuros para decidir si siguen adelante. Es uno de los primeros cálculos que se aprenden para trabajar en finanzas.
Supón que las inversiones A y B cuestan 100.000 € cada una y que las dos devuelven 150.000 € en total en 5 años (una rentabilidad total de 50.000 € y una rentabilidad bruta del 50 %). A devuelve más al principio (5000 €, 20.000 €, 25.000 €, 40.000 €, 60.000 €), mientras que B devuelve casi todo al final (0 €, 10.000 €, 30.000 €, 30.000 €, 80.000 €).
Los totales son iguales, pero la TIR de A es del 11,290 % anual y la de B, del 10,259 %, así que gana A, que devuelve el dinero antes. El dinero que vuelve se puede invertir de nuevo. La TIR te muestra en números este valor temporal del dinero.
Fórmulas y gráficos
Símbolos y términos
Símbolos
| IRR | i erre erre (TIR) | La TIR, tasa interna de rentabilidad (en inglés, internal rate of return; por eso en las fórmulas aparece como IRR). La tasa de descuento que hace el VAN exactamente 0; muestra la rentabilidad anual de la inversión. (Ejemplo - inviertes 4.000.000 € y recibes 1.000.000 €, 2.000.000 € y 3.000.000 € en 3 años, y la TIR es del 19,438 % anual.) |
| NPV | ene pe uve (VAN) | El VAN, valor actual neto (en inglés, net present value; en las fórmulas, NPV). Todo el dinero que entra y sale de una inversión, pasado a valor de hoy y sumado. Si es positivo, la inversión rinde más que la tasa de descuento. |
| \(CF_t\) | ce efe sub te | El flujo de caja del año \(t\). El dinero recibido ese año (negativo si fue dinero pagado). |
| \(CF_0\) | ce efe sub cero | El flujo de caja del año 0 (hoy). La inversión inicial es un pago, así que es negativa. En esta calculadora la escribes en positivo y se trata como negativa. |
| \(r\) | erre | La tasa de descuento. El tipo anual con el que se pasa el dinero futuro a valor de hoy. La TIR es la \(r\) especial con la que el VAN vale 0. |
| \(t\) | te | El número de año. Indica en qué año está cada importe, contando como año 0 el momento de la inversión. |
| \(n\) | ene | La duración de la inversión en años. El año del último flujo de caja. |
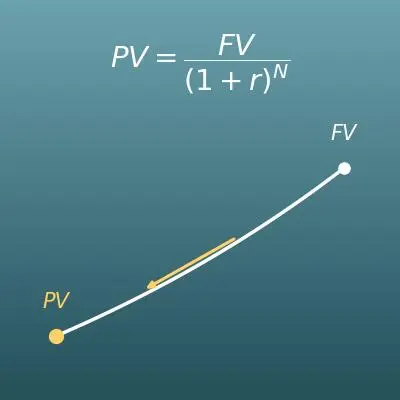
| \(PV\) | pe uve | El valor actual (en inglés, present value). El dinero futuro pasado a su valor de hoy. |
| \(S\) | ese | El total recibido. Todos los flujos de caja del año 1 al año \(n\) sumados (las inversiones adicionales se suman en negativo). |
| \(TR\) | te erre | La rentabilidad total (en inglés, total return). El total recibido menos la inversión inicial: la ganancia o pérdida de todo el plazo. |
| \(G\) | ge | La rentabilidad bruta. La rentabilidad total como % de la inversión inicial, un % de todo el plazo que no tiene en cuenta el tiempo. Ojo, en los fondos de inversión «rentabilidad bruta» suele significar otra cosa: la rentabilidad antes de comisiones. |
Términos
| flujo de caja | El dinero que entra o sale. Los cobros se escriben en positivo y los pagos en negativo. Para la TIR importan tanto el cuándo como el cuánto. |
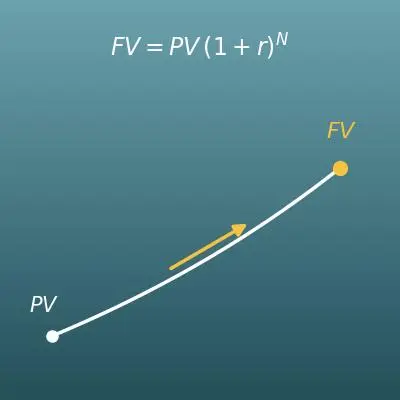
| tasa de descuento | El tipo anual con el que se pasa el dinero futuro a valor de hoy (se descuenta). Por ejemplo, 110.000 € dentro de un año, descontados al 10 % anual, son 100.000 € de hoy. |
| valor actual | Lo que vale hoy un dinero futuro. Como el dinero tiene un valor temporal, cuanto más tarde recibas el mismo 1.000.000 €, menor es su valor actual. |
| VAN (valor actual neto) | La suma de los valores actuales de todos los flujos de caja de una inversión. Un VAN positivo indica que la inversión rinde más que la tasa de descuento. Es la vara de medir más básica para decidir una inversión. |
| TIR (tasa interna de rentabilidad) | La tasa de descuento que hace el VAN exactamente 0; también se llama tasa interna de retorno. Resume en un solo número a qué rentabilidad anual equivale la inversión, por eso se usa tanto para valorar proyectos empresariales e inmuebles. |
| tasa mínima exigida | La rentabilidad mínima que se pide a una inversión (por ejemplo, el coste de capital); también se llama tasa de corte. En la práctica, un proyecto se acepta si su TIR supera esta tasa. |
| problema de las TIR múltiples | Una propiedad matemática - cuando los signos de los flujos de caja cambian dos veces o más, puede haber dos o más tasas de descuento que hagan el VAN igual a 0. En ese caso la TIR sola no sirve para decidir, así que se decide por el VAN. |
| método numérico | Una forma de resolver una ecuación que no se puede despejar, en la que un ordenador prueba valores poco a poco y se acerca a la respuesta. La TIR se halla así (método de bisección, método de Newton y otros). |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que hace, y no solo pulsando el botón.
| Porcentajes (5.º-6.º de Primaria, 10-12 años) |
|
| Números enteros (1.º de ESO, 12-13 años) |
|
| Potencias (1.º de ESO, 12-13 años) |
|
| La idea de ecuación (1.º-2.º de ESO, 12-14 años) |
|
| Interés compuesto y valor temporal del dinero (matemáticas financieras, 1.º de Bachillerato, 16-17 años) |
|
Cómo calcularlo en Excel
| Dinero que recibirás dentro de t años (€) | 110000 |
| Tasa de descuento (%) | 10 |
| Años t | 1 |
| Valor actual (€) | =B1/(1+B2/100)^B3 |
| Inversión inicial (en negativo) | -1000000 |
| Flujo de caja del año 1 | 550000 |
| Flujo de caja del año 2 | 605000 |
| Tasa de descuento (%) | 10 |
| VAN (€) | =VNA(B4/100;B2:B3)+B1 |
| Inversión inicial (en negativo) | -4000000 |
| Flujo de caja del año 1 | 1000000 |
| Flujo de caja del año 2 | 2000000 |
| Flujo de caja del año 3 | 3000000 |
| TIR (%) | =TIR(B1:B4)*100 |
| Inversión inicial | 4000000 |
| Total recibido | 6000000 |
| Rentabilidad total (€) | =B2-B1 |
| Rentabilidad bruta (%) | =(B2-B1)/B1*100 |
La función VNA (el VAN) de la segunda tabla tiene una trampa muy conocida: en su rango solo deben entrar los importes a partir del año 1; la inversión inicial (año 0) se suma fuera de la función (el ejemplo da exactamente 0).
La primera tabla da exactamente 100.000, y la cuarta, una rentabilidad total de 2.000.000 y una rentabilidad bruta del 50 %. Solo tienes que cambiar la columna B por tus números.
Cómo calcularlo en Hojas de cálculo de Google
| Dinero que recibirás dentro de t años (€) | 110000 |
| Tasa de descuento (%) | 10 |
| Años t | 1 |
| Valor actual (€) | =B1/(1+B2/100)^B3 |
| Inversión inicial (en negativo) | -1000000 |
| Flujo de caja del año 1 | 550000 |
| Flujo de caja del año 2 | 605000 |
| Tasa de descuento (%) | 10 |
| VAN (€) | =VNA(B4/100;B2:B3)+B1 |
| Inversión inicial (en negativo) | -4000000 |
| Flujo de caja del año 1 | 1000000 |
| Flujo de caja del año 2 | 2000000 |
| Flujo de caja del año 3 | 3000000 |
| TIR (%) | =TIR(B1:B4)*100 |
| Inversión inicial | 4000000 |
| Total recibido | 6000000 |
| Rentabilidad total (€) | =B2-B1 |
| Rentabilidad bruta (%) | =(B2-B1)/B1*100 |
Cómo calcularlo en Python
initial_investment = 4000000                     # inversión inicial (€)
cash_flows = [1000000, 2000000, 3000000]         # flujo de caja de cada año desde el año 1 (€)

# VAN (valor actual neto): pasa cada flujo de caja a valor de hoy y súmalos
def npv(rate, cfs):
    return sum(cf / (1 + rate) ** t for t, cf in enumerate(cfs))

cfs = [-initial_investment] + cash_flows

# Busca por bisección la tasa de descuento con la que el VAN vale 0 (la TIR)
# (versión sencilla para inversiones normales cuyos signos cambian una sola vez)
low, high = -0.9999, 10.0
for _ in range(200):
    mid = (low + high) / 2
    if npv(low, cfs) * npv(mid, cfs) <= 0:
        high = mid
    else:
        low = mid
irr = (low + high) / 2

total_return = sum(cash_flows) - initial_investment
gross_return = total_return / initial_investment * 100

print(f"TIR: {irr * 100:.3f} %")
print(f"Rentabilidad total: {total_return} €")
print(f"Rentabilidad bruta: {gross_return:.3f} %")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
PV = CFₜ ÷ (1 + r)ᵗ
PV = \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>t</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = (CF_t) / ((1 + r)^t)
cf/(1 + r)^t
PV := cf/(1 + r)^t;
PV = cf/(1 + r)^t;
PV = CF_t/(1 + r)^t
NPV = CF₀ + CF₁/(1 + r)¹ + … + CFₙ/(1 + r)ⁿ
\mathrm{NPV} = \sum_{t=0}^{n} \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>NPV</mi>
<mo>=</mo>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
</mrow>
</math>
NPV = sum_(t=0)^n (CF_t) / ((1 + r)^t)
Sum[cf[t]/(1 + r)^t, {t, 0, n}]
NPV := sum(cf(t)/(1 + r)^t, t = 0 .. n);
NPV = sum(cf ./ (1 + r).^(0:n));
NPV = ∑_(t=0)^n CF_t/(1 + r)^t
CF₀ + CF₁/(1 + IRR)¹ + … + CFₙ/(1 + IRR)ⁿ = 0
\sum_{t=0}^{n} \dfrac{CF_t}{(1+\mathrm{IRR})^{t}} = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>IRR</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
sum_(t=0)^n (CF_t) / ((1 + IRR)^t) = 0
Solve[Sum[cf[t]/(1 + x)^t, {t, 0, n}] == 0, x]
solve(sum(cf(t)/(1 + x)^t, t = 0 .. n) = 0, x);
solve(sum(cf ./ (1 + x).^(0:n)) == 0, x)
∑_(t=0)^n CF_t/(1 + IRR)^t = 0
G = (S − C₀) ÷ C₀
G = \dfrac{S - C_0}{C_0}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>G</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>C</mi><mn>0</mn></msub></mrow>
<msub><mi>C</mi><mn>0</mn></msub>
</mfrac>
</mrow>
</math>
G = (S - C_0) / C_0
(s - c0)/c0
G := (s - c0)/c0;
G = (s - c0)/c0;
G = (S − C_0)/C_0
Cómo pedirle el cálculo a ChatGPT
Eres un asistente para cálculos de inversiones. Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas con cálculo mental ni con estimaciones).

Invertí 4.000.000 € y recibí 1.000.000 € el año 1, 2.000.000 € el año 2 y 3.000.000 € el año 3.
Calcula lo siguiente:
1. La TIR (tasa interna de rentabilidad, en %, con 3 decimales) = la r que hace VAN(r) = -4000000 + 1000000/(1+r) + 2000000/(1+r)^2 + 3000000/(1+r)^3 igual a 0
2. La rentabilidad total (en euros)
3. La rentabilidad bruta (en %, con 3 decimales)

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
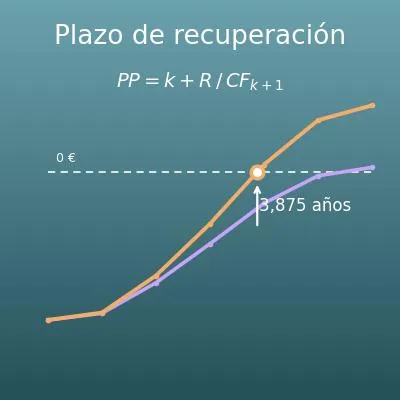
Calculadora del periodo de recuperación de la inversión (payback simple y descontado)
Con los mismos flujos de caja anuales, calcula en cuántos años recuperas lo invertido. Un indicador clásico que se usa junto con la TIR
Calculadora de ROI (retorno de la inversión y ROI anualizado)
Calcula el ROI y el ROI anualizado con lo invertido y lo recuperado. Más cómodo para una inversión sencilla que se recupera de una vez
Calculadora financiera (valor temporal del dinero, TVM)
Para despejar el tipo (I/Y) de una inversión con pagos iguales en cada periodo. Una calculadora de cinco teclas como las financieras
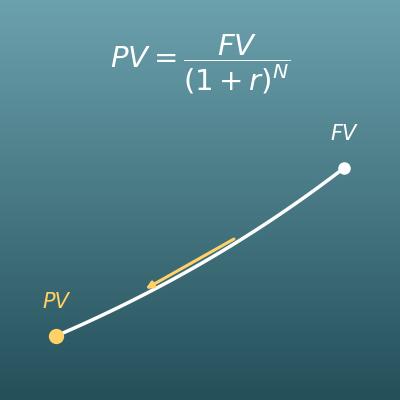
Calculadora de valor actual (actualización y valor actual de una renta)
El descuento, que pasa el dinero futuro a su valor de hoy. Aquí aprendes la idea sobre la que se apoya la TIR