
Calculadora del punto de equilibrio o punto muerto (ventas y unidades de equilibrio, margen de seguridad y beneficio objetivo)
Introduce tus costes fijos y el precio y el coste variable por unidad, y pulsa «Calcular» para obtener el porcentaje de margen de contribución, las ventas de equilibrio y las unidades de equilibrio. Si tu negocio no tiene un precio unitario fijo (encargos o servicios, por ejemplo), elige «Porcentaje de costes variables (%)». Las ventas reales y el beneficio objetivo pueden quedar vacíos.
Índice
-
Qué puedes hacer en esta página
-
¿Para qué sirve este cálculo?
-
Cómo usar
-
Fórmulas y figuras
-
Símbolos y términos
-
Conviene saber antes de empezar
-
Cómo calcularlo en Excel
-
Cómo calcularlo en Hojas de cálculo de Google
-
Cómo calcularlo en Python
-
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
-
Cómo pedirle el cálculo a ChatGPT
-
Las ventajas de DataChef
-
Funciones relacionadas
-
Lista de calculadoras de NumberChef
Qué puedes hacer en esta página
- Con tus costes fijos y el precio y el coste variable por unidad (o el porcentaje de costes variables), calcula el porcentaje de margen de contribución, las ventas de equilibrio y las unidades de equilibrio (redondeadas hacia arriba)
- Responde a preguntas de un plan de negocio como «Mis costes fijos son de 9000 € al mes y un café con leche de 1,80 € tiene 0,45 € de costes variables. ¿Cuántos cafés al mes tengo que vender para no perder dinero?»
- Si introduces tus ventas reales, calcula el margen de seguridad (cuánto pueden caer las ventas antes de entrar en pérdidas), el ratio de punto de equilibrio y tu beneficio
- Si introduces un beneficio objetivo, calcula al revés las ventas y las unidades que necesitas para conseguirlo
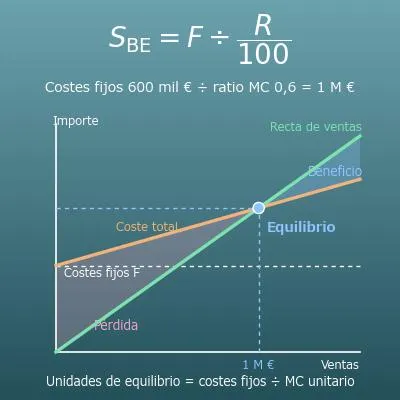
- Un gráfico muestra de un vistazo dónde la recta de ventas corta la recta de coste total (costes fijos + costes variables): el punto de equilibrio. En esta página tienes además la explicación de las fórmulas y fórmulas para copiar y pegar en Excel, Hojas de cálculo de Google y Python
¿Para qué sirve este cálculo?
Supongamos que tus costes fijos, como el alquiler, el personal y la parte fija de los suministros, son de 9000 € al mes, y que un café con leche se vende a 1,80 € con 0,45 € de costes variables (café, leche, vaso, etc.). El margen de contribución por café es de 1,35 €, así que las unidades de equilibrio son \(9000 \div 1{,}35 \approx 6666{,}7\), es decir, 6667 cafés redondeando hacia arriba. Abriendo 30 días al mes, son unos 223 cafés al día, y las ventas de equilibrio son \(9000 \div 0{,}75 = 12\,000\) euros.
La gran ventaja de este cálculo es comprobar con números, antes de abrir, si 223 cafés al día es realista. Si no encaja con tus mesas y tu horario, puedes actuar antes de abrir (buscar un local más barato, subir el precio o recortar costes variables) en lugar de descubrirlo después.
Supongamos que trabajas por encargo como autónomo con unos costes fijos de 1000 € al mes (cuota de autónomos, programas, teléfono e internet, tu parte del alquiler) y unos costes variables del 20 % de lo que facturas (subcontratación, comisiones de cobro, etc.). El porcentaje de margen de contribución es del 80 %, así que las ventas de equilibrio son \(1000 \div 0{,}8 = 1250\) euros.
Si además quieres que te queden 2000 € al mes para vivir, las ventas necesarias para ese beneficio objetivo son \((1000 + 2000) \div 0{,}8 = 3750\) euros (antes de impuestos como el IRPF). Aunque cada encargo tenga un precio distinto, conocer tu porcentaje de costes variables te dice cuánto tienes que facturar al mes, y esa es la base para fijar tus tarifas y el número de encargos.
Si una empresa que factura 5 millones de euros al año tiene unas ventas de equilibrio de 4 millones, su margen de seguridad es \((5 - 4) \div 5 \times 100 = 20\) % y su ratio de punto de equilibrio, del 80 %. Es decir, si las ventas cayeran un 20 %, el beneficio sería cero.
¿Cuánto aguanta el negocio si una crisis o la pérdida de un cliente recorta las ventas? ¿Conviene bajar el punto de equilibrio recortando costes fijos (alquiler, plantilla)? El margen de seguridad es una vara de medir para estas decisiones, y los bancos y asesores también lo usan para valorar la solidez de una empresa.
Un producto de 1000 € con un coste variable de 400 € y 600.000 € de costes fijos tiene unas unidades de equilibrio de 1000. Si bajas el precio un 10 %, a 900 €, para atraer clientes, el margen de contribución unitario baja de 600 € a 500 €, así que las unidades de equilibrio pasan a \(600\,000 \div 500 = 1200\).
«Bajar el precio un 10 % obliga a vender un 20 % más solo para no perder dinero»: cuanto menor es el margen de contribución de un producto, más efecto tiene una bajada de precio. Úsalo antes de rebajar precios para comprobar si de verdad puedes vender tantas unidades más.
Supongamos que un producto se vende a 800 € con un coste variable de 500 €, y un cliente propone un pedido adicional a un precio más bajo, de 650 €. Si el coste completo por unidad, incluidos los costes fijos, es de 700 €, a primera vista «a 650 € se pierde dinero». Pero si tienes maquinaria y personal libres y el pedido no añade costes fijos, cada unidad sigue dejando un margen de contribución positivo de \(650 - 500 = 150\) euros, y cada unidad que aceptas ayuda a cubrir los costes fijos y suma beneficio.
Este razonamiento solo vale cuando los costes fijos ya se están pagando (tienes capacidad libre y el pedido no arrastra a la baja tus precios actuales). Es el ejemplo de manual de una decisión basada en el margen de contribución en contabilidad de gestión.
Fórmulas y figuras
Símbolos y términos
Símbolos
| \(F\) | efe | Costes fijos: el total de los costes que pagas aunque no vendas nada. \(F\) viene de «fijo». (Por ejemplo, si el alquiler, los sueldos, etc. suman 600.000 € al año, \(F = 600\,000\)) |
| \(P\) | pe | El precio de venta de una unidad (un café, un encargo). \(P\) viene de «precio». |
| \(V\) | uve | El coste variable unitario: el coste que añade cada unidad vendida. \(V\) viene de «variable». |
| \(m\) | eme | El margen de contribución unitario, que se calcula con \(m = P - V\). \(m\) viene de «margen». Va en minúscula para distinguirlo del porcentaje de margen de contribución \(R\). |
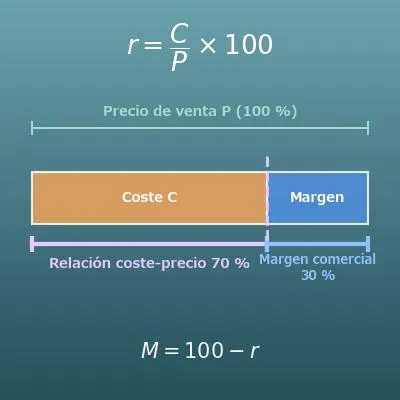
| \(R\) | erre | El porcentaje de margen de contribución (%): la parte de las ventas que se destina a los costes fijos y al beneficio. Se calcula con \(R = m \div P \times 100\), o como \(100 -\) el porcentaje de costes variables. \(R\) viene de «ratio». |
| \(S\) | ese | Las ventas reales: tus ventas actuales o previstas. \(S\) viene de «sales» (ventas, en inglés). |
| \(S_{\mathrm{BE}}\) | ese subíndice BE | Ventas de equilibrio. El subíndice BE abrevia «break-even» (punto de equilibrio, en inglés). Se calculan con \(S_{\mathrm{BE}} = F \div (R \div 100)\). |
| \(Q_{\mathrm{BE}}\) | cu subíndice BE | Unidades de equilibrio. \(Q\) viene de «quantity» (cantidad, en inglés). Es \(Q_{\mathrm{BE}} = F \div m\) redondeado hacia arriba al entero. |
| \(M_{\mathrm{S}}\) | eme subíndice ese | El margen de seguridad (%). Las letras vienen del inglés margin of safety. Se calcula con \(M_{\mathrm{S}} = (S - S_{\mathrm{BE}}) \div S \times 100\). |
| \(T\) | te | Beneficio objetivo: el beneficio que quieres que quede después de pagar los costes fijos. \(T\) viene de «target» (objetivo, en inglés). |
| \(S_{\mathrm{T}}\) | ese subíndice te | Las ventas necesarias para el beneficio objetivo \(T\), que se calculan con \(S_{\mathrm{T}} = (F + T) \div (R \div 100)\). |
Términos
| punto de equilibrio (punto muerto, umbral de rentabilidad) | El punto en el que las ventas igualan exactamente al coste total (costes fijos + costes variables), así que el beneficio es cero. En España se llama también punto muerto o umbral de rentabilidad (en inglés, break-even point). Si vendes más, ganas dinero; si vendes menos, pierdes. Expresado en euros son las ventas de equilibrio, y en unidades, las unidades de equilibrio. |
| costes fijos | Costes que no cambian aunque las ventas (la producción o las unidades vendidas) suban o bajen, como el alquiler, los sueldos de la plantilla fija, la amortización, los seguros o el renting. Los pagas incluso en un mes sin ventas, así que en el gráfico del punto de equilibrio son una línea horizontal. |
| costes variables | Costes que suben a la par que las ventas (la producción o las unidades vendidas), como las materias primas, el coste de la mercancía, el embalaje, las comisiones de venta o la subcontratación. Lo que suponen por unidad vendida es el «coste variable unitario», y su parte de las ventas, el «porcentaje de costes variables». |
| margen de contribución | Las ventas menos los costes variables. Indica cuánto contribuye cada venta a cubrir los costes fijos, de ahí su nombre. (Algunos manuales distinguen además un margen de contribución del segmento, que resta también los costes fijos propios de ese producto). El punto de equilibrio es donde el margen de contribución total iguala a los costes fijos. |
| porcentaje de margen de contribución | El margen de contribución como porcentaje de las ventas. Indica qué parte de cada euro vendido va a los costes fijos y al beneficio, y suma el 100 % con el porcentaje de costes variables. Es el porcentaje clave de este cálculo, en la forma ventas de equilibrio = costes fijos ÷ porcentaje de margen de contribución. |
| porcentaje de costes variables | Los costes variables como porcentaje de las ventas, que se calcula con costes variables ÷ ventas × 100. Incluso en un negocio sin precio fijo es fácil de conocer, como en «el 40 % de las ventas se va en compras y subcontratación», por eso esta página tiene un modo para introducirlo. |
| ventas de equilibrio | Las ventas con las que el beneficio es exactamente cero, que se calculan con costes fijos ÷ porcentaje de margen de contribución (en decimal). Es la línea de «vende al menos esto o perderás dinero» que se usa en los planes de negocio y al decidir si emprender. |
| unidades de equilibrio | El número de unidades vendidas con el que el beneficio es exactamente cero, que se calcula con costes fijos ÷ margen de contribución unitario, redondeando hacia arriba si la división no es exacta (sin redondear hacia arriba te quedas justo por debajo de los costes fijos y sigues en pérdidas). |
| margen de seguridad | Cuánto superan las ventas reales a las ventas de equilibrio, en porcentaje, que se calcula con (ventas reales − ventas de equilibrio) ÷ ventas reales × 100. Es un indicador de la solidez de un negocio: dice en qué porcentaje pueden caer las ventas antes de entrar en pérdidas. La diferencia sin dividir, en euros, es el margen de seguridad en euros. |
| ratio de punto de equilibrio | Las ventas de equilibrio como porcentaje de las ventas reales, que se calcula con ventas de equilibrio ÷ ventas reales × 100. Suma el 100 % con el margen de seguridad. Cuanto más bajo, mejor aguanta el negocio una caída de las ventas. |
| ventas para un beneficio objetivo | Las ventas necesarias para ganar el beneficio que buscas, que se calculan con (costes fijos + beneficio objetivo) ÷ porcentaje de margen de contribución (en decimal). Es la fórmula de las ventas de equilibrio con el beneficio objetivo sumado a los costes fijos. |
| coste total | Los costes fijos más los costes variables. En el gráfico del punto de equilibrio es una recta (la recta de coste total) que empieza a la altura de los costes fijos y sube con las unidades vendidas. El punto en que corta la recta de ventas es el punto de equilibrio. |
| beneficio bruto | Las ventas menos el coste de las ventas (precio de compra o coste de fabricación). Se parece al margen de contribución, pero el beneficio bruto quita el coste de la mercancía, mientras que el margen de contribución quita todos los costes que suben con las ventas (también las comisiones de venta, además del coste de la mercancía). En la industria, donde el coste de las ventas incluye costes fijos como la amortización de la fábrica, el beneficio bruto y el margen de contribución no coinciden. |
| análisis coste-volumen-beneficio | Método de la contabilidad de gestión que estudia la relación entre los costes, las ventas o el volumen y el beneficio (en inglés, análisis CVP). Todos los cálculos de esta página son fórmulas básicas de este análisis. Es un tema clásico de Economía de la Empresa en 2.º de Bachillerato (17-18 años), del grado en ADE y de los cursos de contabilidad de costes. |
| separación de costes fijos y variables | Repartir tus costes reales entre costes fijos y costes variables. Es el paso previo a calcular un punto de equilibrio. En la práctica, lo habitual es repasar cada cuenta de gastos y preguntarse si sube con las ventas. |
Conviene saber antes de empezar
Esto es lo que te ayuda a usar el cálculo de esta página entendiendo lo que haces, no solo pulsando el botón.
| Porcentajes (5.º y 6.º de Primaria, 10-12 años) |
|
| La fórmula del porcentaje y sus despejes (6.º de Primaria y 1.º de ESO, 11-13 años) |
|
| Valores unitarios (6.º de Primaria, 11-12 años) |
|
| División y redondeo hacia arriba (4.º y 5.º de Primaria, 9-11 años) |
|
| Expresiones algebraicas y despeje (1.º y 2.º de ESO, 12-14 años) |
|
| Gráficas de funciones lineales y su punto de corte (2.º y 3.º de ESO, 13-15 años) |
|
Cómo calcularlo en Excel
| Precio de venta P | 1000 |
| Coste variable unitario V | 400 |
| Margen de contribución unitario m | =B1-B2 |
| Margen de contribución unitario m | 600 |
| Precio de venta P | 1000 |
| Porcentaje de margen de contribución R (%) | =B1/B2*100 |
| Costes fijos F | 600000 |
| Porcentaje de margen de contribución R (%) | 60 |
| Ventas de equilibrio S_BE | =B1/(B2/100) |
| Costes fijos F | 600000 |
| Margen de contribución unitario m | 600 |
| Unidades de equilibrio Q_BE (redondeado hacia arriba) | =REDONDEAR.MAS(B1/B2;0) |
| Ventas reales S | 1250000 |
| Ventas de equilibrio S_BE | 1000000 |
| Margen de seguridad M_S (%) | =(B1-B2)/B1*100 |
| Costes fijos F | 600000 |
| Beneficio objetivo T | 300000 |
| Porcentaje de margen de contribución R (%) | 60 |
| Ventas para el beneficio objetivo S_T | =(B1+B2)/(B3/100) |
Por ejemplo, la primera tabla muestra 600 en B3 (un margen de contribución de 600 € por unidad), la segunda 60 en B3 (un porcentaje de margen de contribución del 60 %), la tercera 1000000 en B3 (ventas de equilibrio de 1.000.000 €), la cuarta 1000 en B3 (1000 unidades), la quinta 20 en B3 (un margen de seguridad del 20 %) y la sexta 1500000 en B4 (1.500.000 €).
La función REDONDEAR.MAS de la cuarta tabla redondea hacia arriba (las unidades son números enteros, y quedarse corto aunque sea en una unidad sigue dejando pérdidas). Solo tienes que cambiar los datos por los tuyos.
Cómo calcularlo en Hojas de cálculo de Google
| Precio de venta P | 1000 |
| Coste variable unitario V | 400 |
| Margen de contribución unitario m | =B1-B2 |
| Margen de contribución unitario m | 600 |
| Precio de venta P | 1000 |
| Porcentaje de margen de contribución R (%) | =B1/B2*100 |
| Costes fijos F | 600000 |
| Porcentaje de margen de contribución R (%) | 60 |
| Ventas de equilibrio S_BE | =B1/(B2/100) |
| Costes fijos F | 600000 |
| Margen de contribución unitario m | 600 |
| Unidades de equilibrio Q_BE (redondeado hacia arriba) | =REDONDEAR.MAS(B1/B2;0) |
| Ventas reales S | 1250000 |
| Ventas de equilibrio S_BE | 1000000 |
| Margen de seguridad M_S (%) | =(B1-B2)/B1*100 |
| Costes fijos F | 600000 |
| Beneficio objetivo T | 300000 |
| Porcentaje de margen de contribución R (%) | 60 |
| Ventas para el beneficio objetivo S_T | =(B1+B2)/(B3/100) |
Cómo calcularlo en Python
import math

fixed_cost = 600000     # costes fijos (€)
price = 1000            # precio de venta (€ por unidad)
variable_cost = 400     # coste variable unitario (€ por unidad)
actual_sales = 1250000  # ventas reales (€)
target_profit = 300000  # beneficio objetivo (€)

unit_contribution = price - variable_cost                    # margen de contribución unitario
cm_ratio = unit_contribution / price * 100                    # porcentaje de margen de contribución (%)
bep_sales = fixed_cost / (cm_ratio / 100)                     # ventas de equilibrio
bep_units = math.ceil(fixed_cost / unit_contribution)         # unidades de equilibrio (redondeo hacia arriba)

safety_margin_rate = (actual_sales - bep_sales) / actual_sales * 100   # margen de seguridad (%)
bep_ratio = bep_sales / actual_sales * 100                              # ratio de punto de equilibrio (%)
profit = actual_sales * (cm_ratio / 100) - fixed_cost                   # beneficio

target_sales = (fixed_cost + target_profit) / (cm_ratio / 100)          # ventas para el beneficio objetivo
target_units = math.ceil((fixed_cost + target_profit) / unit_contribution)

print(f"Margen de contribución unitario: {unit_contribution} €")
print(f"Porcentaje de margen de contribución: {cm_ratio} %")
print(f"Ventas de equilibrio: {bep_sales} €")
print(f"Unidades de equilibrio: {bep_units}")
print(f"Margen de seguridad: {safety_margin_rate} % (ratio de punto de equilibrio {bep_ratio} %)")
print(f"Beneficio: {profit} €")
print(f"Ventas necesarias para un beneficio objetivo de {target_profit} €: {target_sales} € ({target_units} unidades)")
Cómo escribirla en LaTeX y otros lenguajes de fórmulas (para copiar y pegar)
m = P − V
m = P - V
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>m</mi>
<mo>=</mo>
<mi>P</mi>
<mo>−</mo>
<mi>V</mi>
</mrow>
</math>
m = P - V
p - v
m := P - V;
m = P - V;
m = P - V
R = m ÷ P × 100
R = \dfrac{m}{P} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>m</mi><mi>P</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = m/P xx 100
m/p*100
R := m/P*100;
R = m/P*100;
R = m/P × 100
S_BE = F ÷ (R ÷ 100)
S_{\mathrm{BE}} = \dfrac{F}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mi>F</mi>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_(BE) = F/(R/100)
f/(r/100)
S_BE := F/(R/100);
S_BE = F/(R/100);
S_BE = F/(R/100)
Q_BE = F ÷ m
Q_{\mathrm{BE}} = \dfrac{F}{m}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>Q</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac><mi>F</mi><mi>m</mi></mfrac>
  </mrow>
</math>
Q_(BE) = F/m
Ceiling[f/m]
Q_BE := ceil(F/m);
Q_BE = ceil(F/m);
Q_BE = F/m
M_S = (S − S_BE) ÷ S × 100
M_{\mathrm{S}} = \dfrac{S - S_{\mathrm{BE}}}{S} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>M</mi><mi mathvariant="normal">S</mi></msub>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub></mrow>
<mi>S</mi>
</mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
M_S = (S - S_(BE))/S xx 100
(s - sBE)/s*100
M_S := (S - S_BE)/S*100;
M_S = (S - S_BE)/S*100;
M_S = (S - S_BE)/S × 100
S_T = (F + T) ÷ (R ÷ 100)
S_{\mathrm{T}} = \dfrac{F + T}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">T</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>F</mi><mo>+</mo><mi>T</mi></mrow>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_T = (F + T)/(R/100)
(f + t)/(r/100)
S_T := (F + T)/(R/100);
S_T = (F + T)/(R/100);
S_T = (F + T)/(R/100)
Cómo pedirle el cálculo a ChatGPT
Eres un asistente de contabilidad de gestión (análisis del punto de equilibrio). Haz el siguiente cálculo ejecutando de verdad código Python y basa tu respuesta solo en los números del resultado de la ejecución (no respondas con cálculo mental ni con estimaciones).

Los costes fijos son de 600.000 € al año, el precio de venta del producto es de 1000 € y el coste variable unitario es de 400 €.
Calcula lo siguiente:
1. El margen de contribución unitario (precio − coste variable) y el porcentaje de margen de contribución (margen de contribución ÷ precio × 100, en %)
2. Las ventas de equilibrio (costes fijos ÷ porcentaje de margen de contribución en decimal)
3. Las unidades de equilibrio (costes fijos ÷ margen de contribución unitario, redondeado hacia arriba al entero)
4. Con unas ventas reales de 1.250.000 €, el margen de seguridad ((ventas reales − ventas de equilibrio) ÷ ventas reales × 100, en %) y el beneficio
5. Las ventas necesarias para ganar 300.000 € al año ((costes fijos + beneficio objetivo) ÷ porcentaje de margen de contribución en decimal) y las unidades necesarias (redondeando hacia arriba)

Muestra las fórmulas que has usado y los números del resultado de la ejecución.
Cómo usar
-
1Introduce los datosEscribe en las casillas los números con los que quieres calcular
-
2CalculaPulsa el botón «Calcular»
-
3Consulta el resultadoEl resultado aparece al instante. En la misma página tienes también la idea del cálculo y la explicación de la fórmula
Las ventajas de DataChef

Sin conocimientos técnicos: fácil e intuitivo
Sin necesidad de dar datos personales
Los archivos se borran automáticamente tras la descarga
Sin necesidad de atribución
Sin necesidad de pedir permiso
Funciones relacionadas
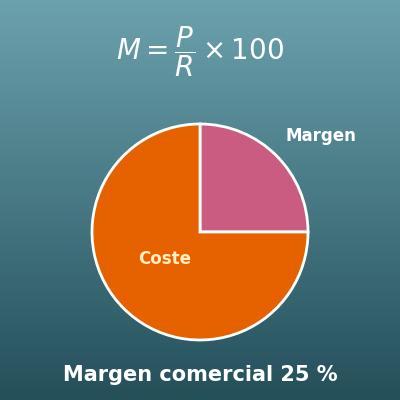
Calculadora de margen de beneficio (coste, precio de venta, beneficio y margen sobre coste)
Con dos datos entre coste, precio de venta, margen y beneficio, calcula el resto. Para el precio y el coste de un producto; para saber cuánto vender cubriendo también los costes fijos, esta página
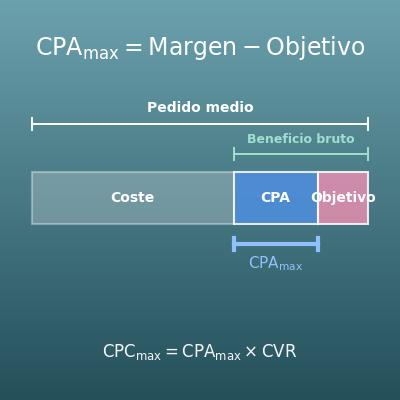
Calculadora del CPA de equilibrio y el CPA objetivo (cuánto puedes pagar por conversión y CPC máximo)
Con el ticket medio y el margen bruto, calcula lo máximo que puedes gastar en publicidad por conversión (CPA de equilibrio). Para el punto de equilibrio de la publicidad
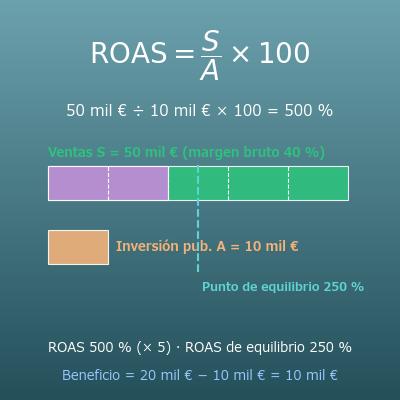
Calculadora de ROAS (retorno de la inversión publicitaria y ROAS de equilibrio)
Calcula el ROAS con las ventas y la inversión publicitaria, y el ROAS de equilibrio con el margen bruto. Para saber con qué múltiplo de ventas los anuncios dejan de perder dinero