Inserisci capitale iniziale, versamento di ogni periodo, numero di periodi e tasso. La calcolatrice ricava a quanto arrivano il denaro di oggi e i versamenti periodici con l’interesse composto (il valore futuro). Per il solo capitale iniziale scrivi 0 nel versamento; per i soli versamenti scrivi 0 nel capitale iniziale.
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e grafici
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Inserisci un capitale iniziale, un versamento di ogni periodo, il numero di periodi e il tasso e vedi a quanto arriva il denaro con l’interesse composto (il valore futuro \(FV\))
- Il valore futuro viene anche scomposto in capitale iniziale, totale dei versamenti e interessi totali, con la quota (%) di ciascuno. Sono previsti versamenti a fine o a inizio periodo e tassi negativi (denaro che si riduce a ogni periodo, per esempio per i costi), e se il numero di periodi è un numero intero fino a 20 compare una tabella periodo per periodo
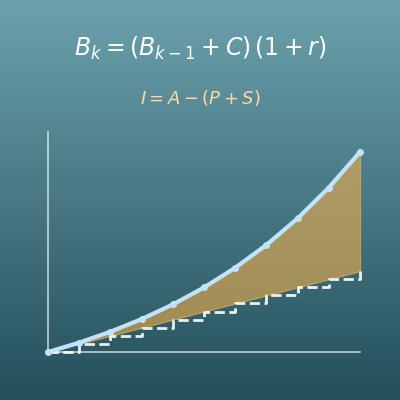
- Un grafico mostra il tuo denaro che cresce nel futuro. La distanza tra il saldo e la linea del capitale iniziale + versamenti sono gli interessi (salvabile come PNG o SVG)
- Tutti gli importi di questa pagina si inseriscono come numeri positivi. Non c’è la convenzione dei segni delle calcolatrici finanziarie (denaro in uscita negativo), quindi è facile anche la prima volta
- In questa pagina trovi anche la spiegazione chiara delle formule e le formule da copiare e incollare per Excel (funzione VAL.FUT), Fogli Google e Python
A cosa serve questo calcolo?
Supponi di risparmiare 500 € al mese per 30 anni (360 mesi) con un rendimento dello 0,25% al mese (circa il 3% all’anno). Il valore futuro è circa 291.368 €. Hai versato 180.000 €, quindi circa 111.368 € sono interessi.
Vedere in numeri «quanto al mese, per quanti anni, a che tasso, per ottenere quanto» è il punto di partenza per pianificare i risparmi per la pensione, per esempio con un fondo pensione o un piano di accumulo (PAC). Gli investimenti reali non rendono un tasso fisso, possono far perdere denaro e hanno costi e imposte: considera questo numero come un’indicazione che suppone un tasso costante.
Supponi di risparmiare 100 € al mese dalla nascita di un figlio per 18 anni (216 mesi). Allo 0% hai esattamente quanto hai versato, 21.600 €; a circa l’1% all’anno (circa lo 0,083% al mese) hai circa 23.655 €.
Puoi provare importi, periodi e tassi diversi per vedere quanto puoi avere quando iniziano gli studi universitari. Molte famiglie attivano un versamento automatico mensile su un conto di risparmio o un piano di accumulo (PAC), e fare i conti un paio di volte rende la pianificazione più semplice.
Una nota regola pratica dice che il numero di anni necessari per raddoppiare il denaro con l’interesse composto è circa 72 ÷ il tasso (%). Al 6% annuo, 72 ÷ 6 = circa 12 anni. Provala in questa pagina con il solo capitale iniziale (versamento 0 €), tasso 6% e 12 periodi: il fattore di crescita è \(1{,}06^{12} \approx 2{,}01\), quindi il denaro raddoppia davvero quasi.
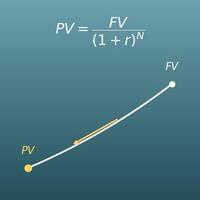
La formula del valore futuro \(FV = PV(1+r)^N\) è il calcolo che sta dietro a questa regola. Cambia il tasso e controlla quanti anni servono per raddoppiare e sentirai la forza della capitalizzazione.
La stessa formula funziona anche per il denaro che si riduce, non solo per quello che cresce. Per esempio, se costi o prezzi in calo tolgono il 3% all’anno, 2000 € diventano circa 1567 € dopo 8 anni (un totale di «interessi» di circa −433 €), meno di quanto hai versato.
Lo stesso calcolo con un tasso negativo dà anche un’idea approssimativa di quanto valore reale perde il contante quando i prezzi salgono ogni anno (inflazione). Il tasso negativo qui è solo un’ipotesi; i costi e l’inflazione reali cambiano a seconda del prodotto e dell’anno.
Supponi di vincolare 10.000 € in un conto deposito a 5 anni con un TAE del 4%. Poiché il TAE comprende già la capitalizzazione, puoi calcolarlo come 5 periodi annuali al 4%: il valore alla scadenza è circa 12.166,53 €, quindi circa 2166,53 € sono interessi al lordo delle imposte.
Controllare in fretta «quanto avrò davvero?» a partire da un tasso pubblicizzato è un uso pratico di questo calcolo. Gli interessi sono tassati (in Italia la banca trattiene di solito una ritenuta del 26%) e lo svincolo anticipato può comportare penali o la perdita di parte degli interessi: verifica le condizioni esatte con la banca.
Formule e grafici
Simboli e termini
Simboli
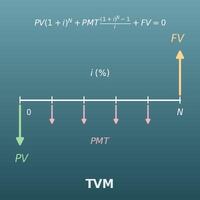
| \(FV\) | F V | Valore futuro. A quanto arrivano il denaro di oggi più i versamenti periodici dopo \(N\) periodi, compresi gli interessi. È il valore che ricava questa pagina. |
| \(PV\) | P V | Valore attuale. In questa pagina lo inserisci come capitale iniziale, il denaro che hai all’inizio. |
| \(PMT\) | rata | Il versamento di ogni periodo. La somma che aggiungi (versi) a ogni periodo. |
| \(N\) | N | Il numero di periodi che maturano interessi. Con interessi una volta all’anno è uguale al numero di anni: 10 anni sono \(N = 10\). |
| \(I/Y\) | I su Y | Il tasso di interesse per periodo in % (il nome viene dal tasto «interesse annuo» di una calcolatrice finanziaria). Con interessi una volta all’anno è il tasso annuo stesso. |
| \(r\) | r | Il tasso di interesse per periodo in forma decimale. Per il 6%, \(r = 0{,}06\) (\(I/Y \div 100\)). |
| \((1+r)^N\) | uno più r alla N | Quante volte cresce il denaro in \(N\) periodi. Al 6% annuo per 10 anni è \(1{,}06^{10} \approx 1{,}79\) volte. Il valore futuro moltiplica il capitale iniziale per questo fattore. |
Termini
| valore futuro | Quanto varrà in futuro un denaro di oggi, o dei risparmi periodici, compresi gli interessi. Per esempio, al 2% annuo, 10.000 € di oggi hanno un valore futuro di 10.200 € tra un anno. |
| valore attuale | Quanto vale oggi un denaro futuro. È la controparte esatta del valore futuro e lo trovi nella pagina gemella «Calcolo del valore attuale». |
| interesse composto | Interesse che produce a sua volta interesse. Il \((1+r)^N\) della formula del valore futuro è questo fattore di crescita composta, e cresce come una palla di neve al crescere del numero di periodi. |
| capitale | Il denaro che matura interessi. In questa pagina il capitale è il capitale iniziale più il totale dei versamenti. |
| interesse | La crescita che ottieni risparmiando o investendo denaro. In questa pagina gli interessi totali sono valore futuro − capitale iniziale − totale dei versamenti. |
| rendita | In matematica e in finanza, una serie di pagamenti uguali fatti (o ricevuti) a ogni periodo. Hanno questa forma non solo le pensioni, ma anche i versamenti mensili di risparmio. |
| fattore di montante della rendita | Il multiplo \(\dfrac{(1+r)^{N}-1}{r}\): a quanto arriva 1 € versato a ogni periodo. Si moltiplica per il versamento di ogni periodo. |
| rendita posticipata | Versamenti fatti alla fine di ogni periodo. La maggior parte dei piani di risparmio funziona così. |
| rendita anticipata | Versamenti fatti all’inizio di ogni periodo. Ogni versamento entra un periodo prima che in una rendita posticipata, quindi il valore futuro è \((1+r)\) volte più grande. |
| regola del 72 | Una regola pratica: il numero di anni necessari per raddoppiare il denaro con l’interesse composto è circa 72 ÷ il tasso (%). Al 6% annuo sono circa 12 anni (in realtà \(1{,}06^{12} \approx 2{,}01\) volte). |
| perdita del capitale | Quando costi o prezzi in calo ti lasciano con meno denaro di quanto hai versato. In questa pagina, inserendo un tasso negativo vedi il denaro ridursi sotto ciò che hai versato. |
Cosa conviene sapere prima
Ecco cosa aiuta a usare il calcolo di questa pagina capendo davvero cosa si fa, e non solo premendo il pulsante.
| Percentuali (classi 5ª della primaria–1ª della secondaria di primo grado, 10-12 anni) |
|
| Potenze (classi 1ª–3ª della secondaria di primo grado, 11-14 anni) |
|
| Le basi dell’interesse composto (la pagina «Calcolo dell’interesse composto» di questo sito) |
|
| Somma di una progressione geometrica (scuola secondaria di secondo grado, approfondimento) |
|
Come calcolarlo con Excel
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Versamento PMT | 100 |
| Capitale iniziale PV | 1000 |
| Valore futuro FV | =-VAL.FUT(B1;B2;B3;B4;0) |
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 1 |
| Capitale iniziale PV | 10 |
| Valore futuro FV | =-VAL.FUT(B1;B2;0;B3) |
| Tasso per periodo (5% = 0,05) | 0,05 |
| Numero di periodi N | 5 |
| Versamento PMT | 200 |
| Valore futuro FV | =-VAL.FUT(B1;B2;B3;0;1) |
La funzione VAL.FUT segue la convenzione dei segni delle calcolatrici finanziarie (se inserisci come positivo il denaro che versi, il risultato è negativo), quindi metti un segno meno davanti, «=-VAL.FUT(...)», per ottenere lo stesso importo positivo di questa pagina.
La prima tabella mostra 3108,93 in B5, la seconda 10,60 in B4 e la terza 1160,38 in B4. L’ultimo argomento è la scadenza dei versamenti: 0 oppure omesso = fine periodo, 1 = inizio periodo.
Come calcolarlo con Fogli Google
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 10 |
| Versamento PMT | 100 |
| Capitale iniziale PV | 1000 |
| Valore futuro FV | =-VAL.FUT(B1;B2;B3;B4;0) |
| Tasso per periodo (6% = 0,06) | 0,06 |
| Numero di periodi N | 1 |
| Capitale iniziale PV | 10 |
| Valore futuro FV | =-VAL.FUT(B1;B2;0;B3) |
| Tasso per periodo (5% = 0,05) | 0,05 |
| Numero di periodi N | 5 |
| Versamento PMT | 200 |
| Valore futuro FV | =-VAL.FUT(B1;B2;B3;0;1) |
Come calcolarlo con Python
starting_amount = 1000    # capitale iniziale PV (euro)
payment = 100             # versamento di ogni periodo PMT (euro)
periods = 10              # numero di periodi N
rate_percent = 6          # tasso per periodo I/Y (%)
is_beginning = False      # True = inizio periodo, False = fine periodo

r = rate_percent / 100

# Valore futuro FV = PV(1+r)^N + PMT[(1+r)^N - 1]/r (inizio periodo: versamenti x (1+r))
# Con un tasso dello 0% non ci sono interessi = PV + PMT x N
if r == 0:
    future_value = starting_amount + payment * periods
else:
    growth = (1 + r) ** periods
    annuity = payment * (growth - 1) / r
    if is_beginning:
        annuity *= (1 + r)
    future_value = starting_amount * growth + annuity

total_deposits = payment * periods
total_interest = future_value - starting_amount - total_deposits
print(f"Valore futuro = {future_value:.2f} €")
print(f"Scomposizione: capitale iniziale = {starting_amount:.2f} €")
print(f"Scomposizione: totale dei versamenti = {total_deposits:.2f} €")
print(f"Scomposizione: interessi totali = {total_interest:.2f} €")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
FV = PV × (1 + r)ᴺ
FV = PV \cdot (1+r)^{N}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>⋅</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
</mrow>
</math>
FV = PV (1+r)^N
fv = pv (1 + r)^n
fv := pv*(1 + r)^n;
fv = pv*(1 + r)^n;
FV = PV(1+r)^N
FV = PMT × ((1 + r)ᴺ − 1) / r
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r
fv = pmt ((1 + r)^n - 1)/r
fv := pmt*((1 + r)^n - 1)/r;
fv = pmt*((1 + r)^n - 1)/r;
FV = PMT((1+r)^N-1)/r
FV = PMT × ((1 + r)ᴺ − 1) / r × (1 + r)
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r * (1+r)
fv = pmt ((1 + r)^n - 1)/r (1 + r)
fv := pmt*((1 + r)^n - 1)/r*(1 + r);
fv = pmt*((1 + r)^n - 1)/r*(1 + r);
FV = PMT((1+r)^N-1)/r (1+r)
FV = PV + PMT × N
FV = PV + PMT \cdot N
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mi>N</mi>
</mrow>
</math>
FV = PV + PMT N
fv = pv + pmt n
fv := pv + pmt*n;
fv = pv + pmt*n;
FV = PV + PMT N
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per il calcolo del valore futuro. Esegui il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

Il tasso è costante al 6% per periodo (r = 0,06) e i versamenti si fanno alla fine di ogni periodo.
Trova ciascuno dei valori seguenti:
1. Il valore futuro di un capitale iniziale di 1000 € investito per 10 anni, più 100 € versati ogni anno: FV = PV(1+r)^N + PMT × ((1+r)^N − 1) / r
2. La sua scomposizione (capitale iniziale, totale dei versamenti PMT×N, interessi totali FV − PV − PMT×N)
3. Il valore futuro del solo capitale iniziale di 1000 €, investito per 10 anni senza versamenti: FV = PV(1+r)^N

Mostra le formule usate e i numeri del risultato dell’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
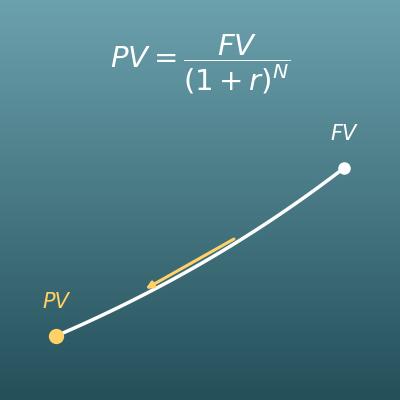
Calcolo del valore attuale (attualizzazione e valore attuale di una rendita)
L’immagine speculare di questa pagina. Usa l’attualizzazione per ricavare quanto vale oggi un denaro futuro
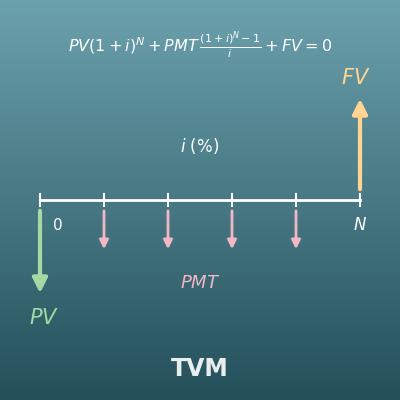
Calcolo TVM (valore del denaro nel tempo)
La versione completa che ricava uno qualsiasi tra N, I/Y, PV, PMT e FV. Usa la stessa convenzione dei segni di una calcolatrice finanziaria