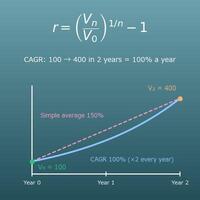
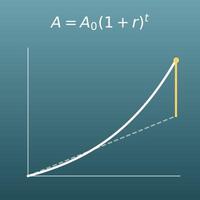Inserisci il rendimento (%) e la durata (anni e mesi) di ogni periodo, a partire dal più vecchio. Servono almeno 2 periodi (fino a 20). Ottieni il rendimento cumulato dell’intero investimento e il rendimento medio annuo (media geometrica annualizzata).
Indice
-
Cosa puoi fare in questa pagina
-
A cosa serve questo calcolo?
-
Come si usa
-
Formule e grafici
-
Simboli e termini
-
Cosa conviene sapere prima
-
Come calcolarlo con Excel
-
Come calcolarlo con Fogli Google
-
Come calcolarlo con Python
-
La formula in LaTeX e in altre notazioni matematiche (da copiare)
-
Come chiedere a ChatGPT di fare il calcolo
-
I punti di forza di DataChef
-
Funzioni correlate
-
Tutte le calcolatrici di NumberChef
Cosa puoi fare in questa pagina
- Dal rendimento (%) e dalla durata (anni e mesi) di ogni periodo, per esempio «+10% nel primo anno, poi −2% nei 5 mesi successivi…», ricava il rendimento cumulato dell’intero investimento e il rendimento medio annuo
- Il rendimento medio livella rendimenti irregolari in «la stessa percentuale ogni anno che darebbe lo stesso risultato» (la media geometrica annualizzata). Permette di confrontare in modo equo investimenti tenuti per tempi diversi
- Le schede delle formule spiegano anche la differenza dalla media aritmetica, che può mostrare «+25% in media» mentre non hai guadagnato nulla (il punto più importante di questa pagina)
- Mostra anche una tabella del saldo alla fine di ogni periodo, a partire da 100.000 €, e un grafico del saldo reale accanto alla curva di una crescita costante al rendimento medio
A cosa serve questo calcolo?
Quando i risultati sono irregolari, come «+10% nel 1º anno, −5% nel 2º, +20% nel 3º», i rendimenti medi annui delle schede di fondi comuni ed ETF si calcolano in genere con la stessa media geometrica di questa pagina (i rendimenti passati non sono indicativi di quelli futuri).
Una volta che sai trasformare i tuoi risultati in un tasso annuo, puoi confrontare i fondi tra loro o verificare un obiettivo (per esempio il 5% all’anno) sulla stessa base. Se hai aggiunto o prelevato denaro lungo il percorso, un rendimento ponderato per il denaro (TIR) dà un quadro più preciso.
La media aritmetica di −50% e +100% è +25%, ma il denaro vero va 100.000 € → 50.000 € → 100.000 €, un guadagno nullo. Più sono grandi gli alti e bassi, più la media aritmetica sembra migliore della realtà.
Quando vedi una pubblicità o un articolo che parla di «un rendimento medio del X%», chiediti se è una media aritmetica o una media geometrica (annualizzata). Questa sola conoscenza ti rende molto più difficile da ingannare con numeri gonfiati.
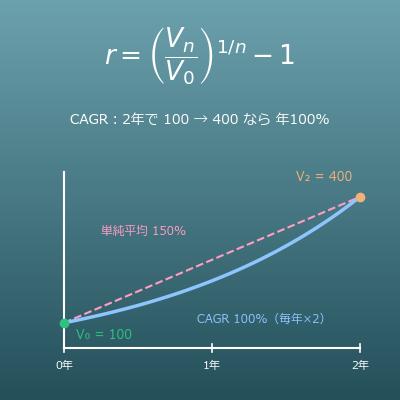
«I ricavi sono cresciuti di 1,5 volte in 3 anni» come tasso annuo è \(1{,}5^{1/3} - 1 \approx 14{,}5\%\). Questo valore si chiama CAGR (tasso annuo di crescita composto) ed è standard nei piani d’impresa, nelle relazioni sui risultati e nelle presentazioni agli investitori.
Permette di confrontare su base annua la crescita di attività o aziende su periodi diversi, quindi compare spesso quando si preparano materiali aziendali o si analizzano le imprese.
Una volta noto dai risultati passati il rendimento medio annuo, puoi stimare con la crescita composta quanto potresti avere tra 20 anni se le cose continuano allo stesso modo, per esempio in un fondo pensione o in un piano di accumulo (PAC) (al 5% all’anno, il denaro cresce di circa 2,65 volte in 20 anni).
I rendimenti medi passati non garantiscono il futuro. Un piano solido rifà i conti anche a un tasso annuo un po’ più basso e prevede una gamma di risultati.
Quale è andato meglio: A, con +30% in 2 anni, o B, con +50% in 3,5 anni? Dai rendimenti cumulati non si capisce, ma come tassi annui A è circa il 14,0% e B circa il 12,3%, quindi A è andato meglio.
Anche se una durata comprende dei mesi in più, questa pagina la mette su base annua così com’è.
Formule e grafici
Simboli e termini
Simboli
| \(r_i\) | r con i | Il rendimento (tasso di rendimento) nel periodo \(i\): di quanti per cento è cresciuto (o diminuito) il denaro in quel periodo. Nel calcolo la percentuale si scrive in forma decimale (0,1 per +10%, −0,05 per −5%). |
| \(y\), \(m\) | y, m | La durata che inserisci. \(y\) sono gli anni e \(m\) sono i mesi. (Esempio: per 1 anno e 2 mesi, \(y=1\) e \(m=2\)) |
| \(h_i\) | h con i | La durata del periodo \(i\) in anni, ricavata come \(h = y + m \div 12\). (Esempio: 1 anno e 2 mesi → circa 1,17 anni) |
| \(B_0\), \(B_i\), \(B_n\) | B con 0, B con i, B con n | Il saldo. \(B_0\) è l’importo iniziale, \(B_i\) è il saldo alla fine del periodo \(i\) e \(B_n\) è il saldo alla fine dell’ultimo periodo. La tabella di questa pagina usa \(B_0 = 100.000\ \text{€}\). |
| \(T\) | T | La durata totale in anni, la somma di \(h_i\) su tutti i periodi. (Esempio: 1 anno + 1 anno + 6 mesi → \(T = 2{,}5\) anni) |
| \(R\) | R maiuscola | Il rendimento cumulato: di quanti per cento è cresciuto (o diminuito) il denaro nell’intero periodo. |
| \(r_{avg}\) | r con avg | Il rendimento medio annuo. Trasforma i rendimenti irregolari di ogni periodo in «la stessa percentuale ogni anno» ed è il risultato principale di questa pagina. «avg» è l’abbreviazione inglese di «media». |
| \(x^{1/T}\) | x alla uno su T | La radice \(T\)-esima di \(x\), il numero che, elevato alla potenza \(T\), dà \(x\). (Esempio: \(1{,}21^{1/2} = \sqrt{1{,}21} = 1{,}1\)) La trovi con «^(1/T)» su una calcolatrice scientifica o in Excel. |
Termini
| rendimento (tasso di rendimento) | Di quanti per cento è cresciuto (o diminuito) il denaro investito in un periodo. Si usa in un senso quasi uguale la parola inglese «yield». Un periodo in perdita ha un rendimento negativo. |
| rendimento cumulato | Il guadagno (o la perdita) totale sull’intero periodo, in percentuale. Ignora quanti anni sono serviti, quindi non è adatto a confrontare investimenti tenuti per tempi diversi. |
| rendimento medio | Il rendimento cumulato trasformato in «la stessa percentuale ogni anno che darebbe lo stesso risultato» (si chiama anche rendimento annualizzato). Mette tutto su base annua, quindi è il modo standard di riportare i risultati di un investimento. |
| media geometrica | La media di grandezze legate dalla moltiplicazione: si moltiplicano tutti gli \(n\) valori e si prende la radice \(n\)-esima. Per grandezze che si accumulano come fattori di crescita, come i rendimenti, la media corretta è la media geometrica, non la media aritmetica. |
| media aritmetica | La media consueta: si somma tutto e si divide per quanti valori ci sono. Usata per i rendimenti, sembra meglio della realtà, e tanto più quanto più sono grandi gli alti e bassi (la media aritmetica di −50% e +100% è +25%, ma il guadagno reale è nullo). |
| capitalizzazione composta | Aggiungere i guadagni al capitale, in modo che nel periodo successivo cresca l’intera somma. Il calcolo di questa pagina suppone la capitalizzazione composta, in cui il saldo alla fine di un periodo diventa il capitale del successivo. |
| annualizzato | Convertito su base «percentuale all’anno». I risultati su tempi diversi, come +3% in 6 mesi e +10% in 2 anni, si possono confrontare in modo equo una volta annualizzati. |
| CAGR (tasso annuo di crescita composto) | È l’abbreviazione inglese di tasso annuo di crescita composto (compound annual growth rate). È esattamente lo stesso calcolo del rendimento medio di questa pagina ed è il nome comunemente usato per il tasso di crescita annuo dei ricavi di un’azienda, del numero di utenti e così via. |
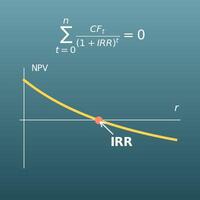
| rendimento ponderato per il denaro (money-weighted) | Un tasso di rendimento che comprende versamenti e prelievi lungo il percorso e mostra quanto ha davvero reso il tuo denaro (lo stesso calcolo del TIR, tasso interno di rendimento). Per investimenti con denaro aggiunto o tolto lungo il percorso, come i versamenti periodici, è più adatto del calcolo di questa pagina. Il rendimento di questa pagina, che ignora quei flussi, si chiama anche rendimento ponderato per il tempo (time-weighted). |
Cosa conviene sapere prima
Ecco cosa aiuta a usare il calcolo di questa pagina capendo davvero cosa si fa, e non solo premendo il pulsante.
| Percentuali (classe 5ª della primaria, 10-11 anni) |
|
| Frazioni e numeri decimali (classi 4ª–5ª della primaria, 9-11 anni) |
|
| Numeri positivi e negativi (classi 1ª–2ª della secondaria di primo grado, 11-13 anni) |
|
| Potenze (classe 2ª della secondaria di primo grado, 12-13 anni) |
|
| Radici ed esponenti frazionari (scuola secondaria di secondo grado) |
|
| Interesse composto (matematica e educazione finanziaria della secondaria di secondo grado) |
|
Come calcolarlo con Excel
| Durata: anni | 1 |
| Durata: mesi | 2 |
| Durata in anni | =B1+B2/12 |
| Saldo di fine del periodo precedente (€) | 100000 |
| Rendimento in questo periodo (%) | 10 |
| Durata in anni | 2 |
| Saldo finale (€) | =B1*(1+B2/100)^B3 |
| Importo iniziale (€) | 100000 |
| Saldo finale (€) | 132000 |
| Rendimento cumulato (%) | =(B2/B1-1)*100 |
| Importo iniziale (€) | 100000 |
| Saldo finale (€) | 132000 |
| Durata totale (anni) | 2 |
| Rendimento medio (% all’anno) | =((B2/B1)^(1/B3)-1)*100 |
La prima tabella dà 1 + 2 ÷ 12, circa 1,17 anni, e la seconda dà 100.000 × 1,1 × 1,1 = 121.000 €.
La terza tabella mostra 32% e la quarta circa 14,89%. Sostituisci semplicemente i numeri della colonna B con i tuoi.
Come calcolarlo con Fogli Google
| Durata: anni | 1 |
| Durata: mesi | 2 |
| Durata in anni | =B1+B2/12 |
| Saldo di fine del periodo precedente (€) | 100000 |
| Rendimento in questo periodo (%) | 10 |
| Durata in anni | 2 |
| Saldo finale (€) | =B1*(1+B2/100)^B3 |
| Importo iniziale (€) | 100000 |
| Saldo finale (€) | 132000 |
| Rendimento cumulato (%) | =(B2/B1-1)*100 |
| Importo iniziale (€) | 100000 |
| Saldo finale (€) | 132000 |
| Durata totale (anni) | 2 |
| Rendimento medio (% all’anno) | =((B2/B1)^(1/B3)-1)*100 |
Come calcolarlo con Python
# (rendimento %, anni, mesi), dal periodo più vecchio al più recente
periods = [(10, 1, 2), (-2, 0, 5), (15, 2, 3)]
start_balance = 100000         # importo iniziale (euro)

balance = start_balance
total_years = 0
for return_percent, years, months in periods:
    holding_years = years + months / 12                       # durata in anni
    total_years += holding_years
    balance *= (1 + return_percent / 100) ** holding_years    # catena di capitalizzazione
    print(f"Rendimento {return_percent}% per {holding_years:.4f} anni -> saldo {balance:.0f} €")

cumulative_return = (balance / start_balance - 1) * 100
average_return = ((balance / start_balance) ** (1 / total_years) - 1) * 100
print(f"Rendimento cumulato: {cumulative_return:.2f}%")
print(f"Rendimento medio (all’anno): {average_return:.2f}%")
print(f"Durata totale: {total_years:.4f} anni")
La formula in LaTeX e in altre notazioni matematiche (da copiare)
h = y + m ÷ 12
h = y + \dfrac{m}{12}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>h</mi>
    <mo>=</mo>
    <mi>y</mi>
    <mo>+</mo>
    <mfrac>
      <mi>m</mi>
      <mn>12</mn>
    </mfrac>
  </mrow>
</math>
h = y + m / 12
y + m/12
h := y + m/12;
h = y + m/12;
h = y + m/12
B_i = B_{i-1} \times (1 + r_i)^{h_i}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>i</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>i</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><msub><mi>r</mi><mi>i</mi></msub><mo>)</mo></mrow>
<msub><mi>h</mi><mi>i</mi></msub>
</msup>
</mrow>
</math>
B_i = B_(i-1) (1 + r_i)^(h_i)
bprev (1 + r)^h
B := Bprev*(1 + r)^h;
B = Bprev*(1 + r)^h;
B_i = B_(i−1) (1 + r_i)^(h_i)
R = Bₙ ÷ B₀ − 1
R = \dfrac{B_n}{B_0} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
R = (B_n) / (B_0) - 1
bn/b0 - 1
R := Bn/B0 - 1;
R = Bn/B0 - 1;
R = B_n/B_0 − 1
r_{avg} = \left(\dfrac{B_n}{B_0}\right)^{1/T} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>r</mi><mi>avg</mi></msub>
<mo>=</mo>
<msup>
<mrow>
<mo>(</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>)</mo>
</mrow>
<mrow><mn>1</mn><mo>/</mo><mi>T</mi></mrow>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
r_(avg) = ((B_n) / (B_0))^(1/T) - 1
(bn/b0)^(1/T) - 1
r_avg := (Bn/B0)^(1/T) - 1;
r_avg = (Bn/B0)^(1/T) - 1;
r_avg = (B_n/B_0)^(1/T) − 1
Come chiedere a ChatGPT di fare il calcolo
Sei un assistente per i calcoli sugli investimenti. Esegui il calcolo seguente eseguendo davvero del codice Python e basa la risposta solo sui numeri del risultato dell’esecuzione (non rispondere a mente né a intuito).

Un investimento ha avuto questi risultati, dal periodo più vecchio al più recente:
- Un rendimento di +10% per 1 anno e 2 mesi
- Un rendimento di −2% per 5 mesi
- Un rendimento di +15% per 2 anni e 3 mesi
Converti ogni durata in anni come «anni + mesi ÷ 12» e concatena i saldi con la capitalizzazione composta (il saldo alla fine di un periodo è il capitale del successivo).
Trova ciascuno dei valori seguenti:
1. Il rendimento cumulato (%, 2 decimali) = fattore di crescita dell’intero periodo − 1
2. Il rendimento medio (% all’anno, 2 decimali) = fattore di crescita dell’intero periodo elevato a (1 / durata totale) − 1 (media geometrica)
3. La durata totale (anni)
4. Il saldo alla fine di ogni periodo, a partire da 100.000 € (€)

Mostra le formule usate e i numeri del risultato dell’esecuzione.
Come si usa
-
1Inserisci i numeriScrivi nei campi i numeri con cui vuoi fare il calcolo
-
2CalcolaFai clic sul pulsante «Calcola»
-
3Guarda il risultatoIl risultato compare subito. Nella stessa pagina trovi anche lo svolgimento del calcolo e la spiegazione della formula
I punti di forza di DataChef

Nessuna competenza richiesta, semplice e intuitivo

Nessun dato personale richiesto

Il file viene eliminato automaticamente dopo il download


Nessun obbligo di attribuzione

Nessuna autorizzazione preventiva necessaria
Funzioni correlate
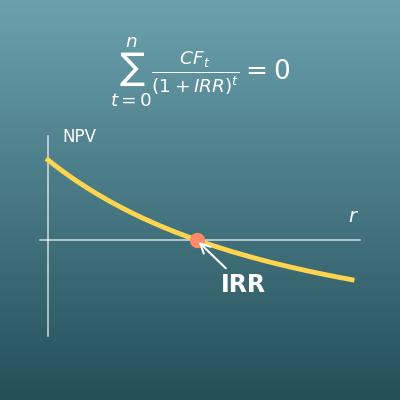
Calcolo del TIR (tasso interno di rendimento dai flussi di cassa)
Ricava il tasso di rendimento da un investimento iniziale e flussi di cassa annuali. Più adatto a investimenti con versamenti o prelievi lungo il percorso
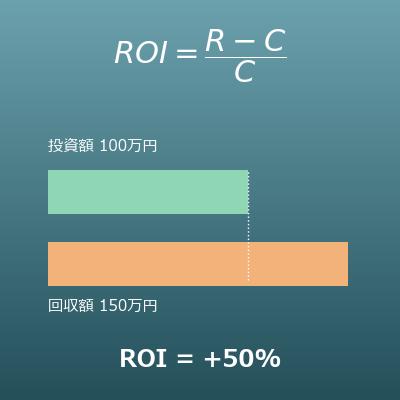
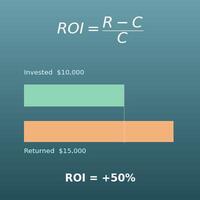
Calcolo del ROI (ritorno sull’investimento e ROI annualizzato)
Ricava il ROI e il ROI annualizzato da importo investito e incassato. Più comodo quando sai solo quanto è entrato e quanto è tornato
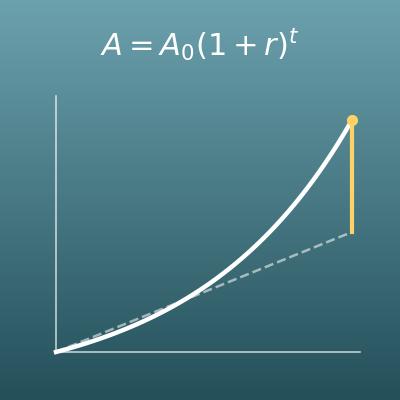
Calcolatrice dell’interesse composto (montante e conversione dei tassi, da TAN a TAE)
La capitalizzazione composta è la base del rendimento medio. Ricava a quanto cresce il tuo capitale a un tasso fisso