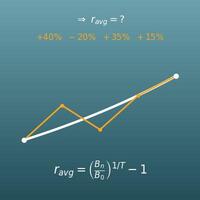
計算のしかたを選んでください。「複利の成長計算」は元本・年利・期間から元利合計と利息を、「利率の複利頻度換算」は同じ利率を別の複利頻度で見たときの利率を計算します。
目次
このページでできること
- 元本・年利・期間を入れるだけで、複利での元利合計 \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\) と利息の合計がその場でわかります(年1回・半年・3か月・毎月・毎日・連続複利に対応)
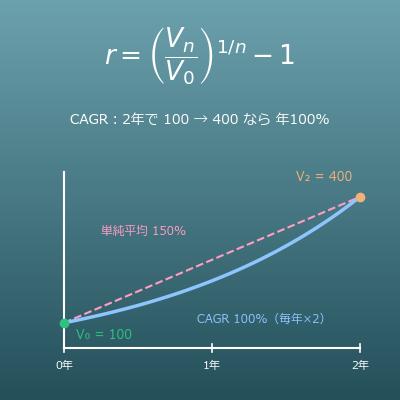
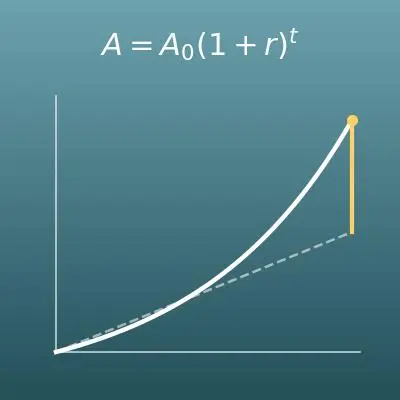
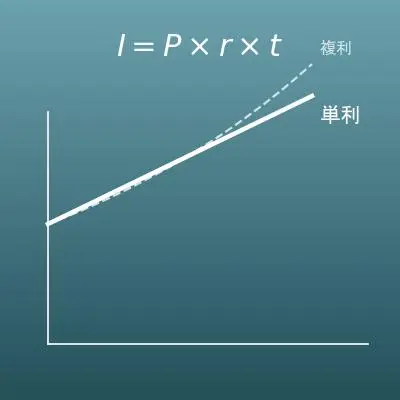
- 同じ条件を単利で計算した場合の元利合計と、複利との差額も表示します。年数とともに差が開いていく様子がグラフでも見えます
- 「利率の複利頻度換算」モードに切り替えると、毎月複利の年利(APR)を年1回複利の年利(APY)に直すなど、同じ利率を別の複利頻度の利率に換算できます(小数5桁)
- 元本が2倍になるまでのおおよその年数を暗算できる「72の法則」も、式カードでわかりやすく解説しています
- 式のやさしい解説・Excel/Googleスプレッドシート/Python用のコピペ数式・計算ドリル(演習問題)もこのページにまとまっています
この計算は何の役に立つ?
例えば300万円を年利0.3%(年1回複利)で10年預けると、元利合計は \(300万 \times 1.003^{10} \fallingdotseq 309.1万\) 円で、利息は約9.1万円です。年利が3%なら同じ10年で約403万円と、利率の違いが複利で大きく増幅されることがわかります。
ただし実際の預金では利息に約20%の税金がかかり、金利も途中で変わります。この計算は「税引き前・利率一定」という仮定の目安として使ってください。
複利は借りる側には逆向きに効きます。年利15%のカードローンで50万円を返済せずに5年放置すると、元利合計は \(50万 \times 1.15^{5} \fallingdotseq 100.6万\) 円と2倍を超えます(実際の契約では遅延損害金などでさらに増えることもあります)。
「増える速さ」を事前に数字で知っておくことは、借りすぎを防ぐ一番の防御になります。
住宅ローンやカードローンの利息の多くは、「表示された年利÷12」の月利で毎月計算されます。この毎月の利息が元金に組み入れられていく計算は毎月複利そのもので、名目の年利12%は年1回複利に直すと \((1 + 0.01)^{12} - 1 \fallingdotseq 12.68\%\) 相当になります。このページの「利率の複利頻度換算」モードがちょうどこの計算です。
なお、日本のローン広告で見る「実質年率」は、貸金業法などに基づき手数料・保証料なども含めて年率換算した法令上の表示で、ここで計算する複利頻度の換算(APR⇔APY)とは別の概念です。毎月返済していくローンの返済額そのものも、複利に返済を組み合わせた別の式(元利均等返済)で決まりますが、その土台にあるのはこの複利計算です。
物価が毎年2%ずつ上がり続けると、上がり方も複利と同じ数学に従い、約 \(72 \div 2 = 36\) 年で物価は2倍になります。物価が2倍になるということは、同じ金額で買えるものが半分になる、つまり現金の実質的な価値が半分になるということです。
「年2%」という小さな数字の長期的な影響を直感でなく数字でつかめるのは、複利計算の大きな効用です。
毎年(毎時間)同じ割合で増えるものは、お金でなくても複利と同じ式 \(A = A_0(1 + r)^t\) で増えます。例えば人口が年1%で増え続けると仮定すると、約70年で2倍になります(厳密な倍加年数は \(\ln 2 \div \ln 1.01 \fallingdotseq 69.7\) 年)。
細菌の培養・ウイルスの感染拡大・SNSのフォロワー増加など、「増えた分がさらに増える」現象の見積もりに幅広く使われる考え方です(実際には増加率が一定でなくなる時点で式の前提から外れます)。
式とグラフ
用語・記号の解説
記号
| \(A_0\) | エー・ゼロ | 元本。最初に預けた(借りた)金額です。(例:100万円) |
| \(A\) | エー | 元利合計。元本と利息を合わせた、最終的な金額です。 |
| \(r\) | アール | 年利。1年あたりの利率を小数で表したものです。(例:3%なら \(r = 0.03\)) |
| \(t\) | ティー | 期間(年数)。お金を預ける・借りる長さです。 |
| \(n\) | エヌ | 複利頻度。1年に利息が付く回数です。(例:毎月複利なら \(n = 12\)) |
| \(m\) | エム | 頻度換算の式で使う、換算する前(入力側)の複利頻度。年あたりの回数です。(例:毎月複利なら \(m = 12\)) |
| \(r_{\mathrm{in}}\) | アール・イン | 頻度換算の式で使う、換算する前(入力側)の利率です。 |
| \(r_{\mathrm{out}}\) | アール・アウト | 頻度換算の式で求める、換算した後(出力側)の利率です。 |
| \(Y\) | ワイ | 倍加年数。元本が2倍になるまでのおおよその年数で、72の法則で見積もる量です。 |
| \(F\) | エフ | 年間の成長倍率。1年でお金が何倍になるかを表す数です。(例:年6%の毎月複利なら \(F \fallingdotseq 1.0617\)) |
| \(e\) | イー ネイピアすう | ネイピア数(自然対数の底)。約2.71828。複利の頻度を無限に高くした極限(連続複利)に現れる数で、そもそも複利の研究から発見されました。 |
| \(\ln\) | エルエヌ | 自然対数。ネイピア数 \(e\) を底とする対数で、厳密な倍加年数 \(\ln 2 \div \ln(1+r)\) の計算に登場します。 |
用語
| 複利 | ふくり | 付いた利息を元本に組み入れ、その合計に対して次の利息が付く方式。「利息が利息を生む」ため、期間が長いほど単利より大きく増えます。 |
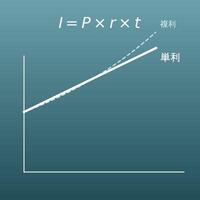
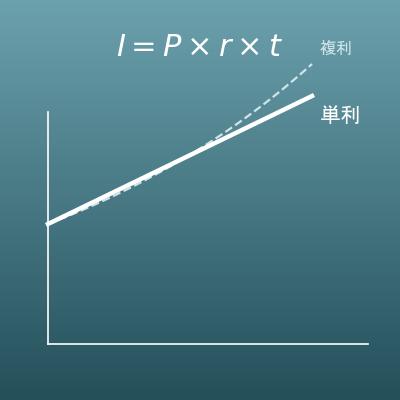
| 単利 | たんり | 利息が常に最初の元本だけに付く方式。利息は毎年同じ額で、増え方はまっすぐな直線になります。 |
| 元本 | がんぽん | 最初に預けた・借りたお金のこと。利息計算のもとになる金額です。 |
| 元利合計 | がんりごうけい | 元本と利息を合わせた金額。このページの成長計算で求める量です。 |
| 利息 | りそく | お金を預けたり貸したりした見返りとして付くお金。元利合計から元本を引いた分です。 |
| 複利頻度 | ふくりひんど | 利息が元本に組み入れられる頻度(年1回・半年ごと・毎月など)。同じ年利でも頻度が高いほど、実際の増え方は少し大きくなります。 |
| 連続複利 | れんぞくふくり | 複利の頻度を無限に高くした理論上の極限。元利合計は \(A = A_0 e^{rt}\) になります。金融工学の理論計算でよく使われます。 |
| APR | エーピーアール | Annual Percentage Rate の略で、米国で使われる利率の表示方法。複利の効果を含めない名目上の年率です(ローンのAPRには手数料が含まれる場合もあります)。日本のローン広告で見る「実質年率」は、手数料なども含めて年率換算した日本の法令上の表示で、定義の異なる別の概念です。 |
| APY | エーピーワイ | Annual Percentage Yield の略で、米国で使われる利率の表示方法。複利の効果を含めた実質的な年率で、同じ名目年率(APR)でも複利の回数が多いほど高くなります。日本の「実質年率」とは定義の異なる別の概念です。 |
| 実効年利 | じっこうねんり | 半年複利・毎月複利などの利率を「年1回複利ならば何%か」に直した利率。複利頻度の違う商品同士を公平に比べられます。 |
| 72の法則 | ななじゅうにのほうそく | 元本が2倍になるまでのおおよその年数を「72 ÷ 年利(%)」で見積もる暗算法。年利6%なら約12年です。 |
前提として理解しておくといいこと
このページの計算を「意味がわかって」使えるようになるために、前提として理解しておくといいことをまとめました。
| 割合・百分率(小学5年) |
|
| 累乗・指数(中学1年) |
|
| 等比数列(高校 数学B・発展) |
|
| 指数関数・対数とネイピア数(高校 数学II〜III・発展) |
|
Excelで計算する方法
| 元本 | 1000000 |
| 年利(小数。3%なら0.03) | 0.03 |
| 期間(年) | 10 |
| 元利合計(複利) | =B1*(1+B2)^B3 |
| 元本 | 1000000 |
| 年利(小数。3%なら0.03) | 0.03 |
| 年あたりの回数(毎月複利なら12) | 12 |
| 期間(年) | 10 |
| 元利合計(複利) | =B1*(1+B2/B3)^(B3*B4) |
| 換算したい利率(小数。6%なら0.06) | 0.06 |
| 入力側の年あたりの回数(毎月なら12) | 12 |
| 換算先の年あたりの回数(年1回なら1) | 1 |
| 年間の成長倍率F | =(1+B1/B2)^B2 |
| 換算後の利率(小数) | =B3*(B4^(1/B3)-1) |
| 年利(%の数値そのまま) | 6 |
| 元本が2倍になるおおよその年数 | =72/B1 |
「^」はべき乗(何回掛ける)の記号、「*」は掛け算、「/」は割り算の記号です。
1つ目の表なら約1,343,916(円)、2つ目の表なら約1,349,354(円)、3つ目の表なら約0.0617(=6.16778%)、4つ目の表なら12(年)と表示されます。利率は%の数値ではなく、100で割った小数(3%なら0.03)で入れることに注意してください。
Googleスプレッドシートで計算する方法
| 元本 | 1000000 |
| 年利(小数。3%なら0.03) | 0.03 |
| 期間(年) | 10 |
| 元利合計(複利) | =B1*(1+B2)^B3 |
| 元本 | 1000000 |
| 年利(小数。3%なら0.03) | 0.03 |
| 年あたりの回数(毎月複利なら12) | 12 |
| 期間(年) | 10 |
| 元利合計(複利) | =B1*(1+B2/B3)^(B3*B4) |
| 換算したい利率(小数。6%なら0.06) | 0.06 |
| 入力側の年あたりの回数(毎月なら12) | 12 |
| 換算先の年あたりの回数(年1回なら1) | 1 |
| 年間の成長倍率F | =(1+B1/B2)^B2 |
| 換算後の利率(小数) | =B3*(B4^(1/B3)-1) |
| 年利(%の数値そのまま) | 6 |
| 元本が2倍になるおおよその年数 | =72/B1 |
Pythonで計算する方法
principal = 1000000      # 元本(円)
annual_rate = 0.03       # 年利(3%なら0.03)
years = 10               # 期間(年)
times_per_year = 1       # 複利の頻度(年1回=1、半年=2、毎月=12、毎日=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"元利合計(複利): {compound_amount:,.0f} 円")
print(f"元利合計(単利): {simple_amount:,.0f} 円")
print(f"複利と単利の差額: {compound_amount - simple_amount:,.0f} 円")
数式記述言語(LaTeX等)での書き方(コピペ可)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>F</mi>
<mo>=</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
<mi>m</mi>
</msup>
<mo>,</mo>
<msub><mi>r</mi><mtext>out</mtext></msub>
<mo>=</mo>
<mi>n</mi>
<mrow>
<mo>(</mo>
<msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
<mo>−</mo>
<mn>1</mn>
<mo>)</mo>
</mrow>
</mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m, r_out = n(F^(1/n) - 1)
Y ≒ 72 ÷ r
Y \fallingdotseq \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>Y</mi>
<mo>≈</mo>
<mfrac><mn>72</mn><mi>r</mi></mfrac>
</mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r
ChatGPT に聞いて計算してもらう方法
あなたは金利計算のアシスタントです。次の計算を、必ずPythonコードを実際に実行して行い、実行結果の数値だけを根拠に回答してください(暗算や推測で答えないでください)。

1. 元本100万円を年利3%・年1回の複利で10年預けたときの、元利合計と利息の合計を求めてください。
2. 同じ条件を単利で計算した場合の元利合計と、複利との差額も求めてください。
3. 毎月複利の年利6%は、年1回複利の年利(APY)に直すと何%ですか。小数5桁まで求めてください。

計算に使った式と、実行結果の数値を示してください。
計算ドリル(演習問題)
このページの式を、自分の手で計算できるようになるための演習問題です。
答えと解説は解答ページにあります。
使い方
-
1数値を入力計算したい数値を入力欄に入力します
-
2計算「計算する」ボタンを押します
-
3結果を確認計算結果がその場に表示されます。計算の考え方や式の解説も同じページで確認できます
DataChefの特徴

専門知識不要、直感的で簡単な操作
個人情報を登録することなく使用できます
「ダウンロード」押下でファイルを自動削除
クレジット表記不要
商用利用許諾の連絡も不要です
関連機能
増減率計算(〇%増し・〇%引き)
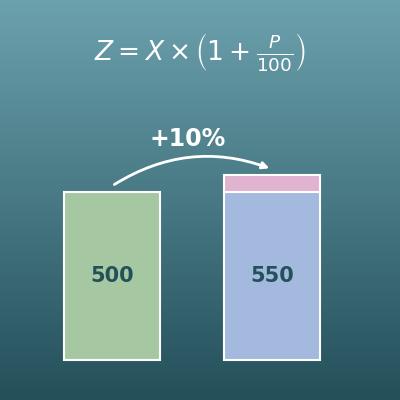
「3%増える」=「×1.03」という、複利の1回分にあたる増減率の計算です
等比数列(第n項・和)
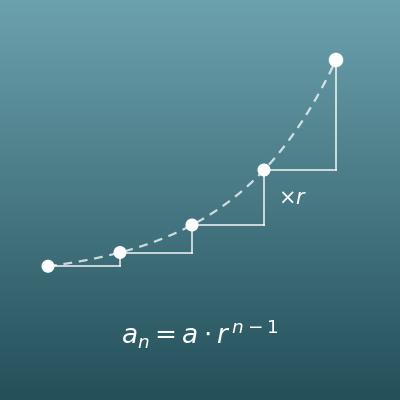
複利で増えるお金の列は、公比1+rの等比数列そのものです
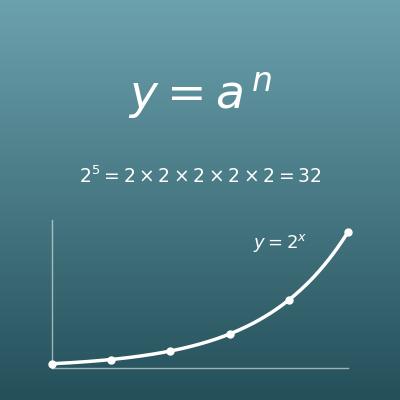
べき乗(指数計算)
複利計算の中心にある「同じ数を何回も掛ける」計算を単独で行えます
単利計算(利息と元金・期間・利率の逆算)
利息が最初の元金だけに付く「単利」の計算です。元金・利率・期間の逆算もできます
平均リターンの計算(幾何平均の年率)
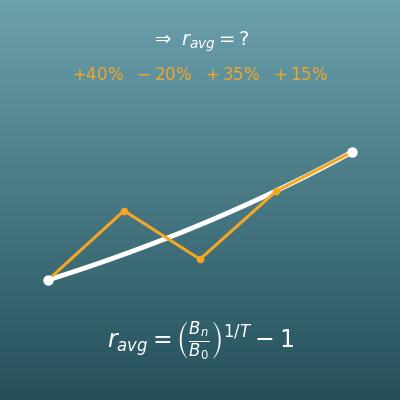
利率が期間ごとにバラバラだったとき、「毎年同じ何%の複利と同じか」に直す計算です