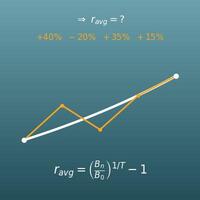































































































































請選擇計算方式。「複利成長計算」是用本金、年利率和期間算出本利和與利息;「利率的複利頻率換算」是算出同一個利率換成另一種複利頻率時的利率。
這個頁面可以做什麼
- 只要輸入本金、年利率和期間,就能馬上知道複利的本利和 \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\) 和利息合計(支援一年一次、半年、每季、每月、每日和連續複利)
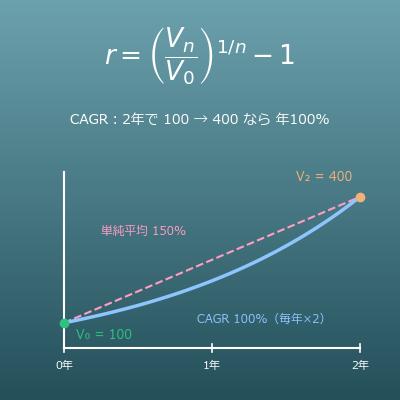
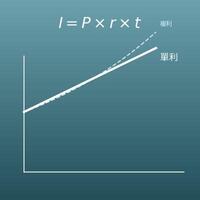
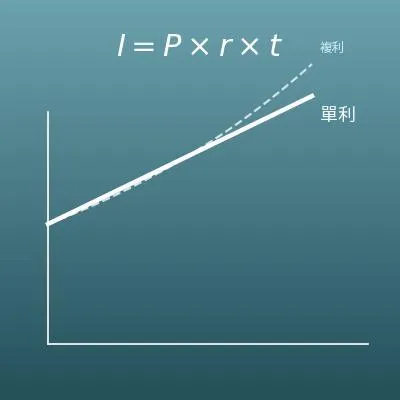
- 也會顯示同樣條件用單利計算的本利和,以及和複利的差額。差距隨著年數拉大的樣子,也能從圖表看出來
- 切換到「利率的複利頻率換算」模式,就能把按月複利的名目年利率(APR)換成一年複利一次的有效年利率(APY)等,把同一個利率換算成另一種複利頻率的利率(小數 5 位)
- 能心算出本金翻倍大約要幾年的「72 法則」,也在公式卡中淺顯解說
- 公式的淺顯解說,以及可直接複製的 Excel、Google 試算表、Python 公式,也都整理在這個頁面
這個計算有什麼用?
在台灣,銀行定期儲蓄存款的「整存整付」是按月複利。2026 年台灣大型銀行一年期定存的牌告利率約 1.7%,假設 100 萬元以年利率 1.7% 按月複利存 10 年,本利和是 \(1{,}000{,}000 \times \left(1 + \dfrac{0.017}{12}\right)^{120} \approx 1{,}185{,}162\) 元,利息約 18.5 萬元。年利率如果是 3%,同樣 10 年約 134.9 萬元,可以看出利率的差距會被複利大幅放大。
不過實際的存款利率會變動,利息也要併入綜合所得稅申報,單筆 2 萬元以上還會扣二代健保補充保費。這個計算請當作「稅前、利率固定」假設下的估算。
複利對借錢的一方是反過來作用的。在台灣,信用卡循環信用利率的上限是年利率 15%(銀行法),如果用循環信用借了 50 萬元,5 年都沒還,本利和就是 \(500{,}000 \times 1.15^{5} \approx 1{,}005{,}679\) 元,超過 2 倍(實際契約中還可能有違約金等,增加得更多)。
事先用數字了解「增加的速度」,是避免借太多的最好防線。
房貸和信貸的利息,多半是用「年利率 ÷ 12」的月利率每月計算。如果每月的利息沒繳而併入本金,就是按月複利,名目年利率 12% 換成一年複利一次,相當於 \((1 + 0.01)^{12} - 1 \approx 12.68\%\)。這個頁面的「利率的複利頻率換算」模式正是這個計算。
另外,台灣信貸、車貸廣告上的「總費用年百分率」,是把手續費、帳管費等費用也一起換算成年利率的表示,和這裡計算的複利頻率換算(APR ⇔ APY)是不同的概念。每月還款的貸款,月付金是由複利加上還款的另一個公式(本息平均攤還)決定的,但它的基礎就是這個複利計算。
物價每年持續上漲 2% 的話,上漲的方式也和複利的數學一樣,大約 \(72 \div 2 = 36\) 年物價就會變成 2 倍。物價變成 2 倍,代表同樣的錢只能買到一半的東西,也就是現金的實際價值變成一半。
能不靠直覺、而是用數字掌握「每年 2%」這個小數字的長期影響,是複利計算的一大用處。
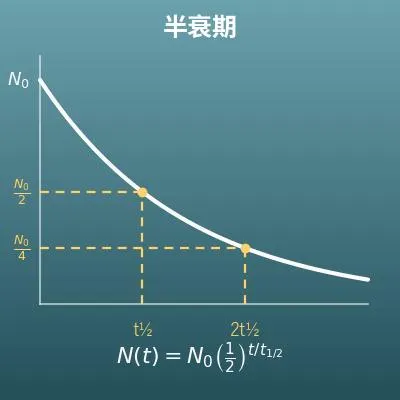
每年(每小時)以相同比例增加的東西,就算不是錢,也會照複利的公式 \(A = A_0(1 + r)^t\) 增加。例如假設人口每年持續增加 1%,大約 70 年就會變成 2 倍(精確的翻倍年數是 \(\ln 2 \div \ln 1.01 \approx 69.7\) 年)。
細菌培養、病毒傳播、社群網站追蹤人數的成長等,這種「增加的部分會再增加」的現象,都廣泛用這個概念來估算(實際上增加率不再固定時,就不符合公式的前提了)。
公式與圖表
符號與用語解說
符號
| \(A_0\) | 本金。一開始存入(借入)的金額。(例:100 萬元) |
| \(A\) | 本利和。本金加上利息的最終金額。 |
| \(r\) | 年利率。以小數表示的每年利率。(例:3% 就是 \(r = 0.03\)) |
| \(t\) | 期間(年數)。存錢或借錢的時間長度。 |
| \(n\) | 複利頻率。一年計息的次數。(例:按月複利就是 \(n = 12\)) |
| \(m\) | 頻率換算公式中使用的、換算前(輸入方)的複利頻率,也就是每年次數。(例:按月複利就是 \(m = 12\)) |
| \(r_{\mathrm{in}}\) | 頻率換算公式中使用的、換算前(輸入方)的利率。 |
| \(r_{\mathrm{out}}\) | 頻率換算公式要求的、換算後(輸出方)的利率。 |
| \(Y\) | 翻倍年數。本金變成 2 倍大約需要的年數,用72 法則估算。 |
| \(F\) | 年成長倍數。表示一年後錢會變成幾倍的數。(例:年利率 6% 按月複利就是 \(F \approx 1.0617\)) |
| \(e\) | 自然常數(自然對數的底數),約 2.71828。是把複利頻率提高到無限大的極限(連續複利)中出現的數,最初就是從複利的研究中發現的。 |
| \(\ln\) | 自然對數。以自然常數 \(e\) 為底的對數,用在精確翻倍年數 \(\ln 2 \div \ln(1+r)\) 的計算。 |
用語
| 複利 | 把產生的利息併入本金,再對這個合計計算下一次利息的方式。因為「利息生利息」,期間越長,會比單利增加得越多。 |
| 單利 | 利息永遠只算在最初本金上的方式。每年的利息都一樣,增加的樣子是一條直線。 |
| 本金 | 一開始存入或借入的錢,是計算利息的基礎金額。 |
| 本利和 | 本金加上利息的金額,是這個頁面成長計算要求的量。 |
| 利息 | 存錢或借錢給別人所得到的回報,也就是本利和減去本金的部分。 |
| 複利頻率 | 利息併入本金的頻率(一年一次、每半年、每月等)。同樣的年利率,頻率越高,實際的增加幅度會稍微大一點。 |
| 連續複利 | 把複利頻率提高到無限大的理論極限。本利和會是 \(A = A_0 e^{rt}\),常用於金融工程的理論計算。 |
| APR | Annual Percentage Rate 的縮寫,是美國常用的利率表示方式,指不含複利效果的名目年利率(貸款的 APR 有時也包含手續費)。台灣的信貸、車貸廣告上看到的「總費用年百分率」,是把手續費等費用也一起換算成年利率的表示,定義和這裡的 APR 不同。 |
| APY | Annual Percentage Yield 的縮寫,是美國常用的利率表示方式,指含複利效果的實際年利率。同樣的名目年利率(APR),複利次數越多,APY 就越高。和台灣的「總費用年百分率」是不同的概念。 |
| 有效年利率 | 把半年複利、按月複利等利率,換成「如果一年複利一次是幾 %」的利率。可以公平比較複利頻率不同的商品。 |
| 72 法則 | 用「72 ÷ 年利率(%)」估算本金翻倍大約要幾年的心算方法。年利率 6% 約 12 年。 |
建議先了解的基礎知識
為了能「理解意義」地使用這個頁面的計算,這裡整理了建議先了解的基礎知識。
| 比率與百分率(國小高年級,10~12 歲) |
|
| 指數(國中七年級,12~13 歲) |
|
| 等比數列(國中八年級~高中,13~18 歲,進階) |
|
| 指數函數、對數與自然常數(高中,15~18 歲,進階) |
|
用 Excel 計算的方法
| 本金 | 1000000 |
| 年利率(小數。3% 就是 0.03) | 0.03 |
| 期間(年) | 10 |
| 本利和(複利) | =B1*(1+B2)^B3 |
| 本金 | 1000000 |
| 年利率(小數。3% 就是 0.03) | 0.03 |
| 每年次數(按月複利就是 12) | 12 |
| 期間(年) | 10 |
| 本利和(複利) | =B1*(1+B2/B3)^(B3*B4) |
| 要換算的利率(小數。6% 就是 0.06) | 0.06 |
| 輸入方的每年次數(每月就是 12) | 12 |
| 換算後的每年次數(一年一次就是 1) | 1 |
| 年成長倍數 F | =(1+B1/B2)^B2 |
| 換算後的利率(小數) | =B3*(B4^(1/B3)-1) |
| 年利率(直接用 % 的數字) | 6 |
| 本金翻倍的大約年數 | =72/B1 |
「^」是次方(連乘幾次)的符號,「*」是乘法,「/」是除法的符號。
第 1 個表格會顯示約 1,343,916(元),第 2 個表格約 1,349,354(元),第 3 個表格約 0.0617(= 6.16778%),第 4 個表格是 12(年)。請注意利率不是輸入 % 的數字,而是除以 100 後的小數(3% 就是 0.03)。
用 Google 試算表計算的方法
| 本金 | 1000000 |
| 年利率(小數。3% 就是 0.03) | 0.03 |
| 期間(年) | 10 |
| 本利和(複利) | =B1*(1+B2)^B3 |
| 本金 | 1000000 |
| 年利率(小數。3% 就是 0.03) | 0.03 |
| 每年次數(按月複利就是 12) | 12 |
| 期間(年) | 10 |
| 本利和(複利) | =B1*(1+B2/B3)^(B3*B4) |
| 要換算的利率(小數。6% 就是 0.06) | 0.06 |
| 輸入方的每年次數(每月就是 12) | 12 |
| 換算後的每年次數(一年一次就是 1) | 1 |
| 年成長倍數 F | =(1+B1/B2)^B2 |
| 換算後的利率(小數) | =B3*(B4^(1/B3)-1) |
| 年利率(直接用 % 的數字) | 6 |
| 本金翻倍的大約年數 | =72/B1 |
用 Python 計算的方法
principal = 1000000      # 本金(元)
annual_rate = 0.03       # 年利率(3% 就是 0.03)
years = 10               # 期間(年)
times_per_year = 1       # 複利頻率(一年一次=1、半年=2、每月=12、每日=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"本利和(複利): NT${compound_amount:,.0f}")
print(f"本利和(單利): NT${simple_amount:,.0f}")
print(f"複利與單利的差額: NT${compound_amount - simple_amount:,.0f}")
用 LaTeX 等數學式語言的寫法(可直接複製)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>F</mi>
<mo>=</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
<mi>m</mi>
</msup>
<mo>,</mo>
<msub><mi>r</mi><mtext>out</mtext></msub>
<mo>=</mo>
<mi>n</mi>
<mrow>
<mo>(</mo>
<msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
<mo>−</mo>
<mn>1</mn>
<mo>)</mo>
</mrow>
</mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m, r_out = n(F^(1/n) - 1)
Y ≈ 72 ÷ r
Y \approx \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>Y</mi>
<mo>≈</mo>
<mfrac><mn>72</mn><mi>r</mi></mfrac>
</mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r
請 ChatGPT 幫忙計算的方法
你是利息計算助理。請務必實際執行 Python 程式碼來進行下面的計算,並且只根據執行結果的數值回答(不要用心算或推測回答)。

1. 本金 100 萬元(新臺幣)以年利率 3%、一年複利一次存 10 年,請求出本利和與利息合計。
2. 也請求出同樣條件用單利計算的本利和,以及和複利的差額。
3. 按月複利的年利率 6%,換成一年複利一次的年利率(APY)是幾 %?請求到小數第 5 位。

請列出計算用的公式和執行結果的數值。
使用方法
-
1輸入數值在輸入欄中輸入要計算的數值
-
2計算按下「計算」按鈕
-
3查看結果計算結果會立即顯示。計算的思路和公式的解說,也都能在同一個頁面查看
DataChef 的特色

不需專業知識,操作直覺又簡單

無須登錄任何個人資料

按下「下載」後自動刪除檔案


無須標註來源出處

亦無須事先取得商用授權
相關功能
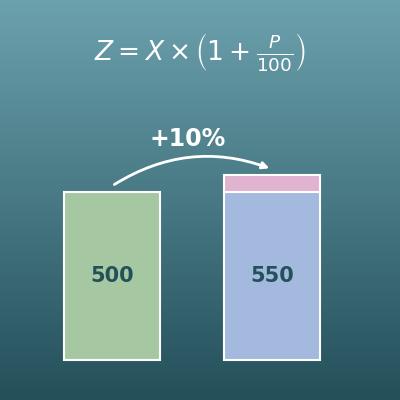
增減率計算機(漲幅、打折、增加了幾 %?)
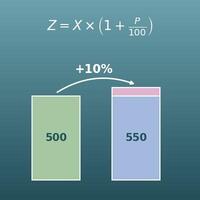
「增加 3%」=「× 1.03」,相當於複利一次的增減率計算
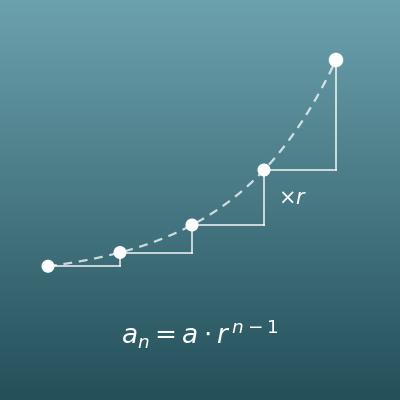
等比數列計算機(第 n 項、首項到第 n 項的和)
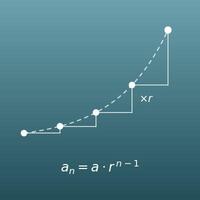
以複利增加的金額排成一列,正是公比 1 + r 的等比數列
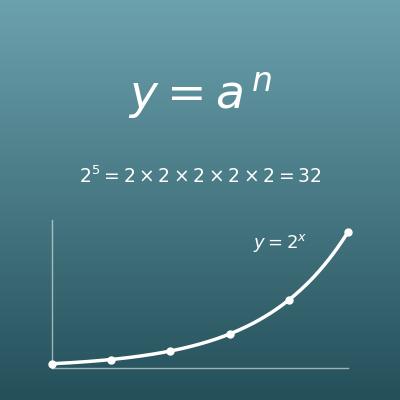
次方計算機(乘方、a 的 n 次方)
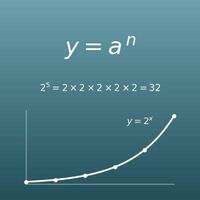
單獨計算複利核心的「同一個數連乘好幾次」
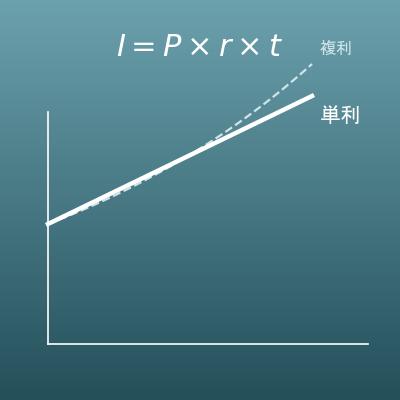
單利計算機(利息計算,反推本金、期間、利率)
利息只算在最初本金上的「單利」計算,也能反推本金、利率和期間
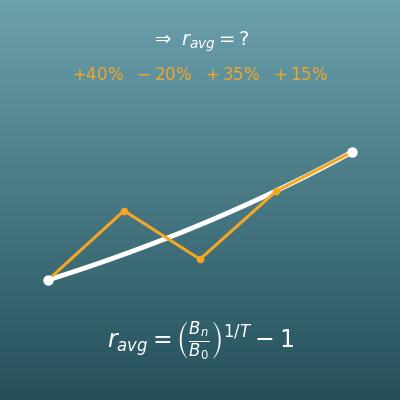
平均報酬率計算機(幾何平均的年化報酬率、累積報酬率)
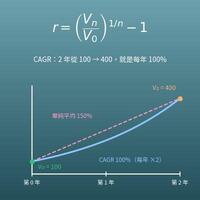
每期報酬率不一樣時,換算成「相當於每年固定幾 % 的複利」