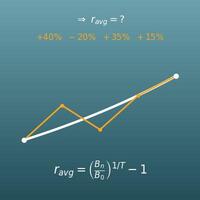Bladwijzers    
Kans A en B    
nPr en nCr    
Ronde tafel    
Met herhaling    
Gemiddelde    
SD berekenen    
Z-score    
P-waarde    
Percentage    
Verschil in %    
Verhoudingen    
Korting    
Btw berekenen    
Winstmarge    
Snelheid    
Dichtheid    
Molariteit    
Molaire massa    
Wet van Ohm    
Schoenmaat    
Staartdeling    
Kgv berekenen    
Ggd berekenen    
Priemfactoren    
Diofantisch    
Gemengd getal    
Afronden    
Abc-formule    
Logaritme    
Poolvorm    
De Moivre    
Rc berekenen    
Evenredigheid    
3D-afstand    
Punt tot lijn    
Afstand GPS    
Kegelsneden    
Kruisproduct    
Determinant    
Sin cos tan    
Opp. driehoek    
Pythagoras    
Cirkelsector    
Omtrekshoek    
Inhoud kubus    
Inhoud balk    
Opp. cilinder    
Inhoud bol    
Inhoud bolkap    
Opp. bolkap    
Inhoud kegel    
Inhoud buis    
Opp. capsule    
Dagen tellen    
Uren vanaf nu    
Tijd optellen    
Tijdsverschil    
Eindwaarde    
ROI berekenen    
IRR berekenen    
Bbp berekenen    
CTR berekenen    
LTV berekenen    
CAC berekenen    
Churn rate    
A/B-test    
SEO-verkeer    
BMI berekenen    
BMR berekenen    
Vetpercentage    
Eiwit per dag    
Koolhydraten    
Vet berekenen    
Golfhandicap    
1RM berekenen    
Hitte-index    
Windchill    
Dauwpunt    
Talstelsels    
Downloadtijd    
Stroomkosten    
kWh naar euro    
Airco kosten    
Kosten kachel    
Gas of stroom    
Besparing led    
Maandbudget    
Laadkosten    
EV vs benzine    
Bandenmaat    
Thuisbatterij    
Aantal tegels    
Gevelopervlak    
Mortel mengen    
Zaagplan hout    
Vloer op rol    
Gordijnmaat    
Graszoden    
Betonblokken    
Bakstenen    
Vlonder    
Hellingbaan    
Voorboren    
Raam opmeten    
Ophanghoogte    
Afschot buis    
Kit berekenen    
Warmteverlies    
Verhuisdozen    
Opbergruimte    
   Toevoegen
Kansrekening en willekeurige getallen: rekenmachines
Kans A en B
Kans A en B
Kans terugrekenen
Kans terugrekenen
Herhaalde kans
Herhaalde kans
Stelling van Bayes
Stelling van Bayes
Verwachtingswaarde
Verwachtingswaarde
Binomiale kans
Binomiale kans
nPr en nCr
nPr en nCr
Ronde tafel
Ronde tafel
Met herhaling
Met herhaling
Willekeurig getal
Willekeurig getal
Gemiddelden en statistiek: rekenmachines
Gemiddelde
Gemiddelde
Modus en mediaan
Modus en mediaan
SD berekenen
SD berekenen
Kwartielen & IQR
Kwartielen & IQR
Frequentietabel
Frequentietabel
Correlatie (r)
Correlatie (r)
Normale verdeling
Normale verdeling
Z-score
Z-score
Interval (95%)
Interval (95%)
Steekproefgrootte
Steekproefgrootte
Vangst-hervangst
Vangst-hervangst
P-waarde
P-waarde
Procenten en verhoudingen: rekenmachines
Percentage
Percentage
Verandering in %
Verandering in %
Verschil in %
Verschil in %
Afwijking in %
Afwijking in %
Verhoudingen
Verhoudingen
Korting
Korting
Btw berekenen
Btw berekenen
Winstmarge
Winstmarge
Snelheid: rekenmachines
Snelheid
Snelheid
Dichtheid en concentratie: rekenmachines
Dichtheid
Dichtheid
Molariteit
Molariteit
Molaire massa
Molaire massa
Natuurkunde en elektriciteit: rekenmachines
Wet van Ohm
Wet van Ohm
Watt naar ampère
Watt naar ampère
Weerstand kleur
Weerstand kleur
Spanningsverlies
Spanningsverlies
Eenheden omrekenen: rekenmachines
Gewicht omrekenen
Gewicht omrekenen
Schoenmaat
Schoenmaat
Gehele getallen: rekenmachines
Staartdeling
Staartdeling
Kgv berekenen
Kgv berekenen
Ggd berekenen
Ggd berekenen
Negatieve getallen
Negatieve getallen
Priemfactoren
Priemfactoren
Diofantisch
Diofantisch
Modulo rekenen
Modulo rekenen
Delers berekenen
Delers berekenen
Romeinse cijfers
Romeinse cijfers
Breuken, decimalen en afronden: rekenmachines
Breuken rekenen
Breuken rekenen
Gemengd getal
Gemengd getal
Vereenvoudigen
Vereenvoudigen
Breuk omzetten
Breuk omzetten
Decimaal naar breuk
Decimaal naar breuk
Afronden
Afronden
Vergelijkingen en ongelijkheden: rekenmachines
Vergelijking (x)
Vergelijking (x)
Stelsel oplossen
Stelsel oplossen
Abc-formule
Abc-formule
Absolute waarde
Absolute waarde
Ongelijkheid x²
Ongelijkheid x²
Veeltermen: rekenmachines
Binomium Newton
Binomium Newton
Wortels: rekenmachines
Wortel herleiden
Wortel herleiden
Wortel berekenen
Wortel berekenen
Machten en logaritmen: rekenmachines
Machten berekenen
Machten berekenen
Logaritme
Logaritme
Aantal cijfers
Aantal cijfers
Wetensch. notatie
Wetensch. notatie
Rekenen ×10ⁿ
Rekenen ×10ⁿ
Halveringstijd
Halveringstijd
Complexe getallen: rekenmachines
Complexe getal
Complexe getal
Poolvorm
Poolvorm
De Moivre
De Moivre
Functies en grafieken: rekenmachines
Rc berekenen
Rc berekenen
Lineaire functie
Lineaire functie
Evenredigheid
Evenredigheid
y = ax² berekenen
y = ax² berekenen
Afstandsformule
Afstandsformule
3D-afstand
3D-afstand
Verdelingspunt
Verdelingspunt
Punt tot lijn
Punt tot lijn
Afstand GPS
Afstand GPS
Kwadraat afsplitsen
Kwadraat afsplitsen
Cirkelvergelijking
Cirkelvergelijking
Kegelsneden
Kegelsneden
Poolcoördinaten
Poolcoördinaten
Rijen: rekenmachines
Rekenkundige rij
Rekenkundige rij
Meetkundige rij
Meetkundige rij
Rij van Fibonacci
Rij van Fibonacci
Recursieve rij
Recursieve rij
Vectoren: rekenmachines
Vectoren berekenen
Vectoren berekenen
Kruisproduct
Kruisproduct
Matrices: rekenmachines
Matrix berekenen
Matrix berekenen
Determinant
Determinant
Inverse matrix
Inverse matrix
Vlakke meetkunde: rekenmachines
Sin cos tan
Sin cos tan
Graden ⇔ radialen
Graden ⇔ radialen
a sin θ + b cos θ
a sin θ + b cos θ
Driehoek berekenen
Driehoek berekenen
Opp. driehoek
Opp. driehoek
Rechthoekige driehoek
Pythagoras
Pythagoras
Hoeken veelhoek
Hoeken veelhoek
Gelijkvormigheid
Gelijkvormigheid
Evenwijdige lijnen
Evenwijdige lijnen
Oppervlakte rechthoek
Parallellogram
Parallellogram
Oppervlakte trapezium
Cirkel berekenen
Cirkel berekenen
Cirkelsector
Cirkelsector
Omtrekshoek
Omtrekshoek
Oppervlakte ellips
Oppervlakte ellips
Ruimtemeetkunde: rekenmachines
Inhoud kubus
Inhoud kubus
Oppervlakte kubus
Oppervlakte kubus
Inhoud balk
Inhoud balk
Oppervlakte balk
Oppervlakte balk
Inhoud cilinder
Inhoud cilinder
Opp. cilinder
Opp. cilinder
Inhoud bol
Inhoud bol
Oppervlakte bol
Oppervlakte bol
Inhoud bolkap
Inhoud bolkap
Opp. bolkap
Opp. bolkap
Inhoud ellipsoïde
Inhoud ellipsoïde
Opp. ellipsoïde
Opp. ellipsoïde
Inhoud piramide
Inhoud piramide
Piramideoppervlak
Piramideoppervlak
Inhoud kegel
Inhoud kegel
Oppervlakte kegel
Oppervlakte kegel
Inhoud kegelstomp
Inhoud kegelstomp
Opp. kegelstomp
Opp. kegelstomp
Inhoud buis
Inhoud buis
Inhoud capsule
Inhoud capsule
Opp. capsule
Opp. capsule
Datum en tijd: rekenmachines
Leeftijd berekenen
Leeftijd berekenen
Dagen tellen
Dagen tellen
Datum berekenen
Datum berekenen
Uren vanaf nu
Uren vanaf nu
Dag van de week
Dag van de week
Tijd optellen
Tijd optellen
Tijdzones omrekenen
Tijdzones omrekenen
Werktijd berekenen
Werktijd berekenen
Tijdsverschil
Tijdsverschil
Urenregistratie
Urenregistratie
Financiën en economie: rekenmachines
Rente op rente
Rente op rente
Enkelvoudige rente
Enkelvoudige rente
Rente berekenen
Rente berekenen
TVM-rekenmachine
TVM-rekenmachine
Contante waarde
Contante waarde
Eindwaarde
Eindwaarde
ROI berekenen
ROI berekenen
IRR berekenen
IRR berekenen
Terugverdientijd
Terugverdientijd
Gem. rendement
Gem. rendement
Bbp berekenen
Bbp berekenen
Online marketing en advertentiecijfers: rekenmachines
CTR berekenen
CTR berekenen
Conversie (CVR)
Conversie (CVR)
CPC, CPM en CPA
CPC, CPM en CPA
ROAS berekenen
ROAS berekenen
Break-even-CPA
Break-even-CPA
LTV berekenen
LTV berekenen
CAC berekenen
CAC berekenen
Churn rate
Churn rate
A/B-test
A/B-test
A/B-steekproef
A/B-steekproef
SEO-verkeer
SEO-verkeer
Break-evenpunt
Break-evenpunt
Marge en opslag
Marge en opslag
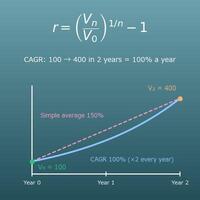
CAGR berekenen
CAGR berekenen
Gezondheid en fitness: rekenmachines
BMI berekenen
BMI berekenen
Slaapcalculator
Slaapcalculator
Caloriebehoefte
Caloriebehoefte
BMR berekenen
BMR berekenen
TDEE berekenen
TDEE berekenen
Ideaal gewicht
Ideaal gewicht
Vetpercentage
Vetpercentage
Vetvrije massa
Vetvrije massa
Calorieverbruik
Calorieverbruik
Eiwit per dag
Eiwit per dag
Macro’s berekenen
Macro’s berekenen
Koolhydraten
Koolhydraten
Vet berekenen
Vet berekenen
Lengte voorspellen
Lengte voorspellen
Sport: rekenmachines
Golfhandicap
Golfhandicap
Tempo berekenen
Tempo berekenen
1RM berekenen
1RM berekenen
Streefhartslag
Streefhartslag
Weer: rekenmachines
Hitte-index
Hitte-index
Windchill
Windchill
Dauwpunt
Dauwpunt
Informatica: rekenmachines
Talstelsels
Talstelsels
Subnetcalculator
Subnetcalculator
Downloadtijd
Downloadtijd
Energie in huis en budget: rekenmachines
Stroomkosten
Stroomkosten
kWh naar euro
kWh naar euro
Kosten per jaar
Kosten per jaar
Airco vermogen
Airco vermogen
Airco kosten
Airco kosten
Kosten kachel
Kosten kachel
Gas of stroom
Gas of stroom
Besparing led
Besparing led
Salaris omrekenen
Salaris omrekenen
Maandbudget
Maandbudget
Auto: rekenmachines
Brandstofkosten
Brandstofkosten
Laadkosten
Laadkosten
EV vs benzine
EV vs benzine
Verbruik berekenen
Verbruik berekenen
Bandenmaat
Bandenmaat
Zonne-energie en batterijen: rekenmachines
Zonne-opbrengst
Zonne-opbrengst
Aantal panelen
Aantal panelen
Terugverdientijd
Terugverdientijd
Thuisbatterij
Thuisbatterij
Wonen en klussen: rekenmachines
Aantal tegels
Aantal tegels
Trap berekenen
Trap berekenen
Beton berekenen
Beton berekenen
Wandoppervlakte
Wandoppervlakte
Behang berekenen
Behang berekenen
Verf berekenen
Verf berekenen
Vloer berekenen
Vloer berekenen
Gevelopervlak
Gevelopervlak
Grind en split
Grind en split
Mortel mengen
Mortel mengen
Helling berekenen
Helling berekenen
Zaagplan hout
Zaagplan hout
Bebouwing en FSI
Bebouwing en FSI
Vloer op rol
Vloer op rol
Isolatie berekenen
Isolatie berekenen
Gordijnmaat
Gordijnmaat
Tv kijkafstand
Tv kijkafstand
Potgrond berekenen
Potgrond berekenen
Graszoden
Graszoden
Betonblokken
Betonblokken
Bakstenen
Bakstenen
Vlonder
Vlonder
Hellingbaan
Hellingbaan
Voorboren
Voorboren
Ventilatievoud
Ventilatievoud
Verf verdunnen
Verf verdunnen
Plint berekenen
Plint berekenen
Raam opmeten
Raam opmeten
Ophanghoogte
Ophanghoogte
Afschot buis
Afschot buis
Aantal schroeven
Aantal schroeven
Houtvolume (m³)
Houtvolume (m³)
Palen en panelen
Palen en panelen
Krimp van hout
Krimp van hout
Kit berekenen
Kit berekenen
Warmteverlies
Warmteverlies
Past het door?
Past het door?
Verhuisdozen
Verhuisdozen
Opbergruimte
Opbergruimte
Zaagplan platen
Zaagplan platen
Doorbuiging plank
Doorbuiging plank

Samengestelde rente berekenen (eindkapitaal en rente omrekenen)

Kies wat je wilt berekenen. “Groei met rente op rente” zoekt het eindkapitaal en de rente uit het beginkapitaal, de jaarrente en de looptijd. “Rente omrekenen” zet dezelfde rente om naar een andere bijschrijvingsfrequentie.

Vul alleen getallen in. Vul rentes in als percentage (voor 3% vul je “3” in). Dit is de wiskunde van samengestelde rente; kosten, belasting en rentewijzigingen van echte financiële producten zijn niet meegerekend.
Resultaat en grafiek
Vul links het beginkapitaal, de jaarrente en de looptijd in en klik op “Berekenen”. Het resultaat en een grafiek verschijnen hier.

Wat je op deze pagina kunt doen

  • Vul het beginkapitaal, de jaarrente en de looptijd in, en je ziet meteen het eindkapitaal met samengestelde rente, \(A = A_0\left(1 + \dfrac{r}{n}\right)^{nt}\), en de totale rente (jaarlijks, halfjaarlijks, per kwartaal, maandelijks, dagelijks of continu bijgeschreven)
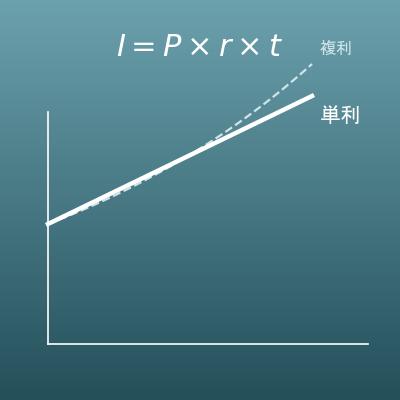
  • Het resultaat toont ook het eindkapitaal bij enkelvoudige rente onder dezelfde voorwaarden en het verschil met samengestelde rente. Op een grafiek zie je hoe dat verschil met de jaren groter wordt
  • Schakel over naar “Rente omrekenen naar een andere bijschrijvingsfrequentie” om een rente om te zetten, bijvoorbeeld een nominale rente met maandelijkse bijschrijving naar een effectieve rente per jaar (5 decimalen)
  • De regel van 72, waarmee je snel schat na hoeveel jaar geld verdubbelt, wordt in het formulegedeelte in gewone taal uitgelegd
  • Een heldere uitleg van de formules en formules om te kopiëren voor Excel, Google Spreadsheets en Python vind je ook op deze pagina
Deze pagina rekent met samengestelde rente als wiskunde. Echte spaarrekeningen, leningen en beleggingen hebben kosten, belasting en een rente die verandert. In Nederland betaal je bijvoorbeeld niet belasting over de rente die je werkelijk krijgt, maar in box 3 over een fictief rendement op je vermogen. Kijk voor het exacte bedrag dat je krijgt of verschuldigd bent bij je bank of geldverstrekker. Deze pagina raadt geen financieel product aan.

Waarvoor is deze berekening handig?

Zien hoe je spaargeld groeit, in cijfers

Bijvoorbeeld: € 10.000 op een spaarrekening tegen 2% effectieve rente per jaar groeit in 10 jaar naar \(10000 \times 1{,}02^{10} \approx 12190\) euro, ongeveer € 2.190 rente. Bij 0,5% per jaar geeft dezelfde 10 jaar maar ongeveer € 10.511. Rente op rente maakt het verschil tussen rentes na verloop van tijd veel groter. (Dit zijn voorbeeldrentes: wat een bank echt biedt, verandert en staat op zijn website.)
In de praktijk betaal je in Nederland geen belasting over de rente die je werkelijk krijgt, maar in box 3 over een fictief rendement op je vermogen. Voor 2026 rekent de Belastingdienst voorlopig met 1,28% op spaargeld, tegen een tarief van 36%, na een heffingsvrij vermogen van € 59.357 per persoon. Die cijfers veranderen vaak. Zie deze berekening dus als een schatting die uitgaat van “een vaste rente, zonder belasting”.

Zien hoe een schuld uitgroeit, in cijfers

Samengestelde rente werkt tegen je als je leent. Staat er € 5.000 rood op je rekening tegen 12% per jaar (een voorbeeldrente) en los je 5 jaar lang niets af, dan groeit de schuld, voor het gemak jaarlijks bijgeschreven, naar \(5000 \times 1{,}12^{5} \approx 8812\) euro. Wordt de rente elke maand bijgeschreven, dan wordt het zelfs ongeveer € 9.083.
Echte leningen en roodstand hebben per product andere rentes en kosten. Weten hoe snel een schuld groeit is een van de beste manieren om te voorkomen dat je te veel leent.

De nominale rente van een lening en maandelijkse bijschrijving begrijpen

Bij veel leningen, zoals een hypotheek, autolening of doorlopend krediet, wordt de rente per maand berekend als “de genoemde jaarrente ÷ 12” over de openstaande schuld. Wordt die rente elke maand bij de schuld opgeteld (zoals bij een roodstand die je niet aflost), dan is dat precies maandelijkse bijschrijving. Een nominale rente van 12% komt dan neer op \((1 + 0{,}01)^{12} - 1 \approx 12{,}68\%\) als effectieve rente per jaar. De modus “Rente omrekenen” op deze pagina doet precies deze berekening.
Let op dat het jaarlijks kostenpercentage (JKP) dat een aanbieder van consumentenkrediet moet noemen ook kosten bevat, dus het gaat niet alleen om rente op rente. De maandlast van een hypotheek die je maandelijks aflost, vind je met een andere formule (annuïteit) die rente en aflossing combineert, maar samengestelde rente vormt de basis.

Schatten hoe inflatie zich opstapelt

Stijgen prijzen elk jaar met 2% (het doel voor inflatie van de Europese Centrale Bank op middellange termijn), dan volgt die stijging dezelfde wiskunde als samengestelde rente, en verdubbelen prijzen in ongeveer \(72 \div 2 = 36\) jaar. Verdubbelen van prijzen betekent dat je met hetzelfde geld de helft kunt kopen, oftewel dat de werkelijke waarde van contant geld is gehalveerd.
Het lange-termijneffect van een klein getal als “2% per jaar” met cijfers inzien in plaats van op gevoel is een van de mooie toepassingen van rente-op-renteberekening.

Bevolking en bacteriën groeien met dezelfde wiskunde

Alles wat elk jaar (of elk uur) met hetzelfde percentage groeit, volgt de formule voor samengestelde rente \(A = A_0(1 + r)^t\), ook als het geen geld is. Groeit een bevolking bijvoorbeeld elk jaar 1%, dan verdubbelt die in ongeveer 70 jaar (de exacte verdubbelingstijd is \(\ln 2 \div \ln 1{,}01 \approx 69{,}7\) jaar).
Dezelfde gedachte wordt veel gebruikt voor alles waarbij groei op groei voortbouwt, zoals een bacteriekweek, de verspreiding van een virus of volgers op sociale media (in werkelijkheid houdt de formule op te gelden zodra de groei niet meer constant is).

Formules en grafieken

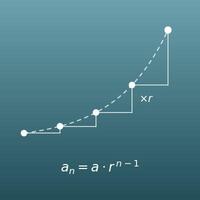
De basisformule voor samengestelde rente (jaarlijks bijgeschreven)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(A\) \(=\) \(A_0\) \(\times\) \((1 + r)\) \(t\)
In woorden (symbolen vervangen door woorden)
④ \(A\): eindkapitaal \(=\) ① \(A_0\): beginkapitaal \(\times\) ② 1 + \(r\): jaarrente ③ \(t\): jaren
De formule in woorden
① Neem het \(A_0\): beginkapitaal
② vermenigvuldig dat met de groeifactor van één jaar, “1 + \(r\): jaarrente”
③ één keer voor elk van de \(t\): jaren
④ en je krijgt het \(A\): eindkapitaal
Een eenvoudig voorbeeld
Het eindkapitaal als je € 10.000 10 jaar lang belegt tegen 3% per jaar (jaarlijks bijgeschreven) is
\(A\): eindkapitaal \(=\) beginkapitaal (€ 10.000) \(\times\) 1 + rente (1,03) jaren (10)
\(10000 \times 1{,}03^{10} \approx 13.439{,}16\)
Het belangrijkste idee
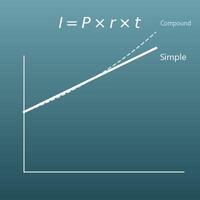
Bij enkelvoudige rente krijg je elk jaar alleen rente over het beginkapitaal, dus 10 jaar geeft maar \(10000 \times 0{,}03 \times 10 = 3000\) euro rente. Bij samengestelde rente krijgt de rente die je al hebt ontvangen het volgende jaar zelf ook rente, dus dezelfde voorwaarden geven ongeveer € 3.439, zo’n € 439 meer. Dit “rente op rente”-effect wordt sterker naarmate de looptijd langer is. Vul de jaarrente \(r\) in als decimaal getal, het percentage gedeeld door 100 (bij 3% is \(r = 0{,}03\)). Een uitzondering: wordt de rente jaarlijks bijgeschreven en is de looptijd korter dan 1 jaar (zoals 0,5 jaar), dan rekent de formule “een deel van de groei van één jaar” uit als \((1+r)^{0{,}5}\) en komt enkelvoudige rente iets hoger uit (dit staat bekend als de ongelijkheid van Bernoulli). Daarom kan de rekenmachine in dat geval een negatief verschil tonen.
De formule met een bijschrijvingsfrequentie (halfjaarlijks, maandelijks enzovoort)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(A\) \(=\) \(A_0\) \(\times\) \(\left(1 + \dfrac{r}{n}\right)\) \(nt\)
In woorden (symbolen vervangen door woorden)
④ \(A\): eindkapitaal \(=\) ① \(A_0\): beginkapitaal \(\times\) ② 1 + rente per periode ③ \(nt\): aantal perioden
De formule in woorden
① Neem het \(A_0\): beginkapitaal
② vermenigvuldig dat met \(1 + r/n\): 1 plus de rente per periode
③ één keer voor elk van de \(nt\): aantal perioden (\(n\) per jaar × \(t\) jaar)
④ en je krijgt het \(A\): eindkapitaal
Een eenvoudig voorbeeld
Het eindkapitaal als je € 10.000 10 jaar lang belegt tegen 3% per jaar, maandelijks bijgeschreven (12 keer per jaar), is
\(A\): eindkapitaal \(=\) beginkapitaal (€ 10.000) \(\times\) 1 + 0,03 ÷ 12 perioden (120)
\(10000 \times \left(1 + \dfrac{0{,}03}{12}\right)^{120} \approx 13.493{,}54\)
Het belangrijkste idee
De jaarrente \(r\) gedeeld door het aantal keer per jaar \(n\), \(r/n\), is de rente per periode, en \(n \times t\) is het totale aantal keren dat rente wordt bijgeschreven. Bij dezelfde 3% per jaar geeft jaarlijkse bijschrijving ongeveer € 13.439, terwijl maandelijkse bijschrijving ongeveer € 13.494 geeft. Hoe vaker de rente wordt bijgeschreven, hoe iets groter het eindkapitaal. Schrijf je steeds vaker bij, tot aan “continue samenstelling”, dan nadert het eindkapitaal \(A = A_0 e^{rt}\), met het getal van Euler \(e\) (ongeveer 2,718). Dagelijks en continu liggen bijna gelijk: in het voorbeeld hierboven geeft dagelijkse bijschrijving ongeveer € 13.498,42 en continue samenstelling ongeveer € 13.498,59, slechts 17 cent verschil.
Een rente omrekenen naar een andere bijschrijvingsfrequentie (nominaal ⇔ effectief)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(F\) \(=\) \(\left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)\) \(m\)
\(r_{\mathrm{out}}\) \(=\) \(n\) \(\times\) \((\) \(F\) \(1/n\) \(-\) \(1\) \()\)
In woorden (symbolen vervangen door woorden)
③ \(F\): jaarlijkse groeifactor \(=\) ① 1 + rente per periode ② \(m\): keer per jaar
⑦ \(r_{\mathrm{out}}\): omgerekende rente \(=\) ⑥ \(n\): keer per jaar na omrekening \(\times\) \((\) \(F\): jaarlijkse groeifactor ④ tot de macht \(1/n\) \(-\) ⑤ \(1\): het deel van het beginkapitaal \()\)
De formule in woorden
① Neem \(1 + r_{\mathrm{in}}/m\): 1 plus de rente per periode
② en vermenigvuldig dat \(m\): keer per jaar keer met zichzelf
③ om de \(F\): jaarlijkse groeifactor te vinden (hoeveel keer zo groot het geld na 1 jaar is)
④ Neem \(F\) tot de macht \(1/n\) om die om te zetten in de groeifactor van één periode na omrekening
⑤ trek \(1\): het deel van het beginkapitaal ervan af om alleen de rente van één periode over te houden
⑥ vermenigvuldig met de \(n\): keer per jaar na omrekening
⑦ en je krijgt de \(r_{\mathrm{out}}\): omgerekende rente
Een eenvoudig voorbeeld
Een nominale rente van 6% per jaar met maandelijkse bijschrijving omgerekend naar een jaarrente met jaarlijkse bijschrijving (de effectieve rente)
\(F\): jaarlijkse groeifactor \(=\) 1 + 0,06 ÷ 12 keer (12)
\(r_{\mathrm{out}}\): omgerekende rente \(=\) keer na omrekening (1) \(\times\) \((\) \(F\) tot de macht 1 \(-\) het deel van het beginkapitaal 1 \()\)
\(F = \left(1 + \dfrac{0{,}06}{12}\right)^{12} \approx 1{,}0616778\)
\(r_{\mathrm{out}} = 1 \times (1{,}0616778 - 1) = 0{,}0616778\ \ (6{,}16778\%)\)
Het belangrijkste idee
“6% per jaar met maandelijkse bijschrijving” groeit in werkelijkheid in een jaar met meer dan 6%, omdat de rente die elke maand wordt bijgeschreven zelf ook rente krijgt. Deze formule drukt de rente zo uit dat de groei over een jaar (de jaarlijkse groeifactor \(F\)) gelijk blijft. In Nederland heet de jaarrente vóór het effect van bijschrijven de nominale rente, en de jaarrente inclusief dat effect de effectieve rente. Omrekenen van de ene naar de andere is precies deze berekening. Wordt de rente die je invoert continu bijgeschreven, dan is \(F = e^{r_{\mathrm{in}}}\). Is het doel continue samenstelling, dan is \(r_{\mathrm{out}} = \ln F\) (de natuurlijke logaritme).
De regel van 72 (een snelle schatting van de jaren tot verdubbeling)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(Y\) \(\approx\) \(72\) \(\div\) \(r\)
In woorden (symbolen vervangen door woorden)
③ \(Y\): verdubbelingstijd \(\approx\) ① het getal 72 \(\div\) ② \(r\): jaarrente (%)
De formule in woorden
① Deel het getal 72
② door de \(r\): jaarrente (het percentage zoals het is)
③ en je krijgt de \(Y\): verdubbelingstijd (ongeveer na hoeveel jaar het beginkapitaal verdubbelt)
Een eenvoudig voorbeeld
Bij 6% per jaar met rente op rente is het geschatte aantal jaren tot het beginkapitaal verdubbelt
\(Y\): verdubbelingstijd \(\approx\) het getal 72 \(\div\) jaarrente (6%)
\(72 \div 6 = 12\)
Het belangrijkste idee
De exacte verdubbelingstijd is \(Y = \ln 2 \div \ln(1 + r)\), en dat is bij 6% ongeveer 11,9 jaar. De regel van 72 is daar een benadering van en werkt goed voor rentes van ongeveer 2% tot 10%. In theorie zou 69,3 (\(100 \ln 2\)) nauwkeuriger zijn, maar 72 is deelbaar door 2, 3, 4, 6, 8, 9 en 12, en dat maakt het makkelijk om uit het hoofd te rekenen. De regel werkt voor alles wat groeit. Blijven prijzen elk jaar 2% stijgen (het doel voor inflatie van de Europese Centrale Bank), dan verdubbelen ze in ongeveer \(72 \div 2 = 36\) jaar, en dat betekent dat de werkelijke waarde van je geld is gehalveerd.
Bij samengestelde rente krijgt de rente die je ontvangt zelf ook rente. Het eindkapitaal vind je door één keer per periode met “1 + de rente per periode” te vermenigvuldigen. De kernpunten: hoe langer de looptijd, hoe groter het verschil met enkelvoudige rente, en het aantal jaren tot verdubbeling schat je als “72 ÷ jaarrente”.

Symbolen en begrippen

Symbolen

\(A_0\) A-nul Het beginkapitaal, het bedrag dat je aan het begin inlegt (of leent). (Voorbeeld: € 10.000)
\(A\) a Het eindkapitaal, het beginkapitaal plus de rente.
\(r\) er De jaarlijkse rente, geschreven als decimaal getal. (Voorbeeld: bij 3% is \(r = 0{,}03\))
\(t\) té De looptijd in jaren, hoe lang het geld wordt gespaard of geleend.
\(n\) en De bijschrijvingsfrequentie, het aantal keer per jaar dat rente wordt bijgeschreven. (Voorbeeld: bij maandelijkse bijschrijving is \(n = 12\))
\(m\) em In de formule voor het omrekenen van een rente de bijschrijvingsfrequentie van de rente waarmee je begint, in keren per jaar. (Voorbeeld: bij maandelijkse bijschrijving is \(m = 12\))
\(r_{\mathrm{in}}\) er-in In de formule voor het omrekenen van een rente de rente waarmee je begint (vóór het omrekenen).
\(r_{\mathrm{out}}\) er-uit In de formule voor het omrekenen van een rente de rente die je zoekt (na het omrekenen).
\(Y\) ei De verdubbelingstijd, ongeveer na hoeveel jaar het beginkapitaal verdubbelt. Dit schat de regel van 72.
\(F\) ef De jaarlijkse groeifactor, hoeveel keer zo groot het geld na 1 jaar is. (Voorbeeld: bij 6% met maandelijkse bijschrijving is \(F \approx 1{,}0617\))
\(e\) e (het getal van Euler) Het getal van Euler, het grondtal van de natuurlijke logaritme, ongeveer 2,71828. Het verschijnt als grens als rente steeds vaker wordt bijgeschreven (continue samenstelling), en werd voor het eerst gevonden door Jacob Bernoulli bij zijn onderzoek naar samengestelde rente.
\(\ln\) natuurlijke logaritme (el en) De natuurlijke logaritme, de logaritme met grondtal \(e\). Hij komt voor in de exacte verdubbelingstijd \(\ln 2 \div \ln(1+r)\).

Begrippen

samengestelde rente Rente die bij het kapitaal wordt opgeteld, zodat de volgende rente over het totaal wordt berekend. Omdat rente zelf ook rente krijgt (rente op rente), groeit het geld bij een lange looptijd veel sterker dan bij enkelvoudige rente.
enkelvoudige rente Rente die je alleen krijgt over het oorspronkelijke beginkapitaal. De rente is elk jaar even groot, dus de groei is een rechte lijn.
beginkapitaal (hoofdsom) Het geld dat je aan het begin inlegt of leent. Bij een lening heet dat de hoofdsom. De rente wordt ervan berekend.
eindkapitaal Het beginkapitaal plus de rente, ook wel de toekomstige waarde of de eindwaarde genoemd. Dit is wat de groeiberekening op deze pagina uitrekent.
rente Geld dat je krijgt (of betaalt) voor het uitlenen (of lenen) van geld. Het is het eindkapitaal min het beginkapitaal.
bijschrijvingsfrequentie Hoe vaak de rente bij het kapitaal wordt opgeteld (jaarlijks, halfjaarlijks, maandelijks enzovoort). Bij dezelfde jaarrente groeit het geld bij vaker bijschrijven iets meer. Bij Nederlandse spaarrekeningen wordt de rente vaak per dag berekend en maandelijks, per kwartaal of jaarlijks bijgeschreven.
continue samenstelling De theoretische grens van oneindig vaak bijschrijven. Het eindkapitaal wordt \(A = A_0 e^{rt}\). Dit wordt veel gebruikt in de financiële theorie.
nominale rente De jaarrente zoals een bank die noemt, zonder het effect van rente op rente. Bij leningen moet een aanbieder van consumentenkrediet in Nederland ook het jaarlijks kostenpercentage (JKP) noemen, en dat bevat naast de rente ook kosten, dus het kan hoger zijn dan de nominale rente alleen.
effectieve rente De jaarrente inclusief het effect van rente op rente. Bij dezelfde nominale rente is de effectieve rente hoger naarmate de rente vaker wordt bijgeschreven. Zo kun je producten met een verschillende bijschrijvingsfrequentie eerlijk vergelijken. Voor sparen is het hetzelfde idee als de effectieve jaarrente van een spaarrekening.
regel van 72 Een hoofdrekentrucje dat schat na hoeveel jaar geld verdubbelt als “72 ÷ jaarrente (%)”. Bij 6% per jaar is dat ongeveer 12 jaar.

Handig om vooraf te weten

Hier lees je wat handig is om te weten, zodat je de berekening op deze pagina echt begrijpt en niet alleen op de knop drukt.

Procenten (groep 7-8, 10-12 jaar)
  • Kunnen omschrijven van “3%” naar het decimale getal 0,03
  • Weten dat “3% erbij” hetzelfde betekent als “× 1,03”
Machten (klas 1-3, 12-15 jaar)
  • Weten dat \(1{,}03^{10}\) betekent “1,03 tien keer met zichzelf vermenigvuldigen”
  • Een gevoel hebben voor hoe het antwoord steeds groter wordt als je telkens met een getal groter dan 1 vermenigvuldigt
Meetkundige rijen (wiskunde, bovenbouw havo/vwo, verdieping)
  • Weten dat getallen die elk jaar met dezelfde factor groeien een meetkundige rij vormen, en dat geld met samengestelde rente een meetkundige rij is met reden 1 + r (je kunt de rekenmachine ook zonder dit gebruiken)
Exponentiële en logaritmische functies en e (wiskunde B, vwo, verdieping)
  • Weten dat steeds vaker bijschrijven het resultaat laat naderen tot \(e^{rt}\) (continue samenstelling)
  • Weten dat de exacte verdubbelingstijd met logaritmen te vinden is, \(\ln 2 \div \ln(1+r)\) (de gedachte achter de regel van 72)

Berekenen met Excel

Kopieer de hele tabel hieronder en plak die in cel A1 van Excel. Het werkt direct.
Tabel voor het eindkapitaal (jaarlijks bijgeschreven)
Beginkapitaal 10000
Jaarrente (decimaal; 3% is 0,03) 0,03
Looptijd (jaren) 10
Eindkapitaal (samengesteld) =B1*(1+B2)^B3
Tabel voor het eindkapitaal (met een bijschrijvingsfrequentie)
Beginkapitaal 10000
Jaarrente (decimaal; 3% is 0,03) 0,03
Keer per jaar (12 voor maandelijks) 12
Looptijd (jaren) 10
Eindkapitaal (samengesteld) =B1*(1+B2/B3)^(B3*B4)
Tabel om een rente om te rekenen naar een andere bijschrijvingsfrequentie
Rente om te rekenen (decimaal; 6% is 0,06) 0,06
Keer per jaar, ingevoerde rente (12 voor maandelijks) 12
Keer per jaar, na omrekening (1 voor jaarlijks) 1
Jaarlijkse groeifactor F =(1+B1/B2)^B2
Omgerekende rente (decimaal) =B3*(B4^(1/B3)-1)
Tabel voor de regel van 72 (geschatte verdubbelingstijd)
Jaarrente (het percentage zoals het is) 6
Geschat aantal jaren tot verdubbeling =72/B1
Na het plakken zijn de bovenste rijen van kolom B je invoer en wordt de laatste rij automatisch berekend.
“^” betekent “tot de macht” (zo vaak met zichzelf vermenigvuldigen), “*” is vermenigvuldigen en “/” is delen.
De eerste tabel geeft ongeveer 13439,16 (euro), de tweede ongeveer 13493,54 (euro), de derde ongeveer 0,0617 (= 6,16778%) en de vierde 12 (jaren). Let op dat je rentes invult als decimaal getal, het percentage gedeeld door 100 (3% is 0,03), en niet als het percentage zelf.

Berekenen met Google Spreadsheets

Kopieer de hele tabel hieronder en plak die in cel A1 van Google Spreadsheets. Het werkt direct.
Tabel voor het eindkapitaal (jaarlijks bijgeschreven)
Beginkapitaal 10000
Jaarrente (decimaal; 3% is 0,03) 0,03
Looptijd (jaren) 10
Eindkapitaal (samengesteld) =B1*(1+B2)^B3
Tabel voor het eindkapitaal (met een bijschrijvingsfrequentie)
Beginkapitaal 10000
Jaarrente (decimaal; 3% is 0,03) 0,03
Keer per jaar (12 voor maandelijks) 12
Looptijd (jaren) 10
Eindkapitaal (samengesteld) =B1*(1+B2/B3)^(B3*B4)
Tabel om een rente om te rekenen naar een andere bijschrijvingsfrequentie
Rente om te rekenen (decimaal; 6% is 0,06) 0,06
Keer per jaar, ingevoerde rente (12 voor maandelijks) 12
Keer per jaar, na omrekening (1 voor jaarlijks) 1
Jaarlijkse groeifactor F =(1+B1/B2)^B2
Omgerekende rente (decimaal) =B3*(B4^(1/B3)-1)
Tabel voor de regel van 72 (geschatte verdubbelingstijd)
Jaarrente (het percentage zoals het is) 6
Geschat aantal jaren tot verdubbeling =72/B1
Dezelfde formules als in Excel werken ongewijzigd. Kopieer de hele tabel, plak die in cel A1 en vervang de invoerwaarden in kolom B door je eigen waarden.

Berekenen met Python

principal = 10000        # beginkapitaal (euro)
annual_rate = 0.03       # jaarrente (0.03 voor 3%)
years = 10               # looptijd (jaren)
times_per_year = 1       # bijschrijvingsfrequentie (jaarlijks=1, halfjaarlijks=2, maandelijks=12, dagelijks=365)

compound_amount = principal * (1 + annual_rate / times_per_year) ** (times_per_year * years)
simple_amount = principal * (1 + annual_rate * years)

print(f"Eindkapitaal (samengesteld): € {compound_amount:,.2f}")
print(f"Eindkapitaal (enkelvoudig): € {simple_amount:,.2f}")
print(f"Samengesteld min enkelvoudig: € {compound_amount - simple_amount:,.2f}")
Werkt met alleen de standaardbibliotheek. “**” betekent “tot de macht” (zo vaak met zichzelf vermenigvuldigen). Pas bovenaan het beginkapitaal, de rente, de looptijd en de frequentie aan en voer de code uit. Voor continue samenstelling voeg je “import math” toe en gebruik je “principal * math.exp(annual_rate * years)”. (Python schrijft decimalen met een punt en duizendtallen met een komma; dat is een instelling van Python, niet van je Nederlandse Excel.)

De formule in LaTeX en andere wiskundenotaties (om te kopiëren)

De basisformule voor samengestelde rente (jaarlijks bijgeschreven)
A = A₀(1 + r)ᵗ
A = A_0 (1 + r)^{t}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
      <mi>t</mi>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r)^t
a0 (1 + r)^t
A := A0*(1 + r)^t;
A = A0*(1 + r)^t;
A = A_0 (1 + r)^t
De formule met een bijschrijvingsfrequentie (halfjaarlijks, maandelijks enzovoort)
A = A₀(1 + r/n)ⁿᵗ
A = A_0 \left(1 + \dfrac{r}{n}\right)^{nt}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>A</mi>
    <mo>=</mo>
    <msub><mi>A</mi><mn>0</mn></msub>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><mi>r</mi><mi>n</mi></mfrac><mo>)</mo></mrow>
      <mrow><mi>n</mi><mi>t</mi></mrow>
    </msup>
  </mrow>
</math>
A = A_0 (1 + r/n)^(n t)
a0 (1 + r/n)^(n t)
A := A0*(1 + r/n)^(n*t);
A = A0*(1 + r/n)^(n*t);
A = A_0 (1 + r/n)^(nt)
Een rente omrekenen naar een andere bijschrijvingsfrequentie (nominaal ⇔ effectief)
F = \left(1 + \dfrac{r_{\mathrm{in}}}{m}\right)^{m}, \quad r_{\mathrm{out}} = n\left(F^{1/n} - 1\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>F</mi>
    <mo>=</mo>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mfrac><msub><mi>r</mi><mtext>in</mtext></msub><mi>m</mi></mfrac><mo>)</mo></mrow>
      <mi>m</mi>
    </msup>
    <mo>,</mo>
    <msub><mi>r</mi><mtext>out</mtext></msub>
    <mo>=</mo>
    <mi>n</mi>
    <mrow>
      <mo>(</mo>
      <msup><mi>F</mi><mrow><mn>1</mn><mo>/</mo><mi>n</mi></mrow></msup>
      <mo>&#x2212;</mo>
      <mn>1</mn>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
F = (1 + r_(in)/m)^m, r_(out) = n(F^(1/n) - 1)
f = (1 + rin/m)^m; rout = n (f^(1/n) - 1)
F := (1 + r_in/m)^m; r_out := n*(F^(1/n) - 1);
F = (1 + r_in/m)^m; r_out = n*(F^(1/n) - 1);
F = (1 + r_in/m)^m,  r_out = n(F^(1/n) - 1)
De regel van 72 (een snelle schatting van de jaren tot verdubbeling)
Y ≈ 72 ÷ r
Y \approx \dfrac{72}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>Y</mi>
    <mo>&#x2248;</mo>
    <mfrac><mn>72</mn><mi>r</mi></mfrac>
  </mrow>
</math>
Y ~~ 72 / r
72 / r
Y := 72 / r;
Y = 72 / r;
Y ≈ 72/r

Zo laat je ChatGPT  de berekening doen

Je bent een assistent voor renteberekeningen. Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

1. Zoek het eindkapitaal en de totale rente als € 10.000 10 jaar lang wordt ingelegd tegen 3% per jaar, jaarlijks bijgeschreven.
2. Zoek ook het eindkapitaal bij enkelvoudige rente onder dezelfde voorwaarden en het verschil met samengestelde rente.
3. Wat is 6% per jaar met maandelijkse bijschrijving als jaarrente met jaarlijkse bijschrijving (de effectieve rente)? Geef het antwoord op 5 decimalen.

Toon de formules die je gebruikt en de getallen uit het resultaat van de uitvoering.

Zo werkt het
  1. 1
    Vul je getallen in
    Typ de getallen waarmee je wilt rekenen in de invoervelden
  2. 2
    Bereken
    Klik op de knop “Berekenen”
  3. 3
    Bekijk het resultaat
    Het resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
  Kenmerken van DataChef
Eenvoudig en gratis
Onbeperkt gratis converteren
Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Geen registratie nodig
Direct te gebruiken
Zonder persoonlijke gegevens op te geven

Veilig en betrouwbaar
Sterk versleutelde verbinding (SSL)
Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt

Snel
Snelle laadtijden en snelle conversie
Zonder watermerk
Geen watermerk
Geen bronvermelding vereist
Commercieel gebruik toegestaan
Gratis voor commercieel gebruik
Geen toestemming vooraf nodig