Vul de inkomsten en uitgaven in die je kent. Per post kun je “/mnd” (per maand) of “/jaar” (per jaar) kiezen. Lege posten tellen als € 0, dus je hoeft niet alles in te vullen. Heb je vakantiegeld of een 13e maand, vul dat dan in bij “Vakantiegeld, 13e maand en overige inkomsten” (per jaar).
Inhoudsopgave
-
Wat je op deze pagina kunt doen
-
Waarvoor is deze berekening handig?
-
Zo werkt het
-
Formules en figuren
-
Symbolen en begrippen
-
Handig om vooraf te weten
-
Berekenen met Excel
-
Berekenen met Google Spreadsheets
-
Berekenen met Python
-
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
-
Zo laat je ChatGPT de berekening doen
-
Kenmerken van DataChef
-
Gerelateerde functies
-
Alle rekenmachines van NumberChef
Wat je op deze pagina kunt doen
- Vul je inkomsten, zoals je salaris, en je uitgaven, zoals wonen, eten en telefoon, per maand of per jaar in en je ziet meteen je bruto inkomen, je netto inkomen, je totale uitgaven en je saldo (overschot of tekort) per jaar en per maand
- De uitgaven worden in 9 categorieën gegroepeerd (wonen, energie en telefoon, eten en meer), en een taartdiagram en een tabel laten in één oogopslag zien waar je geld naartoe gaat
- Ook je woonquote (woonlasten ÷ bruto inkomen) en de lastenquote van wonen plus leningen worden als percentage getoond
- Je netto inkomen wordt geschat met één percentage voor “loonheffing en premies (%)”, dus je kunt de rekenmachine ook gebruiken als je je precieze belasting niet kent
- Op deze pagina vind je ook een eenvoudige uitleg van de formules, een overzicht van hoe het Nibud uitgaven indeelt en formules om te kopiëren voor Excel, Google Spreadsheets en Python
Waarvoor is deze berekening handig?
Veel verhuurders in Nederland vragen een bruto maandinkomen van minimaal 3 keer de (kale) huur (een gebruikelijke werkwijze, geen wettelijke regel). Verdien je € 3000 per maand bruto, dan is de maximale huur volgens die vuistregel \(3000 \div 3 = 1000\) euro. Dat komt overeen met een woonquote van ongeveer een derde van je bruto inkomen.
Deze vuistregel is niet star. Wil je nog sparen en heb je andere vaste lasten, dan kun je beter lager blijven, en in dure steden betalen veel mensen juist meer en besparen ze elders. Wat telt is dat je, voordat je tekent, met de formule van het saldo controleert of je met die huur nog een overschot houdt. Huur is een vaste last die je na het tekenen van het contract niet makkelijk verandert.
De lastenquote van wonen en leningen op deze pagina is hetzelfde idee dat banken gebruiken bij het beoordelen van een hypotheek: de financieringslast. Banken kijken naar een maximale last die afhangt van je bruto inkomen en de rente (de leennormen, die op Nibud-tabellen zijn gebaseerd), en ook andere leningen, zoals een studieschuld of een autolening, tellen mee. Het precieze bedrag laat je door een hypotheekadviseur uitrekenen.
Maar “het maximum dat een bank toestaat” en “wat je zonder stress kunt terugbetalen” zijn verschillende dingen. Tot de limiet lenen kan de ruimte voor sparen voor de kinderen en voor je pensioen wegnemen, dus controleer je marge ook met het saldo.
“Sparen wat overblijft” betekent vaak dat er niets overblijft. Tel sparen daarom als eerste uitgave mee (bijvoorbeeld 10% van een netto inkomen van € 2600 per maand, \(2600 \times 0{,}1 = 260\) euro, als voorbeeld en geen regel) en gebruik deze pagina om te controleren of het saldo een overschot blijft. Zo plan je om jezelf eerst te betalen.
Wordt het saldo negatief, zoek dan in de tabel met de verdeling naar andere uitgaven om te schrappen, in plaats van het sparen te verlagen.
Het salaris in een vacature is bruto. Een loonsverhoging wordt belast tegen het hoogste tarief dat voor jou geldt (het marginale tarief). In 2026 is dat 35,75% in de eerste schijf (tot € 38.883) en 37,56% in de tweede schijf (tot € 78.426) (Belastingdienst). Rekenen we met 37,56% en laten we de heffingskortingen buiten beschouwing, dan is een verhoging van € 5.000 bruto ongeveer \(5000 \times (1 - 0{,}3756) = 3122\) euro extra om uit te geven (een schatting: de heffingskortingen en je pensioenpremie veranderen het precieze bedrag).
Als je de formule van het netto inkomen kent, zie je dat “€ 5.000 meer salaris” niet “€ 5.000 meer om uit te geven” is, zodat je aanbiedingen en verhogingen kunt vergelijken op hoe ze je leven echt veranderen.
Zoals de formule van het saldo \(B = T - E\) laat zien, heeft € 100 minder uitgeven per maand hetzelfde effect als € 100 meer netto inkomen per maand: € 1200 per jaar. En uitgaven verlagen hangt meestal meer van jezelf af dan het inkomen verhogen.
De basisaanpak is te beginnen bij de categorieën die in de tabel het zwaarst wegen en bij de vaste lasten, zoals huur, telefoon, abonnementen en verzekeringen. Een vaste last één keer verlagen bespaart elke maand geld. Variabele uitgaven verlagen kost meer moeite. Om een idee te geven van hoe het budget meestal is verdeeld: Eurostat (huishoudbudgetonderzoek, 2020, een ongewoon jaar door corona) noemt voor Nederland ongeveer 31% voor wonen en energie, 12% voor eten en 10% voor vervoer. Het Nibud publiceert daarnaast voorbeeldbegrotingen met bedragen per categorie.
Formules en figuren
Symbolen en begrippen
Symbolen
| \(M\) | em | Het maandbedrag, dus wat je elke maand betaalt (of ontvangt). (Voorbeeld: een huur van € 600 per maand) |
| \(A\) | a | Het jaarbedrag, dus het bedrag van een heel jaar. Je rekent het uit het maandbedrag met \(A = M \times 12\). |
| \(G\) | gee | Het bruto inkomen (per jaar), dus het totaal van de inkomsten vóór loonheffing en premies. Het is de beginletter van “gross”, bruto in het Engels. |
| \(r\) | er (kleine letter) | Het geschatte percentage loonheffing en premies (%), dus hoeveel van het bruto inkomen ongeveer naar belasting en premies gaat. |
| \(T\) | tee | Het netto inkomen (per jaar), dus het inkomen na loonheffing en premies, het geld dat je echt kunt uitgeven. |
| \(E\) | ee | De totale uitgaven (per jaar), dus het totaal van alle uitgavencategorieën. Op deze pagina horen daar ook het geld bij dat je opzij zet voor sparen en beleggen. Het is de beginletter van “expenses”, uitgaven in het Engels. |
| \(B\) | bee | Het saldo (per jaar), dus wat overblijft als je de totale uitgaven aftrekt van het netto inkomen. Positief is een overschot, negatief een tekort. Het is de beginletter van “balance”, saldo in het Engels. |
| \(H\) | haa | De woonlasten (per jaar), dus het totaal van huur of hypotheek, servicekosten of VvE-bijdrage, gemeentelijke belastingen en opstal- en inboedelverzekering. Het is de beginletter van “housing”, wonen in het Engels. |
| \(R\) | er (hoofdletter) | De woonquote (%), dus de woonlasten ten opzichte van het bruto inkomen. Het is de beginletter van “ratio”, verhouding in het Engels. |
Begrippen
| bruto inkomen | Het inkomen vóór loonheffing en premies. Het salaris in een vacature (“€ 36.000 per jaar”) is meestal het bruto jaarsalaris. Vakantiegeld en een 13e maand horen bij het bruto jaarinkomen, ook al staan ze niet in het maandsalaris. |
| netto inkomen | Het inkomen nadat de loonheffing en andere inhoudingen, zoals de pensioenpremie, zijn afgetrokken, dus het geld dat echt op je rekening komt en dat je kunt uitgeven. Op een loonstrook heet het “netto loon” of “netto uitbetaling”. Je zorgverzekering betaal je meestal zelf van je netto inkomen. |
| loonheffing | De belasting en premies die de werkgever van je brutoloon inhoudt en aan de Belastingdienst afdraagt: loonbelasting en premies volksverzekeringen (zoals AOW). Samen met de heffingskortingen bepalen ze het grootste deel van het verschil tussen bruto en netto. Je ziet het op je loonstrook. |
| heffingskorting | Een bedrag dat van de belasting wordt afgetrokken, zoals de algemene heffingskorting en de arbeidskorting. Heffingskortingen verlagen de te betalen belasting en hangen af van je inkomen en je situatie, daarom is het werkelijke percentage loonheffing lager dan het tarief van de schijf. Hoeveel het precies is, staat in de berekening van de Belastingdienst. |
| jezelf eerst betalen | Een manier van sparen waarbij je het spaargeld apart zet zodra je salaris binnenkomt en leeft van wat overblijft. Het werkt vaak beter dan “sparen wat overblijft”, en deze pagina volgt dat idee door sparen en beleggen mee te tellen als uitgaven. Een automatische overschrijving naar een spaarrekening is een gebruikelijke manier om het te doen. |
| vaste lasten | De uitgaven die elke maand ongeveer gelijk blijven, zoals huur, energie, verzekeringen, telefoon en internet. Het Nibud rekent ze samen met onder andere water, lokale lasten, vervoer en schoolkosten tot de “vaste lasten”. Eén ervan verlagen bespaart elke maand geld, dus daar begin je meestal mee als je je budget bekijkt. |
| variabele uitgaven | De uitgaven die van maand tot maand veranderen, zoals boodschappen en vrije tijd. Anders dan bij vaste lasten kost besparen hierop elke maand moeite en verschilt het effect per maand. Het Nibud noemt onder andere de “huishoudelijke uitgaven” (zoals voeding en persoonlijke verzorging) en “sociale participatie” (zoals sport, uitjes en recreatie). |
| woonquote | De woonlasten als percentage van het inkomen. Er bestaan verschillende definities (ten opzichte van het bruto of het netto inkomen, met of zonder energie). Op deze pagina is het de woonlasten gedeeld door het bruto inkomen. Bij een hypotheek kijken banken naar een maximale financieringslast, die afhangt van je bruto inkomen en de rente; ook andere leningen, zoals een studieschuld, tellen mee. |
| reserveringsuitgaven | Een Nibud-term voor uitgaven die je niet elke maand hebt maar waarvoor je wel geld moet opzijzetten, zoals kleding, inboedel (meubels, huishoudelijke apparaten), onderhoud van je huis, zelfzorgmiddelen en het eigen risico van je zorgverzekering. Door er een maandbedrag voor te reserveren, schrik je niet als er een grote rekening komt. |
Handig om vooraf te weten
Dit helpt je om de berekeningen op deze pagina echt te begrijpen, en niet alleen op de knop te drukken.
| Procenten (groep 7-8, 10-12 jaar) |
|
| Grote getallen en afronden (groep 5-6, 8-10 jaar) |
|
| Maanden en jaren |
|
| Positieve en negatieve getallen (klas 1-2, 12-14 jaar) |
|
Berekenen met Excel
| Maandbedrag (€) | 600 |
| Maanden in een jaar | 12 |
| Jaarbedrag (€) | =B1*B2 |
| Bruto inkomen (€ per jaar) | 40000 |
| Loonheffing en premies (%) | 22 |
| Netto inkomen (€ per jaar) | =B1*(100-B2)/100 |
| Netto inkomen (€ per jaar) | 31200 |
| Totale uitgaven (€ per jaar) | 30700 |
| Saldo (€ per jaar) | =B1-B2 |
| Woonlasten (€ per jaar) | 8900 |
| Bruto inkomen (€ per jaar) | 40000 |
| Woonquote (%) | =B1/B2*100 |
De eerste tabel toont 7200 in B3 (een huur van € 600 per maand, per jaar) en de tweede toont 31.200 in B3 (het netto inkomen bij € 40.000 bruto en 22%).
De derde tabel is het saldo: is B3 positief, zoals 500, dan is het een overschot; is het negatief, dan is het een tekort. De vierde tabel is de woonquote, en B3 toont 22,25 (%).
Vervang B1 en B2 gewoon door je eigen getallen.
Berekenen met Google Spreadsheets
| Maandbedrag (€) | 600 |
| Maanden in een jaar | 12 |
| Jaarbedrag (€) | =B1*B2 |
| Bruto inkomen (€ per jaar) | 40000 |
| Loonheffing en premies (%) | 22 |
| Netto inkomen (€ per jaar) | =B1*(100-B2)/100 |
| Netto inkomen (€ per jaar) | 31200 |
| Totale uitgaven (€ per jaar) | 30700 |
| Saldo (€ per jaar) | =B1-B2 |
| Woonlasten (€ per jaar) | 8900 |
| Bruto inkomen (€ per jaar) | 40000 |
| Woonquote (%) | =B1/B2*100 |
Berekenen met Python
tax_rate = 22  # geschat percentage loonheffing en premies (%)

# Inkomsten en uitgaven: (bedrag, "m" = per maand of "y" = per jaar)
incomes = {
    "Salaris": (3000, "m"),
    "Rente en dividend": (1000, "y"),
    "Vakantiegeld en overige inkomsten": (3000, "y"),
}
expenses = {
    "Wonen (huur of hypotheek, servicekosten)": (670, "m"),
    "Gemeentelijke belastingen en opstalverzekering": (860, "y"),
    "Energie en telefoon": (260, "m"),
    "Eten": (450, "m"),
    "Vervoer": (180, "m"),
    "Autoverzekering en wegenbelasting": (700, "y"),
    "Zorg en verzekeringen": (380, "m"),
    "Kinderen en school": (0, "m"),
    "Aflossing studieschuld": (120, "m"),
    "Sparen en beleggen": (170, "m"),
    "Overig": (115, "m"),
    "Vakantie": (1000, "y"),
}

def annual(amount, unit):
    # Maandbedragen worden met 12 vermenigvuldigd om ze op jaarbasis te brengen
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"Bruto inkomen: {gross_income:,.0f} euro per jaar")
print(f"Netto inkomen: {net_income:,.0f} euro per jaar")
print(f"Totale uitgaven: {total_expenses:,.0f} euro per jaar")
print(f"Saldo: {balance:+,.0f} euro per jaar")
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
Zo laat je ChatGPT de berekening doen
Je bent een assistent voor het berekenen van een huishoudbudget. Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van die uitvoering (antwoord niet uit het hoofd en gok niet).

Dit is mijn budget:
- Inkomsten (bruto): salaris € 3000 per maand, rente en dividend € 1000 per jaar, vakantiegeld en overige inkomsten € 3000 per jaar
- Geschat percentage loonheffing en premies: 22%
- Uitgaven: wonen (huur of hypotheek, servicekosten) € 670 per maand, gemeentelijke belastingen en opstalverzekering € 860 per jaar, energie en telefoon € 260 per maand, eten € 450 per maand, vervoer € 180 per maand, autoverzekering en wegenbelasting € 700 per jaar, zorg en verzekeringen € 380 per maand, aflossing studieschuld € 120 per maand, sparen en beleggen € 170 per maand, kinderen en school € 0 per maand, overig € 115 per maand, vakantie € 1000 per jaar

Vermenigvuldig de maandbedragen met 12 om alles op jaarbasis te brengen en bereken daarna elk van de volgende waarden:
1. Het bruto inkomen (per jaar) en het netto inkomen (per jaar)
2. De totale uitgaven (per jaar)
3. Het saldo (netto inkomen − totale uitgaven, en of het een overschot of een tekort is)
4. De woonquote (woonlasten per jaar ÷ bruto inkomen × 100; de woonlasten zijn € 670 per maand plus € 860 per jaar)

Laat de gebruikte formules en de getallen uit de uitvoering zien.
Zo werkt het
-
1Vul je getallen inTyp de getallen waarmee je wilt rekenen in de invoervelden
-
2BerekenKlik op de knop “Berekenen”
-
3Bekijk het resultaatHet resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
Kenmerken van DataChef

Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Zonder persoonlijke gegevens op te geven

Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt


Geen bronvermelding vereist

Geen toestemming vooraf nodig
Gerelateerde functies
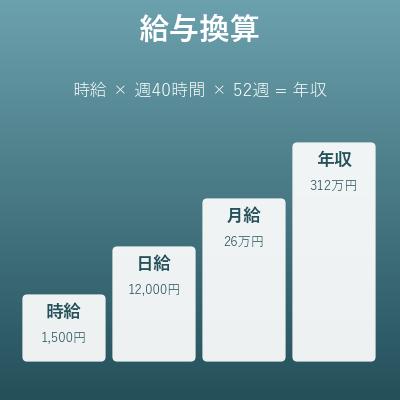
Bruto salaris omrekenen (uurloon, dagloon, weekloon, maandsalaris en jaarsalaris)
Reken je salaris om tussen uurloon, maandsalaris en jaarsalaris. Handig om de bedragen per maand of per jaar te vinden voor je inkomsten
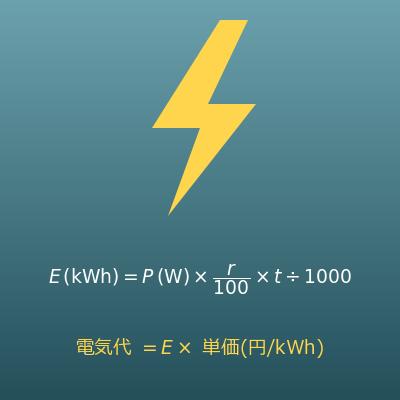
Stroomverbruik en stroomkosten van apparaten berekenen
Bereken de stroomkosten van een apparaat uit het vermogen en de gebruiksuren. Handig om je energiekosten nauwkeuriger in te schatten