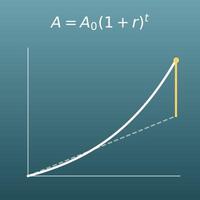Laat van de vier velden (eindbedrag, hoofdsom, percentage en looptijd) alleen het veld leeg dat je wilt weten en vul in de andere drie getallen in. Het lege veld wordt teruggerekend.
Inhoudsopgave
-
Wat je op deze pagina kunt doen
-
Waarvoor is deze berekening handig?
-
Zo werkt het
-
Formules en grafieken
-
Symbolen en begrippen
-
Handig om vooraf te weten
-
Berekenen met Excel
-
Berekenen met Google Spreadsheets
-
Berekenen met Python
-
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
-
Zo laat je ChatGPT de berekening doen
-
Kenmerken van DataChef
-
Gerelateerde functies
-
Alle rekenmachines van NumberChef
Wat je op deze pagina kunt doen
- Vul de hoofdsom, het rentepercentage en de looptijd in, en je ziet meteen de totale enkelvoudige rente, \(I = P \times r \times t\), en het eindbedrag
- Vul drie van de vier velden in (eindbedrag, hoofdsom, percentage en looptijd) en het vierde wordt voor je teruggerekend (bijvoorbeeld de jaren tot je een doelbedrag haalt, of het werkelijke percentage op geld dat je uitleende)
- Je kunt de rente per jaar of per maand invullen en de looptijd in jaren of maanden (ze worden bij het rekenen omgezet naar een jaarrente en jaren)
- Is de looptijd een geheel aantal jaren tot en met 20, dan toont een tabel per jaar de rente tot nu toe en het saldo
- Een grafiek laat zien hoe enkelvoudige rente in een rechte lijn groeit. Een heldere uitleg van de formules en formules om te kopiëren voor Excel, Google Spreadsheets en Python vind je ook op deze pagina
Waarvoor is deze berekening handig?
Leen je geld uit aan een vriend of familielid met rente, dan is een eenvoudige afspraak als “3% per jaar enkelvoudige rente” vanzelfsprekend, in plaats van samengestelde rente. Leen je bijvoorbeeld € 3.000 uit tegen 3% enkelvoudige rente en wordt dat na 2 jaar terugbetaald, dan is de rente \(3000 \times 0{,}03 \times 2 = 180\) euro en wordt € 3.180 terugbetaald.
Spreek je geen rente af en wordt er te laat terugbetaald, dan geldt de wettelijke rente: in Nederland 4% per jaar sinds 1 januari 2026 (daarvoor 6%). Leg bij een groter bedrag de afspraken schriftelijk vast, bijvoorbeeld in een schuldbekentenis, en vraag zo nodig advies over belasting.
Een obligatie, zoals een Nederlandse staatsobligatie (Dutch State Loan) of een bedrijfsobligatie, betaalt elk jaar “nominale waarde × couponrente” aan rente. Bij Nederlandse staatsobligaties gebeurt dat één keer per jaar. De rente wordt niet bij de hoofdsom opgeteld, dus dit is een klassiek geval van enkelvoudige rente. Een obligatie van € 10.000 met een coupon van 2,5% (zoals bij de 10-jarige staatslening die in 2025 werd uitgegeven) betaalt bijvoorbeeld € 250 per jaar, samen \(10000 \times 0{,}025 \times 10 = 2500\) euro over 10 jaar (vóór belasting).
Sommige obligaties hebben een rente die verandert, zoals obligaties met een variabele rente, dus deze formule is een schatting die uitgaat van een vaste rente.
Als een betaling te laat is, wordt de rente die in rekening wordt gebracht vaak als enkelvoudige rente per dag berekend: “verschuldigd bedrag × jaarrente × aantal dagen te laat ÷ 365”. Tussen bedrijven (bijvoorbeeld een zzp’er die een factuur stuurt) geldt als er niets anders is afgesproken de wettelijke handelsrente, per 1 januari 2026 10,15% per jaar. Voor een gewone schuld geldt de wettelijke rente van 4%.
Wordt een factuur van € 5.000 bijvoorbeeld 60 dagen te laat betaald tegen 10,15% per jaar, dan is de rente \(5000 \times 0{,}1015 \times 60 \div 365 \approx 83{,}42\) euro. Bij 4% zou het ongeveer € 32,88 zijn. Het percentage dat in rekening mag worden gebracht, hangt af van het contract en van de wet.
Ook bij hetzelfde “3% per jaar” liggen enkelvoudige en samengestelde rente na een lange tijd ver uit elkaar. In 20 jaar groeit € 10.000 met enkelvoudige rente naar \(10000 \times (1 + 0{,}03 \times 20) = 16000\) euro, maar met jaarlijks bijgeschreven samengestelde rente naar \(10000 \times 1{,}03^{20} \approx 18061\) euro, een verschil van ongeveer € 2.061.
Door deze pagina te vergelijken met de rekenmachine voor samengestelde rente zie je in cijfers hoeveel het verschil tussen enkelvoudige en samengestelde rente voor de groei uitmaakt (het echte rendement wordt lager door belasting en kosten).
Formules en grafieken
Symbolen en begrippen
Symbolen
| \(P\) | pé | De hoofdsom, het bedrag dat je aan het begin inlegt, uitleent of leent. De P komt van het Engelse “principal”. (Voorbeeld: € 20.000) |
| \(r\) | er | Het rentepercentage. In de formules op deze pagina is het de rente per jaar (de jaarrente) als decimaal getal. (Voorbeeld: bij 3% is \(r = 0{,}03\)) |
| \(t\) | té | De looptijd in jaren, hoe lang het geld wordt gespaard, uitgeleend of geleend. De t komt van “tijd”. |
| \(I\) | i | De totale rente, alle rente over de hele looptijd opgeteld, te vinden met \(I = P \times r \times t\). De I komt van het Engelse “interest”. |
| \(B\) | be | Het eindbedrag, de hoofdsom plus de totale rente, met \(B = P + I\). De B komt van “balans” of “balance” (saldo). |
| \(1 + rt\) | één plus er té | De factor die laat zien hoeveel keer zo groot de hoofdsom wordt: het deel van de hoofdsom \(1\) plus het deel dat rente is, \(rt\). (Voorbeeld: bij 3% per jaar gedurende 10 jaar is \(1 + 0{,}03 \times 10 = 1{,}3\)) |
Begrippen
| enkelvoudige rente | Rente die je alleen krijgt over de oorspronkelijke hoofdsom. De rente is elk jaar even groot, dus het geld groeit in een rechte lijn. |
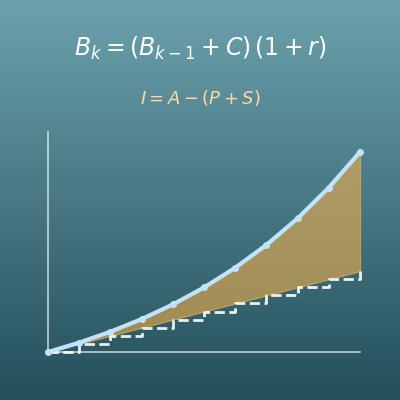
| samengestelde rente | Rente die bij de hoofdsom wordt opgeteld, zodat de volgende rente over het totaal wordt berekend. Omdat rente zelf ook rente krijgt (rente op rente), groeit het geld bij een lange looptijd veel sterker dan bij enkelvoudige rente. De meeste echte spaarrekeningen en leningen werken zo (zie de pagina over samengestelde rente). |
| hoofdsom (beginkapitaal) | Het geld dat je aan het begin inlegt, uitleent of leent. De rente wordt ervan berekend. Bij sparen en beleggen spreek je ook van het beginkapitaal. Bij een lening is het ook het deel van de schuld dat geen rente is. |
| eindbedrag | De hoofdsom plus de rente, ook wel de eindwaarde of toekomstige waarde genoemd. Dit is het eindbedrag dat de formules op deze pagina berekenen. |
| rente | Geld dat je krijgt voor het inleggen of uitlenen van geld. Wie leent, betaalt rente; wie spaart of uitleent, ontvangt rente. |
| jaarrente | Het rentepercentage per jaar. In Nederland worden spaarrentes, hypotheekrentes en couponrentes van obligaties bijna altijd per jaar genoemd. |
| maandrente | Het rentepercentage per maand. Bij enkelvoudige rente geldt jaarrente = maandrente × 12. (Voorbeeld: 1% per maand is 12% per jaar) |
| rente bij te late betaling (wettelijke rente) | Geld dat je betaalt als je te laat betaalt. Dat wordt vaak met enkelvoudige rente per dag berekend: “verschuldigd bedrag × jaarrente × aantal dagen te laat ÷ 365”. Is er niets afgesproken, dan geldt de wettelijke rente: in Nederland 4% per jaar sinds 1 januari 2026. Tussen bedrijven geldt de hogere wettelijke handelsrente (10,15% per 1 januari 2026), tenzij een ander percentage is afgesproken. |
Handig om vooraf te weten
Hier lees je wat handig is om te weten, zodat je de berekening op deze pagina echt begrijpt en niet alleen op de knop drukt.
| Procenten (groep 7-8, 10-12 jaar) |
|
| Evenredig verband (groep 8, klas 1, 11-13 jaar) |
|
| Formules met letters (klas 1-2, 12-14 jaar) |
|
| Formules omschrijven (klas 2-3, 13-15 jaar) |
|
Berekenen met Excel
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Totale rente | =B1*B2*B3 |
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Eindbedrag | =B1*(1+B2*B3) |
| Eindbedrag (€) | 26000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Hoofdsom | =B1/(1+B2*B3) |
| Eindbedrag (€) | 26000 |
| Hoofdsom (€) | 20000 |
| Looptijd (jaren) | 10 |
| Jaarrente (decimaal) | =(B1/B2-1)/B3 |
| Eindbedrag (€) | 26000 |
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | =(B1/B2-1)/B3 |
“*” is vermenigvuldigen en “/” is delen.
De eerste tabel geeft 6000 (euro), de tweede 26000 (euro), de derde 20000 (euro), de vierde 0,03 (= 3% per jaar) en de vijfde 10 (jaren).
Let op dat je rentes invult als decimaal getal, het percentage gedeeld door 100 (3% is 0,03), en niet als het percentage zelf. Ken je alleen een maandrente, vermenigvuldig die dan met 12 voor de jaarrente. Is de looptijd in maanden, deel die dan door 12 voor jaren voordat je hem invult.
Berekenen met Google Spreadsheets
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Totale rente | =B1*B2*B3 |
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Eindbedrag | =B1*(1+B2*B3) |
| Eindbedrag (€) | 26000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | 10 |
| Hoofdsom | =B1/(1+B2*B3) |
| Eindbedrag (€) | 26000 |
| Hoofdsom (€) | 20000 |
| Looptijd (jaren) | 10 |
| Jaarrente (decimaal) | =(B1/B2-1)/B3 |
| Eindbedrag (€) | 26000 |
| Hoofdsom (€) | 20000 |
| Jaarrente (decimaal; 3% is 0,03) | 0,03 |
| Looptijd (jaren) | =(B1/B2-1)/B3 |
Berekenen met Python
principal = 20000        # hoofdsom (euro)
annual_rate = 0.03       # jaarrente (0.03 voor 3%; heb je alleen een maandrente, gebruik dan maandrente x 12)
years = 10               # looptijd (jaren; voor maanden: maanden / 12)

interest = principal * annual_rate * years    # totale rente I = P x r x t
balance = principal + interest                # eindbedrag B = P + I

print(f"Totale rente: € {interest:,.2f}")
print(f"Eindbedrag: € {balance:,.2f}")
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
I = P × r × t
I = Prt
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>I</mi>
<mo>=</mo>
<mi>P</mi>
<mo>⁢</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
</mrow>
</math>
I = P r t
p r t
interest := P*r*t;
I = P*r*t;
I = Prt
B = P × (1 + r × t)
B = P(1 + rt)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>P</mi>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>+</mo>
<mi>r</mi>
<mo>⁢</mo>
<mi>t</mi>
<mo>)</mo>
</mrow>
</mrow>
</math>
B = P(1 + r t)
p (1 + r t)
B := P*(1 + r*t);
B = P*(1 + r*t);
B = P(1 + rt)
P = B ÷ (1 + rt), r = (B/P − 1) ÷ t, t = (B/P − 1) ÷ r
P = \dfrac{B}{1 + rt}, \quad r = \dfrac{B/P - 1}{t}, \quad t = \dfrac{B/P - 1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>P</mi>
<mo>=</mo>
<mfrac>
<mi>B</mi>
<mrow><mn>1</mn><mo>+</mo><mi>r</mi><mo>⁢</mo><mi>t</mi></mrow>
</mfrac>
<mo>,</mo>
<mi>r</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>t</mi>
</mfrac>
<mo>,</mo>
<mi>t</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>B</mi><mo>/</mo><mi>P</mi><mo>−</mo><mn>1</mn></mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
P = B / (1 + r t), r = (B/P - 1)/t, t = (B/P - 1)/r
{b/(1 + r t), (b/p - 1)/t, (b/p - 1)/r}
P := B/(1 + r*t); r_solved := (B/P - 1)/t; t_solved := (B/P - 1)/r;
P = B/(1 + r*t); r = (B/P - 1)/t; t = (B/P - 1)/r;
P = B/(1 + rt), r = (B/P − 1)/t, t = (B/P − 1)/r
Zo laat je ChatGPT de berekening doen
Je bent een assistent voor renteberekeningen. Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

1. Zoek de totale rente en het eindbedrag als een hoofdsom van € 20.000 10 jaar lang 3% per jaar enkelvoudige rente oplevert.
2. Zoek de totale rente als een hoofdsom van € 1.000 2 jaar lang 1% per maand enkelvoudige rente oplevert (vermenigvuldig eerst de maandrente met 12 voor de jaarrente).
3. Een hoofdsom van € 20.000 is met enkelvoudige rente in 10 jaar gegroeid tot een eindbedrag van € 26.000. Zoek de jaarrente in procenten.

Toon de formules die je gebruikt en de getallen uit het resultaat van de uitvoering.
Zo werkt het
-
1Vul je getallen inTyp de getallen waarmee je wilt rekenen in de invoervelden
-
2BerekenKlik op de knop “Berekenen”
-
3Bekijk het resultaatHet resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
Kenmerken van DataChef

Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Zonder persoonlijke gegevens op te geven

Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt


Geen bronvermelding vereist

Geen toestemming vooraf nodig
Gerelateerde functies
Samengestelde rente berekenen (eindkapitaal en rente omrekenen)
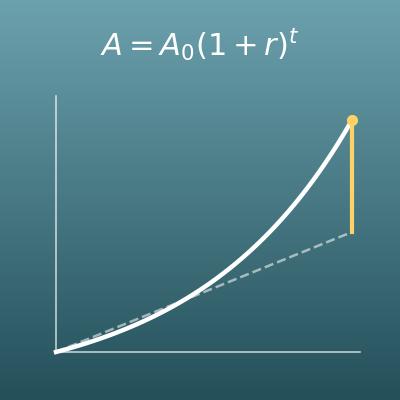
Zo werken de meeste echte spaarrekeningen en leningen. Samengestelde rente, waarbij rente ook rente krijgt
Percentage berekenen (procent, deel en geheel)
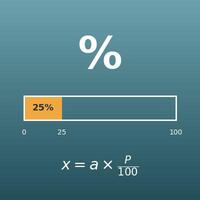
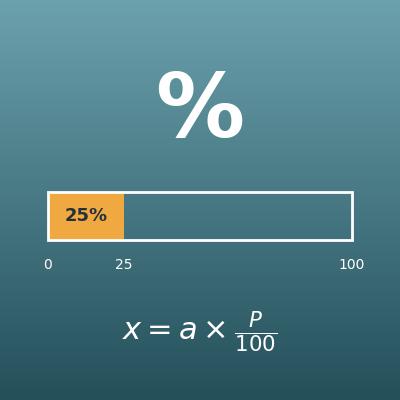
Procentberekeningen zoals “hoeveel is 3% van de hoofdsom?”, de basis van renteberekening
Procentuele verandering berekenen (stijging en daling)
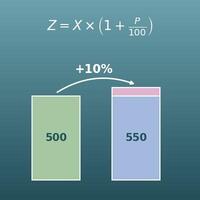
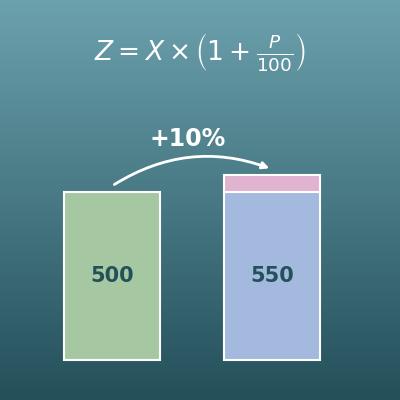
“3% erbij” betekent “× 1,03”. Deze procentuele verandering is één periode rente