Bladwijzers    
Kans A en B    
nPr en nCr    
Ronde tafel    
Met herhaling    
Gemiddelde    
SD berekenen    
Z-score    
P-waarde    
Percentage    
Verschil in %    
Verhoudingen    
Korting    
Btw berekenen    
Winstmarge    
Snelheid    
Dichtheid    
Molariteit    
Molaire massa    
Wet van Ohm    
Schoenmaat    
Staartdeling    
Kgv berekenen    
Ggd berekenen    
Priemfactoren    
Diofantisch    
Gemengd getal    
Afronden    
Abc-formule    
Logaritme    
Poolvorm    
De Moivre    
Rc berekenen    
Evenredigheid    
3D-afstand    
Punt tot lijn    
Afstand GPS    
Kegelsneden    
Kruisproduct    
Determinant    
Sin cos tan    
Opp. driehoek    
Pythagoras    
Cirkelsector    
Omtrekshoek    
Inhoud kubus    
Inhoud balk    
Opp. cilinder    
Inhoud bol    
Inhoud bolkap    
Opp. bolkap    
Inhoud kegel    
Inhoud buis    
Opp. capsule    
Dagen tellen    
Uren vanaf nu    
Tijd optellen    
Tijdsverschil    
Eindwaarde    
ROI berekenen    
IRR berekenen    
Bbp berekenen    
CTR berekenen    
LTV berekenen    
CAC berekenen    
Churn rate    
A/B-test    
SEO-verkeer    
BMI berekenen    
BMR berekenen    
Vetpercentage    
Eiwit per dag    
Koolhydraten    
Vet berekenen    
Golfhandicap    
1RM berekenen    
Hitte-index    
Windchill    
Dauwpunt    
Talstelsels    
Downloadtijd    
Stroomkosten    
kWh naar euro    
Airco kosten    
Kosten kachel    
Gas of stroom    
Besparing led    
Maandbudget    
Laadkosten    
EV vs benzine    
Bandenmaat    
Thuisbatterij    
Aantal tegels    
Gevelopervlak    
Mortel mengen    
Zaagplan hout    
Vloer op rol    
Gordijnmaat    
Graszoden    
Betonblokken    
Bakstenen    
Vlonder    
Hellingbaan    
Voorboren    
Raam opmeten    
Ophanghoogte    
Afschot buis    
Kit berekenen    
Warmteverlies    
Verhuisdozen    
Opbergruimte    
   Toevoegen
Kansrekening en willekeurige getallen: rekenmachines
Kans A en B
Kans A en B
Kans terugrekenen
Kans terugrekenen
Herhaalde kans
Herhaalde kans
Stelling van Bayes
Stelling van Bayes
Verwachtingswaarde
Verwachtingswaarde
Binomiale kans
Binomiale kans
nPr en nCr
nPr en nCr
Ronde tafel
Ronde tafel
Met herhaling
Met herhaling
Willekeurig getal
Willekeurig getal
Gemiddelden en statistiek: rekenmachines
Gemiddelde
Gemiddelde
Modus en mediaan
Modus en mediaan
SD berekenen
SD berekenen
Kwartielen & IQR
Kwartielen & IQR
Frequentietabel
Frequentietabel
Correlatie (r)
Correlatie (r)
Normale verdeling
Normale verdeling
Z-score
Z-score
Interval (95%)
Interval (95%)
Steekproefgrootte
Steekproefgrootte
Vangst-hervangst
Vangst-hervangst
P-waarde
P-waarde
Procenten en verhoudingen: rekenmachines
Percentage
Percentage
Verandering in %
Verandering in %
Verschil in %
Verschil in %
Afwijking in %
Afwijking in %
Verhoudingen
Verhoudingen
Korting
Korting
Btw berekenen
Btw berekenen
Winstmarge
Winstmarge
Snelheid: rekenmachines
Snelheid
Snelheid
Dichtheid en concentratie: rekenmachines
Dichtheid
Dichtheid
Molariteit
Molariteit
Molaire massa
Molaire massa
Natuurkunde en elektriciteit: rekenmachines
Wet van Ohm
Wet van Ohm
Watt naar ampère
Watt naar ampère
Weerstand kleur
Weerstand kleur
Spanningsverlies
Spanningsverlies
Eenheden omrekenen: rekenmachines
Gewicht omrekenen
Gewicht omrekenen
Schoenmaat
Schoenmaat
Gehele getallen: rekenmachines
Staartdeling
Staartdeling
Kgv berekenen
Kgv berekenen
Ggd berekenen
Ggd berekenen
Negatieve getallen
Negatieve getallen
Priemfactoren
Priemfactoren
Diofantisch
Diofantisch
Modulo rekenen
Modulo rekenen
Delers berekenen
Delers berekenen
Romeinse cijfers
Romeinse cijfers
Breuken, decimalen en afronden: rekenmachines
Breuken rekenen
Breuken rekenen
Gemengd getal
Gemengd getal
Vereenvoudigen
Vereenvoudigen
Breuk omzetten
Breuk omzetten
Decimaal naar breuk
Decimaal naar breuk
Afronden
Afronden
Vergelijkingen en ongelijkheden: rekenmachines
Vergelijking (x)
Vergelijking (x)
Stelsel oplossen
Stelsel oplossen
Abc-formule
Abc-formule
Absolute waarde
Absolute waarde
Ongelijkheid x²
Ongelijkheid x²
Veeltermen: rekenmachines
Binomium Newton
Binomium Newton
Wortels: rekenmachines
Wortel herleiden
Wortel herleiden
Wortel berekenen
Wortel berekenen
Machten en logaritmen: rekenmachines
Machten berekenen
Machten berekenen
Logaritme
Logaritme
Aantal cijfers
Aantal cijfers
Wetensch. notatie
Wetensch. notatie
Rekenen ×10ⁿ
Rekenen ×10ⁿ
Halveringstijd
Halveringstijd
Complexe getallen: rekenmachines
Complexe getal
Complexe getal
Poolvorm
Poolvorm
De Moivre
De Moivre
Functies en grafieken: rekenmachines
Rc berekenen
Rc berekenen
Lineaire functie
Lineaire functie
Evenredigheid
Evenredigheid
y = ax² berekenen
y = ax² berekenen
Afstandsformule
Afstandsformule
3D-afstand
3D-afstand
Verdelingspunt
Verdelingspunt
Punt tot lijn
Punt tot lijn
Afstand GPS
Afstand GPS
Kwadraat afsplitsen
Kwadraat afsplitsen
Cirkelvergelijking
Cirkelvergelijking
Kegelsneden
Kegelsneden
Poolcoördinaten
Poolcoördinaten
Rijen: rekenmachines
Rekenkundige rij
Rekenkundige rij
Meetkundige rij
Meetkundige rij
Rij van Fibonacci
Rij van Fibonacci
Recursieve rij
Recursieve rij
Vectoren: rekenmachines
Vectoren berekenen
Vectoren berekenen
Kruisproduct
Kruisproduct
Matrices: rekenmachines
Matrix berekenen
Matrix berekenen
Determinant
Determinant
Inverse matrix
Inverse matrix
Vlakke meetkunde: rekenmachines
Sin cos tan
Sin cos tan
Graden ⇔ radialen
Graden ⇔ radialen
a sin θ + b cos θ
a sin θ + b cos θ
Driehoek berekenen
Driehoek berekenen
Opp. driehoek
Opp. driehoek
Rechthoekige driehoek
Pythagoras
Pythagoras
Hoeken veelhoek
Hoeken veelhoek
Gelijkvormigheid
Gelijkvormigheid
Evenwijdige lijnen
Evenwijdige lijnen
Oppervlakte rechthoek
Parallellogram
Parallellogram
Oppervlakte trapezium
Cirkel berekenen
Cirkel berekenen
Cirkelsector
Cirkelsector
Omtrekshoek
Omtrekshoek
Oppervlakte ellips
Oppervlakte ellips
Ruimtemeetkunde: rekenmachines
Inhoud kubus
Inhoud kubus
Oppervlakte kubus
Oppervlakte kubus
Inhoud balk
Inhoud balk
Oppervlakte balk
Oppervlakte balk
Inhoud cilinder
Inhoud cilinder
Opp. cilinder
Opp. cilinder
Inhoud bol
Inhoud bol
Oppervlakte bol
Oppervlakte bol
Inhoud bolkap
Inhoud bolkap
Opp. bolkap
Opp. bolkap
Inhoud ellipsoïde
Inhoud ellipsoïde
Opp. ellipsoïde
Opp. ellipsoïde
Inhoud piramide
Inhoud piramide
Piramideoppervlak
Piramideoppervlak
Inhoud kegel
Inhoud kegel
Oppervlakte kegel
Oppervlakte kegel
Inhoud kegelstomp
Inhoud kegelstomp
Opp. kegelstomp
Opp. kegelstomp
Inhoud buis
Inhoud buis
Inhoud capsule
Inhoud capsule
Opp. capsule
Opp. capsule
Datum en tijd: rekenmachines
Leeftijd berekenen
Leeftijd berekenen
Dagen tellen
Dagen tellen
Datum berekenen
Datum berekenen
Uren vanaf nu
Uren vanaf nu
Dag van de week
Dag van de week
Tijd optellen
Tijd optellen
Tijdzones omrekenen
Tijdzones omrekenen
Werktijd berekenen
Werktijd berekenen
Tijdsverschil
Tijdsverschil
Urenregistratie
Urenregistratie
Financiën en economie: rekenmachines
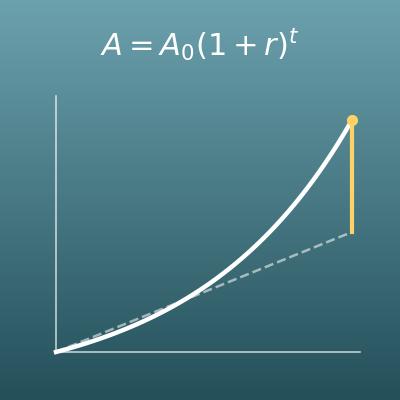
Rente op rente
Rente op rente
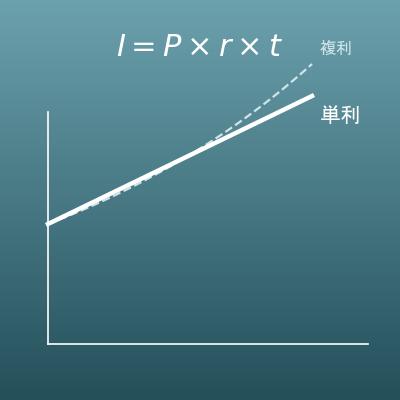
Enkelvoudige rente
Enkelvoudige rente
Rente berekenen
Rente berekenen
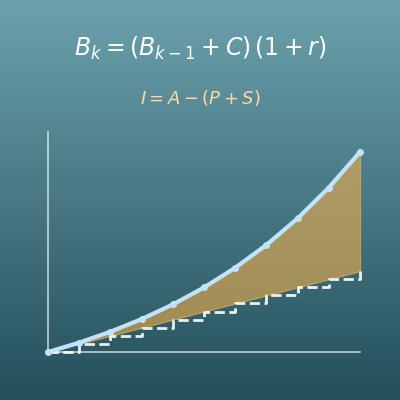
TVM-rekenmachine
TVM-rekenmachine
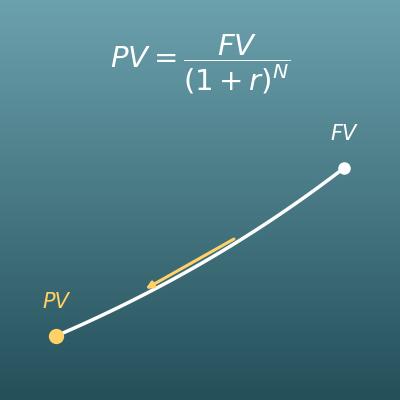
Contante waarde
Contante waarde
Eindwaarde
Eindwaarde
ROI berekenen
ROI berekenen
IRR berekenen
IRR berekenen
Terugverdientijd
Terugverdientijd
Gem. rendement
Gem. rendement
Bbp berekenen
Bbp berekenen
Online marketing en advertentiecijfers: rekenmachines
CTR berekenen
CTR berekenen
Conversie (CVR)
Conversie (CVR)
CPC, CPM en CPA
CPC, CPM en CPA
ROAS berekenen
ROAS berekenen
Break-even-CPA
Break-even-CPA
LTV berekenen
LTV berekenen
CAC berekenen
CAC berekenen
Churn rate
Churn rate
A/B-test
A/B-test
A/B-steekproef
A/B-steekproef
SEO-verkeer
SEO-verkeer
Break-evenpunt
Break-evenpunt
Marge en opslag
Marge en opslag
CAGR berekenen
CAGR berekenen
Gezondheid en fitness: rekenmachines
BMI berekenen
BMI berekenen
Slaapcalculator
Slaapcalculator
Caloriebehoefte
Caloriebehoefte
BMR berekenen
BMR berekenen
TDEE berekenen
TDEE berekenen
Ideaal gewicht
Ideaal gewicht
Vetpercentage
Vetpercentage
Vetvrije massa
Vetvrije massa
Calorieverbruik
Calorieverbruik
Eiwit per dag
Eiwit per dag
Macro’s berekenen
Macro’s berekenen
Koolhydraten
Koolhydraten
Vet berekenen
Vet berekenen
Lengte voorspellen
Lengte voorspellen
Sport: rekenmachines
Golfhandicap
Golfhandicap
Tempo berekenen
Tempo berekenen
1RM berekenen
1RM berekenen
Streefhartslag
Streefhartslag
Weer: rekenmachines
Hitte-index
Hitte-index
Windchill
Windchill
Dauwpunt
Dauwpunt
Informatica: rekenmachines
Talstelsels
Talstelsels
Subnetcalculator
Subnetcalculator
Downloadtijd
Downloadtijd
Energie in huis en budget: rekenmachines
Stroomkosten
Stroomkosten
kWh naar euro
kWh naar euro
Kosten per jaar
Kosten per jaar
Airco vermogen
Airco vermogen
Airco kosten
Airco kosten
Kosten kachel
Kosten kachel
Gas of stroom
Gas of stroom
Besparing led
Besparing led
Salaris omrekenen
Salaris omrekenen
Maandbudget
Maandbudget
Auto: rekenmachines
Brandstofkosten
Brandstofkosten
Laadkosten
Laadkosten
EV vs benzine
EV vs benzine
Verbruik berekenen
Verbruik berekenen
Bandenmaat
Bandenmaat
Zonne-energie en batterijen: rekenmachines
Zonne-opbrengst
Zonne-opbrengst
Aantal panelen
Aantal panelen
Terugverdientijd
Terugverdientijd
Thuisbatterij
Thuisbatterij
Wonen en klussen: rekenmachines
Aantal tegels
Aantal tegels
Trap berekenen
Trap berekenen
Beton berekenen
Beton berekenen
Wandoppervlakte
Wandoppervlakte
Behang berekenen
Behang berekenen
Verf berekenen
Verf berekenen
Vloer berekenen
Vloer berekenen
Gevelopervlak
Gevelopervlak
Grind en split
Grind en split
Mortel mengen
Mortel mengen
Helling berekenen
Helling berekenen
Zaagplan hout
Zaagplan hout
Bebouwing en FSI
Bebouwing en FSI
Vloer op rol
Vloer op rol
Isolatie berekenen
Isolatie berekenen
Gordijnmaat
Gordijnmaat
Tv kijkafstand
Tv kijkafstand
Potgrond berekenen
Potgrond berekenen
Graszoden
Graszoden
Betonblokken
Betonblokken
Bakstenen
Bakstenen
Vlonder
Vlonder
Hellingbaan
Hellingbaan
Voorboren
Voorboren
Ventilatievoud
Ventilatievoud
Verf verdunnen
Verf verdunnen
Plint berekenen
Plint berekenen
Raam opmeten
Raam opmeten
Ophanghoogte
Ophanghoogte
Afschot buis
Afschot buis
Aantal schroeven
Aantal schroeven
Houtvolume (m³)
Houtvolume (m³)
Palen en panelen
Palen en panelen
Krimp van hout
Krimp van hout
Kit berekenen
Kit berekenen
Warmteverlies
Warmteverlies
Past het door?
Past het door?
Verhuisdozen
Verhuisdozen
Opbergruimte
Opbergruimte
Zaagplan platen
Zaagplan platen
Doorbuiging plank
Doorbuiging plank

TVM-rekenmachine (tijdwaarde van geld en financiële rekenmachine)

Laat van de vijf velden (aantal periodes N, jaarlijkse rente I/Y, contante waarde PV, bedrag per periode PMT en eindwaarde FV) alleen het veld leeg dat je wilt berekenen en vul de andere vier in. Het lege veld wordt berekend.

Tekenafspraak (zoals op een financiële rekenmachine): geld dat je uitgeeft is negatief en geld dat je ontvangt is positief. Bijvoorbeeld “€ 20.000 lenen en elk jaar € 2.000 aflossen” is PV = 20000 (ontvangen) en PMT = -2000 (uitgegeven). Vul 0 in bij een veld dat je niet gebruikt (een leeg veld betekent: dit veld wordt berekend). Dit is een rekenmodel met een vaste rente, zonder kosten, belastingen of rentewijzigingen van echte producten.
Resultaat en grafiek
Laat links van de vijf velden alleen het veld leeg dat je wilt berekenen en klik op “Berekenen”. Het resultaat en een grafiek verschijnen hier.

Wat je op deze pagina kunt doen

  • Vul vier van de vijf waarden in: het aantal periodes \(N\), de jaarlijkse rente \(I/Y\), de contante waarde \(PV\), het bedrag per periode \(PMT\) en de eindwaarde \(FV\). Dan wordt de vijfde berekend (dezelfde TVM-opzet met vijf toetsen als op een financiële rekenmachine zoals de BA II Plus en de HP 12C)
  • De tekenafspraak is ook dezelfde als op een financiële rekenmachine: geld dat je uitgeeft (storten, sparen, aflossen) is negatief en geld dat je ontvangt (een lening die je krijgt, uitkeringen) is positief. Voorbeeld: om elk jaar € 2.000 te sparen vul je PMT = -2000 in
  • Je kunt het betaalmoment instellen (einde van de periode, zoals bij de meeste leningen en spaarplannen, of begin van de periode), en P/Y (betalingen per jaar) en C/Y (rentebijschrijvingen per jaar)
  • Naast de berekende waarde zie je ook het totaal van alle betalingen en de totale rente. Is het aantal periodes een geheel getal tot en met 20, dan krijg je ook een tabel met de rente en het saldo per periode
  • Met een grafiek van het saldo. Een heldere uitleg van de formules en formules om te kopiëren voor Excel (de functies TW, HW, BET, RENTE en NPER), Google Spreadsheets en Python staan ook op deze pagina
Deze pagina is een rekenmodel (de tijdwaarde van geld, TVM) waarbij de rente de hele looptijd gelijk blijft. Echte leningen, spaarrekeningen en beleggingen hebben kosten, belastingen en wisselende rentes, dus controleer de precieze bedragen bij je bank of geldverstrekker. Deze pagina raadt geen financieel product aan. Gebruik hem om financiële rekenkunde te oefenen (bedrijfseconomie, financiële wiskunde, CFA) en om te begrijpen hoe leningen en annuïteiten werken.

Waarvoor is deze berekening handig?

Financiële rekenkunde leren (de standaardfactoren)

De standaardfactoren die je in studieboeken voor bedrijfseconomie en financiële wiskunde tegenkomt (eindwaardefactor, contante-waardefactor, de factoren voor annuïteiten en hun omgekeerden) zijn allemaal omschrijvingen van deze ene TVM-vergelijking. De eindwaardefactor is bijvoorbeeld gewoon \((1+i)^N\) en de eindwaardefactor van een annuïteit is \(\dfrac{(1+i)^N-1}{i}\).
Door ze op deze pagina met verschillende getallen na te rekenen, begrijp je de factoren als “één vergelijking op verschillende manieren gelezen” in plaats van losse dingen om uit je hoofd te leren, wat ook bij moeilijkere opgaven helpt.

De maandlast van een hypotheek begrijpen

“Een annuïteitenhypotheek van € 300.000 met een rente van 4% en een looptijd van 30 jaar” is PV = +300.000, N = 360 (30 jaar × 12), maandelijkse betalingen (P/Y = C/Y = 12) en FV = 0, en je berekent PMT. Het antwoord is ongeveer € 1.432,25 per maand. In totaal betaal je ongeveer € 515.609, dus de totale rente is ongeveer € 215.609. (De rente van 4% is een voorbeeld, geen actuele marktrente.)
Als je ziet hoe het bedrag is opgebouwd, kun je zelf nagaan hoeveel het geleende bedrag, de rente en de looptijd elk uitmaken. Dit is alleen rente en aflossing; bij een echte hypotheek komen er kosten bij en is een deel van de rente onder voorwaarden aftrekbaar van je inkomen (hypotheekrenteaftrek). Kijk voor de voorwaarden op belastingdienst.nl en vraag je geldverstrekker om het precieze bedrag.

Een inkomen uit je spaarpot plannen (hoeveel heb je nodig om te beginnen)

“Ik wil 25 jaar lang elk jaar € 20.000 opnemen. Als mijn spaargeld 3% per jaar oplevert, hoeveel heb ik dan aan het begin nodig?” is PMT = +20.000, N = 25 en FV = 0, en je berekent PV. Het antwoord is ongeveer € 348.263 (PV = −348.263, het geld dat je aan het begin inlegt).
Je ontvangt in totaal € 500.000, dus de groei van je vermogen dekt het verschil van ongeveer € 151.737. In cijfers zien hoeveel het benodigde bedrag verandert als de rente verandert, helpt enorm bij het plannen (bij echt beleggen ligt het rendement niet vast en kun je geld verliezen).

Schatten hoe lang het duurt om een spaardoel te halen

“Als ik elke maand € 500 spaar tegen 3% (maandelijks bijgeschreven), wanneer heb ik dan € 50.000?” is PMT = −500, FV = +50.000 en P/Y = C/Y = 12, en je berekent N. Het antwoord is ongeveer 89,4 maanden (ongeveer 7,4 jaar).
Bij 0% duurt het 100 maanden, dus de rente brengt je ruim 10 maanden eerder bij je doel. Dat je in cijfers ziet hoeveel de rente helpt, maakt het berekenen van N interessant.

De rente in een autolening of afbetaling ontdekken

Voor een autolening van € 30.000 met een rente van 4% en een looptijd van 60 maanden vul je PV = +30.000, N = 60, P/Y = C/Y = 12 en FV = 0 in en bereken je PMT. De betaling is ongeveer € 552,50 per maand en het totaal is ongeveer € 33.150, dus ongeveer € 3.150 is rente.
Andersom: als je alleen het maandbedrag en het totaal kent, laat het berekenen van I/Y de werkelijke jaarrente zien. Zo vergelijk je autoleningen, leasevormen, achteraf-betalen-regelingen en telefoonabonnementen met een toestel op afbetaling. Bij kredieten moet in Nederland het jaarlijks kostenpercentage (JKP) worden getoond, waarin ook de kosten zijn verwerkt; de rente op deze pagina is de nominale rente zonder kosten.

Formules en grafieken

De TVM-vergelijking (de basisformule voor de tijdwaarde van geld, betalingen aan het einde van de periode)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(PV\) \(\times\) \((1+i)\) \(N\) \(+\) \(PMT\) \(\times\) \(\dfrac{(1+i)^{N}-1}{i}\) \(+\) \(FV\) \(=\) \(0\)
In woorden (symbolen vervangen door woorden)
① \(PV\): contante waarde \(\times\) ② groeifactor voor één periode ③ \(N\): aantal periodes \(+\) ④ bedrag per periode \(\times\) ⑤ eindwaardefactor van een annuïteit \(+\) ⑥ \(FV\): eindwaarde \(=\) \(0\)
De formule in woorden
① Neem het geld van nu, de \(PV\): contante waarde
② en vermenigvuldig dat met de groeifactor voor één periode \((1+i)\)
③ zo vaak als het aantal \(N\): aantal periodes
④ Tel daarbij \(PMT\): bedrag per periode
⑤ keer de eindwaardefactor van een annuïteit (hoeveel een betaling van 1 per periode met rente groeit tot)
⑥ en de \(FV\): eindwaarde . Deze drie delen zijn samen 0: het geld dat erin en eruit gaat is precies in evenwicht, inclusief rente
Een eenvoudig voorbeeld
Leen je € 1.000 tegen 6% per jaar (PV = +1000, geld dat je ontvangt) en los je alles in één keer af na 5 jaar zonder tussentijdse betalingen (PMT = 0), dan is het bedrag dat je terugbetaalt (FV)
contante waarde (+1000) \(\times\) groeifactor (1,06) periodes (5) \(+\) \(FV\): eindwaarde \(=\) \(0\)
\(1000 \times 1{,}06^{5} + FV = 0\)
\(FV = -1000 \times 1{,}06^{5} \approx -1338{,}23\)
Het belangrijkste idee
De sleutel van deze vergelijking is de tekenafspraak. Geld dat je uitgeeft is negatief en geld dat je ontvangt is positief. In het voorbeeld betekent het minteken in “FV = −1.338,23”: je betaalt na 5 jaar € 1.338,23. Op dezelfde manier is elk jaar € 2.000 sparen geld dat je uitgeeft, dus vul je PMT = −2000 in. Deze afspraak delen financiële rekenmachines zoals de BA II Plus en de HP 12C, en ook de functies TW, HW en BET van Excel. Hierin is \(i\) de rente per periode (bij jaarlijkse betalingen is dat de jaarrente zelf; bij 6% is \(i = 0{,}06\)). In de algemene vorm met \(g\) wordt bij betalingen aan het begin van de periode de \(PMT\)-term nog één keer met \((1+i)\) vermenigvuldigd, omdat geld dat eerder wordt betaald één periode meer rente oplevert.
De eindwaarde FV berekenen (betalingen aan het einde van de periode)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(FV\) \(=\) \(-\) \((\) \(PV\) \(\times\) \((1+i)\) \(N\) \(+\) \(PMT\) \(\times\) \(\dfrac{(1+i)^{N}-1}{i}\) \()\)
In woorden (symbolen vervangen door woorden)
⑥ \(FV\): eindwaarde \(=\) \(-\) \((\) ① \(PV\): contante waarde \(\times\) ② groeifactor voor één periode ③ \(N\): aantal periodes \(+\) ④ bedrag per periode \(\times\) ⑤ eindwaardefactor van een annuïteit \()\)
De formule in woorden
① Neem de \(PV\): contante waarde
② en vermenigvuldig dat met de groeifactor voor één periode \((1+i)\)
③ zo vaak als het aantal \(N\): aantal periodes
④ Tel daarbij \(PMT\): bedrag per periode
⑤ keer de eindwaardefactor van een annuïteit en draai het teken van het totaal om
⑥ en je krijgt \(FV\): eindwaarde
Een eenvoudig voorbeeld
Spaar je 5 jaar lang elk jaar € 2.000 tegen 3% (PV = 0, PMT = −2000, einde van de periode), dan is het bedrag dat je na 5 jaar ontvangt (FV)
\(FV\): eindwaarde \(=\) \(-\) \((\) bedrag per periode (−2000) \(\times\) eindwaardefactor (ongeveer 5,31) \()\)
\(\dfrac{1{,}03^{5}-1}{0{,}03} \approx 5{,}3091\)
\(FV = -\left( 0 + (-2000) \times 5{,}3091 \right) \approx 10618{,}27\)
Het belangrijkste idee
Het geld dat je uitgeeft, ingevuld als negatief getal (elk jaar € 2.000 gespaard), komt terug als geld dat je ontvangt, een positief getal (ongeveer € 10.618). Dat omslaan van het teken is de sleutel om TVM-antwoorden te lezen. Je legt 5 jaar × € 2.000 = € 10.000 in, dus het verschil van ongeveer € 618 is rente. Bij betalingen aan het begin van elk jaar wordt de \(PMT\)-term nog één keer met \((1+i)\) vermenigvuldigd, dus \(FV \approx 10618{,}27 \times 1{,}03 \approx 10936{,}82\) euro.
Het aantal periodes N berekenen (logaritmen, als PMT = 0)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(N\) \(=\) \(\ln\!\left(-\dfrac{FV}{PV}\right)\) \(\div\) \(\ln(1+i)\)
In woorden (symbolen vervangen door woorden)
③ \(N\): aantal periodes \(=\) ① logaritme van de totale groei \(\div\) ② logaritme van één periode
De formule in woorden
① Bereken hoeveel keer het geld groeit (de groeifactor \(-FV \div PV\)) en neem daarvan de logaritme van de totale groei \(\ln(-FV \div PV)\)
② deel die door de logaritme van de groeifactor voor één periode \(\ln(1+i)\)
③ en je krijgt \(N\): aantal periodes
Een eenvoudig voorbeeld
Hoeveel periodes duurt het als je € 1.000 wegzet tegen 8% per jaar (PV = −1000) tot het is gegroeid naar € 2.000 (FV = +2000, twee keer zo veel)? Dat zijn er
\(N\): aantal periodes \(=\) logaritme van de totale groei (2) \(\div\) logaritme van één periode (1,08)
\(-FV \div PV = -2000 \div (-1000) = 2\)
\(N = \ln 2 \div \ln 1{,}08 \approx 0{,}6931 \div 0{,}07696 \approx 9{,}006\)
Het belangrijkste idee
Omdat \(N\) in de exponent staat, los je het op met logaritmen (\(\ln\)), het hulpmiddel dat een exponent naar beneden haalt. Neem de logaritme van beide kanten van \((1+i)^N = -FV \div PV\) en je krijgt \(N \ln(1+i) = \ln(-FV \div PV)\), waaruit de formule hierboven volgt. Zijn er ook betalingen (\(PMT \neq 0\)), stel dan \(K = PMT(1+i \cdot g) \div i\). Dan wordt de vergelijking \((PV + K)(1+i)^N = K - FV\), die je ook met logaritmen oplost (de rekenmachine op deze pagina gebruikt deze algemene vorm). Komt de groeifactor uit op 0 of minder (bijvoorbeeld omdat je bij een storting beide bedragen hetzelfde teken gaf), dan is er geen oplossing.
De speciale formule bij 0% rente (als i = 0)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(PV\) \(+\) \(PMT\) \(\times\) \(N\) \(+\) \(FV\) \(=\) \(0\)
In woorden (symbolen vervangen door woorden)
① \(PV\): contante waarde \(+\) ② bedrag per periode \(\times\) ③ \(N\): aantal periodes \(+\) ④ \(FV\): eindwaarde \(=\) \(0\)
De formule in woorden
① Tel de \(PV\): contante waarde
② tel daarbij het \(PMT\): bedrag per periode
③ zo vaak als het aantal \(N\): aantal periodes
④ en de \(FV\): eindwaarde . Het totaal is 0 (zonder rente is het gewoon optellen en aftrekken)
Een eenvoudig voorbeeld
Bij 0% rente, als je eerst € 1.000 stort (PV = −1000) en 12 jaar lang elk jaar € 100 spaart (PMT = −100), is het bedrag dat je na 12 jaar ontvangt (FV)
contante waarde (−1000) \(+\) bedrag per periode (−100) \(\times\) periodes (12) \(+\) \(FV\): eindwaarde \(=\) \(0\)
\(-1000 + (-100) \times 12 + FV = 0\)
\(FV = 1000 + 1200 = 2200\)
Het belangrijkste idee
De TVM-vergelijking deelt door \(i\), dus bij 0% rente (\(i = 0\)) kun je hem niet zo gebruiken. Maar zonder rente is het eenvoudig: al het geld dat je erin stopt komt terug, dus het is gewoon optellen. De rekenmachine op deze pagina schakelt automatisch over op deze formule als \(i = 0\).
TVM (de tijdwaarde van geld) is één vergelijking die zegt dat geld nu, geld per periode en geld in de toekomst met elkaar in evenwicht zijn, inclusief rente. Zolang je de tekenafspraak volgt (geld uit is negatief, geld in is positief), kun je elk van de vijf waarden (N, I/Y, PV, PMT, FV) uit de andere vier berekenen. Alleen de jaarlijkse rente I/Y is niet los te maken door de formule om te schrijven, dus die wordt numeriek gezocht (met bisectie).

Symbolen en begrippen

Symbolen

\(PV\) P V Contante waarde (present value). Het geld dat nu beweegt. Positief als je het leent of ontvangt, negatief als je het stort of belegt.
\(FV\) F V Eindwaarde (future value). Het geld dat aan het einde van de looptijd beweegt. Positief als je het aan het einde ontvangt, negatief als je het betaalt.
\(PMT\) P M T Het bedrag per periode. Het geld dat elke periode beweegt. Geld dat je uitgeeft, zoals sparen of aflossen, is negatief; geld dat binnenkomt, zoals huur die je ontvangt, is positief.
\(N\) N Het aantal periodes (aantal betalingen). Het aantal periodes waarover rente wordt berekend. Bij jaarlijkse betalingen is dat gelijk aan het aantal jaren, maar bij maandelijkse betalingen (P/Y = 12) tel je maanden (10 jaar is \(N = 120\)).
\(I/Y\) I per Y Interest per year (rente per jaar). De jaarlijkse rente in %. De naam komt rechtstreeks van de toets op een financiële rekenmachine.
\(P/Y\) P per Y Betalingen per jaar (payments per year). Hoeveel betalingen \(PMT\) er in één jaar zijn: 1 bij jaarlijkse betalingen, 12 bij maandelijkse betalingen.
\(C/Y\) C per Y Rentebijschrijvingen per jaar (compounding periods per year). Hoe vaak per jaar rente bij het saldo wordt opgeteld. Meestal gelijk aan \(P/Y\); verschilt het, dan wordt de rentebijschrijving omgerekend naar de betaalperiode.
\(i\) kleine i De rente per periode als decimaal getal. Bij jaarlijkse betalingen is dat de jaarrente zelf (bij 6% is \(i = 0{,}06\)); bij maandelijkse betalingen is het de rente per maand.
\(g\) g Een schakelaar voor het betaalmoment: \(g = 1\) voor het begin van de periode en \(g = 0\) voor het einde. Bij betalingen aan het begin van de periode wordt de \(PMT\)-term nog één keer met \((1+i)\) vermenigvuldigd.
\(\ln\) natuurlijke logaritme De natuurlijke logaritme. Een hulpmiddel waarmee je vindt hoe vaak je moet vermenigvuldigen om een bepaalde factor te bereiken. Het wordt gebruikt om het aantal periodes \(N\) te berekenen.

Begrippen

tijdwaarde van geld (TVM) Het idee dat € 10.000 nu meer waard is dan € 10.000 in de toekomst, omdat geld dat je nu hebt rente kan opleveren. Het is de basis van de financiële rekenkunde en de vergelijking op deze pagina giet dat idee in één formule.
contante waarde Wat toekomstig geld waard is in geld van nu. Bij 2% per jaar is € 10.200 over een jaar bijvoorbeeld evenveel waard als € 10.000 nu.
eindwaarde Hoeveel geld dat je nu hebt, of regelmatig gespaard geld, in de toekomst waard is, inclusief rente.
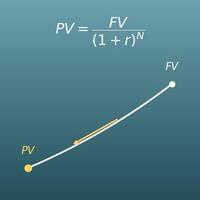
disconteren Toekomstig geld omrekenen naar zijn contante waarde. Je deelt het toekomstige bedrag door \((1+i)^N\), dus de waarde wordt lager. Het is precies het omgekeerde van rente bijschrijven (rente op rente).
eindwaardefactor van een annuïteit De factor \(\dfrac{(1+i)^N - 1}{i}\): hoeveel een betaling van € 1 per periode met rente groeit tot. Je vermenigvuldigt hem met het bedrag per periode. (Bij een annuïteit is het bedrag elke periode gelijk.)
contante-waardefactor van een annuïteit De factor \(\dfrac{1-(1+i)^{-N}}{i}\): wat het recht om € 1 per periode te ontvangen nu waard is. Het is de versie met contante waarde van de eindwaardefactor van een annuïteit, gebruikt voor annuïteiten en hypotheken (het verband tussen het geleende bedrag en elke betaling).
kasstroom De stroom van geld dat binnenkomt en uitgaat. TVM kijkt alleen naar wanneer, hoeveel en in welke richting geld beweegt en geeft de richting aan met een teken (plus of min).
tekenafspraak De afspraak dat geld dat je uitgeeft (storten, sparen, aflossen) negatief is en geld dat je ontvangt (een lening die je krijgt, uitkeringen) positief. Financiële rekenmachines en de financiële functies van Excel delen deze afspraak, waardoor leningen, sparen en annuïteiten allemaal dezelfde vergelijking gebruiken.
postnumerando Betalingen (PMT) aan het einde van elke periode. De meeste aflossingen en spaarplannen werken zo, en het is de standaardinstelling op deze pagina.
prenumerando Betalingen (PMT) aan het begin van elke periode. Dezelfde betaling gaat een periode eerder rente opleveren, dus de \(PMT\)-term wordt nog één keer met \((1+i)\) vermenigvuldigd. Huur die je vooruit betaalt werkt zo.
financiële rekenmachine Een rekenmachine met speciale TVM-toetsen (N, I/Y, PV, PMT, FV). De Texas Instruments BA II Plus en de HP 12C zijn bekend en worden gebruikt bij examens zoals CFA en CFP en in het werk. Deze pagina is een webversie van dezelfde opzet met vijf toetsen.
bisectiemethode Een numerieke methode die een benaderd antwoord vindt door het interval waarin het antwoord ligt steeds te halveren, gebruikt als het antwoord niet los te maken is door de formule om te schrijven. Het berekenen van de jaarlijkse rente I/Y vraagt om het oplossen van een vergelijking van graad N, waarvoor geen algemene formule bestaat, dus deze pagina gebruikt bisectie.

Handig om vooraf te weten

Dit helpt je om de berekening op deze pagina echt te begrijpen, en niet alleen op de knop te drukken.

Positieve en negatieve getallen (klas 1, 12-13 jaar)
  • Een negatief getal lezen als een hoeveelheid in de tegenovergestelde richting (op deze pagina is geld dat je uitgeeft negatief)
  • Negatieve getallen kunnen vermenigvuldigen, zoals in \((-2000) \times 5 = -10000\)
Percentages (groep 7-8, 10-12 jaar)
  • Kunnen omrekenen van “6%” naar het decimale getal 0,06
  • Weten dat “6% erbij” hetzelfde betekent als “× 1,06”
Machten (klas 2, 13-14 jaar)
  • Weten dat \(1{,}06^{5}\) betekent: 1,06 vijf keer met zichzelf vermenigvuldigd
De basis van samengestelde rente (“Samengestelde rente berekenen” op deze site)
  • Begrijpen wat samengestelde rente is, waarbij de rente die je krijgt ook weer rente oplevert
Logaritmen (havo 5 en vwo 5-6, 16-18 jaar, voor gevorderden)
  • Met een logaritme kunnen vinden hoe vaak je moet vermenigvuldigen om een bepaalde factor te bereiken (dit gebruik je bij het berekenen van N; lukt dat niet, dan rekent de rekenmachine het voor je uit)

Berekenen met Excel

Kopieer de hele tabel hieronder en plak die in cel A1 van Excel. Het werkt direct.
Tabel voor de eindwaarde FV (functie TW)
Rente per periode (6% = 0,06) 0,06
Aantal periodes N 10
Bedrag per periode PMT -2000
Contante waarde PV 20000
Eindwaarde FV =TW(B1;B2;B3;B4;0)
Tabel voor het bedrag per periode PMT (functie BET)
Rente per periode (6% = 0,06) 0,06
Aantal periodes N 10
Contante waarde PV 20000
Eindwaarde FV 0
Bedrag per periode PMT =BET(B1;B2;B3;B4;0)
Tabel voor de rente (functie RENTE)
Aantal periodes N 5
Bedrag per periode PMT 0
Contante waarde PV -1000
Eindwaarde FV 1500
Rente per periode =RENTE(B1;B2;B3;B4)
Tabel voor het aantal periodes N (functie NPER)
Rente per periode (8% = 0,08) 0,08
Bedrag per periode PMT 0
Contante waarde PV -1000
Eindwaarde FV 2000
Aantal periodes N =NPER(B1;B2;B3;B4)
Tabel voor de contante waarde PV (functie HW, begin van de periode)
Rente per periode (5% = 0,05) 0,05
Aantal periodes N 20
Bedrag per periode PMT -100
Eindwaarde FV 0
Contante waarde PV =HW(B1;B2;B3;B4;1)
Excel heeft ingebouwde TVM-functies (TW, BET, RENTE, NPER en HW) en die gebruiken dezelfde tekenafspraak als deze pagina (geld uit is negatief, geld in is positief).
De eerste tabel geeft in B5 -9.455,36, de tweede -2.717,36, de derde ongeveer 0,0845 (een jaarrente van 8,447%; geef de cel de notatie percentage om het makkelijk te lezen), de vierde ongeveer 9,006 en de vijfde 1.308,53.
Het laatste argument van TW, BET en HW is het betaalmoment: 0 of weggelaten = einde van de periode, 1 = begin van de periode. Bij maandelijkse betalingen vul je de rente per maand (jaarrente ÷ 12) en N in maanden in. In Nederlandse Excel schrijf je decimalen met een komma (0,06) en scheid je de argumenten met een puntkomma.

Berekenen met Google Spreadsheets

Kopieer de hele tabel hieronder en plak die in cel A1 van Google Spreadsheets. Het werkt direct.
Tabel voor de eindwaarde FV (functie TW)
Rente per periode (6% = 0,06) 0,06
Aantal periodes N 10
Bedrag per periode PMT -2000
Contante waarde PV 20000
Eindwaarde FV =TW(B1;B2;B3;B4;0)
Tabel voor het bedrag per periode PMT (functie BET)
Rente per periode (6% = 0,06) 0,06
Aantal periodes N 10
Contante waarde PV 20000
Eindwaarde FV 0
Bedrag per periode PMT =BET(B1;B2;B3;B4;0)
Tabel voor de rente (functie RENTE)
Aantal periodes N 5
Bedrag per periode PMT 0
Contante waarde PV -1000
Eindwaarde FV 1500
Rente per periode =RENTE(B1;B2;B3;B4)
Tabel voor het aantal periodes N (functie NPER)
Rente per periode (8% = 0,08) 0,08
Bedrag per periode PMT 0
Contante waarde PV -1000
Eindwaarde FV 2000
Aantal periodes N =NPER(B1;B2;B3;B4)
Tabel voor de contante waarde PV (functie HW, begin van de periode)
Rente per periode (5% = 0,05) 0,05
Aantal periodes N 20
Bedrag per periode PMT -100
Eindwaarde FV 0
Contante waarde PV =HW(B1;B2;B3;B4;1)
Google Spreadsheets gebruikt dezelfde functies (TW, BET, RENTE, NPER, HW) en dezelfde tekenafspraak als Excel. Kopieer de hele tabel, plak die in cel A1 en vervang de invoer in kolom B door je eigen getallen.

Berekenen met Python

import math

# Zet de waarde die je wilt berekenen op None (dit voorbeeld berekent fv)
n = 10            # aantal periodes N (aantal betalingen)
annual_rate = 6   # jaarlijkse rente I/Y (%)
pv = 20000        # contante waarde PV (geld in = positief, geld uit = negatief)
pmt = -2000       # bedrag per periode PMT
fv = None         # eindwaarde FV
is_beginning = False  # True = begin van de periode, False = einde van de periode

g = 1 if is_beginning else 0
# Rente per periode (jaarlijkse betalingen; bij maandelijkse betalingen deel je door 12 en tel je n in maanden). Laat op None staan als je de rente berekent
i = annual_rate / 100 if annual_rate is not None else None

def tvm_left_side(i_, n_, pv_, pmt_, fv_):
    """Linkerkant van de TVM-vergelijking (het antwoord maakt hem 0)"""
    if abs(i_) < 1e-12:
        return pv_ + pmt_ * n_ + fv_
    growth = (1 + i_) ** n_
    return pv_ * growth + pmt_ * (1 + i_ * g) * (growth - 1) / i_ + fv_

if fv is None:
    fv = -(pv + pmt * n) if abs(i) < 1e-12 else -(pv * (1 + i) ** n + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Eindwaarde FV = {fv:,.2f}")
elif pv is None:
    pv = -(fv + pmt * n) if abs(i) < 1e-12 else -(fv + pmt * (1 + i * g) * ((1 + i) ** n - 1) / i) / (1 + i) ** n
    print(f"Contante waarde PV = {pv:,.2f}")
elif pmt is None:
    pmt = -(pv + fv) / n if abs(i) < 1e-12 else -(pv * (1 + i) ** n + fv) / ((1 + i * g) * ((1 + i) ** n - 1) / i)
    print(f"Bedrag per periode PMT = {pmt:,.2f}")
elif n is None:
    if abs(i) < 1e-12:
        n = -(pv + fv) / pmt
    else:
        k = pmt * (1 + i * g) / i
        n = math.log((k - fv) / (pv + k)) / math.log(1 + i)
    print(f"Aantal periodes N = {n:.3f}")
else:
    # De jaarlijkse rente is niet los te maken door de formule om te schrijven, dus zoek met bisectie (bij sommige invoer is er geen oplossing)
    low, high = -0.9999, 10.0
    if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(high, n, pv, pmt, fv) > 0:
        raise SystemExit("Geen oplossing in dit bereik. Controleer de richting (het teken) van het geld")
    for _ in range(200):
        mid = (low + high) / 2
        if tvm_left_side(low, n, pv, pmt, fv) * tvm_left_side(mid, n, pv, pmt, fv) <= 0:
            high = mid
        else:
            low = mid
    i = (low + high) / 2
    print(f"Jaarlijkse rente I/Y = {i * 100:.3f}%")

total_interest = abs(pv + pmt * n + fv)
print(f"Totale rente = {total_interest:,.2f}")
Werkt met alleen de standaardbibliotheek. Zet de waarde die je wilt berekenen op None, vul bij de andere vier getallen in en voer het uit. De tekenafspraak (geld uit is negatief, geld in is positief) is dezelfde als bij de rekenmachine op deze pagina. Alleen de jaarlijkse rente heeft geen formule, dus die wordt gevonden met bisectie (het interval waarin het antwoord ligt steeds halveren). Python toont getallen in Engelse notatie (komma bij duizendtallen, punt bij decimalen).

De formule in LaTeX en andere wiskundenotaties (om te kopiëren)

De TVM-vergelijking (de basisformule voor de tijdwaarde van geld, betalingen aan het einde van de periode)
PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i + FV = 0
PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <msup>
      <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
      <mi>N</mi>
    </msup>
    <mo>+</mo>
    <mi>PMT</mi>
    <mo>&#x22C5;</mo>
    <mfrac>
      <mrow>
        <msup>
          <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
          <mi>N</mi>
        </msup>
        <mo>&#x2212;</mo>
        <mn>1</mn>
      </mrow>
      <mi>i</mi>
    </mfrac>
    <mo>+</mo>
    <mi>FV</mi>
    <mo>=</mo>
    <mn>0</mn>
  </mrow>
</math>
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
pv (1 + i)^n + pmt ((1 + i)^n - 1)/i + fv == 0
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv = 0;
pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i + fv == 0
PV(1+i)^N + PMT((1+i)^N-1)/i + FV = 0
De eindwaarde FV berekenen (betalingen aan het einde van de periode)
FV = −(PV(1 + i)ᴺ + PMT × ((1 + i)ᴺ − 1)/i)
FV = -\left( PV(1+i)^{N} + PMT \cdot \dfrac{(1+i)^{N}-1}{i} \right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>FV</mi>
    <mo>=</mo>
    <mo>&#x2212;</mo>
    <mrow>
      <mo>(</mo>
      <mi>PV</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>N</mi>
      </msup>
      <mo>+</mo>
      <mi>PMT</mi>
      <mo>&#x22C5;</mo>
      <mfrac>
        <mrow>
          <msup>
            <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
            <mi>N</mi>
          </msup>
          <mo>&#x2212;</mo>
          <mn>1</mn>
        </mrow>
        <mi>i</mi>
      </mfrac>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
fv = -(pv (1 + i)^n + pmt ((1 + i)^n - 1)/i)
fv := -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
fv = -(pv*(1 + i)^n + pmt*((1 + i)^n - 1)/i);
FV = -(PV(1+i)^N + PMT((1+i)^N-1)/i)
Het aantal periodes N berekenen (logaritmen, als PMT = 0)
N = ln(−FV/PV) / ln(1 + i)
N = \dfrac{\ln\left(-\dfrac{FV}{PV}\right)}{\ln(1+i)}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>N</mi>
    <mo>=</mo>
    <mfrac>
      <mrow>
        <mi>ln</mi>
        <mrow>
          <mo>(</mo>
          <mo>&#x2212;</mo>
          <mfrac><mi>FV</mi><mi>PV</mi></mfrac>
          <mo>)</mo>
        </mrow>
      </mrow>
      <mrow>
        <mi>ln</mi>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
      </mrow>
    </mfrac>
  </mrow>
</math>
N = ln(-FV/PV) / ln(1+i)
n = Log[-fv/pv]/Log[1 + i]
n := ln(-fv/pv)/ln(1 + i);
n = log(-fv/pv)/log(1 + i);
N = ln(-FV/PV)/ln(1+i)
De speciale formule bij 0% rente (als i = 0)
PV + PMT × N + FV = 0
PV + PMT \cdot N + FV = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>+</mo>
    <mi>PMT</mi>
    <mo>&#x22C5;</mo>
    <mi>N</mi>
    <mo>+</mo>
    <mi>FV</mi>
    <mo>=</mo>
    <mn>0</mn>
  </mrow>
</math>
PV + PMT * N + FV = 0
pv + pmt n + fv == 0
pv + pmt*n + fv = 0;
pv + pmt*n + fv == 0
PV + PMT N + FV = 0

Zo laat je ChatGPT  de berekening doen

Je bent een assistent voor financiële berekeningen (tijdwaarde van geld, TVM). Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

Gebruik de standaard TVM-vergelijking PV(1+i)^N + PMT(1+i*g)*((1+i)^N - 1)/i + FV = 0 (g=1 voor betalingen aan het begin van elke periode, g=0 voor het einde).
De tekenafspraak is dezelfde als op een financiële rekenmachine: geld dat je uitgeeft is negatief en geld dat je ontvangt is positief.

Je leent € 20.000 tegen 6% per jaar (PV = +20000) en lost het af met gelijke betalingen aan het einde van elk jaar gedurende 10 jaar (FV = 0).
Bereken het volgende:
1. De jaarlijkse betaling PMT
2. Het totaal van alle betalingen (PMT × 10)
3. De totale rente (|PV + PMT×N + FV|)

Laat de formules zien die je hebt gebruikt en de getallen uit het resultaat van de uitvoering.

Zo werkt het
  1. 1
    Vul je getallen in
    Typ de getallen waarmee je wilt rekenen in de invoervelden
  2. 2
    Bereken
    Klik op de knop “Berekenen”
  3. 3
    Bekijk het resultaat
    Het resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
  Kenmerken van DataChef
Eenvoudig en gratis
Onbeperkt gratis converteren
Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Geen registratie nodig
Direct te gebruiken
Zonder persoonlijke gegevens op te geven

Veilig en betrouwbaar
Sterk versleutelde verbinding (SSL)
Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt

Snel
Snelle laadtijden en snelle conversie
Zonder watermerk
Geen watermerk
Geen bronvermelding vereist
Commercieel gebruik toegestaan
Gratis voor commercieel gebruik
Geen toestemming vooraf nodig