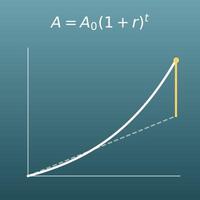Bladwijzers    
Kans A en B    
nPr en nCr    
Ronde tafel    
Met herhaling    
Gemiddelde    
SD berekenen    
Z-score    
P-waarde    
Percentage    
Verschil in %    
Verhoudingen    
Korting    
Btw berekenen    
Winstmarge    
Snelheid    
Dichtheid    
Molariteit    
Molaire massa    
Wet van Ohm    
Schoenmaat    
Staartdeling    
Kgv berekenen    
Ggd berekenen    
Priemfactoren    
Diofantisch    
Gemengd getal    
Afronden    
Abc-formule    
Logaritme    
Poolvorm    
De Moivre    
Rc berekenen    
Evenredigheid    
3D-afstand    
Punt tot lijn    
Afstand GPS    
Kegelsneden    
Kruisproduct    
Determinant    
Sin cos tan    
Opp. driehoek    
Pythagoras    
Cirkelsector    
Omtrekshoek    
Inhoud kubus    
Inhoud balk    
Opp. cilinder    
Inhoud bol    
Inhoud bolkap    
Opp. bolkap    
Inhoud kegel    
Inhoud buis    
Opp. capsule    
Dagen tellen    
Uren vanaf nu    
Tijd optellen    
Tijdsverschil    
Eindwaarde    
ROI berekenen    
IRR berekenen    
Bbp berekenen    
CTR berekenen    
LTV berekenen    
CAC berekenen    
Churn rate    
A/B-test    
SEO-verkeer    
BMI berekenen    
BMR berekenen    
Vetpercentage    
Eiwit per dag    
Koolhydraten    
Vet berekenen    
Golfhandicap    
1RM berekenen    
Hitte-index    
Windchill    
Dauwpunt    
Talstelsels    
Downloadtijd    
Stroomkosten    
kWh naar euro    
Airco kosten    
Kosten kachel    
Gas of stroom    
Besparing led    
Maandbudget    
Laadkosten    
EV vs benzine    
Bandenmaat    
Thuisbatterij    
Aantal tegels    
Gevelopervlak    
Mortel mengen    
Zaagplan hout    
Vloer op rol    
Gordijnmaat    
Graszoden    
Betonblokken    
Bakstenen    
Vlonder    
Hellingbaan    
Voorboren    
Raam opmeten    
Ophanghoogte    
Afschot buis    
Kit berekenen    
Warmteverlies    
Verhuisdozen    
Opbergruimte    
   Toevoegen
Kansrekening en willekeurige getallen: rekenmachines
Kans A en B
Kans A en B
Kans terugrekenen
Kans terugrekenen
Herhaalde kans
Herhaalde kans
Stelling van Bayes
Stelling van Bayes
Verwachtingswaarde
Verwachtingswaarde
Binomiale kans
Binomiale kans
nPr en nCr
nPr en nCr
Ronde tafel
Ronde tafel
Met herhaling
Met herhaling
Willekeurig getal
Willekeurig getal
Gemiddelden en statistiek: rekenmachines
Gemiddelde
Gemiddelde
Modus en mediaan
Modus en mediaan
SD berekenen
SD berekenen
Kwartielen & IQR
Kwartielen & IQR
Frequentietabel
Frequentietabel
Correlatie (r)
Correlatie (r)
Normale verdeling
Normale verdeling
Z-score
Z-score
Interval (95%)
Interval (95%)
Steekproefgrootte
Steekproefgrootte
Vangst-hervangst
Vangst-hervangst
P-waarde
P-waarde
Procenten en verhoudingen: rekenmachines
Percentage
Percentage
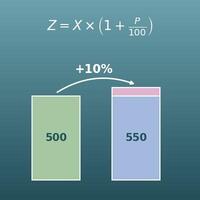
Verandering in %
Verandering in %
Verschil in %
Verschil in %
Afwijking in %
Afwijking in %
Verhoudingen
Verhoudingen
Korting
Korting
Btw berekenen
Btw berekenen
Winstmarge
Winstmarge
Snelheid: rekenmachines
Snelheid
Snelheid
Dichtheid en concentratie: rekenmachines
Dichtheid
Dichtheid
Molariteit
Molariteit
Molaire massa
Molaire massa
Natuurkunde en elektriciteit: rekenmachines
Wet van Ohm
Wet van Ohm
Watt naar ampère
Watt naar ampère
Weerstand kleur
Weerstand kleur
Spanningsverlies
Spanningsverlies
Eenheden omrekenen: rekenmachines
Gewicht omrekenen
Gewicht omrekenen
Schoenmaat
Schoenmaat
Gehele getallen: rekenmachines
Staartdeling
Staartdeling
Kgv berekenen
Kgv berekenen
Ggd berekenen
Ggd berekenen
Negatieve getallen
Negatieve getallen
Priemfactoren
Priemfactoren
Diofantisch
Diofantisch
Modulo rekenen
Modulo rekenen
Delers berekenen
Delers berekenen
Romeinse cijfers
Romeinse cijfers
Breuken, decimalen en afronden: rekenmachines
Breuken rekenen
Breuken rekenen
Gemengd getal
Gemengd getal
Vereenvoudigen
Vereenvoudigen
Breuk omzetten
Breuk omzetten
Decimaal naar breuk
Decimaal naar breuk
Afronden
Afronden
Vergelijkingen en ongelijkheden: rekenmachines
Vergelijking (x)
Vergelijking (x)
Stelsel oplossen
Stelsel oplossen
Abc-formule
Abc-formule
Absolute waarde
Absolute waarde
Ongelijkheid x²
Ongelijkheid x²
Veeltermen: rekenmachines
Binomium Newton
Binomium Newton
Wortels: rekenmachines
Wortel herleiden
Wortel herleiden
Wortel berekenen
Wortel berekenen
Machten en logaritmen: rekenmachines
Machten berekenen
Machten berekenen
Logaritme
Logaritme
Aantal cijfers
Aantal cijfers
Wetensch. notatie
Wetensch. notatie
Rekenen ×10ⁿ
Rekenen ×10ⁿ
Halveringstijd
Halveringstijd
Complexe getallen: rekenmachines
Complexe getal
Complexe getal
Poolvorm
Poolvorm
De Moivre
De Moivre
Functies en grafieken: rekenmachines
Rc berekenen
Rc berekenen
Lineaire functie
Lineaire functie
Evenredigheid
Evenredigheid
y = ax² berekenen
y = ax² berekenen
Afstandsformule
Afstandsformule
3D-afstand
3D-afstand
Verdelingspunt
Verdelingspunt
Punt tot lijn
Punt tot lijn
Afstand GPS
Afstand GPS
Kwadraat afsplitsen
Kwadraat afsplitsen
Cirkelvergelijking
Cirkelvergelijking
Kegelsneden
Kegelsneden
Poolcoördinaten
Poolcoördinaten
Rijen: rekenmachines
Rekenkundige rij
Rekenkundige rij
Meetkundige rij
Meetkundige rij
Rij van Fibonacci
Rij van Fibonacci
Recursieve rij
Recursieve rij
Vectoren: rekenmachines
Vectoren berekenen
Vectoren berekenen
Kruisproduct
Kruisproduct
Matrices: rekenmachines
Matrix berekenen
Matrix berekenen
Determinant
Determinant
Inverse matrix
Inverse matrix
Vlakke meetkunde: rekenmachines
Sin cos tan
Sin cos tan
Graden ⇔ radialen
Graden ⇔ radialen
a sin θ + b cos θ
a sin θ + b cos θ
Driehoek berekenen
Driehoek berekenen
Opp. driehoek
Opp. driehoek
Rechthoekige driehoek
Pythagoras
Pythagoras
Hoeken veelhoek
Hoeken veelhoek
Gelijkvormigheid
Gelijkvormigheid
Evenwijdige lijnen
Evenwijdige lijnen
Oppervlakte rechthoek
Parallellogram
Parallellogram
Oppervlakte trapezium
Cirkel berekenen
Cirkel berekenen
Cirkelsector
Cirkelsector
Omtrekshoek
Omtrekshoek
Oppervlakte ellips
Oppervlakte ellips
Ruimtemeetkunde: rekenmachines
Inhoud kubus
Inhoud kubus
Oppervlakte kubus
Oppervlakte kubus
Inhoud balk
Inhoud balk
Oppervlakte balk
Oppervlakte balk
Inhoud cilinder
Inhoud cilinder
Opp. cilinder
Opp. cilinder
Inhoud bol
Inhoud bol
Oppervlakte bol
Oppervlakte bol
Inhoud bolkap
Inhoud bolkap
Opp. bolkap
Opp. bolkap
Inhoud ellipsoïde
Inhoud ellipsoïde
Opp. ellipsoïde
Opp. ellipsoïde
Inhoud piramide
Inhoud piramide
Piramideoppervlak
Piramideoppervlak
Inhoud kegel
Inhoud kegel
Oppervlakte kegel
Oppervlakte kegel
Inhoud kegelstomp
Inhoud kegelstomp
Opp. kegelstomp
Opp. kegelstomp
Inhoud buis
Inhoud buis
Inhoud capsule
Inhoud capsule
Opp. capsule
Opp. capsule
Datum en tijd: rekenmachines
Leeftijd berekenen
Leeftijd berekenen
Dagen tellen
Dagen tellen
Datum berekenen
Datum berekenen
Uren vanaf nu
Uren vanaf nu
Dag van de week
Dag van de week
Tijd optellen
Tijd optellen
Tijdzones omrekenen
Tijdzones omrekenen
Werktijd berekenen
Werktijd berekenen
Tijdsverschil
Tijdsverschil
Urenregistratie
Urenregistratie
Financiën en economie: rekenmachines
Rente op rente
Rente op rente
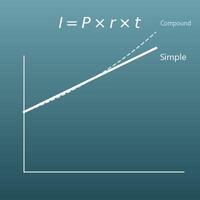
Enkelvoudige rente
Enkelvoudige rente
Rente berekenen
Rente berekenen
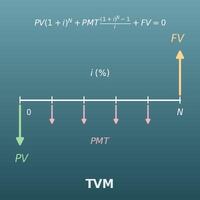
TVM-rekenmachine
TVM-rekenmachine
Contante waarde
Contante waarde
Eindwaarde
Eindwaarde
ROI berekenen
ROI berekenen
IRR berekenen
IRR berekenen
Terugverdientijd
Terugverdientijd
Gem. rendement
Gem. rendement
Bbp berekenen
Bbp berekenen
Online marketing en advertentiecijfers: rekenmachines
CTR berekenen
CTR berekenen
Conversie (CVR)
Conversie (CVR)
CPC, CPM en CPA
CPC, CPM en CPA
ROAS berekenen
ROAS berekenen
Break-even-CPA
Break-even-CPA
LTV berekenen
LTV berekenen
CAC berekenen
CAC berekenen
Churn rate
Churn rate
A/B-test
A/B-test
A/B-steekproef
A/B-steekproef
SEO-verkeer
SEO-verkeer
Break-evenpunt
Break-evenpunt
Marge en opslag
Marge en opslag
CAGR berekenen
CAGR berekenen
Gezondheid en fitness: rekenmachines
BMI berekenen
BMI berekenen
Slaapcalculator
Slaapcalculator
Caloriebehoefte
Caloriebehoefte
BMR berekenen
BMR berekenen
TDEE berekenen
TDEE berekenen
Ideaal gewicht
Ideaal gewicht
Vetpercentage
Vetpercentage
Vetvrije massa
Vetvrije massa
Calorieverbruik
Calorieverbruik
Eiwit per dag
Eiwit per dag
Macro’s berekenen
Macro’s berekenen
Koolhydraten
Koolhydraten
Vet berekenen
Vet berekenen
Lengte voorspellen
Lengte voorspellen
Sport: rekenmachines
Golfhandicap
Golfhandicap
Tempo berekenen
Tempo berekenen
1RM berekenen
1RM berekenen
Streefhartslag
Streefhartslag
Weer: rekenmachines
Hitte-index
Hitte-index
Windchill
Windchill
Dauwpunt
Dauwpunt
Informatica: rekenmachines
Talstelsels
Talstelsels
Subnetcalculator
Subnetcalculator
Downloadtijd
Downloadtijd
Energie in huis en budget: rekenmachines
Stroomkosten
Stroomkosten
kWh naar euro
kWh naar euro
Kosten per jaar
Kosten per jaar
Airco vermogen
Airco vermogen
Airco kosten
Airco kosten
Kosten kachel
Kosten kachel
Gas of stroom
Gas of stroom
Besparing led
Besparing led
Salaris omrekenen
Salaris omrekenen
Maandbudget
Maandbudget
Auto: rekenmachines
Brandstofkosten
Brandstofkosten
Laadkosten
Laadkosten
EV vs benzine
EV vs benzine
Verbruik berekenen
Verbruik berekenen
Bandenmaat
Bandenmaat
Zonne-energie en batterijen: rekenmachines
Zonne-opbrengst
Zonne-opbrengst
Aantal panelen
Aantal panelen
Terugverdientijd
Terugverdientijd
Thuisbatterij
Thuisbatterij
Wonen en klussen: rekenmachines
Aantal tegels
Aantal tegels
Trap berekenen
Trap berekenen
Beton berekenen
Beton berekenen
Wandoppervlakte
Wandoppervlakte
Behang berekenen
Behang berekenen
Verf berekenen
Verf berekenen
Vloer berekenen
Vloer berekenen
Gevelopervlak
Gevelopervlak
Grind en split
Grind en split
Mortel mengen
Mortel mengen
Helling berekenen
Helling berekenen
Zaagplan hout
Zaagplan hout
Bebouwing en FSI
Bebouwing en FSI
Vloer op rol
Vloer op rol
Isolatie berekenen
Isolatie berekenen
Gordijnmaat
Gordijnmaat
Tv kijkafstand
Tv kijkafstand
Potgrond berekenen
Potgrond berekenen
Graszoden
Graszoden
Betonblokken
Betonblokken
Bakstenen
Bakstenen
Vlonder
Vlonder
Hellingbaan
Hellingbaan
Voorboren
Voorboren
Ventilatievoud
Ventilatievoud
Verf verdunnen
Verf verdunnen
Plint berekenen
Plint berekenen
Raam opmeten
Raam opmeten
Ophanghoogte
Ophanghoogte
Afschot buis
Afschot buis
Aantal schroeven
Aantal schroeven
Houtvolume (m³)
Houtvolume (m³)
Palen en panelen
Palen en panelen
Krimp van hout
Krimp van hout
Kit berekenen
Kit berekenen
Warmteverlies
Warmteverlies
Past het door?
Past het door?
Verhuisdozen
Verhuisdozen
Opbergruimte
Opbergruimte
Zaagplan platen
Zaagplan platen
Doorbuiging plank
Doorbuiging plank

Rente berekenen (sparen met maandelijkse of jaarlijkse inleg)

Vul het beginbedrag, de inleg (laat velden die je niet gebruikt op 0), de jaarlijkse rente en de looptijd in. Wil je belasting of inflatie niet meenemen, laat die velden dan op 0.

Vul rentes als gewone getallen in (bij 3% vul je “3” in). Dit is een rekensimulatie met een vaste rente, zonder kosten, rentewijzigingen of afrondingsregels van echte producten. Vul je een belastingpercentage in, dan wordt de belasting van de rente van elke maand afgetrokken en wordt alleen de rente na belasting bij het saldo opgeteld. In Nederland wordt spaargeld in box 3 niet over de rente zelf belast, maar over een fictief rendement dat de Belastingdienst jaarlijks vaststelt. De werkelijke belasting en het werkelijke saldo kunnen dus iets afwijken van dit resultaat.
Resultaat en grafiek
Vul links het beginbedrag, de inleg, de rente en de looptijd in en klik op “Berekenen”. Het resultaat en een grafiek verschijnen hier.

Wat je op deze pagina kunt doen

  • Vul een beginbedrag en een jaarlijkse en maandelijkse inleg in en zie meteen hoeveel je geld groeit door samengestelde rente (het eindsaldo en de totale rente). Je kiest of je inlegt aan het begin van elke periode (eerst storten, daarna rente) of aan het einde (eerst rente, daarna storten)
  • Negen manieren om rente bij te schrijven worden ondersteund: jaarlijks, halfjaarlijks, per kwartaal, maandelijks, twee keer per maand, om de twee weken, wekelijks, dagelijks en continu
  • De totale rente wordt gesplitst in “rente over het beginbedrag” en “rente over de inleg”, zodat je in cijfers ziet wat je regelmatige inleg oplevert
  • Vul eventueel een belastingpercentage over de rente in voor de belasting en de rente na belasting, en een inflatiepercentage voor de koopkracht van het eindsaldo (de waarde in euro’s van nu)
  • Met een grafiek van het saldo en een tabel per jaar. Een heldere uitleg van de formules, formules om te kopiëren voor Excel, Google Spreadsheets en Python staan ook op deze pagina
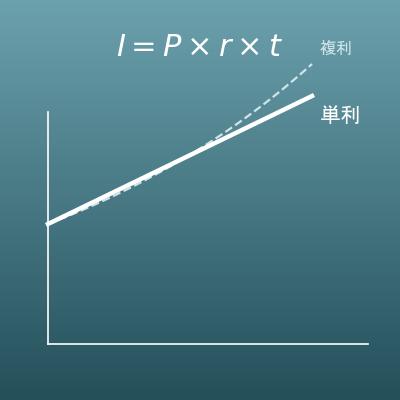
Deze pagina rekent met een wiskundige simulatie waarin de rente de hele looptijd gelijk blijft. Echte spaarrekeningen en beleggingen hebben kosten, wisselende rentes en eigen regels voor belasting en afronding, dus controleer de precieze bedragen bij je bank of aanbieder. Deze pagina raadt geen financieel product of belegging aan. Hoe samengestelde rente zelf werkt en wat het verschil is met enkelvoudige rente, lees je bij “Samengestelde rente berekenen” in de gerelateerde pagina’s.

Waarvoor is deze berekening handig?

Zien waar je maandelijkse spaargeld naartoe groeit

Zet je 10 jaar lang elke maand € 500 opzij tegen 4% (maandelijks bijgeschreven, inleg aan het begin), dan leg je € 60.000 in en heb je daarna ongeveer € 73.870, waarvan ongeveer € 13.870 rente.
Als je eerst in cijfers ziet hoeveel de rente uitmaakt en hoeveel je na 10 jaar hebt, kun je vanuit een doel terugrekenen, zoals een aanbetaling op een huis of een nieuwe auto, om te bepalen hoeveel je per maand moet sparen.

Sparen voor de toekomst van je kind

Spaar je vanaf de geboorte van je kind tot zijn of haar 18e elke maand € 200 tegen 5% (maandelijks bijgeschreven, inleg aan het begin), dan leg je € 43.200 in en heb je ongeveer € 70.131.
Zo kun je uitproberen hoeveel per maand genoeg is voor bijvoorbeeld een studie, een rijbewijs of de eerste woning. Bij echt beleggen zijn er kosten en kun je verlies lijden, dus gebruik dit resultaat met een vaste rente alleen als richtlijn.

Je pensioenpotje inschatten (samengestelde rente op de lange termijn)

Stel dat je 30 jaar lang elke maand € 500 kunt sparen tegen 5% (maandelijks bijgeschreven, inleg aan het begin). Dan leg je € 180.000 in en heb je ongeveer € 417.863. De rente, ongeveer € 237.863, is meer dan het geld dat je zelf hebt ingelegd.
Je voelt hoe samengestelde rente (rente over rente) op lange termijn steeds krachtiger wordt, en het helpt je om vroeg te beginnen met sparen voor later, bijvoorbeeld met een lijfrente. Bij echt beleggen ligt het rendement echter niet vast en kun je geld verliezen.

Zien hoe inflatie je spaargeld minder waard maakt

Staat € 10.000 10 jaar lang op 0% terwijl de prijzen elk jaar 2% stijgen, dan wordt de koopkracht \(10000 \div 1{,}02^{10} \approx 8203\) euro, ongeveer 18% minder. (2% is het inflatiedoel van de Europese Centrale Bank op middellange termijn.)
Als je in cijfers controleert dat “het saldo niet daalde, maar je er minder voor koopt”, leer je je spaarrente te vergelijken met de inflatie.

Weten hoeveel je na belasting overhoudt (box 3)

In Nederland betaal je geen belasting over de rente zelf, maar over een fictief rendement in box 3. Een voorbeeld voor 2026 (voorlopige percentages) met alleen spaargeld, zonder partner of schulden: bij € 100.000 spaargeld is € 40.643 boven het heffingsvrije vermogen van € 59.357. Het fictieve rendement is 1,28% van dat bedrag, € 520,23, en daarover betaal je 36% belasting, € 187,28. Verdien je 2% rente (€ 2.000), dan houd je dus ongeveer € 1.812,72 over.
Zo zie je het verschil tussen de rente die een bank noemt en wat je werkelijk overhoudt. De regels voor box 3 veranderen; controleer de actuele percentages op belastingdienst.nl.

Automatisch sparen met een vaste overboeking

Een vaste overboeking naar je spaarrekening op de dag dat je salaris binnenkomt, of een maandelijkse inleg in een lijfrente of banksparen, is precies “elke maand een vast bedrag bijstorten”, dus deze berekening met maandelijkse inleg past er direct op.
Verhoog je de inleg bijvoorbeeld van € 200 naar € 400 per maand tegen 4% gedurende 10 jaar, dan groeit het eindsaldo van ongeveer € 29.548 naar ongeveer € 59.096. Zo kies je met cijfers een bedrag dat je kunt volhouden. (Bij een lijfrente of banksparen valt het saldo niet in box 3, dus daar zet je het belastingpercentage op 0.)

Formules en grafieken

Recursieve formule voor inleg (begin van de periode)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(B_k\) \(=\) \((\) \(B_{k-1}\) \(+\) \(C\) \()\) \(\times\) \((1 + r)\)
In woorden (symbolen vervangen door woorden)
④ \(B_k\): saldo aan het einde van deze periode \(=\) \((\) ① \(B_{k-1}\): saldo aan het einde van de vorige periode \(+\) ② \(C\): inleg \()\) \(\times\) ③ 1 + rente voor één periode
De formule in woorden
① Neem \(B_{k-1}\): saldo aan het einde van de vorige periode
② tel er eerst \(C\): inleg bij op
③ vermenigvuldig dat met de groeifactor voor één periode, “1 + rente \(r\)”
④ en je krijgt \(B_k\): saldo aan het einde van deze periode
Een eenvoudig voorbeeld
Zet je € 10.000 op een spaarrekening tegen 5% per jaar (rente jaarlijks bijgeschreven) en stort je aan het begin van elk jaar € 5.000 bij, dan is het saldo aan het einde van jaar 1
\(B_1\): saldo aan het einde van jaar 1 \(=\) \((\) beginsaldo (€ 10.000) \(+\) inleg (€ 5.000) \()\) \(\times\) 1 + rente per jaar (1,05)
\((10000 + 5000) \times 1{,}05 = 15750\)
Het belangrijkste idee
Bij inleg aan het begin van de periode stort je eerst en krijg je daarna rente, dus het bedrag dat je bijstort levert meteen rente op. Herhaal deze formule voor één periode zo vaak als er periodes zijn, en je krijgt het eindsaldo. De rekenmachine op deze pagina rekent de gekozen rentebijschrijving eerst om naar een gelijkwaardige maandrente (de maandrente die over een heel jaar precies dezelfde groei geeft). Daarna herhaalt hij deze formule maand voor maand. De jaarlijkse inleg komt in de eerste maand van elk jaar erbij en de maandelijkse inleg elke maand.
Recursieve formule voor inleg (einde van de periode)
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(B_k\) \(=\) \(B_{k-1}\) \(\times\) \((1 + r)\) \(+\) \(C\)
In woorden (symbolen vervangen door woorden)
④ \(B_k\): saldo aan het einde van deze periode \(=\) ① \(B_{k-1}\): saldo aan het einde van de vorige periode \(\times\) ② 1 + rente voor één periode \(+\) ③ \(C\): inleg
De formule in woorden
① Neem \(B_{k-1}\): saldo aan het einde van de vorige periode
② vermenigvuldig dat met de groeifactor voor één periode, “1 + rente \(r\)” zodat je eerst de rente erbij telt
③ tel er dan \(C\): inleg bij op
④ en je krijgt \(B_k\): saldo aan het einde van deze periode
Een eenvoudig voorbeeld
Met dezelfde bedragen (€ 10.000 tegen 5%, inleg van € 5.000), maar met inleg aan het einde van elk jaar, is het saldo aan het einde van jaar 1
\(B_1\): saldo aan het einde van jaar 1 \(=\) beginsaldo (€ 10.000) \(\times\) 1 + rente per jaar (1,05) \(+\) inleg (€ 5.000)
\(10000 \times 1{,}05 + 5000 = 15500\)
Het belangrijkste idee
Bij inleg aan het einde van de periode krijg je eerst rente en stort je daarna, dus het nieuwe bedrag levert in die periode geen rente op. Vergeleken met het voorbeeld voor het begin van de periode (€ 15.750) is het verschil € 250: precies één periode rente over de inleg van € 5.000 tegen 5%. Bij dezelfde inleg levert eerder storten (aan het begin) meer rente op.
Verdeling van de rente (beginbedrag en inleg)
Figuur
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(I\) \(=\) \(A\) \(-\) \((\) \(P + S\) \()\)
\(I_C\) \(=\) \(I\) \(-\) \(I_0\)
In woorden (symbolen vervangen door woorden)
③ \(I\): totale rente \(=\) ① \(A\): eindsaldo \(-\) \((\) ② \(P + S\): totaal ingelegd \()\)
⑤ \(I_C\): rente over de inleg \(=\) \(I\): totale rente \(-\) ④ \(I_0\): rente over het beginbedrag
De formule in woorden
① Neem \(A\): eindsaldo
② trek er het totaal ingelegd (beginbedrag \(P\) + totale inleg \(S\)) van af
③ en je krijgt \(I\): totale rente
④ Trek daarna \(I_0\): rente over het beginbedrag (de rente die je zonder inleg zou krijgen) van de totale rente af
⑤ en je krijgt \(I_C\): rente over de inleg
Een eenvoudig voorbeeld
In het voorbeeld van formule 1 (eindsaldo € 15.750, beginbedrag € 10.000, inleg € 5.000, rente over het beginbedrag € 500):
\(I\): totale rente \(=\) eindsaldo (€ 15.750) \(-\) totaal ingelegd (€ 15.000)
\(I = 15750 - (10000 + 5000) = 750\)
\(I_C = 750 - 500 = 250\)
Het belangrijkste idee
De rente over het beginbedrag, \(I_0\), is de rente die je zonder enige inleg had gekregen. Je vindt haar door dezelfde berekening alleen met het beginbedrag te doen. Het verschil met de totale rente, \(I_C\), is de extra rente die je inleg oplevert. Deze verdeling laat in cijfers zien wat je regelmatige inleg toevoegt.
Koopkracht na inflatie
Grafiek
Wiskundige notatie (de gebruikelijke schrijfwijze)
\(R\) \(=\) \(A\) \(\div\) \((1 + i)\) \(t\)
In woorden (symbolen vervangen door woorden)
④ \(R\): koopkracht \(=\) ③ \(A\): eindsaldo \(\div\) ① 1 + inflatiepercentage \(i\) ② \(t\): jaren
De formule in woorden
① Vermenigvuldig de prijsfactor per jaar, “1 + inflatie \(i\)”
② zo vaak met zichzelf als het aantal \(t\): jaren om te zien hoeveel keer zo hoog de prijzen zijn geworden
③ deel het \(A\): eindsaldo door die factor
④ en je krijgt \(R\): koopkracht (de waarde in euro’s van nu)
Een eenvoudig voorbeeld
Is je saldo in één jaar gegroeid naar € 11.000, maar zijn de prijzen in dat jaar ook 10% gestegen, dan is de koopkracht
\(R\): koopkracht \(=\) eindsaldo (€ 11.000) \(\div\) 1 + inflatiepercentage (1,1) jaren (1)
\(11000 \div 1{,}1 = 10000\)
Het belangrijkste idee
Het bedrag groeide naar € 11.000, maar als de prijzen 10% stegen, koop je er nog steeds hetzelfde voor als je eerder met € 10.000 kon kopen. Dit is koopkracht (de werkelijke waarde van geld). Is je spaarrente lager dan de inflatie, dan stijgt je saldo op papier maar wordt het in werkelijkheid minder waard. Blijft de inflatie bijvoorbeeld 5 jaar lang op 3%, dan worden de prijzen ongeveer 1,16 keer zo hoog en heeft een saldo van € 10.000 een koopkracht van ongeveer € 8.626,09. Het belangrijkste: inflatie werkt met dezelfde rekenkunde als samengestelde rente, want steeds wordt dezelfde factor opnieuw vermenigvuldigd.
Samengestelde rente met inleg bereken je door een recursieve formule voor één periode, “(saldo + inleg) × (1 + rente)” of “saldo × (1 + rente) + inleg”, zo vaak te herhalen als er periodes zijn. Op deze pagina zie je de verdeling van de rente (beginbedrag en inleg), de belasting en de inflatie in één keer.

Symbolen en begrippen

Symbolen

\(B_k\) B index k Het saldo aan het einde van periode \(k\). In de recursieve formule is dit het saldo aan het einde van deze periode.
\(B_{k-1}\) B index k min 1 Het saldo aan het einde van de periode ervoor. In de recursieve formule is dit het saldo aan het einde van de vorige periode.
\(C\) C De inleg voor één periode. Die komt aan het begin van de periode (begin) of aan het einde van de periode (einde) bij het saldo.
\(r\) r De rente voor één periode, als decimaal getal. Bij jaarlijks bijschrijven is dat de jaarrente zelf (bij 3% is \(r = 0{,}03\)).
\(A\) A Het eindsaldo. Het totaal aan inleg plus rente aan het einde van de looptijd.
\(P\) P Het beginbedrag (de hoofdsom). Het bedrag dat je in het begin in één keer inlegt.
\(S\) S De totale inleg. Al het geld dat je tijdens de looptijd met jaarlijkse en maandelijkse inleg hebt bijgestort (zonder het beginbedrag).
\(I\) I De totale rente. Het eindsaldo min het totaal ingelegde bedrag (beginbedrag + totale inleg).
\(I_0\) I index nul De rente over het beginbedrag. De rente die je zonder inleg had gekregen.
\(I_C\) I index C De rente over de inleg. De totale rente min de rente over het beginbedrag.
\(i\) kleine i Het inflatiepercentage. Hoeveel de prijzen in één jaar stijgen, als decimaal getal (bij 2% is \(i = 0{,}02\)). Zie inflatie.
\(t\) t De looptijd in jaren. Hoe lang je spaart.

Begrippen

inleg Geld dat je steeds opnieuw bijstort met vaste tussenpozen (elk jaar, elke maand enzovoort), bijvoorbeeld via een vaste overboeking naar je spaarrekening.
begin van de periode Het begin van elke periode. Stort je aan het begin, dan levert de storting in diezelfde periode al rente op, dus je krijgt meer rente dan bij inleg van dezelfde grootte aan het einde van de periode.
einde van de periode Het einde van elke periode. Stort je aan het einde, dan levert de storting in die periode nog geen rente op, dus je krijgt minder rente dan bij inleg van dezelfde grootte aan het begin van de periode.
box 3 Het onderdeel van de inkomstenbelasting waarin je spaargeld, beleggingen en schulden vallen. In Nederland wordt de rente op je spaarrekening niet apart belast. Je betaalt belasting over een fictief rendement over je vermogen boven het heffingsvrije vermogen (in Nederland, 2026, voorlopig: 1,28% voor spaargeld, tarief 36%, heffingsvrij vermogen € 59.357 per persoon). Deze regels veranderen; kijk voor de actuele regels op belastingdienst.nl.
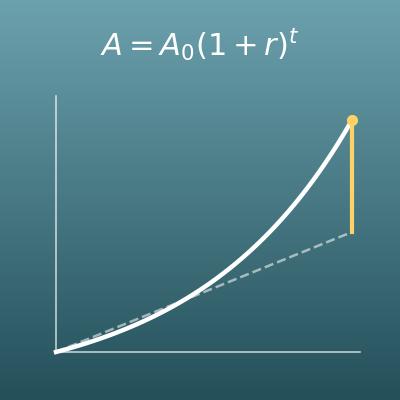
samengestelde rente Rente die bij het saldo wordt opgeteld, zodat de volgende rente over het nieuwe, hogere bedrag wordt berekend. Rente levert dus weer rente op, en hoe langer de looptijd, hoe sneller het groeit. Meer uitleg vind je bij “Samengestelde rente berekenen” in de gerelateerde pagina’s.
rentebijschrijving Hoe vaak rente bij het saldo wordt opgeteld (jaarlijks, halfjaarlijks, maandelijks enzovoort). Bij dezelfde jaarrente groeit je geld iets sneller als de rente vaker wordt bijgeschreven. De rekenmachine op deze pagina rekent de gekozen frequentie om naar de maandrente die over een heel jaar dezelfde groei geeft en rekent maand voor maand.
effectieve jaarrente De jaarrente inclusief het effect van rente op rente. Die is hoger dan de nominale rente als de rente vaker dan één keer per jaar wordt bijgeschreven. Bijvoorbeeld, 3% nominaal, maandelijks bijgeschreven, is ongeveer 3,04% effectief per jaar.
recursieve formule Een formule die de volgende waarde uit de vorige bepaalt. Samengestelde rente met inleg volg je makkelijker met een formule voor één periode die je herhaalt dan met één lange formule, en de rekenmachine op deze pagina werkt op dezelfde manier.
lijfrente Een product om voor later te sparen, bijvoorbeeld bij een verzekeraar (lijfrente) of bij een bank (banksparen). In Nederland mag je de premie of inleg onder voorwaarden aftrekken van je inkomen in box 1, binnen je jaarruimte, en betaal je later belasting over de uitkering. Het opgebouwde bedrag valt daardoor niet in box 3. Wil je dat nabootsen, zet het belastingpercentage dan op 0.
koopkracht De waarde van geld gemeten naar wat je er echt voor kunt kopen, en niet naar het getal zelf (het nominale bedrag). Stijgen de prijzen, dan koop je met hetzelfde bedrag minder. Je zegt ook wel dat de koopkracht daalt.
inflatie Een aanhoudende stijging van de prijzen. Stijgen de prijzen, dan koop je met hetzelfde bedrag minder, dus contant geld en spaargeld met een lage rente verliezen werkelijke waarde. Het inflatiedoel van de ECB is 2% op middellange termijn.

Handig om vooraf te weten

Dit helpt je om de berekening op deze pagina echt te begrijpen, en niet alleen op de knop te drukken.

Percentages (groep 7-8, 10-12 jaar)
  • Kunnen omrekenen van “5%” naar het decimale getal 0,05
  • Weten dat “5% erbij” hetzelfde betekent als “× 1,05”
De basis van samengestelde rente (“Samengestelde rente berekenen” op deze site)
  • Begrijpen wat samengestelde rente is, waarbij de rente die je krijgt ook weer rente oplevert
  • Weten dat bij dezelfde jaarrente de rentebijschrijving (jaarlijks, maandelijks enzovoort) de groei een beetje verandert
Machten (klas 2, 13-14 jaar)
  • Weten dat \(1{,}05^{2}\) betekent: 1,05 met zichzelf vermenigvuldigd
Rijen en recursieve formules (havo 4-5 en vwo 4-6, 15-18 jaar)
  • De gedachte achter een recursieve formule begrijpen, waarbij je de volgende waarde uit de vorige bepaalt (lukt dat niet, dan rekent de rekenmachine toch periode voor periode voor je uit)

Berekenen met Excel

Kopieer de hele tabel hieronder en plak die in cel A1 van Excel. Het werkt direct.
Tabel voor één periode (inleg aan het begin van de periode)
Saldo vorige periode 10000
Inleg 5000
Rente per periode (decimaal; 5% = 0,05) 0,05
Nieuw saldo =(B1+B2)*(1+B3)
Tabel voor één periode (inleg aan het einde van de periode)
Saldo vorige periode 10000
Inleg 5000
Rente per periode (decimaal; 5% = 0,05) 0,05
Nieuw saldo =B1*(1+B3)+B2
Tabel voor de verdeling van de rente
Eindsaldo 15750
Beginbedrag 10000
Totale inleg 5000
Rente over het beginbedrag 500
Totale rente =B1-(B2+B3)
Rente over de inleg =B5-B4
Tabel voor de koopkracht na inflatie
Eindsaldo 11000
Inflatiepercentage (decimaal; 10% = 0,1) 0,1
Jaren 1
Koopkracht =B1/(1+B2)^B3
Tabel voor het eindsaldo met maandelijkse inleg (functie TW)
Maandrente (jaarrente ÷ 12; 3% = 0,0025) 0,0025
Aantal maanden (10 jaar = 120) 120
Maandelijkse inleg 500
Beginbedrag 10000
Eindsaldo (begin van de periode) =TW(B1;B2;-B3;-B4;1)
Na het plakken vormen de bovenste rijen in kolom B je invoer en wordt de laatste rij automatisch berekend.
“*” is vermenigvuldigen, “/” is delen en “^” is machtsverheffen (hoe vaak je vermenigvuldigt).
De eerste tabel geeft 15.750, de tweede 15.500, de derde een totale rente van 750 en rente over de inleg van 250, en de vierde 10.000 (alles in euro’s).
De vijfde tabel gebruikt de functie TW (toekomstige waarde), de functie van Excel voor sparen met regelmatige stortingen, en geeft ongeveer 83.538,92. De argumenten van TW zijn, in volgorde: rente per periode, aantal periodes, bedrag per periode (negatief invullen), beginbedrag (negatief invullen) en 1 voor het begin van de periode (0 voor het einde). Bij maandelijkse rentebijschrijving en maandelijkse inleg komt dit overeen met de rekenmachine op deze pagina. Let op: in Nederlandse Excel schrijf je de decimalen met een komma (0,0025) en scheid je de argumenten met een puntkomma.

Berekenen met Google Spreadsheets

Kopieer de hele tabel hieronder en plak die in cel A1 van Google Spreadsheets. Het werkt direct.
Tabel voor één periode (inleg aan het begin van de periode)
Saldo vorige periode 10000
Inleg 5000
Rente per periode (decimaal; 5% = 0,05) 0,05
Nieuw saldo =(B1+B2)*(1+B3)
Tabel voor één periode (inleg aan het einde van de periode)
Saldo vorige periode 10000
Inleg 5000
Rente per periode (decimaal; 5% = 0,05) 0,05
Nieuw saldo =B1*(1+B3)+B2
Tabel voor de verdeling van de rente
Eindsaldo 15750
Beginbedrag 10000
Totale inleg 5000
Rente over het beginbedrag 500
Totale rente =B1-(B2+B3)
Rente over de inleg =B5-B4
Tabel voor de koopkracht na inflatie
Eindsaldo 11000
Inflatiepercentage (decimaal; 10% = 0,1) 0,1
Jaren 1
Koopkracht =B1/(1+B2)^B3
Tabel voor het eindsaldo met maandelijkse inleg (functie TW)
Maandrente (jaarrente ÷ 12; 3% = 0,0025) 0,0025
Aantal maanden (10 jaar = 120) 120
Maandelijkse inleg 500
Beginbedrag 10000
Eindsaldo (begin van de periode) =TW(B1;B2;-B3;-B4;1)
Dezelfde formules en dezelfde functie TW als in Excel werken hier ook. Kopieer de hele tabel, plak die in cel A1 en vervang de invoer in kolom B door je eigen getallen.

Berekenen met Python

principal = 10000         # beginbedrag (€)
annual_addition = 0       # jaarlijkse inleg (€)
monthly_addition = 500    # maandelijkse inleg (€)
is_beginning = True       # True = begin van de periode, False = einde van de periode
annual_rate = 0.03        # jaarlijkse rente (0,03 voor 3%)
times_per_year = 1        # rentebijschrijving (jaarlijks=1, halfjaarlijks=2, maandelijks=12, dagelijks=365)
years = 10                # looptijd (jaren)
months = 0                # looptijd (maanden)
tax_rate = 0.0            # belastingpercentage over de rente (0,23 voor 23%)

# Reken de rentebijschrijving om naar de maandrente die over een heel jaar dezelfde groei geeft
monthly_rate = (1 + annual_rate / times_per_year) ** (times_per_year / 12) - 1

balance = principal
total_contribution = 0
total_interest = 0
for k in range(1, years * 12 + months + 1):
    if is_beginning:
        if k % 12 == 1:  # jaarlijkse inleg in de eerste maand van elk jaar
            balance += annual_addition
            total_contribution += annual_addition
        balance += monthly_addition
        total_contribution += monthly_addition
    interest = balance * monthly_rate
    total_interest += interest
    balance += interest * (1 - tax_rate)  # tel alleen de rente na belasting op
    if not is_beginning:
        balance += monthly_addition
        total_contribution += monthly_addition
        if k % 12 == 0:  # jaarlijkse inleg in de laatste maand van elk jaar
            balance += annual_addition
            total_contribution += annual_addition

print(f"Eindsaldo: € {balance:,.2f}")
print(f"Totaal ingelegd: € {principal + total_contribution:,.2f}")
print(f"Totale rente (voor belasting): € {total_interest:,.2f}")
Werkt met alleen de standaardbibliotheek. Pas bovenaan het beginbedrag, de inleg, de rente, de looptijd enzovoort aan en voer het uit. Het gebruikt dezelfde methode als de rekenmachine op deze pagina (maand voor maand herhalen met een gelijkwaardige maandrente). Python toont getallen in Engelse notatie (komma bij duizendtallen, punt bij decimalen). Voor continue rentebijschrijving voeg je “import math” toe en verander je de regel met monthly_rate in “math.exp(annual_rate / 12) - 1”.

De formule in LaTeX en andere wiskundenotaties (om te kopiëren)

Recursieve formule voor inleg (begin van de periode)
Bₖ = (Bₖ₋₁ + C) × (1 + r)
B_k = (B_{k-1} + C)(1 + r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>B</mi><mi>k</mi></msub>
    <mo>=</mo>
    <mrow>
      <mo>(</mo>
      <msub><mi>B</mi><mrow><mi>k</mi><mo>&#x2212;</mo><mn>1</mn></mrow></msub>
      <mo>+</mo>
      <mi>C</mi>
      <mo>)</mo>
    </mrow>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>+</mo>
      <mi>r</mi>
      <mo>)</mo>
    </mrow>
  </mrow>
</math>
B_k = (B_(k-1) + C)(1 + r)
(bprev + c) (1 + r)
B[k] := (B[k-1] + c)*(1 + r);
B(k) = (B(k-1) + c)*(1 + r);
B_k = (B_(k-1) + C)(1 + r)
Recursieve formule voor inleg (einde van de periode)
Bₖ = Bₖ₋₁ × (1 + r) + C
B_k = B_{k-1}(1 + r) + C
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>B</mi><mi>k</mi></msub>
    <mo>=</mo>
    <msub><mi>B</mi><mrow><mi>k</mi><mo>&#x2212;</mo><mn>1</mn></mrow></msub>
    <mrow>
      <mo>(</mo>
      <mn>1</mn>
      <mo>+</mo>
      <mi>r</mi>
      <mo>)</mo>
    </mrow>
    <mo>+</mo>
    <mi>C</mi>
  </mrow>
</math>
B_k = B_(k-1)(1 + r) + C
bprev (1 + r) + c
B[k] := B[k-1]*(1 + r) + c;
B(k) = B(k-1)*(1 + r) + c;
B_k = B_(k-1)(1 + r) + C
Verdeling van de rente (beginbedrag en inleg)
I = A − (P + S),  I_C = I − I₀
I = A - (P + S), \quad I_C = I - I_0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>I</mi>
    <mo>=</mo>
    <mi>A</mi>
    <mo>&#x2212;</mo>
    <mrow>
      <mo>(</mo>
      <mi>P</mi>
      <mo>+</mo>
      <mi>S</mi>
      <mo>)</mo>
    </mrow>
    <mo>,</mo>
    <msub><mi>I</mi><mi>C</mi></msub>
    <mo>=</mo>
    <mi>I</mi>
    <mo>&#x2212;</mo>
    <msub><mi>I</mi><mn>0</mn></msub>
  </mrow>
</math>
I = A - (P + S), I_C = I - I_0
itotal = a - (p + s); ic = itotal - i0
Itotal := A - (P + S); Ic := Itotal - I0;
Itotal = A - (P + S); Ic = Itotal - I0;
I = A - (P + S),  I_C = I - I_0
Koopkracht na inflatie
R = A ÷ (1 + i)ᵗ
R = \dfrac{A}{(1 + i)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>R</mi>
    <mo>=</mo>
    <mfrac>
      <mi>A</mi>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>i</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
R = A / (1 + i)^t
a/(1 + inflation)^t
R := A/(1 + infl)^t;
R = A/(1 + infl)^t;
R = A/(1 + i)^t

Zo laat je ChatGPT  de berekening doen

Je bent een assistent voor renteberekeningen. Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

Een beginbedrag van € 10.000 levert 3% per jaar op (jaarlijks bijgeschreven) en elke maand wordt aan het begin € 500 bijgestort. De looptijd is 10 jaar.
Reken de rentebijschrijving om naar de gelijkwaardige maandrente waarvan de jaarlijkse groeifactor 1,03 is en herhaal elke maand “(saldo + inleg) × (1 + maandrente)”.
Bereken het volgende:
1. Het eindsaldo na 10 jaar en het totaal ingelegd (beginbedrag + totale inleg)
2. De totale rente en de verdeling daarvan (rente over het beginbedrag en rente over de inleg)
3. Als over de rente 23% belasting wordt betaald: de totale belasting en het eindsaldo na belasting

Laat de formules zien die je hebt gebruikt en de getallen uit het resultaat van de uitvoering.

Zo werkt het
  1. 1
    Vul je getallen in
    Typ de getallen waarmee je wilt rekenen in de invoervelden
  2. 2
    Bereken
    Klik op de knop “Berekenen”
  3. 3
    Bekijk het resultaat
    Het resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
  Kenmerken van DataChef
Eenvoudig en gratis
Onbeperkt gratis converteren
Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Geen registratie nodig
Direct te gebruiken
Zonder persoonlijke gegevens op te geven

Veilig en betrouwbaar
Sterk versleutelde verbinding (SSL)
Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt

Snel
Snelle laadtijden en snelle conversie
Zonder watermerk
Geen watermerk
Geen bronvermelding vereist
Commercieel gebruik toegestaan
Gratis voor commercieel gebruik
Geen toestemming vooraf nodig