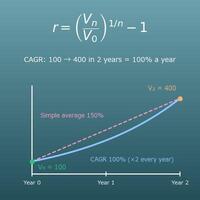
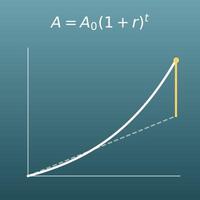Vul het rendement (%) en de beleggingsperiode (jaren en maanden) van elke periode in, te beginnen met de oudste. Je hebt minstens 2 periodes nodig (maximaal 20). Je krijgt het cumulatief rendement van de hele belegging en het gemiddeld rendement per jaar (meetkundig gemiddelde op jaarbasis).
Inhoudsopgave
-
Wat je op deze pagina kunt doen
-
Waarvoor is deze berekening handig?
-
Zo werkt het
-
Formules en grafieken
-
Symbolen en begrippen
-
Handig om vooraf te weten
-
Berekenen met Excel
-
Berekenen met Google Spreadsheets
-
Berekenen met Python
-
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
-
Zo laat je ChatGPT de berekening doen
-
Kenmerken van DataChef
-
Gerelateerde functies
-
Alle rekenmachines van NumberChef
Wat je op deze pagina kunt doen
- Uit het rendement (%) en de beleggingsperiode (jaren en maanden) van elke periode, zoals “+10% in het eerste jaar, daarna −2% in 5 maanden…”, bereken je het cumulatief rendement van de hele belegging en het gemiddeld rendement per jaar
- Het gemiddeld rendement middelt het wisselende rendement van de periodes tot “elk jaar hetzelfde percentage dat tot hetzelfde resultaat leidt” (het meetkundig gemiddelde op jaarbasis). Zo vergelijk je beleggingen met een verschillende looptijd eerlijk met elkaar
- In de formulekaarten leggen we ook uit waarom dit iets anders is dan het rekenkundig gemiddelde, waarmee je “gemiddeld +25%” kunt zien terwijl je niets hebt verdiend (het belangrijkste punt van deze pagina)
- Je ziet ook een tabel met het saldo aan het eind van elke periode vanaf € 100.000 en een grafiek van het werkelijke saldo naast de kromme van een gelijkmatige groei met het gemiddeld rendement
Waarvoor is deze berekening handig?
Zijn de resultaten wisselend, zoals “+10% in jaar 1, −5% in jaar 2, +20% in jaar 3”, dan wordt het gemiddeld jaarlijks rendement op de factsheets van beleggingsfondsen en ETF’s met hetzelfde meetkundig gemiddelde berekend als op deze pagina.
Kun je je eigen resultaten omrekenen naar een jaarpercentage, dan kun je fondsen met elkaar vergelijken of toetsen aan een doel (bijvoorbeeld 5% per jaar) op dezelfde basis. Heb je tussendoor geld gestort of opgenomen, dan geeft een geldgewogen rendement (IRR) een beter beeld.
Het rekenkundig gemiddelde van −50% en +100% is +25%, maar het echte geld gaat van € 100.000 naar € 50.000 en weer naar € 100.000: een winst van nul. Hoe groter de uitschieters, hoe mooier het rekenkundig gemiddelde de werkelijkheid laat lijken.
Zie je een advertentie of artikel met “een gemiddeld rendement van X%”, vraag je dan af of het een rekenkundig gemiddelde is of een meetkundig gemiddelde (op jaarbasis). Met dit ene stukje kennis laat je je veel minder snel foppen met opgeklopte cijfers.
“De omzet is in 3 jaar 1,5 keer zo groot geworden” is als jaarpercentage \(1{,}5^{1/3} - 1 \approx 14{,}5\%\). Deze waarde heet de CAGR (samengestelde jaarlijkse groei) en is standaard in ondernemingsplannen, jaarverslagen en presentaties voor investeerders.
Zo kun je de groei van bedrijven of ondernemingen over verschillende tijdspannes per jaar met elkaar vergelijken, dus je ziet het vaak bij het opstellen van zakelijke stukken of het analyseren van bedrijven.
Weet je uit eerdere resultaten het gemiddeld rendement per jaar, dan kun je met samengestelde groei inschatten hoeveel je over 20 jaar zou kunnen hebben als het zo doorgaat, bijvoorbeeld op een beleggingsrekening of in een lijfrente (bij 5% per jaar groeit geld in 20 jaar ongeveer 2,65 keer).
Het gemiddeld rendement uit het verleden is geen garantie voor de toekomst. Een verstandig plan rekent ook met een iets lager jaarpercentage en houdt rekening met een bandbreedte aan uitkomsten.
Wat deed het beter: A met +30% over 2 jaar of B met +50% over 3,5 jaar? Aan het cumulatief rendement zie je dat niet, maar als jaarpercentage is A ongeveer 14,0% en B ongeveer 12,3%, dus A deed het beter.
Ook als een beleggingsperiode extra maanden telt, rekent deze pagina die zo om naar jaren.
Formules en grafieken
Symbolen en begrippen
Symbolen
| \(r_i\) | r index i | Het rendement (rendementspercentage) in periode \(i\): met hoeveel procent het geld in die periode is gegroeid (of gekrompen). In de berekening schrijf je het percentage als decimaal getal (0,1 bij +10%, −0,05 bij −5%). |
| \(y\), \(m\) | y, m | De beleggingsperiode die je invult. \(y\) is het aantal jaren en \(m\) het aantal maanden. (Voorbeeld: bij 1 jaar en 2 maanden is \(y=1\) en \(m=2\)) |
| \(h_i\) | h index i | De beleggingsperiode van periode \(i\) in jaren, berekend als \(h = y + m \div 12\). (Voorbeeld: 1 jaar en 2 maanden → ongeveer 1,17 jaar) |
| \(B_0\), \(B_i\), \(B_n\) | B index 0, B index i, B index n | Het saldo (Balance). \(B_0\) is het beginbedrag, \(B_i\) het saldo aan het eind van periode \(i\) en \(B_n\) het saldo aan het eind van de laatste periode. De tabel op deze pagina rekent met \(B_0 = \text{€ }100{.}000\). |
| \(T\) | T | De totale beleggingsperiode in jaren: de som van \(h_i\) over alle periodes. (Voorbeeld: 1 jaar + 1 jaar + 6 maanden → \(T = 2{,}5\) jaar) |
| \(R\) | hoofdletter R | Het cumulatief rendement: met hoeveel procent het geld over de hele periode is gegroeid (of gekrompen). |
| \(r_{avg}\) | r index gem | Het gemiddeld rendement per jaar. Het zet het wisselende rendement van de periodes om in “elk jaar hetzelfde percentage” en is het belangrijkste resultaat van deze pagina. “avg” staat voor het Engelse average (gemiddelde). |
| \(x^{1/T}\) | x tot de macht 1 gedeeld door T | De \(T\)-de machtswortel van \(x\): het getal dat \(x\) geeft als je het tot de macht \(T\) verheft. (Voorbeeld: \(1{,}21^{1/2} = \sqrt{1{,}21} = 1{,}1\)) Je rekent het uit met “^(1/T)” op een wetenschappelijke rekenmachine of in Excel. |
Begrippen
| rendement (rendementspercentage) | Met hoeveel procent het belegde geld in een periode is gegroeid (of gekrompen). “Opbrengst” of “winst” wordt in bijna dezelfde betekenis gebruikt. Een periode met een verlies heeft een negatief rendement. |
| cumulatief rendement | De totale winst (of het verlies) over de hele periode, als percentage. Er wordt niet gekeken hoeveel jaar het duurde, dus het is minder geschikt om beleggingen met een verschillende looptijd te vergelijken. |
| gemiddeld rendement | Het cumulatief rendement omgerekend naar “elk jaar hetzelfde percentage dat tot hetzelfde resultaat leidt” (ook wel het geannualiseerd rendement genoemd). Alles staat op jaarbasis, dus het is de standaard om beleggingsresultaten weer te geven. |
| meetkundig gemiddelde | Het gemiddelde van grootheden die door vermenigvuldigen met elkaar samenhangen: je vermenigvuldigt alle \(n\) waarden met elkaar en neemt de \(n\)-de machtswortel. Voor grootheden die als groeifactor oplopen, zoals rendementen, is het meetkundig gemiddelde (en niet het rekenkundig gemiddelde) het juiste gemiddelde. |
| rekenkundig gemiddelde | Het gewone gemiddelde: alles optellen en delen door het aantal waarden. Gebruik je het voor rendementen, dan ziet het er mooier uit dan de werkelijkheid, en dat is erger naarmate de uitschieters groter zijn (het rekenkundig gemiddelde van −50% en +100% is +25%, maar de werkelijke winst is nul). |
| samengestelde interest | De winst wordt bij het kapitaal gevoegd, zodat in de volgende periode het hele bedrag groeit (ook wel rente op rente). De berekening op deze pagina gaat uit van samengestelde interest: het saldo aan het eind van de ene periode is het kapitaal van de volgende. |
| op jaarbasis | Omgerekend naar “procent per jaar”. Resultaten over verschillende periodes, zoals +3% in 6 maanden en +10% in 2 jaar, kun je eerlijk vergelijken zodra je ze op jaarbasis hebt gezet. |
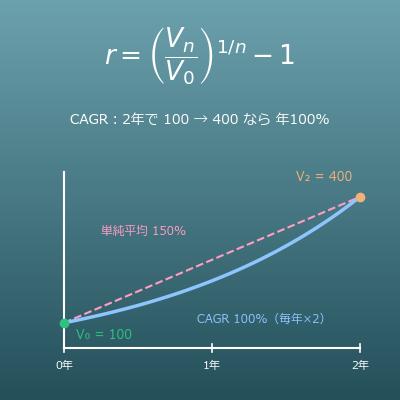
| CAGR (samengestelde jaarlijkse groei) | Afkorting van het Engelse Compound Annual Growth Rate, in het Nederlands de samengestelde jaarlijkse groei. Het is precies dezelfde berekening als het gemiddeld rendement op deze pagina en de gebruikelijke naam voor de jaarlijkse groei van de omzet, het aantal gebruikers en dergelijke van een bedrijf. |
| geldgewogen rendement | Een rendement dat ook de stortingen en opnames tussendoor meeneemt en laat zien hoe hard je eigen geld echt heeft gewerkt (dezelfde berekening als de IRR, internal rate of return). Voor beleggingen waarbij je tussendoor geld inlegt of opneemt, zoals maandelijkse inleg, past dit beter dan de berekening op deze pagina. Het rendement op deze pagina, dat die geldstromen negeert, heet ook het tijdgewogen rendement. |
Handig om vooraf te weten
Dit helpt je om de berekening op deze pagina te gebruiken met echt begrip, en niet alleen door op de knop te drukken.
| Procenten (groep 7-8, 10-12 jaar) |
|
| Breuken en decimale getallen (groep 5-7, 8-11 jaar) |
|
| Negatieve getallen (klas 1, 12-13 jaar) |
|
| Machten (klas 2-3, 13-15 jaar) |
|
| Wortels en gebroken exponenten (havo/vwo bovenbouw, 15-17 jaar) |
|
| Samengestelde interest (economie en wiskunde in de bovenbouw, 15-17 jaar) |
|
Berekenen met Excel
| Beleggingsperiode: jaren | 1 |
| Beleggingsperiode: maanden | 2 |
| Beleggingsperiode in jaren | =B1+B2/12 |
| Eindsaldo vorige periode (€) | 100000 |
| Rendement in deze periode (%) | 10 |
| Beleggingsperiode in jaren | 2 |
| Eindsaldo (€) | =B1*(1+B2/100)^B3 |
| Beginbedrag (€) | 100000 |
| Eindsaldo (€) | 132000 |
| Cumulatief rendement (%) | =(B2/B1-1)*100 |
| Beginbedrag (€) | 100000 |
| Eindsaldo (€) | 132000 |
| Totale beleggingsperiode (jaren) | 2 |
| Gemiddeld rendement (% per jaar) | =((B2/B1)^(1/B3)-1)*100 |
De eerste tabel geeft 1 + 2 ÷ 12, ongeveer 1,17 jaar, en de tweede geeft 100.000 × 1,1 × 1,1 = € 121.000.
De derde tabel geeft 32% en de vierde ongeveer 14,89%. Vervang gewoon de getallen in kolom B door je eigen getallen.
Berekenen met Google Spreadsheets
| Beleggingsperiode: jaren | 1 |
| Beleggingsperiode: maanden | 2 |
| Beleggingsperiode in jaren | =B1+B2/12 |
| Eindsaldo vorige periode (€) | 100000 |
| Rendement in deze periode (%) | 10 |
| Beleggingsperiode in jaren | 2 |
| Eindsaldo (€) | =B1*(1+B2/100)^B3 |
| Beginbedrag (€) | 100000 |
| Eindsaldo (€) | 132000 |
| Cumulatief rendement (%) | =(B2/B1-1)*100 |
| Beginbedrag (€) | 100000 |
| Eindsaldo (€) | 132000 |
| Totale beleggingsperiode (jaren) | 2 |
| Gemiddeld rendement (% per jaar) | =((B2/B1)^(1/B3)-1)*100 |
Berekenen met Python
# (rendement in %, aantal jaren, aantal maanden), van de oudste tot de nieuwste periode
periods = [(10, 1, 2), (-2, 0, 5), (15, 2, 3)]
start_balance = 100000         # beginbedrag (€)

balance = start_balance
total_years = 0
for return_percent, years, months in periods:
    holding_years = years + months / 12                       # beleggingsperiode in jaren
    total_years += holding_years
    balance *= (1 + return_percent / 100) ** holding_years    # keten van samengestelde interest
    print(f"Rendement {return_percent}% gedurende {holding_years:.4f} jaar -> saldo € {balance:,.0f}")

cumulative_return = (balance / start_balance - 1) * 100
average_return = ((balance / start_balance) ** (1 / total_years) - 1) * 100
print(f"Cumulatief rendement: {cumulative_return:.2f}%")
print(f"Gemiddeld rendement (per jaar): {average_return:.2f}%")
print(f"Totale beleggingsperiode: {total_years:.4f} jaar")
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
h = y + m ÷ 12
h = y + \dfrac{m}{12}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>h</mi>
    <mo>=</mo>
    <mi>y</mi>
    <mo>+</mo>
    <mfrac>
      <mi>m</mi>
      <mn>12</mn>
    </mfrac>
  </mrow>
</math>
h = y + m / 12
y + m/12
h := y + m/12;
h = y + m/12;
h = y + m/12
B_i = B_{i-1} \times (1 + r_i)^{h_i}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>B</mi><mi>i</mi></msub>
<mo>=</mo>
<msub><mi>B</mi><mrow><mi>i</mi><mo>−</mo><mn>1</mn></mrow></msub>
<mo>×</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><msub><mi>r</mi><mi>i</mi></msub><mo>)</mo></mrow>
<msub><mi>h</mi><mi>i</mi></msub>
</msup>
</mrow>
</math>
B_i = B_(i-1) (1 + r_i)^(h_i)
bprev (1 + r)^h
B := Bprev*(1 + r)^h;
B = Bprev*(1 + r)^h;
B_i = B_(i−1) (1 + r_i)^(h_i)
R = Bₙ ÷ B₀ − 1
R = \dfrac{B_n}{B_0} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
R = (B_n) / (B_0) - 1
bn/b0 - 1
R := Bn/B0 - 1;
R = Bn/B0 - 1;
R = B_n/B_0 − 1
r_{avg} = \left(\dfrac{B_n}{B_0}\right)^{1/T} - 1
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>r</mi><mi>avg</mi></msub>
<mo>=</mo>
<msup>
<mrow>
<mo>(</mo>
<mfrac>
<msub><mi>B</mi><mi>n</mi></msub>
<msub><mi>B</mi><mn>0</mn></msub>
</mfrac>
<mo>)</mo>
</mrow>
<mrow><mn>1</mn><mo>/</mo><mi>T</mi></mrow>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
</math>
r_(avg) = ((B_n) / (B_0))^(1/T) - 1
(bn/b0)^(1/T) - 1
r_avg := (Bn/B0)^(1/T) - 1;
r_avg = (Bn/B0)^(1/T) - 1;
r_avg = (B_n/B_0)^(1/T) − 1
Zo laat je ChatGPT de berekening doen
Je bent een rekenassistent voor beleggingen. Voer de volgende berekening uit door daadwerkelijk Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geef geen antwoord uit het hoofd of op basis van een gok).

Een belegging had deze resultaten, van de oudste tot de nieuwste periode:
- Een rendement van +10% over 1 jaar en 2 maanden
- Een rendement van −2% over 5 maanden
- Een rendement van +15% over 2 jaar en 3 maanden
Reken elke beleggingsperiode om naar jaren als “jaren + maanden ÷ 12” en koppel de saldo’s met samengestelde interest (het saldo aan het eind van de ene periode is het kapitaal van de volgende).
Bereken elk van de volgende waarden:
1. Het cumulatief rendement (%, 2 decimalen) = groeifactor over de hele periode − 1
2. Het gemiddeld rendement (% per jaar, 2 decimalen) = groeifactor over de hele periode tot de macht (1 / totale beleggingsperiode) − 1 (meetkundig gemiddelde)
3. De totale beleggingsperiode (jaren)
4. Het saldo aan het eind van elke periode, vanaf € 100.000 (€)

Laat de formules zien die je hebt gebruikt en de getallen uit het resultaat van de uitvoering.
Zo werkt het
-
1Vul je getallen inTyp de getallen waarmee je wilt rekenen in de invoervelden
-
2BerekenKlik op de knop “Berekenen”
-
3Bekijk het resultaatHet resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
Kenmerken van DataChef

Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Zonder persoonlijke gegevens op te geven

Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt


Geen bronvermelding vereist

Geen toestemming vooraf nodig
Gerelateerde functies
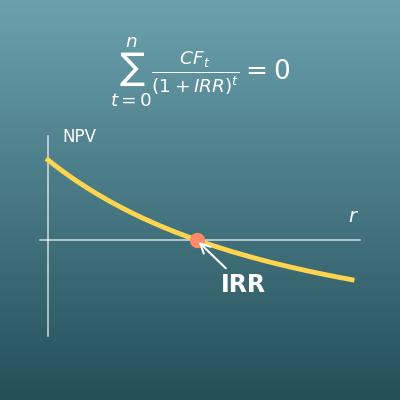
IRR berekenen (interne rentabiliteit uit kasstromen)
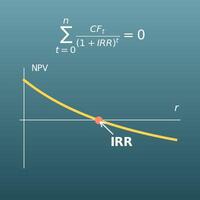
Bereken het rendement uit een startinvestering en de kasstromen per jaar. Beter geschikt als je tussentijds geld hebt gestort of opgenomen
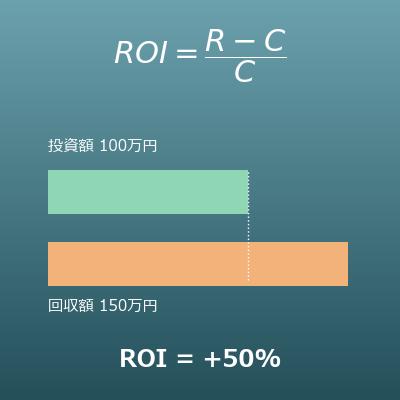
ROI berekenen (rendement op investering en ROI per jaar)
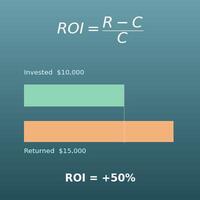
Bereken de ROI en de ROI op jaarbasis uit het geïnvesteerde bedrag en de opbrengst. Handiger als je alleen weet hoeveel erin ging en hoeveel eruit kwam
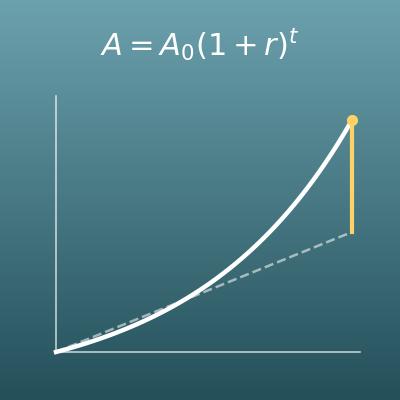
Samengestelde rente berekenen (eindkapitaal en rente omrekenen)
Samengestelde interest is de basis van het gemiddeld rendement. Bereken tot hoeveel je kapitaal groeit bij een vast rendement