Vul de initiële investering in en de kasstroom voor elk jaar vanaf jaar 1 (het geld dat je in dat jaar ontvangt). De rekenmachine bepaalt de disconteringsvoet waarbij de netto contante waarde (NCW) precies 0 is, en dat is de IRR (interne rentabiliteit).
Inhoudsopgave
-
Wat je op deze pagina kunt doen
-
Waarvoor is deze berekening handig?
-
Zo werkt het
-
Formules en grafieken
-
Symbolen en begrippen
-
Handig om vooraf te weten
-
Berekenen met Excel
-
Berekenen met Google Spreadsheets
-
Berekenen met Python
-
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
-
Zo laat je ChatGPT de berekening doen
-
Kenmerken van DataChef
-
Gerelateerde functies
-
Alle rekenmachines van NumberChef
Wat je op deze pagina kunt doen
- Vul de initiële investering en de kasstroom per jaar in (het geld dat je in dat jaar ontvangt) en je krijgt de IRR (interne rentabiliteit, per jaar)
- De looptijd van de investering, het totaalresultaat (winst of verlies over de hele periode) en het totaal rendement worden tegelijk getoond
- De bedragen per jaar mogen allemaal verschillen en extra investeringen in latere jaren (negatieve kasstromen) worden ondersteund
- Een grafiek van de netto contante waarde (NCW) laat in één oogopslag zien waar de NCW 0 wordt, en dat is de IRR
- Een heldere uitleg van de formules en formules om te kopiëren voor Excel, Google Spreadsheets en Python staan ook op deze pagina
Waarvoor is deze berekening handig?
“Als we een machine van € 400.000 installeren, verwachten we in 3 jaar kostenbesparingen van € 100.000, € 200.000 en € 300.000.” Met deze schatting is de IRR ongeveer 19,4% per jaar. Bij investeringsbeslissingen van bedrijven is het gangbaar om deze IRR te vergelijken met het minimaal vereiste rendement (het minimaal vereist rendement, zoals de rente op een lening of de kapitaalkosten) en het project aan te nemen als de IRR hoger is. Elk studieboek bedrijfsfinanciering behandelt het.
Toekomstige kasstromen zijn echter slechts schattingen, dus het is verstandig om ook met een voorzichtige schatting te rekenen.
Het geld bij een investering in vastgoed stroomt zo: je koopt eerst de woning, elk jaar komt er huur binnen en aan het einde komt de verkoopopbrengst binnen, dus de bedragen per jaar verschillen allemaal. De kracht van de IRR is dat hij zulke ongelijke kasstromen omrekent naar één jaarpercentage, en vastgoedbeleggers gebruiken hem veel om woningen te vergelijken.
Anders dan het bruto huurrendement (huur ÷ prijs) neemt hij ook de winst of het verlies bij de verkoop mee en jaren waarin leegstand de huur verlaagt.
Zonnepanelen op een woning hebben een kasstroom die bij de IRR past: je betaalt eerst de installatie en daarna bespaar je elk jaar op je energierekening en krijg je een vergoeding voor de stroom die je terugleverde. In Nederland geldt sinds 1 januari 2023 een btw-tarief van 0% voor de levering en installatie van zonnepanelen op of bij een woning (Belastingdienst). De salderingsregeling stopt op 1 januari 2027; daarna krijg je van je leverancier een terugleververgoeding (Rijksoverheid), waarvan de hoogte per leverancier verschilt. Kost de installatie bijvoorbeeld € 8.000 (een voorbeeldbedrag), noteer dan de besparing per jaar en bereken de IRR, dan kun je het systeem op dezelfde schaal vergelijken met een spaarrekening of een indexfonds: “deze installatie is als een investering die X% per jaar oplevert”.
Het resultaat verandert als de aannames veranderen, zoals de stroomprijs, de terugleververgoeding en de levensduur van de apparatuur, dus het is verstandig om een paar scenario’s door te rekenen. Kijk voor de actuele regels op rijksoverheid.nl.
Bij beleggingsfondsen zoals venture capital en private equity is de IRR de standaardmaatstaf voor de prestaties van een fonds. Wanneer geld bij beleggers wordt opgehaald en wanneer het wordt terugbetaald, verschilt per fonds, dus alleen de IRR, die rekening houdt met de tijd, geeft een eerlijke vergelijking.
Investeringsbanken en bedrijven die een fusie of overname (M&A) overwegen, berekenen ook de IRR uit de koopprijs en het toekomstige winstplan om te besluiten of ze doorgaan. Het is een van de eerste berekeningen die je leert als je een carrière in de financiële wereld nastreeft.
Stel dat investeringen A en B allebei € 100.000 kosten en allebei in 5 jaar in totaal € 150.000 terugbetalen (een totaalresultaat van € 50.000 en een totaal rendement van 50%). A betaalt vroeg meer terug (€ 5.000, € 20.000, € 25.000, € 40.000, € 60.000), terwijl B vooral aan het einde betaalt (€ 0, € 10.000, € 30.000, € 30.000, € 80.000).
De totalen zijn gelijk, maar de IRR van A is 11,290% per jaar en die van B 10,259%, dus A, dat het geld eerder terugbetaalt, komt er beter uit. Geld dat terugkomt kun je opnieuw beleggen. De IRR laat je deze tijdswaarde van geld in cijfers zien.
Formules en grafieken
Symbolen en begrippen
Symbolen
| IRR | I R R | Interne rentabiliteit. De disconteringsvoet waarbij de NCW precies 0 is; ze geeft het rendement per jaar van de investering. (Voorbeeld: investeer je € 4.000.000 en ontvang je in 3 jaar € 1.000.000, € 2.000.000 en € 3.000.000, dan is de IRR 19,438% per jaar.) |
| NPV | N C W | Netto contante waarde. Al het geld dat bij een investering binnenkomt en uitgaat, teruggerekend naar de waarde van nu en opgeteld. Is het positief, dan doet de investering het beter dan de disconteringsvoet. |
| \(CF_t\) | C F index t | De kasstroom in jaar \(t\). Het geld dat je in dat jaar ontvangt (negatief als het geld was dat je betaalde). |
| \(CF_0\) | C F index nul | De kasstroom in jaar 0 (nu). De initiële investering is geld dat je betaalt, dus die is negatief. Op deze rekenmachine vul je haar als positief bedrag in en wordt ze als negatief behandeld. |
| \(r\) | r | De disconteringsvoet. De jaarlijkse rente waarmee je toekomstig geld terugrekent naar de waarde van nu. De IRR is de bijzondere \(r\) waarvoor de NCW 0 is. |
| \(t\) | t | Het jaarnummer. Het telt in welk jaar het geld valt, met het moment van investeren als jaar 0. |
| \(n\) | n | De looptijd van de investering in jaren. Het jaar van de laatste kasstroom. |
| \(PV\) | P V | Contante waarde. Toekomstig geld teruggerekend naar de waarde van nu. |
| \(S\) | S | Het totaal ontvangen geld. Alle kasstromen van jaar 1 tot en met jaar \(n\) opgeteld (extra investeringen tel je als negatieve bedragen mee). |
| \(TR\) | T R | Het totaalresultaat. Het totaal ontvangen geld min de initiële investering, de winst of het verlies over de hele periode. |
| \(G\) | G | Het totaal rendement. Het totaalresultaat als % van de initiële investering, een % over de hele periode dat de tijd negeert. Let op dat “bruto rendement” in de fondsenwereld meestal iets anders betekent, namelijk het rendement vóór kosten. |
Begrippen
| kasstroom | Geld dat binnenkomt of uitgaat. Ontvangen geld is een positief getal en betaald geld een negatief getal. Voor de IRR telt zowel wanneer als hoeveel het geld beweegt. |
| disconteringsvoet | De jaarlijkse rente die je gebruikt om toekomstig geld terug te rekenen naar de waarde van nu (te disconteren). € 110.000 over een jaar is bijvoorbeeld, gedisconteerd tegen 10% per jaar, € 100.000 nu waard. |
| contante waarde | Wat toekomstig geld nu waard is. Omdat geld een tijdswaarde heeft, is de contante waarde van hetzelfde bedrag van € 1.000.000 kleiner naarmate je het later ontvangt. |
| netto contante waarde (NCW) | De som van de contante waarden van alle kasstromen van een investering. Een positieve NCW zegt dat de investering meer oplevert dan de disconteringsvoet. Het is de meest basale maatstaf voor investeringsbeslissingen. |
| IRR (interne rentabiliteit) | De disconteringsvoet waarbij de NCW precies 0 is. In één getal zie je met welk rendement per jaar de investering overeenkomt, dus ze wordt veel gebruikt om bedrijfsprojecten en vastgoed te beoordelen. |
| minimaal vereist rendement (hurdle rate) | Het minimale rendement dat je van een investering eist (zoals de kapitaalkosten). In de praktijk wordt een project aangenomen als de IRR boven het minimaal vereiste rendement ligt. |
| meerdere-IRR-probleem | Een wiskundige eigenschap: verandert het teken van de kasstromen twee keer of vaker, dan kunnen twee of meer disconteringsvoeten de NCW gelijk aan 0 maken. De IRR alleen kan dan niet beslissen, dus je beslist op de NCW. |
| numerieke methode | Een manier om een vergelijking op te lossen die je niet kunt oplossen door de formule om te schrijven, waarbij een computer stapje voor stapje waarden probeert en het antwoord benadert. De IRR wordt zo gevonden (bisectie, de methode van Newton en andere). |
Handig om vooraf te weten
Dit helpt je om de berekening op deze pagina echt te begrijpen, en niet alleen op de knop te drukken.
| Percentages (groep 7-8, 10-12 jaar) |
|
| Positieve en negatieve getallen (klas 1, 12-13 jaar) |
|
| Machten (klas 2, 13-14 jaar) |
|
| Het idee van een vergelijking (klas 1-2, 12-14 jaar) |
|
| Samengestelde rente en de tijdswaarde van geld (bovenbouw havo/vwo, wiskunde en economie) |
|
Berekenen met Excel
| Geld dat je over t jaar ontvangt (€) | 110000 |
| Disconteringsvoet (%) | 10 |
| Jaren t | 1 |
| Contante waarde (€) | =B1/(1+B2/100)^B3 |
| Initiële investering (negatief invullen) | -1000000 |
| Kasstroom in jaar 1 | 550000 |
| Kasstroom in jaar 2 | 605000 |
| Disconteringsvoet (%) | 10 |
| NCW (€) | =NHW(B4/100;B2:B3)+B1 |
| Initiële investering (negatief invullen) | -4000000 |
| Kasstroom in jaar 1 | 1000000 |
| Kasstroom in jaar 2 | 2000000 |
| Kasstroom in jaar 3 | 3000000 |
| IRR (%) | =IR(B1:B4)*100 |
| Initiële investering | 4000000 |
| Totaal ontvangen geld | 6000000 |
| Totaalresultaat (€) | =B2-B1 |
| Totaal rendement (%) | =(B2-B1)/B1*100 |
De functie NHW in de tweede tabel heeft een bekende valkuil. De NHW-functie van Excel hoort alleen het geld vanaf jaar 1 in haar bereik te hebben; de initiële investering (jaar 0) tel je buiten de functie erbij (het voorbeeld geeft precies 0).
De eerste tabel geeft precies 100.000 en de vierde geeft een totaalresultaat van 2.000.000 en een totaal rendement van 50%. Vervang gewoon kolom B door je eigen getallen. In Nederlandse Excel scheid je de argumenten met een puntkomma.
Berekenen met Google Spreadsheets
| Geld dat je over t jaar ontvangt (€) | 110000 |
| Disconteringsvoet (%) | 10 |
| Jaren t | 1 |
| Contante waarde (€) | =B1/(1+B2/100)^B3 |
| Initiële investering (negatief invullen) | -1000000 |
| Kasstroom in jaar 1 | 550000 |
| Kasstroom in jaar 2 | 605000 |
| Disconteringsvoet (%) | 10 |
| NCW (€) | =NHW(B4/100;B2:B3)+B1 |
| Initiële investering (negatief invullen) | -4000000 |
| Kasstroom in jaar 1 | 1000000 |
| Kasstroom in jaar 2 | 2000000 |
| Kasstroom in jaar 3 | 3000000 |
| IRR (%) | =IR(B1:B4)*100 |
| Initiële investering | 4000000 |
| Totaal ontvangen geld | 6000000 |
| Totaalresultaat (€) | =B2-B1 |
| Totaal rendement (%) | =(B2-B1)/B1*100 |
Berekenen met Python
initial_investment = 4000000                     # initiële investering (€)
cash_flows = [1000000, 2000000, 3000000]         # kasstroom per jaar vanaf jaar 1 (€)

# NCW (netto contante waarde): reken elke kasstroom terug naar de waarde van nu en tel ze op
def npv(rate, cfs):
    return sum(cf / (1 + rate) ** t for t, cf in enumerate(cfs))

cfs = [-initial_investment] + cash_flows

# Zoek met bisectie de disconteringsvoet waarbij de NCW 0 is (de IRR)
# (een eenvoudige versie voor gewone investeringen waarvan het teken maar één keer verandert)
low, high = -0.9999, 10.0
for _ in range(200):
    mid = (low + high) / 2
    if npv(low, cfs) * npv(mid, cfs) <= 0:
        high = mid
    else:
        low = mid
irr = (low + high) / 2

total_return = sum(cash_flows) - initial_investment
gross_return = total_return / initial_investment * 100

print(f"IRR: {irr * 100:.3f}%")
print(f"Totaalresultaat: € {total_return}")
print(f"Totaal rendement: {gross_return:.3f}%")
De formule in LaTeX en andere wiskundenotaties (om te kopiëren)
PV = CFₜ ÷ (1 + r)ᵗ
PV = \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <mi>PV</mi>
    <mo>=</mo>
    <mfrac>
      <msub><mi>CF</mi><mi>t</mi></msub>
      <msup>
        <mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
        <mi>t</mi>
      </msup>
    </mfrac>
  </mrow>
</math>
PV = (CF_t) / ((1 + r)^t)
cf/(1 + r)^t
PV := cf/(1 + r)^t;
PV = cf/(1 + r)^t;
PV = CF_t/(1 + r)^t
NPV = CF₀ + CF₁/(1 + r)¹ + … + CFₙ/(1 + r)ⁿ
\mathrm{NPV} = \sum_{t=0}^{n} \dfrac{CF_t}{(1+r)^{t}}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>NPV</mi>
<mo>=</mo>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
</mrow>
</math>
NPV = sum_(t=0)^n (CF_t) / ((1 + r)^t)
Sum[cf[t]/(1 + r)^t, {t, 0, n}]
NPV := sum(cf(t)/(1 + r)^t, t = 0 .. n);
NPV = sum(cf ./ (1 + r).^(0:n));
NPV = ∑_(t=0)^n CF_t/(1 + r)^t
CF₀ + CF₁/(1 + IRR)¹ + … + CFₙ/(1 + IRR)ⁿ = 0
\sum_{t=0}^{n} \dfrac{CF_t}{(1+\mathrm{IRR})^{t}} = 0
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<munderover>
<mo>∑</mo>
<mrow><mi>t</mi><mo>=</mo><mn>0</mn></mrow>
<mi>n</mi>
</munderover>
<mfrac>
<msub><mi>CF</mi><mi>t</mi></msub>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>IRR</mi><mo>)</mo></mrow>
<mi>t</mi>
</msup>
</mfrac>
<mo>=</mo>
<mn>0</mn>
</mrow>
</math>
sum_(t=0)^n (CF_t) / ((1 + IRR)^t) = 0
Solve[Sum[cf[t]/(1 + x)^t, {t, 0, n}] == 0, x]
solve(sum(cf(t)/(1 + x)^t, t = 0 .. n) = 0, x);
solve(sum(cf ./ (1 + x).^(0:n)) == 0, x)
∑_(t=0)^n CF_t/(1 + IRR)^t = 0
G = (S − C₀) ÷ C₀
G = \dfrac{S - C_0}{C_0}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>G</mi>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>C</mi><mn>0</mn></msub></mrow>
<msub><mi>C</mi><mn>0</mn></msub>
</mfrac>
</mrow>
</math>
G = (S - C_0) / C_0
(s - c0)/c0
G := (s - c0)/c0;
G = (s - c0)/c0;
G = (S − C_0)/C_0
Zo laat je ChatGPT de berekening doen
Je bent een assistent voor beleggingsberekeningen. Voer de volgende berekening uit door echt Python-code uit te voeren en baseer je antwoord alleen op de getallen uit het resultaat van de uitvoering (geen hoofdrekenen of gokken).

Ik heb € 4.000.000 geïnvesteerd en ontving € 1.000.000 in jaar 1, € 2.000.000 in jaar 2 en € 3.000.000 in jaar 3.
Bereken het volgende:
1. De IRR (interne rentabiliteit, in %, op 3 decimalen) = de r waarvoor NCW(r) = -4000000 + 1000000/(1+r) + 2000000/(1+r)^2 + 3000000/(1+r)^3 gelijk is aan 0
2. Het totaalresultaat (in euro’s)
3. Het totaal rendement (in %, op 3 decimalen)

Laat de formules zien die je hebt gebruikt en de getallen uit het resultaat van de uitvoering.
Zo werkt het
-
1Vul je getallen inTyp de getallen waarmee je wilt rekenen in de invoervelden
-
2BerekenKlik op de knop “Berekenen”
-
3Bekijk het resultaatHet resultaat verschijnt meteen. Op dezelfde pagina vind je ook de uitwerking van de berekening en de uitleg van de formule
Kenmerken van DataChef

Geen voorkennis nodig – intuïtieve en eenvoudige bediening

Zonder persoonlijke gegevens op te geven

Bestand wordt automatisch verwijderd zodra je op "Downloaden" klikt


Geen bronvermelding vereist

Geen toestemming vooraf nodig
Gerelateerde functies
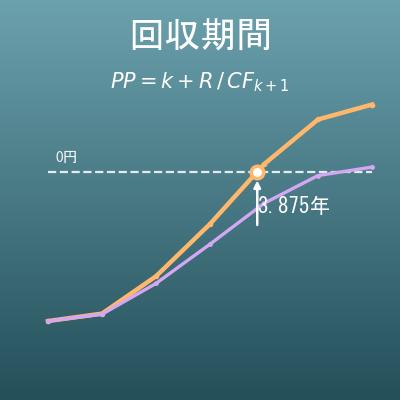
Terugverdientijd berekenen (gewoon en gedisconteerd)
Berekent uit dezelfde kasstromen per jaar na hoeveel jaar je je geld terug hebt. Een gangbare maatstaf die samen met de IRR wordt gebruikt
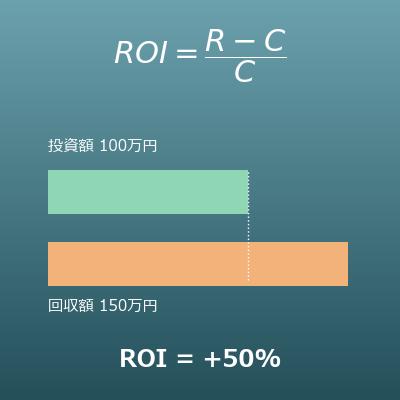
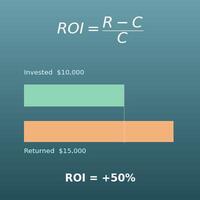
ROI berekenen (rendement op investering en ROI per jaar)
Berekent de ROI en de ROI per jaar uit het geïnvesteerde en het terugontvangen bedrag. Handiger voor een eenvoudige investering met één keer terugbetaling
TVM-rekenmachine (tijdwaarde van geld en financiële rekenmachine)
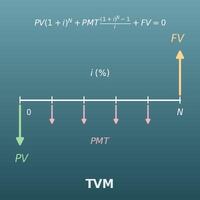
Om de rente (I/Y) te berekenen van een investering met elke periode dezelfde betaling. Een rekenmachine met vijf toetsen zoals een financiële rekenmachine
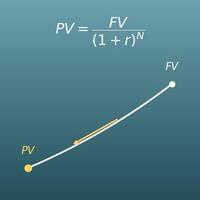
Contante waarde berekenen (disconteren en annuïteit)
Disconteren: toekomstig geld terugrekenen naar de waarde van nu. Leer hier het idee waarop de IRR is gebouwd