






























































































































請輸入您知道的收入和支出。每個項目都可以選每月或每年。空白的項目當作 0 元,不用全部填完也能計算。
這個頁面可以做什麼
- 只要以每月或每年的金額輸入薪資等收入,和居住費、餐費、電信費等支出,就能馬上知道每年、每月的稅前收入、實領收入、總支出和收支(結餘還是赤字)
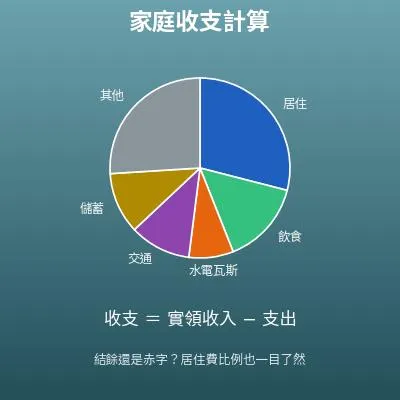
- 支出會依類別(居住費、水電瓦斯、通訊、飲食等 9 類)統計,用圓餅圖和明細表一眼看出「錢花在哪裡、花了多少」
- 也會用 % 顯示居住費比例(居住費 ÷ 稅前收入),以及連貸款還款也算進去的居住與負債比
- 實領收入是用「稅、勞健保的概算比例(%)」一個數字來估算,就算不知道詳細的稅額也能使用
- 本頁也整理了公式的淺顯解說,以及可直接複製的 Excel、Google 試算表、Python 公式
這個計算有什麼用?
在台灣,常聽到「房租不要超過收入的三分之一」。實領每月 50,000 元的話,房租的參考上限就是約 16,667 元。
這個參考不是絕對的規定,雙北等都市的房租比較高,很多人會壓低其他支出來平衡。重要的是決定房租之前,先用收支的公式確認「付這個房租還能不能有結餘」。房租一簽約就不容易改,是典型的固定支出。
本頁的居住與負債比,和銀行審核房貸時看的負債比(每月還款占月收入的比例)是同樣的概念,汽車貸款、信用卡分期等其他貸款的還款也會一起算進去,各銀行的標準不同。另外,金管會規定信用卡和信用貸款等無擔保債務的總餘額,原則上不能超過平均月收入的 22 倍(月收入 4 萬元就是 88 萬元)。
不過「審核能通過的上限」和「還得輕鬆的金額」是兩回事。借到上限,很容易壓縮到教育費和退休準備,所以請搭配收支確認有沒有餘裕。
「有剩再存」的方式,現實中常常存不下來。先把要存的錢算進支出(例:實領每月 50,000 元的 10%=5,000 元),再用本頁的公式確認還有沒有結餘,這就是先存再花的規劃方式。
收支變成負數時,不是減少存款,而是用明細表找出其他支出可以從哪裡省。
依行政院主計總處的家庭收支調查,在台灣,2025 年(114 年)每戶的可支配所得(接近本頁的實領收入)平均約 121 萬元,中位數約 101.8 萬元;2024 年每戶消費支出約 88.9 萬元,其中「住宅服務、水電瓦斯及其他燃料」約占 24%,是比例最高的項目。
平均值會被高所得家庭拉高,比較時看中位數比較貼近一般家庭。家庭人數、地區和有沒有房貸都會讓數字差很多,請只當作檢視自家支出結構的參考。
從收支的公式 \(B = T - E\) 就知道,每月少花 1 萬元,和實領每月多 1 萬元的效果一樣。而且比起增加收入,減少支出往往更能靠自己確實做到。
檢討的基本原則,是從明細中比例大的類別,以及房租、電信費、保險這類固定支出下手。固定支出只要檢討一次,效果每個月都會持續。年終獎金這種一年一次的收入,也建議先決定好用途(儲蓄、繳稅、旅遊等),再算進每年的收支裡。
公式與圖示
符號與用語解說
符號
| \(M\) | 每月的金額。每個月付出(或收到)的金額。(例:房租 20,000 元/月) |
| \(A\) | 每年的金額。換算成 1 年份的金額,可以用 \(A = M \times 12\) 從每月的金額換算。 |
| \(G\) | 稅前收入(每年)。扣掉稅和勞健保之前的收入合計。取自英文 Gross(總額)的字首。 |
| \(r\) | 稅、勞健保的概算比例(%)。稅前收入中,被稅和勞健保扣掉的大約比例。 |
| \(T\) | 實領收入(每年)。從稅前金額扣掉稅和勞健保後,實際能用的收入。 |
| \(E\) | 總支出(每年)。所有支出類別的合計,本頁也包含分配到儲蓄、投資的金額。取自英文 Expenses(支出)的字首。 |
| \(B\) | 收支(每年)。實領收入減去總支出後剩下的部分,正數就是結餘,負數就是赤字。取自英文 Balance(餘額、收支)的字首。 |
| \(H\) | 居住費(每年)。房租或房貸、社區管理費、房屋稅、地價稅、住宅火險(含地震險)的合計。取自英文 Housing(住居)的字首。 |
| \(R\) | 居住費比例(%)。居住費占稅前收入的比例。取自英文 Ratio(比例)的字首。 |
用語
| 稅前收入 | 扣掉稅和勞健保之前的收入。徵才資訊的「月薪 4 萬」或一般說的「年薪」,通常指的是這個。 |
| 實領收入 | 從稅前收入扣掉所得稅和勞健保後,實際匯進帳戶、能用的收入(實拿)。經濟的用語也叫「可支配所得」,主計總處的家庭收支調查也用這個詞。 |
| 勞健保 | 勞工保險(含就業保險)和全民健康保險的保險費。受雇者的自付額每月從薪水扣,合計約投保薪資的 4%。另外,勞退的雇主提繳(6%)不從薪水扣,自願提繳的部分才從薪水扣。 |
| 先存再花 | 收入一進來就先把要存的錢分出來,再用剩下的錢生活的方法。一般認為比「有剩再存」更確實存得到錢,本頁也採用把儲蓄、投資算在支出這一邊的想法。 |
| 固定支出 | 房租、保險費、電信費這種每個月金額差不多的支出。只要檢討一次,省錢的效果就會一直持續,所以檢討家庭支出時,從固定支出下手是基本原則。 |
| 變動支出 | 餐費、娛樂費這種每個月會變的支出。和固定支出不同,需要每個月努力節省,效果也每個月不同。 |
| 負債比 | 還款金額占收入的比例。銀行審核房貸、信貸時會看這個比例,房貸以外的汽車貸款、信用卡分期等還款也會一起算。台灣的金管會規定,無擔保債務(信用卡、信用貸款等)的總餘額原則上不能超過平均月收入的 22 倍。 |
建議先了解的基礎知識
為了讓您「理解意義」地使用本頁的計算,這裡整理了建議先了解的基礎知識。
| 百分率(國小高年級,10~12 歲) |
|
| 大數與概數(國小中年級,8~10 歲) |
|
| 月和年的換算 |
|
| 正負數(國中,12~13 歲) |
|
用 Excel 計算的方法
| 每月的金額(元) | 20000 |
| 1 年的月數 | 12 |
| 每年的金額(元) | =B1*B2 |
| 稅前收入(元/年) | 1220000 |
| 稅、勞健保的概算比例(%) | 6 |
| 實領收入(元/年) | =B1*(100-B2)/100 |
| 實領收入(元/年) | 1146800 |
| 總支出(元/年) | 1133500 |
| 收支(元/年) | =B1-B2 |
| 居住費(元/年) | 273500 |
| 稅前收入(元/年) | 1220000 |
| 居住費比例(%) | =B1/B2*100 |
第 1 個表格的 B3 會顯示 240,000(每月 2 萬元房租的每年金額),第 2 個表格的 B3 會顯示 1,146,800(稅前 122 萬元、比例 6% 的實領收入)。
第 3 個表格是收支,B3 是 13,300 這種正數就是結餘,負數就是赤字。第 4 個表格是居住費比例,B3 會顯示約 22.42(%)。
只要把 B1 和 B2 改成您自己的數值就能使用。
用 Google 試算表計算的方法
| 每月的金額(元) | 20000 |
| 1 年的月數 | 12 |
| 每年的金額(元) | =B1*B2 |
| 稅前收入(元/年) | 1220000 |
| 稅、勞健保的概算比例(%) | 6 |
| 實領收入(元/年) | =B1*(100-B2)/100 |
| 實領收入(元/年) | 1146800 |
| 總支出(元/年) | 1133500 |
| 收支(元/年) | =B1-B2 |
| 居住費(元/年) | 273500 |
| 稅前收入(元/年) | 1220000 |
| 居住費比例(%) | =B1/B2*100 |
用 Python 計算的方法
tax_rate = 6  # 稅、勞健保的概算比例(%)

# 收入、支出:(金額, "m"=每月 or "y"=每年)
incomes = {
    "薪資收入": (90000, "m"),
    "投資收入": (20000, "y"),
    "其他收入(年終獎金等)": (120000, "y"),
}
expenses = {
    "居住費(房租、房貸、管理費)": (22000, "m"),
    "房屋稅、地價稅、住宅火險": (9500, "y"),
    "水電瓦斯、通訊": (4300, "m"),
    "飲食": (20000, "m"),
    "交通、汽機車": (10200, "m"),
    "汽機車保險、牌照稅、燃料稅": (20000, "y"),
    "保險、醫療": (5000, "m"),
    "教育、育兒": (7000, "m"),
    "還款": (2000, "m"),
    "儲蓄、投資": (10000, "m"),
    "其他": (9000, "m"),
    "旅遊、返鄉": (30000, "y"),
}

def annual(amount, unit):
    # 每月的話乘以 12,統一成每年的金額
    return amount * 12 if unit == "m" else amount

gross_income = sum(annual(a, u) for a, u in incomes.values())
net_income = gross_income * (100 - tax_rate) / 100
total_expenses = sum(annual(a, u) for a, u in expenses.values())
balance = net_income - total_expenses

print(f"稅前收入: {gross_income:,.0f} 元/年")
print(f"實領收入: {net_income:,.0f} 元/年")
print(f"總支出: {total_expenses:,.0f} 元/年")
print(f"收支: {balance:+,.0f} 元/年")
用 LaTeX 等數學式語言的寫法(可直接複製)
A = M × 12
A = M \times 12
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>A</mi>
<mo>=</mo>
<mi>M</mi>
<mo>×</mo>
<mn>12</mn>
</mrow>
</math>
A = M xx 12
m*12
A := M*12;
A = M*12;
A = M × 12
T = G × (1 − r/100)
T = G \left(1 - \dfrac{r}{100}\right)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>T</mi>
<mo>=</mo>
<mi>G</mi>
<mo>×</mo>
<mrow>
<mo>(</mo>
<mn>1</mn>
<mo>−</mo>
<mfrac><mi>r</mi><mn>100</mn></mfrac>
<mo>)</mo>
</mrow>
</mrow>
</math>
T = G (1 - r/100)
g*(1 - r/100)
T := G*(1 - r/100);
T = G*(1 - r/100);
T = G(1 - r/100)
B = T − E
B = T - E
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>B</mi>
<mo>=</mo>
<mi>T</mi>
<mo>−</mo>
<mi>E</mi>
</mrow>
</math>
B = T - E
t - ex
B := T - E;
B = T - E;
B = T − E
R = H ÷ G × 100
R = \dfrac{H}{G} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>H</mi><mi>G</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = H/G xx 100
h/g*100
R := H/G*100;
R = H/G*100;
R = H/G × 100
請 ChatGPT 幫忙計算的方法
你是家庭收支的計算助理。請務必實際執行 Python 程式碼來進行下面的計算,並只根據執行結果的數值回答(不要用心算或猜測回答)。

我家的收支如下。
- 收入(稅前):薪資 每月 90,000 元、投資收入 每年 20,000 元、其他收入(年終獎金等)每年 120,000 元
- 稅、勞健保的概算比例:6%
- 支出:居住費 每月 22,000 元、房屋稅、地價稅、住宅火險 每年 9,500 元、水電瓦斯、通訊 每月 4,300 元、飲食 每月 20,000 元、交通、汽機車 每月 10,200 元、汽機車保險、牌照稅、燃料稅 每年 20,000 元、保險、醫療 每月 5,000 元、教育、育兒 每月 7,000 元、還款 每月 2,000 元、儲蓄、投資 每月 10,000 元、其他 每月 9,000 元、旅遊、返鄉 每年 30,000 元

把每月的項目乘以 12 統一成每年的金額後,請分別求出下列數值。
1. 稅前收入(每年)和實領收入(每年)
2. 總支出(每年)
3. 收支(實領 − 總支出。也請說明是結餘還是赤字)
4. 居住費比例(居住費的每年金額 ÷ 稅前收入 × 100。居住費是每月 22,000 元和每年 9,500 元的合計)

請列出使用的公式和執行結果的數值。
使用方法
-
1輸入數值在輸入欄中輸入要計算的數值
-
2計算按下「計算」按鈕
-
3查看結果計算結果會立即顯示。計算的思路和公式的解說,也都能在同一個頁面查看
DataChef 的特色

不需專業知識,操作直覺又簡單

無須登錄任何個人資料

按下「下載」後自動刪除檔案


無須標註來源出處

亦無須事先取得商用授權
相關功能
薪資換算(時薪、日薪、週薪、月薪、年薪)
互相換算時薪、月薪、年薪等薪資形式,方便算出要填進收入欄的每月或每年金額
家電電費計算機(用消費功率算用電度數與電費)
用家電的消費功率和使用時間算出電費,想仔細估算水電瓦斯費的明細時使用