






























































































































請輸入期初本金、每期投入金額、期數和利率。計算「現在的錢加上每期投入的錢,以複利計算將來會變成多少」(未來值)。只算本金時,每期投入金額填 0;只算定期定額時,期初本金填 0。
這個頁面可以做什麼
- 只要輸入期初本金、每期投入金額、期數和利率,就能知道這些錢以複利計算,將來會變成多少(未來值 \(FV\))
- 也會顯示未來值的明細:期初本金、投入金額合計、利息合計,以及各自所占的比例(%)。可切換期末或期初投入,也能輸入負的利率(因手續費等每期減少的情況)。期數是 20 以內的整數時,還會附上逐期的餘額表
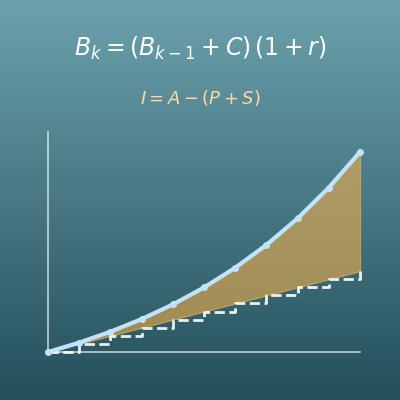
- 用圖表看「現在的錢如何隨著時間增加」。餘額和「本金+投入金額合計」那條線之間的差距就是利息(可儲存為 PNG、SVG)
- 這個頁面的金額全部輸入正數即可。不使用財務計算機的正負號規則(流出的錢為負),第一次使用也不會困惑
- 這個頁面還整理了公式的淺顯解說,以及可直接複製到 Excel(FV 函數)、Google 試算表、Python 使用的公式
這個計算有什麼用?
假設每月定期定額投入 1 萬元、持續 30 年(360 個月),並以每月 0.25%(約年 3%)的報酬率運作,未來值約 582.7 萬元。投入的本金合計 360 萬元,其中約 222.7 萬元是利息的部分。
能用數字看出「每月多少錢、幾年、幾 %,會變成多少」,就是未來值計算的用處,可以當作規劃退休金(例如勞退個人自提)或定期定額投資 ETF 時設定目標的起點。實際投資的報酬率並不固定,可能虧損本金,也有手續費和稅金,這個數字只是「假設報酬率一直維持」時的參考。
假設從孩子出生起,每月存 3,000 元、持續 18 年(216 個月)。利率 0% 時就是本金合計 648,000 元;假設能以約年 1%(每月約 0.083%)運作,則約為 709,659 元。
可以一邊改變每月金額、期間和利率的組合,一邊試算「到孩子上大學前能準備多少」。多改幾次金額算算看,計畫會更容易訂定。
有一個有名的經驗法則:以複利計算時,錢翻倍所需的年數大約是「72 ÷ 利率(%)」。年利率 6% 就是 72 ÷ 6 = 約 12 年。在本頁實際以只有本金(每期投入 0 元)、利率 6%、12 期計算,倍數是 \(1.06^{12} \approx 2.01\),確實幾乎是 2 倍。
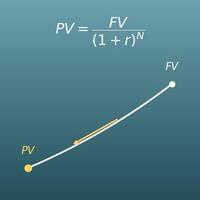
未來值的公式 \(FV = PV(1+r)^N\),正是這個法則背後的計算。改變利率確認「幾年會翻倍」,就能實際感受到複利的威力。
同樣的公式不只能算增加,也能算減少。例如假設因為手續費或價格下跌,每年減少 3%,20,000 元在 8 年後約剩 15,675 元(利息合計約 −4,325 元),出現本金虧損。
物價每年上漲(通貨膨脹)時,「現金的實際價值會縮水多少」也可以用同樣的負利率來估算。這裡的負利率只是假設的數值,實際的手續費率和物價上漲率會因商品和年份而不同。
假設把 100 萬元存成年利率 1.7%、3 年期的定期存款,以一年複利一次計算,到期的未來值約 1,051,872 元(稅前利息約 5.2 萬元)。
看到銀行牌告利率時,能馬上確認「最後到底能領多少」,就是這個計算的實用方式。在台灣,整存整付的定存多半按月複利(每月複利時約 1,052,285 元),利息也要併入綜合所得稅申報(有儲蓄投資特別扣除額),正確金額請以銀行的條件為準。
公式與圖表
符號與用語解說
符號
| \(FV\) | F V | 未來值(Future Value)。表示現在的錢加上每期投入的錢,連同利息在 \(N\) 期後會變成多少的金額。這是本頁要求的值。 |
| \(PV\) | P V | 現值(Present Value)。在本頁是當作「一開始一次準備好的錢=期初本金」輸入。 |
| \(PMT\) | payment | 每期投入金額(Payment)。每一期重複投入(支付)的金額。 |
| \(N\) | N | 期數。計算利息的期間數。一年計息一次時就等於年數,10 年就是 \(N = 10\)。 |
| \(I/Y\) | I Y | 以 % 表示的每期利率(Interest per Year),名稱直接沿用財務計算機的按鍵。一年計息一次時就是年利率本身。 |
| \(r\) | r | 以小數表示的每期利率。6% 就是 \(r = 0.06\)(\(I/Y \div 100\))。 |
| \((1+r)^N\) | 1 加 r 的 N 次方 | 錢在 \(N\) 期後變成的倍數。年利率 6%、10 年是 \(1.06^{10} \approx 1.79\) 倍。計算未來值時,用期初本金「乘上」這個倍數,求出將來的金額。 |
用語
| 未來值 | 表示現在的錢或每期投入的錢,連同利息將來會變成多少的金額,也叫終值。例如年利率 2% 時,現在的 100 萬元,一年後的未來值是 102 萬元。 |
| 現值 | 把將來的錢換算成「相當於現在的多少錢」的金額。和未來值正好是一對,可以在姊妹頁面「現值計算機」計算。 |
| 複利 | 已經得到的利息也會再生利息的方式。未來值公式中的 \((1+r)^N\) 就是複利的倍數,期數越長,越像滾雪球一樣變大。 |
| 本金 | 產生利息的原始金額。在本頁,「期初本金」(一開始一次準備好的錢)加上「投入金額合計」(每期投入的錢的合計)就是本金。 |
| 利息 | 把錢存起來或拿去投資而增加的部分。在本頁,「未來值 − 期初本金 − 投入金額合計」就是利息合計。 |
| 年金 | 在數學與財務上,指「每期投入(或領取)相同金額的現金流」(英文 annuity)。不只是勞保、國民年金這類年金,每月定期定額存錢也是同樣的形式。 |
| 年金終值因子 | 表示每期投入 1 元,將來會長成多少的倍數 \(\dfrac{(1+r)^{N}-1}{r}\)。財務管理教科書稱為 FVIFA(年金終值利率因子),用每期投入金額乘上它來計算。 |
| 期末年金 | 每期的投入在每一期結束時進行的方式,也叫普通年金。一般的定期定額是這一種。 |
| 期初年金 | 每期的投入在每一期開始時進行的方式。因為比期末年金早一期投入,未來值會大 \((1+r)\) 倍。 |
| 72 法則 | 用「72 ÷ 利率(%)」估算以複利計算時錢翻倍大約需要幾年的經驗法則。年利率 6% 約 12 年(實際上 \(1.06^{12} \approx 2.01\) 倍)。 |
| 本金虧損 | 因為手續費或價格下跌等原因,將來的錢比投入的本金合計還少,俗稱「賠本」。在本頁把利率輸入負數,就能計算本金逐漸虧損的情形。 |
建議先了解的基礎知識
為了能「理解意義」地使用這個頁面的計算,這裡整理了建議先了解的基礎知識。
| 比率與百分率(國小高年級,10~12 歲) |
|
| 次方與指數(國中,12~15 歲) |
|
| 複利的基礎(本網站的「複利計算機」頁面) |
|
| 等比級數的和(高中,15~18 歲,進階) |
|
用 Excel 計算的方法
| 每期利率(6% 就是 0.06) | 0.06 |
| 期數 N | 10 |
| 每期投入金額 PMT | 100 |
| 期初本金 PV | 1000 |
| 未來值 FV | =-FV(B1,B2,B3,B4,0) |
| 每期利率(6% 就是 0.06) | 0.06 |
| 期數 N | 1 |
| 期初本金 PV | 10 |
| 未來值 FV | =-FV(B1,B2,0,B3) |
| 每期利率(5% 就是 0.05) | 0.05 |
| 期數 N | 5 |
| 每期投入金額 PMT | 200 |
| 未來值 FV | =-FV(B1,B2,B3,0,1) |
FV 函數採用和財務計算機相同的正負號規則(投入的錢輸入正數時,答案會是負數),所以在前面加上負號寫成「=-FV(...)」,就會得到和本頁相同的正數金額。
第 1 個表格的 B5 會顯示 3,108.93,第 2 個表格的 B4 顯示 10.60,第 3 個表格的 B4 顯示 1,160.38。最後一個引數是投入時間點:0 或省略=期末,1=期初。
用 Google 試算表計算的方法
| 每期利率(6% 就是 0.06) | 0.06 |
| 期數 N | 10 |
| 每期投入金額 PMT | 100 |
| 期初本金 PV | 1000 |
| 未來值 FV | =-FV(B1,B2,B3,B4,0) |
| 每期利率(6% 就是 0.06) | 0.06 |
| 期數 N | 1 |
| 期初本金 PV | 10 |
| 未來值 FV | =-FV(B1,B2,0,B3) |
| 每期利率(5% 就是 0.05) | 0.05 |
| 期數 N | 5 |
| 每期投入金額 PMT | 200 |
| 未來值 FV | =-FV(B1,B2,B3,0,1) |
用 Python 計算的方法
starting_amount = 1000    # 期初本金 PV(元)
payment = 100             # 每期投入金額 PMT(元)
periods = 10              # 期數 N
rate_percent = 6          # 每期利率 I/Y(%)
is_beginning = False      # True=期初投入,False=期末投入

r = rate_percent / 100

# 未來值 FV = PV(1+r)^N + PMT[(1+r)^N - 1]/r(期初投入時,定期定額部分再 ×(1+r))
# 利率 0% 時沒有利息=PV + PMT × N
if r == 0:
    future_value = starting_amount + payment * periods
else:
    growth = (1 + r) ** periods
    annuity = payment * (growth - 1) / r
    if is_beginning:
        annuity *= (1 + r)
    future_value = starting_amount * growth + annuity

total_deposits = payment * periods
total_interest = future_value - starting_amount - total_deposits
print(f"未來值 = {future_value:,.2f}")
print(f"明細:期初本金 = {starting_amount:,.2f}")
print(f"明細:投入金額合計 = {total_deposits:,.2f}")
print(f"明細:利息合計 = {total_interest:,.2f}")
用 LaTeX 等數學式語言的寫法(可直接複製)
FV = PV × (1 + r)ᴺ
FV = PV \cdot (1+r)^{N}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>⋅</mo>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
</mrow>
</math>
FV = PV (1+r)^N
fv = pv (1 + r)^n
fv := pv*(1 + r)^n;
fv = pv*(1 + r)^n;
FV = PV(1+r)^N
FV = PMT × ((1 + r)ᴺ − 1) / r
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r
fv = pmt ((1 + r)^n - 1)/r
fv := pmt*((1 + r)^n - 1)/r;
fv = pmt*((1 + r)^n - 1)/r;
FV = PMT((1+r)^N-1)/r
FV = PMT × ((1 + r)ᴺ − 1) / r × (1 + r)
FV = PMT \cdot \dfrac{(1+r)^{N}-1}{r} \cdot (1+r)
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mfrac>
<mrow>
<msup>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
<mi>N</mi>
</msup>
<mo>−</mo>
<mn>1</mn>
</mrow>
<mi>r</mi>
</mfrac>
<mo>⋅</mo>
<mrow><mo>(</mo><mn>1</mn><mo>+</mo><mi>r</mi><mo>)</mo></mrow>
</mrow>
</math>
FV = PMT ((1+r)^N - 1) / r * (1+r)
fv = pmt ((1 + r)^n - 1)/r (1 + r)
fv := pmt*((1 + r)^n - 1)/r*(1 + r);
fv = pmt*((1 + r)^n - 1)/r*(1 + r);
FV = PMT((1+r)^N-1)/r (1+r)
FV = PV + PMT × N
FV = PV + PMT \cdot N
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>FV</mi>
<mo>=</mo>
<mi>PV</mi>
<mo>+</mo>
<mi>PMT</mi>
<mo>⋅</mo>
<mi>N</mi>
</mrow>
</math>
FV = PV + PMT N
fv = pv + pmt n
fv := pv + pmt*n;
fv = pv + pmt*n;
FV = PV + PMT N
請 ChatGPT 幫忙計算的方法
你是未來值(Future Value)的計算助理。請務必實際執行 Python 程式碼來進行下列計算,並且只根據執行結果的數值回答(不要用心算或推測回答)。

利率固定為每期 6%(r = 0.06),每期投入在期末進行。
請分別求出下列的值:
1. 期初本金 1,000 元投資 10 年,並且每年再投入 100 元時的未來值 FV = PV(1+r)^N + PMT × ((1+r)^N − 1) / r
2. 它的明細(期初本金、投入金額合計 PMT × N、利息合計 FV − PV − PMT × N)
3. 不另外投入、只把期初本金 1,000 元投資 10 年時的未來值 FV = PV(1+r)^N

請列出計算時使用的公式,以及執行結果的數值。
使用方法
-
1輸入數值在輸入欄中輸入要計算的數值
-
2計算按下「計算」按鈕
-
3查看結果計算結果會立即顯示。計算的思路和公式的解說,也都能在同一個頁面查看
DataChef 的特色

不需專業知識,操作直覺又簡單

無須登錄任何個人資料

按下「下載」後自動刪除檔案


無須標註來源出處

亦無須事先取得商用授權
相關功能
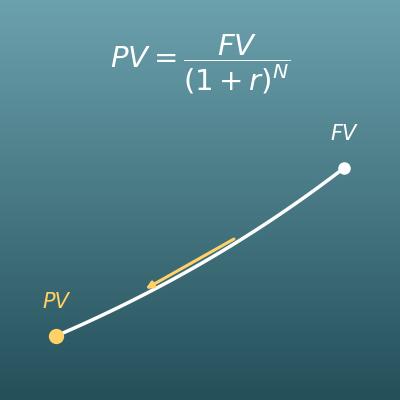
現值計算機(折現、年金現值)
與這個頁面方向正好相反,用折現計算「將來的錢相當於現在的多少錢」的姊妹頁面
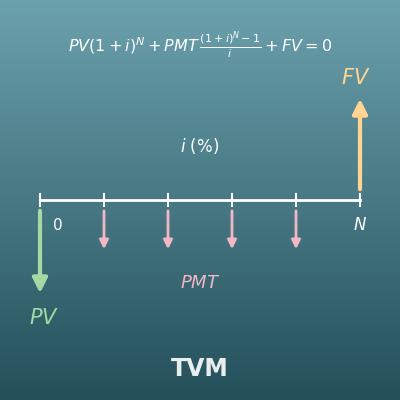
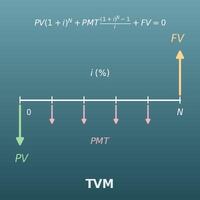
財務計算機(貨幣時間價值 TVM)
N、年利率 I/Y、PV、PMT、FV 這 5 個值中,任何一個都能反推的萬用版。採用和財務計算機相同的正負號規則