






























































































































輸入固定成本、售價和每單位變動成本後按「計算」,就會算出邊際貢獻率、損益平衡點銷售額和損益平衡點銷售量。接案、服務業等沒有固定售價的事業,請選「變動成本率(%)」。實際銷售額和目標利潤可以留空。
這個頁面可以做什麼
- 用固定成本、售價和每單位變動成本(或變動成本率),算出邊際貢獻率、損益平衡點銷售額和損益平衡點銷售量(無條件進位)
- 回答像「每月固定成本 15 萬元,一杯 100 元的咖啡變動成本是 30 元,每月要賣幾杯才不會虧錢?」這種開店前、事業規劃的問題
- 填入實際銷售額,就會算出安全邊際率(銷售額再減少幾 % 就會虧損)、損益平衡點比率和利潤
- 填入目標利潤,就會反推達成這個利潤所需的銷售額和銷售量
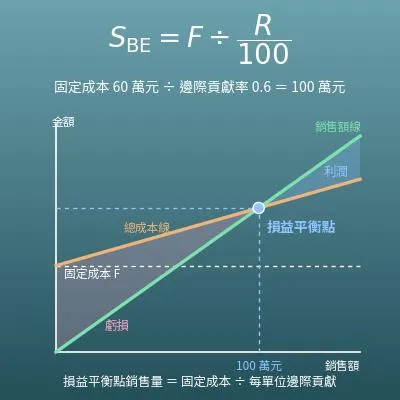
- 顯示損益平衡圖,一眼就能看出銷售額線和總成本線(固定成本+變動成本)的交點,也就是損益平衡點。公式解說,以及可直接複製的 Excel、Google 試算表、Python 公式,也都整理在這一頁
這個計算有什麼用?
假設租金、人事費、水電基本費等固定成本每月 15 萬元,咖啡一杯賣 100 元,咖啡豆、杯子等變動成本每杯 30 元。每杯的邊際貢獻是 70 元,所以損益平衡點銷售量是 \(150{,}000 \div 70 \approx 2142.9\),無條件進位為 2,143 杯。每月營業 30 天的話,每天約 72 杯;損益平衡點銷售額是 \(150{,}000 \div 0.7 \approx 214{,}286\) 元。
這個計算最大的用處,是在開店前就用數字確認「每天 72 杯實不實際」。如果和座位數、營業時間對照後不太可能,就能事先找租金較低的店面、調高售價或降低變動成本,而不是開店後才發現。
假設接案工作的軟體費、通訊費、自家租金分攤等固定成本每月 3 萬元,外包費、金流手續費等變動成本占營收的 20%。邊際貢獻率是 80%,所以損益平衡點銷售額是 \(30{,}000 \div 0.8 = 37{,}500\) 元。
如果還希望「每月留下 6 萬元當生活費」,目標利潤所需銷售額就是 \((30{,}000 + 60{,}000) \div 0.8 = 112{,}500\) 元。即使每個案子的價格都不同,只要掌握變動成本率,就能看出每月需要的營收,作為反推報價和接案數目標的基礎。
年營收 5,000 萬元的公司,如果損益平衡點銷售額是 4,000 萬元,安全邊際率就是 \((5{,}000 - 4{,}000) \div 5{,}000 \times 100 = 20\)%,損益平衡點比率是 80%。意思是銷售額掉 2 成,利潤就會變成零。
景氣變差或客戶減少使銷售額下降時能撐多久?是否該減少固定成本(租金、人事費)來降低損益平衡點?安全邊際率是這些經營判斷的量尺,銀行等金融機構和企業顧問評估公司安全性時也會使用。
售價 1,000 元、變動成本 400 元、固定成本 60 萬元的商品,損益平衡點銷售量是 1,000 個。為了吸引顧客降價 1 成到 900 元,每單位邊際貢獻就從 600 元減少到 500 元,損益平衡點銷售量變成 \(600{,}000 \div 500 = 1200\) 個。
「降價 1 成,為了不虧損需要的銷售量就增加 2 成」,表示邊際貢獻越小的商品,降價的影響越大。降價前可以用來確認,是否真的能多賣出那麼多。
假設售價 800 元、變動成本 500 元的產品,有客戶以比平常低的 650 元下追加訂單。如果含固定成本的每單位全部成本是 700 元,乍看之下「650 元會虧錢」;但如果設備和人力有餘裕、追加訂單不會增加固定成本,每個仍有 \(650 - 500 = 150\) 元的正邊際貢獻,接越多就越能回收固定成本、增加利潤。
這種想法只在「固定成本本來就要付」的前提成立時才有效(產能有餘裕,且不會讓既有的售價崩盤),是管理會計教科書中用邊際貢獻做判斷的典型例子。
公式與圖示
符號與用語解說
符號
| \(F\) | F | 固定成本(Fixed cost),銷售額為零也要付的費用合計,\(F\) 取自 Fixed(固定)的第一個字母。(例:1 個月的租金、薪資等合計 60 萬元時 \(F = 600{,}000\)) |
| \(P\) | P | 售價(Price),賣出 1 件商品(1 杯、1 件案子)的價格,\(P\) 取自 Price(價格)的第一個字母。 |
| \(V\) | V | 每單位變動成本(Variable cost),每賣出 1 件商品就會產生的費用,\(V\) 取自 Variable(變動)的第一個字母。 |
| \(m\) | m | 每單位邊際貢獻,用 \(m = P - V\) 求出。\(m\) 取自 margin(利差)的第一個字母,為了和邊際貢獻率 \(R\) 區別而寫成小寫。 |
| \(R\) | R | 邊際貢獻率(%),銷售額中能用來回收固定成本和賺取利潤的比率。用 \(R = m \div P \times 100\),或 \(100 -\) 變動成本率求出,\(R\) 取自 Ratio(比率)的第一個字母。 |
| \(S\) | S | 實際銷售額(Sales),目前或預估的銷售額,\(S\) 取自 Sales(銷售額)的第一個字母。 |
| \(S_{\mathrm{BE}}\) | S 下標 BE | 損益平衡點銷售額。下標 BE 是 Break-Even(損益平衡)的縮寫,用 \(S_{\mathrm{BE}} = F \div (R \div 100)\) 求出。 |
| \(Q_{\mathrm{BE}}\) | Q 下標 BE | 損益平衡點銷售量,\(Q\) 取自 Quantity(數量)的第一個字母,是把 \(Q_{\mathrm{BE}} = F \div m\) 無條件進位後的整數。 |
| \(M_{\mathrm{S}}\) | M 下標 S | 安全邊際率(%),取自 Margin of Safety(安全邊際)的字首,用 \(M_{\mathrm{S}} = (S - S_{\mathrm{BE}}) \div S \times 100\) 求出。 |
| \(T\) | T | 目標利潤(Target profit),付完固定成本後希望留下的利潤金額,\(T\) 取自 Target(目標)的第一個字母。 |
| \(S_{\mathrm{T}}\) | S 下標 T | 目標利潤所需銷售額,也就是賺到目標利潤 \(T\) 所需的銷售額,用 \(S_{\mathrm{T}} = (F + T) \div (R \div 100)\) 求出。 |
用語
| 損益平衡點 | 銷售額和費用合計(固定成本+變動成本)剛好相等,利潤為零的點,英文 Break-Even Point(BEP),會計教科書也叫損益兩平點。賣得比這多就賺錢,比這少就虧錢。用金額表示是損益平衡點銷售額,用數量表示是損益平衡點銷售量。 |
| 固定成本 | 不管銷售額(生產量、銷售量)增加或減少,都固定要付的費用,例如租金、正職員工薪資、折舊費用、保險費、租賃費等。銷售額為零的月份也要付,所以在損益平衡圖上是一條水平線。 |
| 變動成本 | 和銷售額(生產量、銷售量)成正比增加的費用,例如材料費、進貨成本、包裝費、銷售手續費、外包費等。每賣出 1 個的金額是「每單位變動成本」,占銷售額的比率是「變動成本率」。 |
| 邊際貢獻 | 銷售額扣掉變動成本後的利潤,表示「每賣出 1 個能為回收固定成本貢獻多少」,也叫貢獻毛利(也有教科書另外區分扣掉該產品專屬固定成本後的「部門邊際」)。邊際貢獻合計等於固定成本的點就是損益平衡點。 |
| 邊際貢獻率 | 邊際貢獻占銷售額的比率(%)。表示每 1 元銷售額中有多少能用來回收固定成本和賺取利潤,和變動成本率相加是 100%。它是這個計算的關鍵比率,形式是損益平衡點銷售額=固定成本 ÷ 邊際貢獻率。 |
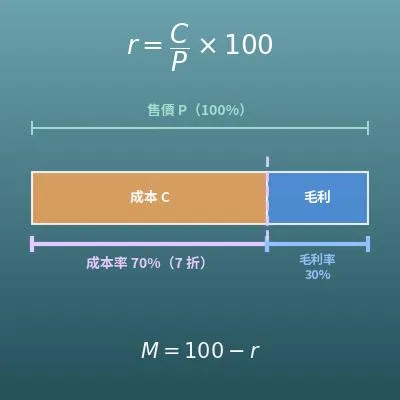
| 變動成本率 | 變動成本占銷售額的比率(%),用變動成本 ÷ 銷售額 × 100 求出。即使是沒有固定售價的事業,也很容易用「銷售額的 40% 花在進貨和外包」這樣的方式掌握,所以這個頁面設有用它輸入的模式。 |
| 損益平衡點銷售額 | 利潤剛好為零的銷售額,用固定成本 ÷ 邊際貢獻率(小數)求出。是事業計畫和判斷要不要創業時使用的「至少要賣這麼多,否則會虧錢」的界線。 |
| 損益平衡點銷售量 | 利潤剛好為零的銷售量,用固定成本 ÷ 每單位邊際貢獻求出,除不盡時無條件進位(不進位的話,還差一點才能回收固定成本,仍然是虧損)。 |
| 安全邊際率 | 實際銷售額高出損益平衡點銷售額多少的比率(%),用(實際銷售額 − 損益平衡點銷售額)÷ 實際銷售額 × 100 求出。是表示銷售額再減少幾 % 就會虧損的事業安全性指標。 |
| 損益平衡點比率 | 損益平衡點銷售額占實際銷售額的比率(%),用損益平衡點銷售額 ÷ 實際銷售額 × 100 求出,和安全邊際率相加是 100%。越低,銷售額下降時越撐得住。 |
| 目標利潤所需銷售額 | 賺到目標利潤所需的銷售額,用(固定成本 + 目標利潤)÷ 邊際貢獻率(小數)求出,也就是在損益平衡點銷售額的公式中,把目標利潤加到固定成本上。 |
| 總成本 | 固定成本和變動成本的合計。在損益平衡圖上,是從固定成本的高度出發、隨銷售量增加而上升的直線(總成本線),它和銷售額線的交點就是損益平衡點。 |
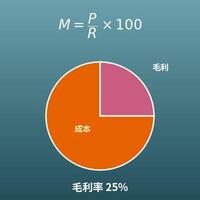
| 毛利 | 銷售額扣掉銷貨成本(進貨成本、製造成本)後的利潤。和邊際貢獻很像,但毛利扣掉的是銷貨成本,邊際貢獻扣掉的是所有和銷售額成正比的費用(除了銷貨成本,也包括銷售手續費等)。在銷貨成本中含有工廠折舊費用等固定成本的製造業,毛利和邊際貢獻並不相同。 |
| CVP 分析 | 分析成本(Cost)、銷售額或銷售量(Volume)、利潤(Profit)之間關係的管理會計方法,也叫成本-數量-利潤分析或損益平衡分析。這個頁面的計算都是 CVP 分析的基本公式,也是大學管理會計課程和會計師考試的常見內容。 |
| 成本習性分析 | 把實際花費的費用區分成固定成本和變動成本,是計算損益平衡點前的準備工作。實務上常用的方法,是逐一檢查各個費用科目,判斷是否和銷售額成正比(帳戶分析法)。 |
建議先了解的基礎知識
為了讓您「理解意義」地使用這個頁面的計算,這裡整理了建議先了解的基礎知識。
| 比率與百分率(國小五年級,10~11 歲) |
|
| 比較量、基準量與百分率的關係(國小五年級,10~11 歲) |
|
| 每單位的量(國小五、六年級,10~12 歲) |
|
| 除法的商與無條件進位(國小四、五年級,9~11 歲) |
|
| 代數式與等式的變形(國中七、八年級,12~14 歲) |
|
| 一次函數的圖形與交點(國中八年級,13~14 歲) |
|
用 Excel 計算的方法
| 售價 P | 1000 |
| 每單位變動成本 V | 400 |
| 每單位邊際貢獻 m | =B1-B2 |
| 每單位邊際貢獻 m | 600 |
| 售價 P | 1000 |
| 邊際貢獻率 R(%) | =B1/B2*100 |
| 固定成本 F | 600000 |
| 邊際貢獻率 R(%) | 60 |
| 損益平衡點銷售額 S_BE | =B1/(B2/100) |
| 固定成本 F | 600000 |
| 每單位邊際貢獻 m | 600 |
| 損益平衡點銷售量 Q_BE(無條件進位) | =ROUNDUP(B1/B2,0) |
| 實際銷售額 S | 1250000 |
| 損益平衡點銷售額 S_BE | 1000000 |
| 安全邊際率 M_S(%) | =(B1-B2)/B1*100 |
| 固定成本 F | 600000 |
| 目標利潤 T | 300000 |
| 邊際貢獻率 R(%) | 60 |
| 目標利潤所需銷售額 S_T | =(B1+B2)/(B3/100) |
例如第 1 個表格的 B3 顯示 600(每單位邊際貢獻 600 元),第 2 個表格的 B3 顯示 60(邊際貢獻率 60%),第 3 個表格的 B3 顯示 1000000(損益平衡點銷售額 100 萬元),第 4 個表格的 B3 顯示 1000(1,000 個),第 5 個表格的 B3 顯示 20(安全邊際率 20%),第 6 個表格的 B4 顯示 1500000(150 萬元)。
第 4 個表格的 ROUNDUP 函數是無條件進位(銷售量是整數,差 1 個也會虧損)。只要把輸入欄換成自己的數字就能使用。
用 Google 試算表計算的方法
| 售價 P | 1000 |
| 每單位變動成本 V | 400 |
| 每單位邊際貢獻 m | =B1-B2 |
| 每單位邊際貢獻 m | 600 |
| 售價 P | 1000 |
| 邊際貢獻率 R(%) | =B1/B2*100 |
| 固定成本 F | 600000 |
| 邊際貢獻率 R(%) | 60 |
| 損益平衡點銷售額 S_BE | =B1/(B2/100) |
| 固定成本 F | 600000 |
| 每單位邊際貢獻 m | 600 |
| 損益平衡點銷售量 Q_BE(無條件進位) | =ROUNDUP(B1/B2,0) |
| 實際銷售額 S | 1250000 |
| 損益平衡點銷售額 S_BE | 1000000 |
| 安全邊際率 M_S(%) | =(B1-B2)/B1*100 |
| 固定成本 F | 600000 |
| 目標利潤 T | 300000 |
| 邊際貢獻率 R(%) | 60 |
| 目標利潤所需銷售額 S_T | =(B1+B2)/(B3/100) |
用 Python 計算的方法
import math

fixed_cost = 600000     # 固定成本(元)
price = 1000            # 售價(元/個)
variable_cost = 400     # 每單位變動成本(元/個)
actual_sales = 1250000  # 實際銷售額(元)
target_profit = 300000  # 目標利潤(元)

unit_contribution = price - variable_cost                    # 每單位邊際貢獻
cm_ratio = unit_contribution / price * 100                    # 邊際貢獻率(%)
bep_sales = fixed_cost / (cm_ratio / 100)                     # 損益平衡點銷售額
bep_units = math.ceil(fixed_cost / unit_contribution)         # 損益平衡點銷售量(無條件進位)

safety_margin_rate = (actual_sales - bep_sales) / actual_sales * 100   # 安全邊際率(%)
bep_ratio = bep_sales / actual_sales * 100                              # 損益平衡點比率(%)
profit = actual_sales * (cm_ratio / 100) - fixed_cost                   # 利潤

target_sales = (fixed_cost + target_profit) / (cm_ratio / 100)          # 目標利潤所需銷售額
target_units = math.ceil((fixed_cost + target_profit) / unit_contribution)

print(f"每單位邊際貢獻:{unit_contribution} 元")
print(f"邊際貢獻率:{cm_ratio}%")
print(f"損益平衡點銷售額:{bep_sales} 元")
print(f"損益平衡點銷售量:{bep_units} 個")
print(f"安全邊際率:{safety_margin_rate}%(損益平衡點比率 {bep_ratio}%)")
print(f"利潤:{profit} 元")
print(f"目標利潤 {target_profit} 元所需的銷售額:{target_sales} 元({target_units} 個)")
用 LaTeX 等數學式語言的寫法(可直接複製)
m = P − V
m = P - V
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>m</mi>
<mo>=</mo>
<mi>P</mi>
<mo>−</mo>
<mi>V</mi>
</mrow>
</math>
m = P - V
p - v
m := P - V;
m = P - V;
m = P - V
R = m ÷ P × 100
R = \dfrac{m}{P} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<mi>R</mi>
<mo>=</mo>
<mfrac><mi>m</mi><mi>P</mi></mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
R = m/P xx 100
m/p*100
R := m/P*100;
R = m/P*100;
R = m/P × 100
S_BE = F ÷ (R ÷ 100)
S_{\mathrm{BE}} = \dfrac{F}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mi>F</mi>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_(BE) = F/(R/100)
f/(r/100)
S_BE := F/(R/100);
S_BE = F/(R/100);
S_BE = F/(R/100)
Q_BE = F ÷ m
Q_{\mathrm{BE}} = \dfrac{F}{m}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>Q</mi><mi mathvariant="normal">BE</mi></msub>
    <mo>=</mo>
    <mfrac><mi>F</mi><mi>m</mi></mfrac>
  </mrow>
</math>
Q_(BE) = F/m
Ceiling[f/m]
Q_BE := ceil(F/m);
Q_BE = ceil(F/m);
Q_BE = F/m
M_S = (S − S_BE) ÷ S × 100
M_{\mathrm{S}} = \dfrac{S - S_{\mathrm{BE}}}{S} \times 100
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
<mrow>
<msub><mi>M</mi><mi mathvariant="normal">S</mi></msub>
<mo>=</mo>
<mfrac>
<mrow><mi>S</mi><mo>−</mo><msub><mi>S</mi><mi mathvariant="normal">BE</mi></msub></mrow>
<mi>S</mi>
</mfrac>
<mo>×</mo>
<mn>100</mn>
</mrow>
</math>
M_S = (S - S_(BE))/S xx 100
(s - sBE)/s*100
M_S := (S - S_BE)/S*100;
M_S = (S - S_BE)/S*100;
M_S = (S - S_BE)/S × 100
S_T = (F + T) ÷ (R ÷ 100)
S_{\mathrm{T}} = \dfrac{F + T}{R / 100}
<math xmlns="http://www.w3.org/1998/Math/MathML" display="block">
  <mrow>
    <msub><mi>S</mi><mi mathvariant="normal">T</mi></msub>
    <mo>=</mo>
    <mfrac>
      <mrow><mi>F</mi><mo>+</mo><mi>T</mi></mrow>
      <mrow><mi>R</mi><mo>/</mo><mn>100</mn></mrow>
    </mfrac>
  </mrow>
</math>
S_T = (F + T)/(R/100)
(f + t)/(r/100)
S_T := (F + T)/(R/100);
S_T = (F + T)/(R/100);
S_T = (F + T)/(R/100)
請 ChatGPT 幫忙計算的方法
你是管理會計(損益平衡分析)的助理。請實際執行 Python 程式來完成下面的計算,並只根據執行結果的數值回答(不要用心算或推測回答)。

每月固定成本是 600,000 元,商品的售價是 1,000 元,每單位變動成本是 400 元。
請分別求出:
1. 每單位邊際貢獻(售價 − 變動成本)和邊際貢獻率(邊際貢獻 ÷ 售價 × 100,單位 %)
2. 損益平衡點銷售額(固定成本 ÷ 以小數表示的邊際貢獻率)
3. 損益平衡點銷售量(固定成本 ÷ 每單位邊際貢獻,無條件進位成整數)
4. 實際銷售額 1,250,000 元時的安全邊際率((實際銷售額 − 損益平衡點銷售額)÷ 實際銷售額 × 100,單位 %)和利潤
5. 每月想賺 300,000 元時所需的銷售額((固定成本 + 目標利潤)÷ 以小數表示的邊際貢獻率)和所需銷售量(無條件進位)

請列出使用的公式和執行結果的數值。
使用方法
-
1輸入數值在輸入欄中輸入要計算的數值
-
2計算按下「計算」按鈕
-
3查看結果計算結果會立即顯示。計算的思路和公式的解說,也都能在同一個頁面查看
DataChef 的特色

不需專業知識,操作直覺又簡單

無須登錄任何個人資料

按下「下載」後自動刪除檔案


無須標註來源出處

亦無須事先取得商用授權
相關功能
毛利率計算機(成本、售價、毛利、加成率)
用成本、營收、利潤率、利潤中的 2 個算出其他值。要看 1 件商品「售價與成本的關係」請用那一頁;要連固定成本一起看「賣多少才會賺錢」請用這一頁
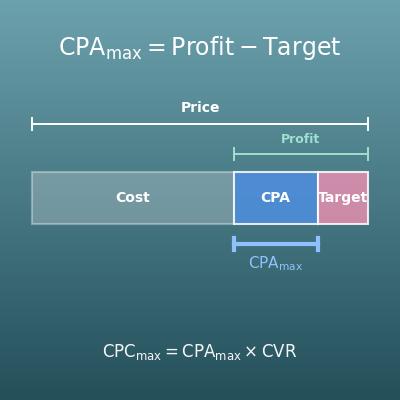
損益平衡 CPA、目標 CPA 計算機(用毛利和目標利潤算廣告費上限、反推可接受 CPC)
用客單價和毛利率,算出每 1 次轉換最多能花的廣告費(損益平衡 CPA)。要看「廣告費的損益平衡」請用這一頁
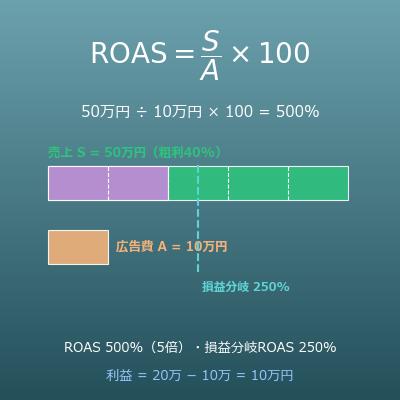
ROAS 廣告投資報酬率計算機(損益平衡 ROAS、反推所需營收與廣告費)
用營收和廣告費計算 ROAS,再用毛利率求出損益平衡 ROAS。想知道廣告不虧錢需要幾倍的營收時請用這一頁